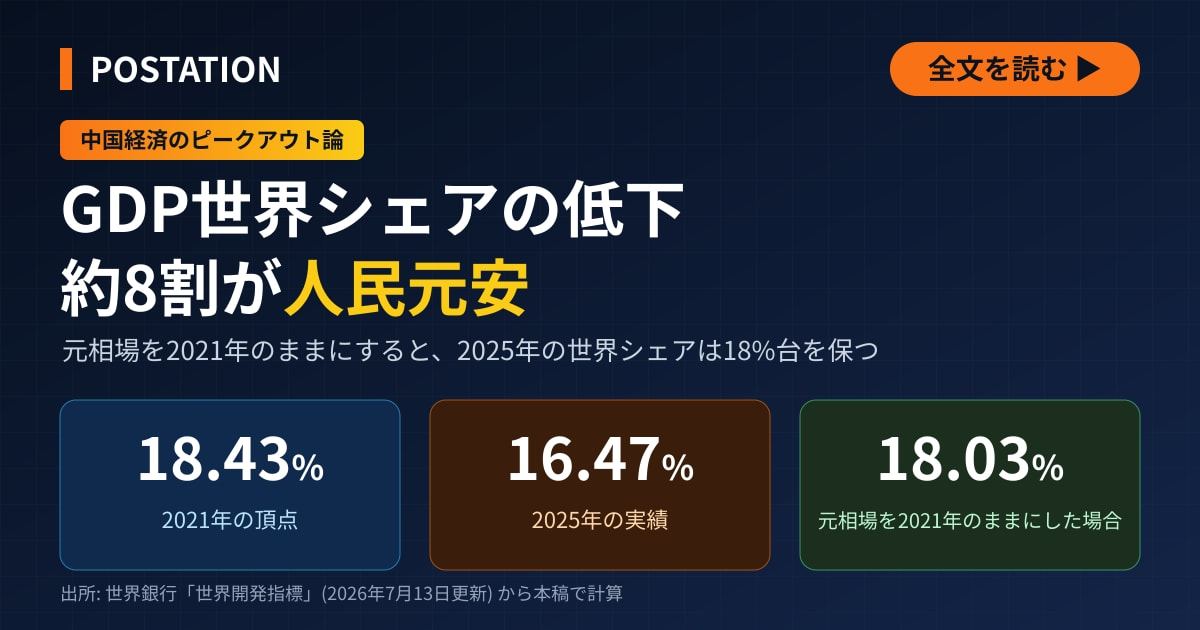
中国の世界シェアは2025年に16.47%と、頂点の2021年から1.96ポイント下がった。人民元が2021年の相場のままなら18.03%で、下げ幅の約8割は元安による。日本でも、頂点の1994年から4年の低下の6割は円安による。
中国経済はピークを過ぎたとする「ピークアウト論」が広がっている。その根拠としてよく挙げられるのが、世界の国内総生産 (GDP) に占める中国の割合、つまり世界シェアだ。世界銀行のデータをもとに、市場の為替レートでドルに換算した世界シェアをみると、中国は2021年の18.43%をピークに下がり、2025年は16.47%だった。中国の頂点の水準は、日本が1994年に記録した最高の18.19%とほぼ同じだ。ただ、低下の要因を実質成長、物価、為替に分けると、下げ幅の約8割は人民元安で説明がつく。実質GDPは2021年から2025年に約2割増えており、生産は減っていない。
転換点は2015年との見方、不動産の在庫解消と李嘉誠氏への批判
中国経済の転換点は2015年だったとの見方がある。この見方によれば、いまの経済問題の多くは、同年末に打ち出された不動産の在庫解消策に端を発する。この見方では、在庫解消策は住宅の値上がりを促して売れ残りを減らす政策だった。2015年12月18〜21日の中央経済工作会議は、不動産在庫の解消を2016年の5大任務の1つに掲げた (中国政府網、2015年12月23日)。
この見方では、住宅価格はわずか1年で倍になり、社会や経済にさまざまな問題を引き起こしたという。国家統計局の主要70都市の新築住宅価格をみると、2016年3月の前年同月比の上昇率は最大で62.5%だった。最も上がったのは深センで、上海は25.0%、北京は16.0%、広州は15.2%上がった。公式統計では、2016年3月時点で1年で価格が倍になった都市はなかった。一部の大都市が急騰する一方で、29都市は前年同月を下回っていた。中国の不動産会社の財務は不動産会社の一覧で、住宅政策の動きは住宅ローン規制の緩和を扱った記事で取り上げている。
同じ2015年、香港の富豪、李嘉誠 (リー・カシン) 氏は中国本土と香港の資産を売却し、資金を引き揚げていると批判を浴びた。新華社系のシンクタンク「瞭望智庫」は9月12日、「李嘉誠を逃がすな」と題する論評を掲載した。筆者は、国有資産監督管理委員会傘下の研究機関で研究員を務めていた羅天昊氏だ。李氏は9月29日、書面で反論した。李氏が2015年に見抜いていた変化に、多くの人は10年余りたってようやく気づいた、というのがこの見方だ。
転換点とされる2015年前後のGDPの世界シェアをみると、中国は2015年が14.87%、2016年が14.86%と横ばいだった。この間、人民元の対ドル相場は年平均で1ドル=6.227元から6.644元へ下落した。
中国のGDP世界シェアは2021年が頂点、日本の1994年とほぼ同水準
ここで言うピークアウト論は、中国経済が破綻するという主張ではない。市場の為替レートでドルに換算した中国の世界シェアが頂点を過ぎ、投資と借り入れの拡大に頼った成長も勢いを失ったとする見方だ。こうした論点を整理した投資家の投稿 (以下、投稿) が、投資家の間で読まれている。世界シェアは、各国の名目GDP (物価の変動を含む金額) を年平均の為替レートでドルに換算し、世界の合計で割って求める。ドルに換算するため、実質GDPが変わらなくても、為替相場が動くだけで世界シェアは変わる。
中国と日本の世界シェアについて、投稿が挙げる数字と、世界銀行・国際通貨基金 (IMF) のデータから計算した値を表1に並べた。世界銀行の値は「世界開発指標」(2026年7月13日更新)、IMFの値は「世界経済見通し」(2026年4月版) による。
表1 中国と日本のGDP世界シェア (投稿の数字と最新の統計)
| 区分 | 投稿の数字 | 世界銀行 | IMF |
|---|---|---|---|
| 中国 2021年 (頂点) | 18.6% | 18.43% | 18.47% |
| 中国 2024年 | 16.9% | 16.77% | 16.98% |
| 中国 2025年 | 16.8%前後 | 16.47% | 16.61% |
| 日本 1994年 (頂点) | 17.9% | 18.19% | 18.11% |
| 中国 購買力平価 2025年 | 19%台後半 | 19.54% | 19.61% |
投稿が世界銀行の数字として挙げる中国の2021年、2024年、2025年の値は、いずれも世界銀行の最新の値より高い。投稿の数字は、世界銀行がデータを改定する前の版から引いた可能性がある。2024年の16.9%は、IMFの16.98%にも近い。投稿は、米紙ウォール・ストリート・ジャーナルがIMFのデータで集計した数字として、2021年の約18.5%から2025年の約16.5%への低下も挙げる。こちらはIMFの最新の値 (2021年18.47%、2025年16.61%) に近い。
日本の頂点の1994年は、世界銀行で18.19%、IMFで18.11%だった。投稿は17.9%としている。IMFのデータでは1995年が17.94%で、投稿の数字とほぼ同じだ。どの集計でも、世界シェアが最も高かったのは中国が2021年、日本が1994年だった。頂点の高さがほぼ同じという点も変わらない。
世界銀行のデータでは、中国の世界シェアは2020年の17.36%から2021年に18.43%へ上がり、頂点に達した。その後は2022年に17.81%、2023年に17.02%、2024年に16.77%、2025年に16.47%と4年続けて下がった。IMFの見通しから計算すると、2026年は16.51%になる。米国の世界シェアは2025年に26.0%で、中国を9.5ポイント上回る。
中国のGDP世界シェア、2021年からの低下の大半は人民元安
投稿は、この低下は生産が縮んだためではないとみる。1ドル=6.45元から7.1元台への人民元安に、中国の物価の下落と米欧の高いインフレが重なり、世界シェアを押し下げたという見方だ。世界銀行のデータで確かめた。
世界シェアの変化は3つの数字で決まる。自国通貨で見た名目GDPの伸び、対ドル相場の変化、その国を除く世界のドル建てGDPの伸びである。自国通貨で見た名目GDPの伸びは、さらに実質成長とGDPデフレーターの変化に分けられる。実質成長は物価の変動を除いたGDPの伸びを指す。GDPデフレーターは名目GDPを実質GDPで割った値で、経済全体の物価の動きを表す。消費者物価とは動きが違うことがある。中国と日本の数字を表2に並べた。日本は中国と同じく、世界シェアが頂点だった年を起点にした。
表2 世界シェアの低下の要因 (中国と日本)
| 区分 | 中国 2021→2025年 | 日本 1994→1998年 | 日本 1994→2000年 |
|---|---|---|---|
| 実質GDP | 1.198倍 | 1.050倍 | 1.078倍 |
| GDPデフレーター | 0.997倍 | 0.992倍 | 0.966倍 |
| 自国通貨建て名目GDP | 1.194倍 | 1.041倍 | 1.042倍 |
| 対ドル相場 (年平均) | 6.449→7.190元 | 102.2→130.9円 | 102.2→107.8円 |
| ドル建て名目GDP | 1.071倍 | 0.813倍 | 0.988倍 |
| 世界のドル建てGDP | 1.198倍 | 1.132倍 | 1.210倍 |
| 自国を除く世界 (ドル建て) | 1.227倍 | 1.203倍 | 1.260倍 |
| 世界シェア (実績) | 18.43→16.47% | 18.19→13.06% | 18.19→14.85% |
| 世界シェア (為替一定) | 18.03% | 16.13% | 15.53% |
| 下げ幅のうち為替要因 | 79.5% | 60.0% | 20.4% |
表2の「為替一定」の世界シェアは、その国の通貨の対ドル相場だけが、起点とした年の年平均のまま変わらなかったと仮定した本稿の試算である。自国通貨で見た名目GDPをその相場でドルに換算し、世界の合計に含まれるその国の分も、換算し直した値に置き換えた。ほかの国の通貨は実際の相場のままとした。下げ幅に占める為替要因の割合は、四捨五入する前の値から計算した。
中国の実質GDPは2021年から2025年までの4年で1.198倍に増えた。年ごとの実質成長率は2022年3.13%、2023年5.42%、2024年4.96%、2025年4.96%で、平均は年4.6%だ。GDPデフレーターは4年を通せば0.997倍とほぼ横ばいだった。2022年に1.93%上がった後、2023年に0.51%、2024年に0.76%、2025年に0.92%下がった。頂点の2021年は4.47%上がっていた。消費者物価は2023年から2025年まで0.2%前後の上昇か横ばいで、下がったのはGDPデフレーターである。人民元で見た名目GDPは1.194倍だった。
同じ4年間に、世界のドル建て名目GDPは1.198倍に増えた。物価の変動を除いた世界の実質GDPは1.127倍で、名目の伸びはその1.063倍にあたる。この分は、主に各国の物価上昇と通貨の対ドル相場の変動を合わせたものだ。世界の合計の2割近くは、元安で伸びが抑えられた中国自身が占める。中国を除く世界のドル建てGDPは1.227倍に増えた。中国の実質成長は世界を上回ったが、物価がほぼ横ばいだったため、人民元で見た名目GDPの伸び (1.194倍) は、中国を除く世界の伸びを下回った。
世界シェアの下げ幅の大半は、為替の動きによるものだ。人民元相場は年平均で1ドル=6.449元から7.190元になり、人民元の価値はドルに対して10.3%下がった。中国のドル建てGDPは1.071倍にとどまり、世界シェアは18.43%から16.47%に下がった。世界銀行の値では、ドルで見た中国のGDPは2023年に18兆2700億ドルと、前年の18兆3170億ドルをわずかに下回ったが、4年では7.1%増えた。IMFのデータでも、中国のドル建て名目GDPは18兆1835億ドルから19兆6262億ドルへ1.079倍に増えた。世界の合計は98兆4352億ドルから118兆1755億ドルへ1.200倍に増えた。下がったのは、ドル建ての金額ではなく、世界に占める割合である。
人民元の相場が2021年の1ドル=6.449元のままだったと仮定して中国のドル建てGDPを計算し直し、世界の合計に含まれる中国の分もその値に置き換えると、2025年の世界シェアは18.03%になる。実際の下げ幅1.96ポイントのうち1.56ポイント、約8割が人民元安の分である。残りの約2割は、人民元で見た中国の名目GDPの伸び (1.194倍) が、中国を除く世界のドル建てGDPの伸び (1.227倍) を下回ったことによる。頂点の2021年は、人民元が前年より7.0%高くなった年でもあった。元高も、2021年の世界シェアを押し上げた要因の1つとみられる。
日本も頂点直後の4年は円安が主因、6年で見ると低成長と物価下落が重荷
投稿は、日本と中国の頂点の水準は近いものの、その後の展開は同じではないとみる。理由に、少子高齢化や社会保障制度の違いを挙げる。ただ、中国と同じ分け方を日本に当てはめると、頂点の直後の落ち込みは中国とよく似ていた。
日本の世界シェアは、頂点の1994年の18.19%から、1998年には13.06%まで下がった。この4年に、円相場は年平均で1ドル=102.2円から130.9円になり、ドルに対する円の価値は21.9%下がった。円相場が1994年のままだったと仮定すると、1998年の世界シェアは16.13%になる。下げ幅5.13ポイントのうち3.07ポイント、6割が円安の分である。年平均の円相場がそれまでで最も高かった1995年 (世界シェア18.00%) を起点にすると、円安の分はさらに大きくなる。円相場を1995年のままとした1998年の世界シェアは17.29%で、下げ幅4.94ポイントのうち4.23ポイント、86%が円安の分だ。頂点の直後の落ち込みの大半が通貨安によるものだった点は、2021年以降の中国と同じだ。
ただ、期間を延ばすと、円安だけでは下げ幅を説明できなくなる。1994年から2000年の6年で、日本の世界シェアは18.19%から14.85%に下がった。円相場は年平均で1ドル=102.2円から107.8円になり、円の価値の下落は5.2%だった。円相場が1994年のままだったと仮定しても、2000年の世界シェアは15.53%で、1994年を2.66ポイント下回る。下げ幅3.34ポイントのうち、円安の分は0.68ポイントで、2割にすぎない。
この6年に、円で見た日本の名目GDPは1.042倍 (実質1.078倍、GDPデフレーター0.966倍) にとどまり、日本を除く世界のドル建てGDPの伸び (1.260倍) を大きく下回った。世界銀行のデータでは、実質成長率は1998年にマイナス1.77%、1999年にマイナス0.35%だった。GDPデフレーターは1999年に1.35%、2000年に1.20%下がった。この6年で見ると、日本の世界シェアを押し下げた主因は、為替よりも低い成長と物価の下落だった。円高が進んだ1998年から2000年にかけて、世界シェアは13.06%から14.85%に上がったが、1994年の18.19%には届かなかった。
日本の世界シェアはその後も下がり、円高が続いた2012年の8.33%から、2025年には3.75%になった。この間に円相場は年平均で1ドル=79.8円から149.7円になった。円相場が2012年のままだったと仮定すると、2025年の世界シェアは6.81%になる。下げ幅4.58ポイントのうち3.06ポイント、約3分の2が円安の分である。
ドルで見た世界シェアは、通貨安の局面で大きく下がりやすい。ただ、頂点の時期は通貨の強さだけでは決まらない。中国が為替相場を一本化した1994年以降、人民元相場が年平均で最も高かったのは2014年 (1ドル=6.143元) だった。世界シェアが頂点に達した2021年とは重ならない。2015年から2021年は元相場が2014年より安かったが、世界シェアは2016年を除いて毎年上がった。この間の実質成長率は、2020年を除いて年6〜8%台だった。
購買力平価で見た中国の世界シェアは2021年を上回る、米国との差は約5ポイント
為替相場の変動に左右されにくい比べ方に、購買力平価 (各国の物価水準の違いを調整した換算レート) で見た世界シェアがある。世界銀行のデータでは、購買力平価で見た中国の世界シェアは2021年の18.71%から2022年に18.50%へ下がった後、2025年には19.54%に上がった。中国は2014年に米国を上回り、その後は差を広げている。IMFの数字では、2021年の18.73%から2022年に18.63%へわずかに下がった後、2025年には19.61%に上がった。2025年の19.61%は、米国の14.63%を約5ポイント上回る。IMFは2026年を19.89%と見込む。投稿の指摘どおり、購買力平価で見た世界シェアは2021年の水準を上回り、IMFの数字では19%台後半にある。
ドルで見た中国の世界シェアが下がる一方で、購買力平価で見た世界シェアは上がった。2021年から2025年を通して見ると、中国の実質GDPは世界全体を上回る速さで増えた。ドルで見た金額を抑えたのは、主に人民元安である。不動産市況の悪化や物価の下落は、ドルで見た世界シェアの動きからは読み取りにくい。
中国は日本と同じ道をたどるか、焦点は実質成長と物価、不動産
2025年までの4年の中国の世界シェアの低下は、約8割が人民元安によるものだった。この間に実質GDPは約2割増えた。日本も、頂点の1994年からの4年の落ち込みの6割は円安によるものだった。ただ、1998年から2000年にかけて円高に振れても、低い成長と物価の下落が響き、世界シェアは1994年の水準を回復しなかった。中国が日本と同じ道をたどるかどうかは、ドルで見た世界シェアより、実質成長率やGDPデフレーター、不動産の在庫と価格の推移に表れる。人民元の相場と中国の金融市場の動きは、人民元の反発を扱った記事で取り上げている。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。





💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました