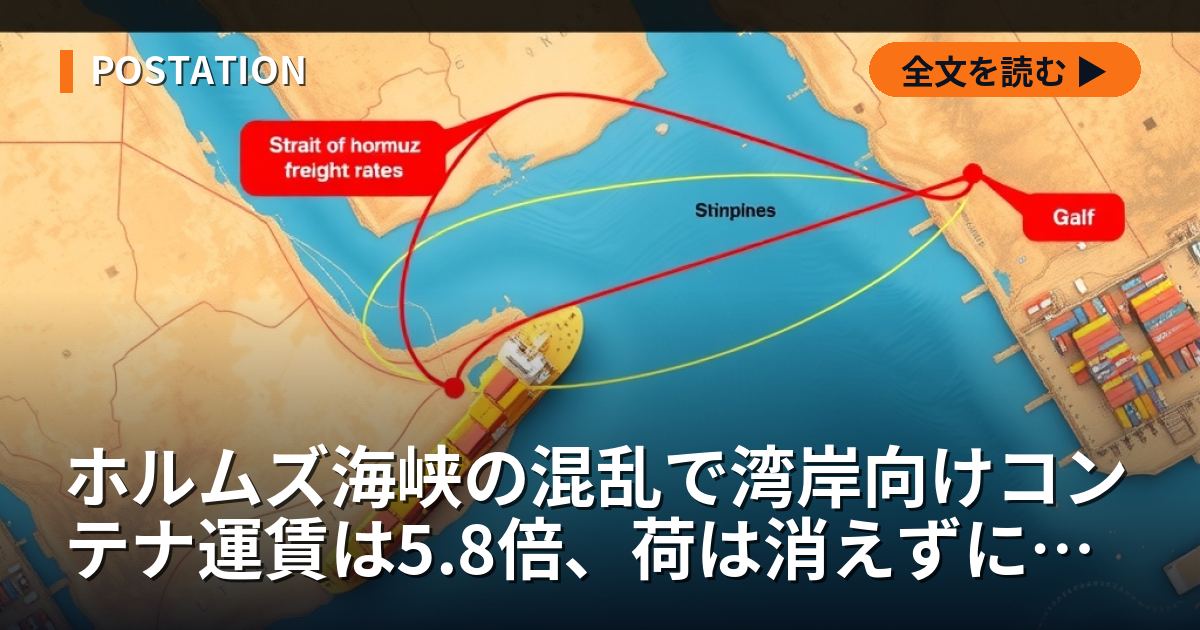
中国から湾岸のホール・ファカンへの運賃は2月末から479%上がったが、海峡を通らない米国西岸向けも同じ期間に312%上がった。湾岸向けだけに上乗せされた分は1本約3,000ドルで、大手船会社の緊急運賃とほぼ同じ額である。
ホルムズ海峡を巡る混乱が長引き、中国から湾岸へのコンテナの運賃が急騰している。ところが、同じ期間に海峡とは関係の薄い太平洋航路の運賃もほぼ同じ勢いで上がった。湾岸向けの運賃を分けてみると、上昇の大半は世界共通の値上がりで、湾岸に固有の部分は1本あたり約3,000ドルにとどまる。一方で、影響は運賃の外に広がった。ドバイの主要港の取扱量は9割減り、荷は海峡の外の港と陸送へ移った。お金の流れる先が変わり、船会社の利益は大きく伸びた。
湾岸向け運賃の479%上昇のうち、多くは海峡を通らない航路と共通の値上がりである
運賃の調査会社ゼネタ(ノルウェー)によると、9月10日時点の中国発ホール・ファカン(UAEの東海岸の港)向けのスポット運賃(その時々の市場の運賃)は、40フィートのコンテナ1本(1FEU)あたり1万626ドルだった。2月28日から479%上がった。紅海側のサウジアラビアの港、ジェッダ向けも1万870ドルで256%上がった。両航路とも、コロナ禍のころの最高値を上回ったとされる。起点の2月28日は、米国とイスラエルがイランを攻撃し、イランが報復した日にあたる。
同じ期間に、極東から米国西岸向けは312%、米国東岸向けは313%上がった。ゼネタの6月19日の集計では、2月28日の米国西岸向けは1,879ドル、東岸向けは2,651ドルだった。これに上昇率を掛けると、9月10日の西岸向けは約7,741ドル、東岸向けは約1万949ドルになる。ゼネタは9月11日の分析で、中国から米国東岸への運賃は1万1,000ドル近くでコロナ禍の最高値の7%下、西岸は8,000ドルに迫ると書いており、逆算の値と合う。
ゼネタの日ごとの運賃の推移を見ると、上がり方は一様ではない。主要な5航路は2026年6月からそろって急騰し、7月に地中海向けは約7,000ドル、北欧州向けは約5,500ドルを付けた後、9月にそれぞれ約4,700ドルと約4,300ドルまで下がった。米国東岸向けは8月以降も上がり続けて約1万1,000ドルに達し、西岸向けは約7,700ドルだった。北欧州から米国東岸への航路は、1,500ドル前後から約2,900ドルへ緩やかに上がった。
ゼネタは値上がりの要因を分けている。シンガポールの低硫黄燃料油の価格は1月の約400ドルから9月には約900ドルに上がった。ただし中東は世界のコンテナの荷動きの20%に満たず、太平洋を渡る便はほぼ海峡を通らない。7月の荷動きは中国から欧州が前年比12%増、中国から米国が4%増で、7週間で台風が4つ来て、パナマ運河の通航にも制限がかかった。ゼネタは、どれか1つでは説明できず、重なったことで300%を超える上昇になったとみている。紅海とバブ・エル・マンデブ海峡の情勢、燃料高、船腹の需給が重なったという見方は、同じ点を指す。
湾岸だけの上乗せはマースクの緊急運賃1本分に近く、海峡を通る便にはさらに1,000ドルが加わる
湾岸向けの運賃から共通の値上がりを除くと、残りはどれほどか。ホール・ファカン向けの2月28日の運賃は、9月10日の値を上昇率で割り戻すと約1,835ドルになる。これが米国西岸向けと同じ4.12倍になったとすると約7,560ドルで、実際の1万626ドルとの差は3,066ドルになる。記者の見立てでは、この差が湾岸に固有の上乗せの目安である。
この額は、デンマークの海運大手マースクが湾岸の発着に課す緊急運賃に近い。同社は3月2日から(オマーンのソハールは3月3日から)、UAE、カタール、サウジアラビアのダンマンとジュベイル、バーレーン、クウェート、イラク、ソハールを発着する貨物の運賃を引き上げた。上げ幅は1本あたり、20フィートのドライコンテナで1,800ドル、40フィートと45フィートのドライとハイキューブで3,000ドル、冷凍や危険物などの特殊なコンテナで3,800ドルである。8月12日の告知からは、海峡を通る船に1本1,000ドルを上乗せし、保険料と船員の危険手当の増加分を賄うとした。この1,000ドルは、陸送でつなぐ費用を別に請求する代わりに課し、緊急運賃に上乗せする。運賃の指標にこうした料金がどこまで含まれるかは確かめられておらず、3,066ドルと3,000ドルの近さは目安にとどまる。
荷主の負担は運賃だけでは済まない。英紙フィナンシャル・タイムズは9月20日、ドバイに住む英国人の事業家が営む医療関連の会社の例を報じた。中国からUAEへの40フィートコンテナの輸送費は、危機前の約1,250ドルから最大約1万ドルへと8倍になった。海上保険料も約120ドルから約1,000ドルに上がり、輸送日数は約30日から60日に延びた。危機前の約1,250ドルは、ゼネタの市場平均から逆算した約1,835ドルより低い。1社が結んだ契約の運賃と、市場の平均との違いによるとみられる。
ジェベル・アリ港の取扱量は4〜6月期に9割減ったが、荷は海峡の外の港と陸送へ移った
影響は港にも出た。港湾運営大手のDPワールド(ドバイ)の開示によると、ドバイのジェベル・アリ港の取扱量は、2026年4〜6月期に37万4,000TEU(20フィートのコンテナ1本を1とする単位)で、前年同期から90.1%減った。1〜3月期は277万TEUで30.5%減で、上期の合計は314万5,000TEUと59.5%減った。1〜3月期と4〜6月期を足すと314万4,000TEUで、上期の値とは千の位の丸めの差しかない。前年の4〜6月期は、2025年上期の777万4,000TEUから1〜3月期の398万7,000TEUを引いて378万7,000TEUになり、37万4,000を割ると減少率は90.1%で開示と合う。ジェベル・アリ港は2025年に1年で1,555万2,000TEUを扱った、世界有数の港である。
港そのものは止まっていない。DPワールドは、ジェベル・アリ港は全面的に稼働しており施設の損傷もないが、地域の紛争で船の出入りが一時的に減ったと説明する。ゼネタの6月19日の集計では、危機の前に湾岸では99の航路が合わせて320万TEU、世界の船腹の約10%を動かしていたが、残ったのは11航路・7万4,000TEUだった。488隻のうち470隻がほかの航路に回された。4月22日時点で、海峡を通る船は1日平均約14隻と、平常の10%だった。
荷は消えずに、海峡の外の港に振り向けられた。ホール・ファカンやフジャイラ、紅海側のジェッダで降ろし、陸送で湾岸の内側へ運ぶ。ゼネタによると、4月上旬までにジェッダとキング・アブドラ港への週の船腹は19%増えた。フジャイラやホール・ファカンから陸送すると、ジェベル・アリへ直接入る場合に比べて輸送コストが約4〜5倍になる例があり、代替の港ではトラックの待ち時間が最大12時間に達した例も報告されている(いずれも一次の出所は未確認)。マースクは9月17日の告知で、ジェッダ経由でUAEやカタールへ運ぶ陸送の予約を一時止めた。DPワールドはフジャイラに2つの新しいターミナルを50年の運営権で開発する。
荷主の負担は船会社の運賃と陸送の売り上げに回り、マースクは営業利益の見通しを倍近くに引き上げた
株式市場の目で見ると、運賃の上昇は荷主の費用であると同時に、船会社と物流会社の売り上げである。マースクは8月13日の4〜6月期決算の発表で、2026年通期の見通しを引き上げた。特殊要因を除く営業利益は45億〜65億ドル(従来は20億〜40億ドル)、利払い・税引き・償却前利益は105億〜125億ドル(同80億〜100億ドル)とした。4〜6月期の売上高は158億ドルで前年同期の131億ドルから20%増え、営業利益は16億ドル(前年同期は8億4,500万ドル)だった。
中身を見ると、稼ぎ方の変化が分かる。海運部門は積んだ荷の量が4.1%増え、平均の運賃が22%上がり、営業利益は9億3,500万ドルと、1〜3月期の1億9,200万ドルの赤字から転じた。物流部門の売上高は15%増え、湾岸の港を結ぶ陸路での代替輸送が陸上輸送の伸びを引っ張った。同社は10億ドルの自社株買いも続けている。2026年の世界のコンテナの荷動きの伸びは約4%と見込んでおり、利益の伸びは主に荷の量ではなく運賃と経路の変化から来ている。
港の運営会社も、湾岸の外で埋め合わせた。DPワールドの上期の売上高は127億1,500万ドルで13.1%増えた。取扱量は全体で4,282万6,000TEUと5.7%減ったが、ジェベル・アリ港を除くと3,968万1,000TEUで5.4%増(同じ条件で6.5%増)だった。ただし調整後の利払い・税引き・償却前利益は28億6,300万ドルで5.6%減っており、港の売り上げの落ち込みを物流の伸びで補いきれてはいない。
船会社でも、運賃の上昇が同じ幅で利益に回るわけではない。シンガポールに本社を置くコンテナ船会社オーシャン・ネットワーク・エクスプレス(ONE)は、2026年4〜6月の売上高が45億3,900万ドル、純利益は3,100万ドルにとどまった。中東の混乱で業界全体の燃料費と運航費が上がったと説明し、そのうえで通期の予想は引き上げた。記者の見立てでは、燃料が1月から倍以上になった局面で運賃の上昇を先に取り込めたかどうかが、決算の差になって表れている。
ホルムズ海峡の危機は、湾岸向けの荷を消したのではなく、通る道と、お金が流れる先を変えた。湾岸向けの運賃の479%上昇のうち、海峡に固有の部分は1本約3,000ドルで、残りは燃料や需要、天候が重なった世界共通の値上がりである。その結果、ジェベル・アリ港の取扱量は1割に落ち、荷主は保険料と日数、陸送の費用まで負い、船会社は運賃と陸路での代替輸送で利益の見通しを倍近くに引き上げた。安定した航路と運賃と納期を前提にした調達の設計は、湾岸向けの物流ではもう成り立たない。ホルムズ海峡の危機が日本の株式市場に与えた影響は ホルムズ危機で動く日本株の記事 で、原油の輸送経路の変化は サウジの輸出3経路の記事 で扱った。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。











💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました