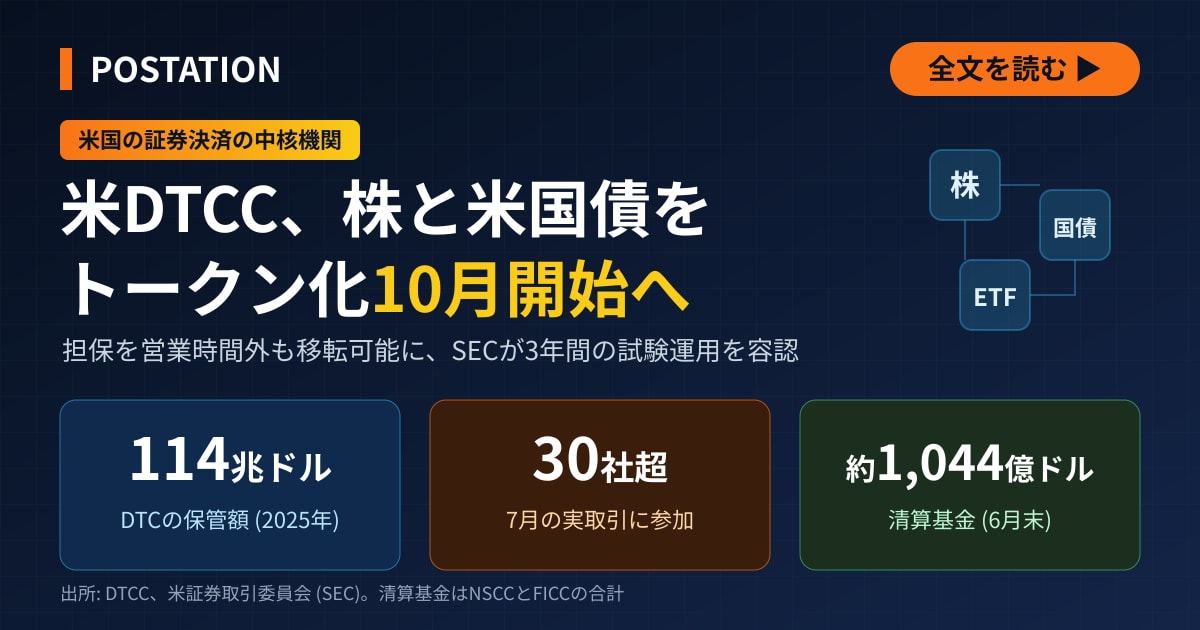
米証券保管振替機関 (DTCC) は、株式や米国債の権利をブロックチェーン上のトークンとして記録するサービスを10月に始める予定だ。対象は株価指数「ラッセル1000」の採用銘柄、主要な株価指数に連動する上場投資信託 (ETF)、米国債に限られる。
米国の株式や社債の決済を担う中核機関が、ブロックチェーンの活用に乗り出す。DTCC傘下の米預託信託会社 (DTC) が保管する証券は、2025年時点で114兆ドルに上る。DTCCの子会社が同年に処理した証券取引は4京7,000兆ドルに達した。7月には30社超が参加し、本番環境で実際の証券を使った取引 (実取引) を試した。ただ、SNSなどで広がる「清算機関に預ける担保が不要になる」との見方は、DTCCや当局の資料では確認できない。本誌はDTCCの発表、SECの文書、清算機関が四半期ごとに公表する定量開示を分析した。トークン化で変わる点と、担保や清算の仕組みで変わらない点を検証した。
10月開始を計画、対象は保管証券の一部に限定
DTCCは2026年5月の発表で、10月にサービスを始める計画を明らかにした。7月には一部の企業と実取引を試すとしていた。フランク・ラサラ社長兼最高経営責任者 (CEO) は同じ発表で、従来の金融と分散型金融 (DeFi) を橋渡しする構想が実を結びつつあると述べた。分散型金融は、ブロックチェーン上で銀行などを介さずに金融取引をする仕組みだ。トークン化できるのはDTCが保管する114兆ドル分の証券の一部に限られる。DTCCは具体的な開始日を明らかにしていない (9月26日時点)。
SEC職員が3年間の試験運用を容認
米証券取引委員会 (SEC) の担当部局の職員は2025年12月11日、DTCにノーアクションレターを出した。規則違反を理由に委員会へ法執行を勧告しないとの見解を示す書簡だ。DTCに口座を持つ証券会社や銀行 (参加企業) の指示で、預かった証券の権利をトークンとして記録するサービスを試験的に運用することを認めた。対象は3種類ある。米大型株1000銘柄でつくるラッセル1000の採用銘柄、短期・中期・長期の米国債、S&P500やナスダック100などの株価指数に連動するETFだ。書簡の効力は試験運用の開始から3年間となる。
仕組みは、証券そのものをブロックチェーンに移すのではなく、DTCの帳簿上の権利をトークンとして記録するものだ。参加企業が指示すると、DTCは対象の証券をその口座から専用の口座に振り替える。専用口座は、トークン化した分をまとめて記録する。そのうえでDTCは同じ数量のトークンを発行し、企業が登録したウォレット (電子財布) に送る。証券の登録名義は、DTCの名義人であるシード社 (Cede & Co.) のまま変わらない。トークンは登録済みのウォレット同士であれば、DTCの営業時間外でも移転できる。
DTCはノーアクションレターを求めた書簡で、DTC自身のリスク管理ではトークンを担保にも決済の裏付けにも数えないと表明した。参加企業ごとの払い超し額の上限 (ネット・デビット・キャップ) と、担保の監視 (コラテラル・モニター) の計算に入れない。証券と資金を同時に受け渡すDVP決済は、DTCのシステムの外で行う。
30社超が7月に実取引、JPモルガンはCMEへの証拠金に活用
DTCCは7月15日、DTCが保管する証券をトークン化し、実取引に使ったと発表した。加わった企業は数時間のうちに、担保の差し入れや証券貸借、米国債・レポと株式のDVP取引を実行した。証券同士を同時に受け渡すDVD取引、トークンの移転、清算機関への証拠金の差し入れも行った。使ったブロックチェーンは、DTCCのプライベートネットワークと、誰でも参加できるパブリック型のカントン (Canton) だ。DTCCは5月27日、同じくパブリック型のステラ (Stellar) とも接続すると発表し、2027年前半の利用開始を予定している。
7月の取引には、米JPモルガン・チェース、米ゴールドマン・サックス、米ブラックロック、米シタデル・セキュリティーズなどが名を連ねた。取引所ではナスダック、ニューヨーク証券取引所 (NYSE)、CMEグループが加わった。米バンガード、仏BNPパリバの米証券子会社、仏ソシエテ・ジェネラルも参加した。DTCCが5月に公表した業界作業部会には米シティグループや米バンク・オブ・アメリカも入っているが、7月の取引の参加企業の一覧には名前がない。
DTCCによると、JPモルガンはナスダック100指数に連動するETF「インベスコQQQトラスト」をトークン化した。JPモルガンはまた、トークン化した資産をCMEグループの清算機関に証拠金として差し入れた。
T+1で株式の清算基金は23%減、NSCCとFICCの合計は約1,044億ドル
清算基金は、清算機関を利用する証券会社など (清算参加者) の破綻に備えて積む資金で、証拠金の役割も担う。米国では2024年5月28日、株式の決済期間が約定の2営業日後 (T+2) から翌営業日 (T+1) に短縮された。SECが2023年2月に規則改正を決めていた。株式の清算はDTCC傘下の全米証券清算会社 (NSCC) が担う。米証券業金融市場協会 (SIFMA)、米投資信託協会 (ICI) とDTCCは、移行後に検証報告書をまとめた。それによると、NSCCの清算基金は移行前3か月の平均128億ドルから移行後は平均98億ドルとなり、30億ドル (23%) 減った。
DTCCは、国際的な基準に基づいて清算機関のリスクに関する数値を四半期ごとに開示している。基準は決済・市場インフラ委員会 (CPMI) と証券監督者国際機構 (IOSCO) が定めた。債券の清算は債券清算会社 (FICC) が担い、国債と住宅ローン担保証券の2部門に分かれる。清算基金の所要額は2026年6月30日時点で、NSCCとFICCの2部門を合わせて約1,044億ドルだった。
| 清算機関・部門 | 清算基金の所要額 |
|---|---|
| NSCC (株式) | 276億ドル |
| FICC 国債部門 | 652億ドル |
| FICC 住宅ローン担保証券部門 | 117億ドル |
| 合計 (四捨五入前の値で計算) | 約1,044億ドル |
SNSの投稿は「毎日1兆ドル超の担保が拘束されている」とするが、開示で1兆ドルを超えるのは1日あたりの清算額だ。4〜6月期の1日平均で、FICC国債部門の清算額は11兆9,300億ドルに上った。NSCCは店頭取引が2兆9,200億ドル、取引所取引が1兆2,400億ドルだった。本誌の計算では、国債部門の清算基金は同部門の1日の清算額の約0.55%にあたる。
即時決済ではネッティングの利点が薄れる恐れ
投稿は、決済を即時にすれば担保は要らなくなると主張する。T+1では、決済期間の短縮に伴って清算基金が減った。ただ、ネッティングを保ったまま決済日を早めることは、取引を1件ずつ即時に決済する方式 (即時グロス決済) とは異なる。DTCCによると、NSCCは、清算機関が間に入って全参加者の売りと買いを相殺する多者間ネッティングで、日々受け渡す資金の額を平均98%減らしている。SECは2022年のT+1規則案で、即時グロス決済では取引ごとに資金を手当てする必要が生じうるとのDTCCの見解を紹介した。ネッティングによる資金の節約やリスク低減の効果が失われかねないという。SECは同じ規則案で、T+0 (約定当日中の決済) を即時グロス決済とは別のものと位置づけた。そのうえで、即時の決済がグロス方式なら多者間ネッティングを使えなくなるか、効果が大きく損なわれるとの見方を示した。SECは2023年の最終規則で、T+0はT+1を上回る利点をもたらし得るとしながらも、T+1より設計と実施に時間と費用がかかると判断した。
10月に始まる試験運用版のサービスは、DTCの決済の仕組みを置き換えるものではない。トークン化で速くなるのは担保の移し替えで、営業時間外にも移せるようになる。DTCCによると、2025年に実施した担保の移し替えの実証実験では、受け渡しにかかる時間が数時間から数秒に縮まった。米国債取引で清算機関の利用を義務づける規則の適用は、現物取引が2026年12月末、レポ取引が2027年6月末に始まる。SECのマーク・ウエダ委員は9月22日、SECは現時点で期限を再延長する考えはないと述べた。清算の対象が広がれば清算機関に差し入れる証拠金も増え、トークンを使った担保の移し替えへの需要が高まる可能性がある。ただ、FICCがトークン化資産を証拠金として受け入れるかどうかについて、DTCCは9月26日時点で明らかにしていない。
日本はT+2を維持、T+1化は「判断つかず」
日本株の決済期間は、2019年7月にT+3からT+2に短縮されて以降、変わっていない。金融庁は日本証券業協会、日本証券クリアリング機構 (JSCC)、東京証券取引所と共同で事務局を務め、T+1化の勉強会を開いてきた。2025年7月の中間整理によると、勉強会では「コストに見合うメリットが得られるのか、疑問が残り、現時点では判断がつかない」との意見が多かった。移行時期は決まっていない。欧州連合 (EU) は2027年10月11日にT+1へ移る予定だ。
JSCCの2026年4〜6月期の定量開示によると、株式などの現物取引の清算基金は380億円、当初証拠金の所要額は1,680億円だった。両者を合わせても約2,060億円で、NSCCの清算基金 (276億ドル、約4兆4,700億円) の20分の1程度にとどまる。円換算は6月末の1ドル約162円で計算した。
トークン化資産をめぐる米当局の対応は、SECと米商品先物取引委員会 (CFTC)、米連邦準備理事会 (FRB) の措置をまとめた記事で報じた。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。








💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました