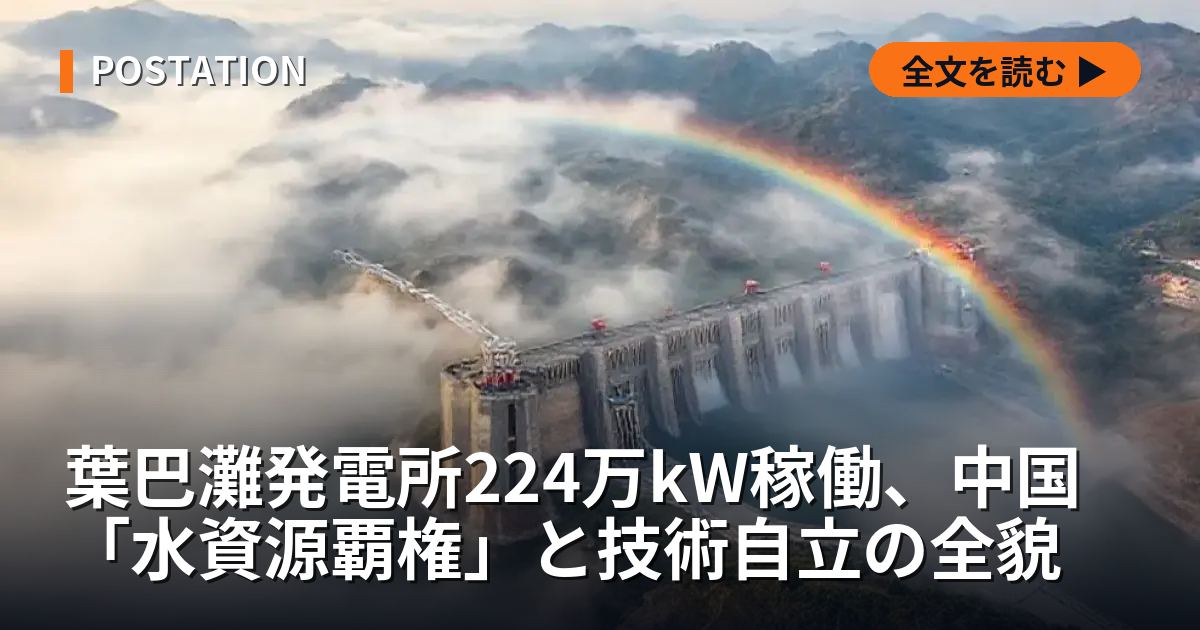
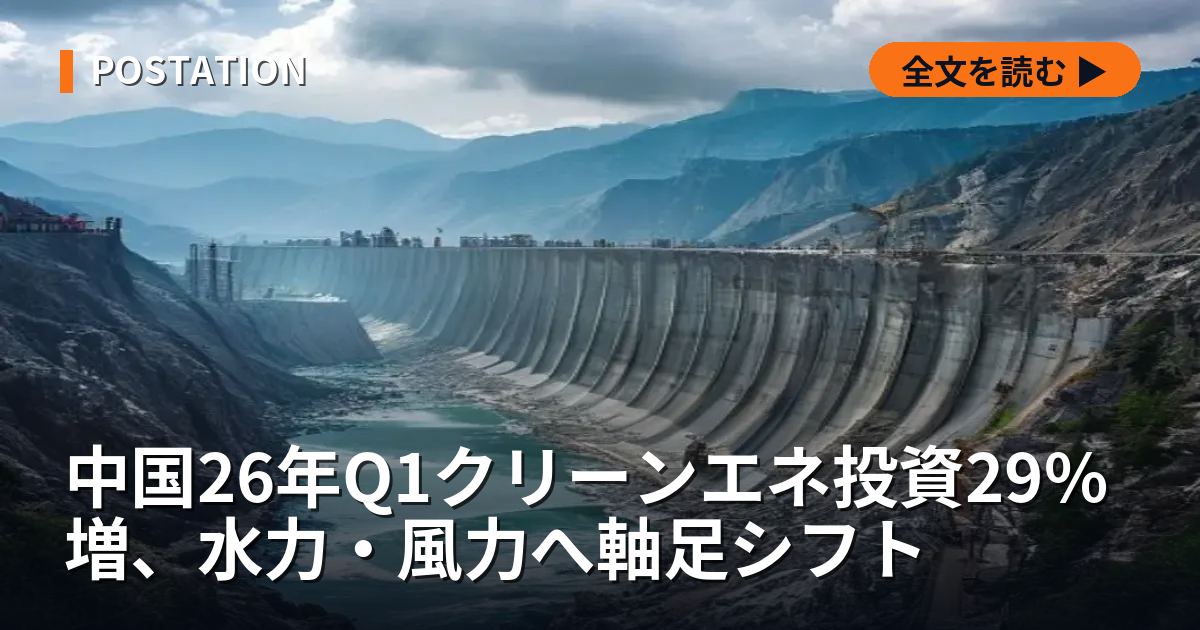
標高3,000メートルを超える峡谷で、224万キロワットのダムが動き出した。上下左右に湾曲させたアーチ式のダムでコンクリートの使用量を4割減らし、長江の最上流で水量を人の手で調節できる体制が整った。
中国はチベット自治区との境で世界で最も標高の高い葉巴灘 (イエバタン) 水力発電所を稼働させ、224万キロワット (kW) の電力で国内のエネルギー供給を固めた。一方で、水をためて流す量を決められる立場に立ったことは、周辺国との緊張を高める。事業主体の中国華電集団が投じる総工費は100億ドルを超え、三峡ダムに並ぶ金沙江流域の開発の一環にあたる。影響は送電網の話にとどまらない。下流の東南アジア諸国との水利用をめぐる摩擦、そして日本の建設機械や発電設備のメーカーが置かれる競争条件の変化は、経営者や技術に投資する立場からは見過ごせない。
水力発電所の224万kWは原子力発電所2基分、四川省とチベット自治区の電力不足を補う
葉巴灘水力発電所の本格的な稼働は、中国のエネルギー安全保障にとって重要な一歩である。設備容量の224万kWは原子力発電所2基分にあたり、年間の発電量は約100億キロワット時 (kWh) を見込む。国際エネルギー機関 (IEA) が2023年10月に公表した報告書によれば、これは中国全体の発電量の約0.1%にすぎない。それでも意味は小さくない。発電所がある四川省とチベット自治区は国内でも電力の需要と供給が特に厳しくなりやすい地域で、地域内で電力を安定して供給できれば、半導体工場などが集まる沿岸部への送電にも余裕が生まれる。
計画の背景には、エネルギーを自国で賄おうとする意志がある。中国のエネルギー自給率は2022年時点で約80%だが、石油は7割超を輸入に頼る。石炭火力への依存を下げながら、国内で完結する水力や再生可能エネルギーの比率を上げることは国として急を要する課題だ。中国国家エネルギー局の2023年の統計では、国内の水力発電の設備容量はすでに4億kWを超えて世界最大だが、技術的に開発できる水力のうち利用しているのは約6割にとどまる。葉巴灘を含む金沙江の上流だけで、今後さらに6,000万kW以上の開発計画があり、三峡ダム (2,250万kW) の2.5倍を超える規模になる。エネルギー安全保障と内陸部の開発政策を同時に進める国の方針が、この巨大な開発に表れている。
コンクリートを4割減らすアーチ式の設計と、氷点下でも打設を続ける工法が建設を可能にした
葉巴灘ダムの建設は、中国の土木技術が新しい段階に入ったことを示す。標高3,000メートルを超える高地、深い峡谷、複雑な地質という三つの難しい条件を乗り越えた。決め手は、堤の高さ217メートルのアーチ式コンクリートダムを設計し、施工する技術である。ダムの本体を上下左右に湾曲させると、水圧を両岸の岩盤へ効率よく逃がせる。同じ規模の重力式コンクリートダムと比べてコンクリートの使用量を40%以上減らせる構造だ。葉巴灘で使ったコンクリートは約530万立方メートルと推定され、重力式なら900万立方メートルを超えていた計算になる。
もう一つの要素が、高地や寒冷地でコンクリートを打つ技術である。外気温が氷点下になる冬も工事を続けるため、打ったコンクリートを断熱材で覆い、セメントと水が反応するときに出る熱 (水和熱) を管理する工法を採った。これで凍結による初期の損傷を防ぎ、必要な強度が出るようにする。こうした技術は、三峡ダム以降の20年間に白鶴灘ダム (設備容量1,600万kW) など10件以上の大型水力発電所を続けて建設する中で積み上がった。この経験の差は、一帯一路の対象国などでのインフラの受注競争で、日本や欧米の企業に対する強みになりうる (記者の見立て)。
長江最上流の水力発電のダム群は渇水期に水をため、洪水期に流す。下流のメコン川にも影響する
金沙江は、上海で海に注ぐ長江の最も上流にあたる。中国が水をためて流す量を決められる位置を押さえることは、下流域だけでなくアジア全体の勢力図を書き換えかねない。葉巴灘を含む一連のダム群には、水が少ない時期に水をため、洪水の時期に放流して流量を人の手で調節する能力がある。この操作は、下流のベトナム、カンボジア、タイ、ラオスを流れるメコン川や、インド、バングラデシュを潤すブラマプトラ川 (チベット名ヤルンツァンポ川) の水量にも間接的に及ぶ。米国の研究機関スティムソンセンターが2020年に発表した衛星データの分析では、中国の上流のダムが水をためたことでメコン川下流の干ばつが悪化した可能性が指摘されている。
水をめぐる力関係の変化は、日本企業の調達網にも直接の危険をもたらす。東南アジアには日本の製造業が多くの生産拠点を構える。タイ工業連盟の2023年の調査によると、同国内の製造業の約4割が何らかの形で日本の調達網に組み込まれている。これらの工場が水不足による電力の制限や工業用水の不足に直面すれば、生産は止まらざるをえない。2011年のタイの大洪水では、日系自動車メーカーの部品の供給が途絶え、世界全体の生産に影響が及んだ。上流で人の手によって流量を変える操作は、こうした災害の危険を大きくする要因になりうる。企業は水をめぐる政治的な危険を、事業継続計画 (BCP) に組み込む対象として扱う必要がある (記者の見立て)。
中国市場の油圧ショベルで、日系メーカーのシェアは約30%から10%台前半に下がった
中国の巨大なインフラ計画は、日本の関連産業にとって機会にも脅威にもなる。コマツや日立建機といった建設機械メーカーは、これまで中国の旺盛なインフラ投資を追い風に成長してきた。しかし日本建設機械工業会の統計によれば、中国市場での日系メーカーの油圧ショベルのシェアは、2018年の約30%から2023年には10%台前半まで下がった。三一重工や徐工集団といった中国勢が、品質と価格の競争力を急速に高めた結果である。葉巴灘のような国家の事業では国産品を優先して採用する傾向が強く、日系企業が入り込む余地は限られる。
発電設備でも同じ構図が広がる。大型の水力発電所の心臓部である水車と発電機は、かつて東芝や日立製作所、三菱重工業が高い技術力を誇った分野だ。しかし中国の東方電気集団やハルビン電機は、海外から導入した技術を自社のものにし、いまでは世界最大級の100万kW級のフランシス水車を自前で作る力を持つ。白鶴灘ダムでは全16基の発電機をこの2社が供給した。日本企業に残る活路は、より高度な技術が要る分野である。水車の摩耗を防ぐ超硬合金の溶射、発電効率を0.1%でも上げるための流体の解析、ダム建設が環境に与える影響を精密に測る技術など、特定の工程の深さで違いを出す戦略が求められる。
日本企業が取れる手は、水の危険の評価、部材での差別化、国際ルールづくりの3つ
葉巴灘水力発電所の稼働は、一つのインフラ事業を超えて、中国の国家戦略と技術力の現在地を映す。自国でエネルギーを賄う追求は経済安全保障の面で合理的な選択だが、その手段として上流の河川を一手に管理することは、周辺国との新たな摩擦の火種になる。この変化に対し、日本企業は3つの視点から対応を迫られる。
第一に、調達網における政治的な危険の見直しである。特に東南アジアや南アジアに生産や調達の拠点を置く企業は、水の不足がもたらす危険を数字で評価し、代わりの生産拠点の確保や在庫の持ち方の見直しといった具体的な対策に着手する必要がある。これはもはや想定の外にある出来事ではなく、事業継続計画に織り込む前提になりつつある。
第二に、技術の強みの捉え直しである。汎用の製品やシステムのまとまりで競えば、中国企業の規模と価格競争力に抗うのは難しい。日本の強みである素材、精密加工、工程管理といった構成要素の技術を、中身が外から見えない形でどう付加価値として出すかが問われる。半導体の製造装置や素材で確立した戦略を、インフラの分野にも当てはめる発想が要る。
第三に、国際的なルールづくりへの関与である。国境を越える河川の利用には国際連合の「国際水路の非航行的利用に関する条約」などがあるが、中国は批准していない。日本政府や企業は、アジア開発銀行 (ADB) などの国際機関や、関係国との二国間の対話を通じて、透明性の高いデータの共有や環境影響評価の基準づくりを主導し、公平な競争の条件と地域の安定に貢献する役割を担える。中国の大きな内需と国主導の技術開発という現実を直視し、受け身の対応から自ら仕掛ける戦略へ切り替える時期にある。
💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました