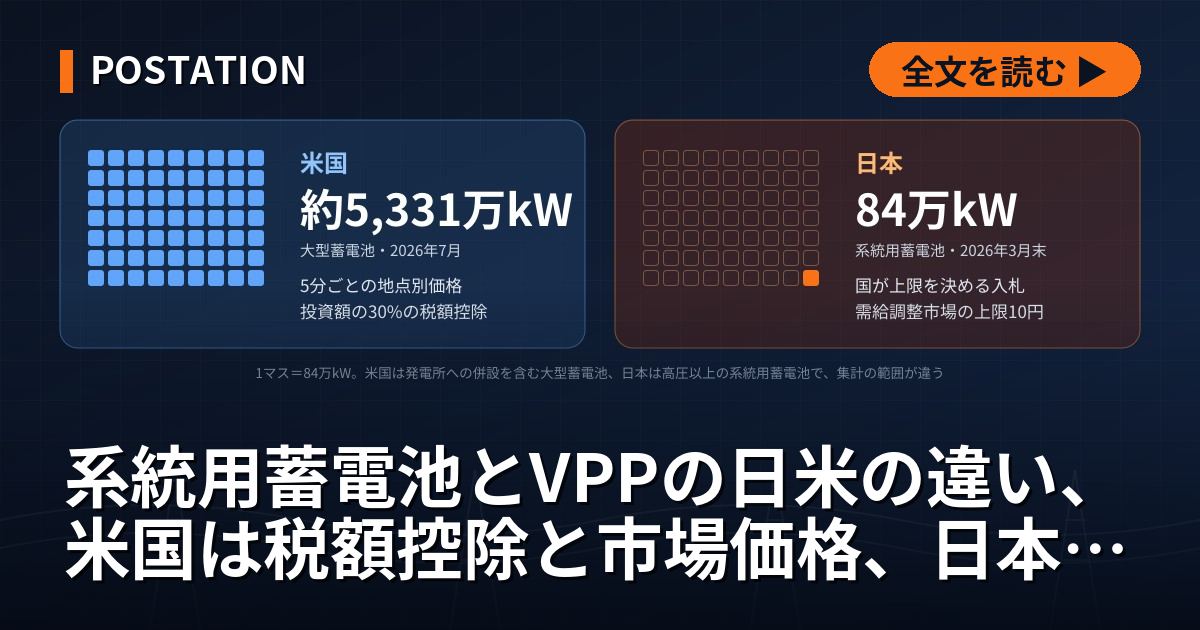
日米では、系統用の蓄電池と VPP の収入の決まり方が違う。米国の大型蓄電池は、テキサスなどの5分ごとの地点別価格と税額控除で急増した。日本は国が上限と募集量を決める入札が収入の中心で、送電網につながった量は84万kWにとどまる。
米国で2025年7月4日に成立した大型の減税・歳出法は、太陽光と風力の発電所への税額控除を、2026年7月4日までに着工するか、2027年末までに稼働する設備に限った。蓄電池はこの打ち切りの対象から外れた。2033年までに着工し、賃金の要件と、中国などの懸念国の企業からの調達を一定以下に抑える条件を満たせば、投資額の30%を税金から差し引ける。米国の大型の蓄電池 (発電所への併設を含む) の出力は2026年7月に約5,331万kWに達した。日本で送電網に直接つながった高圧以上の系統用蓄電池は2026年3月末で84万kWだった。集計の範囲と時点が違うため単純には比べられないが、60倍余りの開きがある。
日本は30分単位で計画を合わせ、米国は5分ごとに地点別の価格が決まる
日本の電力網は全国10のエリアに分かれ、それぞれを一般送配電事業者が管理する。周波数は東日本が50Hz、西日本が60Hzで、東西で電気を融通するには周波数の変換設備が要る。2016年に電気の小売りが全面自由化され、2020年4月には大手電力の送配電部門を別会社にする法的分離が実施された (沖縄電力を除く)。市場は国が主導して全国共通の形で設計され、日本卸電力取引所 (JEPX)、容量市場、需給調整市場がある。
米国は東部・西部・テキサスの3つの大きな系統に分かれ、系統どうしを結ぶ送電線の容量は小さい。東部13州と首都ワシントンの送電網を運用する PJM や、カリフォルニア州の系統運用機関などが、広い地域で卸電力と調整力の市場を運営し、PJM など一部は容量市場も持つ。電気の小売りと発電所の立地は州が、卸電力と州をまたぐ送電は米連邦エネルギー規制委員会が管轄する。テキサス州や北東部は発電と小売りを自由化した一方、南東部や北西部では発電から小売りまで1社が担う垂直統合型の電力会社が今も地域を独占する。
日米の蓄電池の動かし方の違いの一つは、価格が決まる時間の刻みと地点の細かさにある。日本では小売電気事業者や発電事業者が30分単位で計画を出し、実際の需要や発電と一致させる「計画値同時同量」が義務づけられ、ずれた分にはインバランス料金がかかる。JEPX も1日を30分ずつ48コマに分けて取引する。JEPX の公式データを編集部が集計すると、2025年度のシステムプライスの平均は1kWhあたり11.06円で、日ごとの高い8コマの平均と安い8コマの平均の差 (4時間の値差) は平均8.10円だった。テキサス州の系統運用機関 ERCOT は、送電網の接続点ごとの地点別限界価格 (以下、地点別価格) を原則5分ごとに出し、15分単位で精算する。地点別価格は、その地点で需要が1単位増えたときに追加でかかる費用で、送電線が混み合うと地点ごとに価格が分かれる。
米国の大型蓄電池は5年半で約35倍に、テキサスでは調整力の価格が大きく下がった
米エネルギー情報局の発電設備の月次調査 (2026年7月版) を編集部が集計すると、米国の大型の蓄電池の出力は、2020年末の約152万kWから2026年7月の約5,331万kWへ約35倍になった。州別ではテキサスが約1,827万kWで平均1.64時間分、カリフォルニアが約1,626万kWで平均3.42時間分の電気をためられる。どちらも、太陽光発電所に併設する電池と、発電所に併設しない大型の電池が中心だ。
放電時間の差の主な理由の一つは、供給力の扱いの違いだ。テキサスには供給力そのものに対価を払う仕組みがなく、短い時間の高値を狙う電池が多い。カリフォルニア州は電気の小売事業者に供給力の確保を義務づけ、4時間続けて放電できる電池なら出力の全量を供給力として数えてきたため、放電時間の長い電池が選ばれてきた。2025年からは、月ごとに最も厳しい日の24時間それぞれで供給力を示す方式に変わり、電池を満たすための充電用の電気も確保していることを示す必要がある。
テキサスでは、周波数を保つための調整力の価格が大きく下がった。ERCOT の市場監視を担うポトマック・エコノミクスの2025年の年次報告によると、前日市場で決まった調整力の価格の年平均は、2023年6月に始まった緊急時予備力が1MWhあたり73.18ドル (2023年6〜12月) から2.65ドル (2025年) に、応答予備力が21.04ドル (2023年) から2.74ドル (2025年) に下がった。報告は2024年から2025年にかけての低下について、蓄電池の増加を理由の一部に挙げる。調整力は、2023年には蓄電池にとって単価の高い市場だった。
カリフォルニア州の系統運用機関の市場監視部門によると、管内で1年を通して動いた蓄電池の市場からの純収益 (供給力の契約収入を除く) は、1kWあたり年103ドル (2022年)、78ドル (2023年)、53ドル (2024年) と下がった。2024年の低下の主な理由は夕方のピーク時の電力価格と需要の低下で、同年の市場収益の約82%は、安く充電して高く売る電力の販売から得ていた。
日本の蓄電池は3つの市場の入札に、長期オークションと補助金が加わる
日本の系統用蓄電池の収入は、JEPX での値差、需給調整市場、容量市場の3つが中心だ。需給調整市場は、送配電事業者の指令に応じて出力を増減できる幅 (ΔkW) を確保しておくことに対価を払う市場で、価格は1ΔkWを30分確保するごとの円で表す。蓄電池の応札が多い一次調整力は、10秒以内に応答して5分以上続ける商品で、電力需給調整力取引所によると、2025年度の平均落札単価は3.93円 (月ごとの平均で2.85〜4.77円) だった。実際に発動した電力量 (kWh) は、一次調整力だけを単独で落札した場合を除き、別に精算される。容量市場は4年後に電気を供給できる能力 (kW) に対価を払う市場で、2029年度に供給する分の約定価格はエリアごとに1kWあたり年12,388〜15,112円だった。蓄電池は連続3時間以上動けることが基本の条件になる。
需給調整市場の価格は入札で決まり、国は上限価格と募集量を決める。一次調整力・二次調整力①・複合商品の上限価格は、前日に取引する方式へ移る前は19.51円だったが、2026年3月の移行で15円に、9月1日の受け渡し分から10円になった。国の審議会は、前日取引への移行後も競争が改善しなければ、15円から10円、7.21円などへ段階的に下げる方針を決めていた。7月14日の電力安定供給ワーキンググループの資料によると、移行後も応札は募集量に届かず、上限に近い高値でも一定量が約定していた。5月9日から7月3日までの複合商品では、14円を超える約定は量では全体の約3%だが、調達費用では約17%を占めた。一次調整力で14円を超えた応札は、4月11日から7月3日までの3つの期間のいずれも8割以上が蓄電池だった。上限の引き下げは、この高値の部分を削る。事業者への聞き取りでは、蓄電池と VPP は他の市場の収益と比べたうえで、価格を下げて応札を続けるとの回答が多かった。
新設の設備には長期脱炭素電源オークションもある。落札すれば原則20年間、応札した価格の容量収入を得られる代わりに、他の市場の収入から可変費を差し引いた収益の約9割を後から返す。蓄電池はこれまで3回の入札で計371万kW (109.2万kW・137.0万kW・125.1万kW) が落札された。2025年度の第3回では、1日1回以上、連続6時間以上放電できることが条件になり、リチウムイオン蓄電池では、日本以外の1つの国・地域で製造したセルの落札容量が、リチウムイオン蓄電池の落札容量全体の30%未満に制限された。何時間放電できる電池が選ばれるかを制度の条件が決める点は、カリフォルニア州と同じだ。導入の補助金もあり、環境共創イニシアチブ (SII) が執行する国の系統用蓄電池の補助金は、2022年度の補正予算から2025年度までに82件・907.6億円の交付が決まった。
日本の課題は送電網への接続の遅れだ。資源エネルギー庁が2026年8月6日の審議会に出した資料によると、高圧以上の系統用蓄電池は2026年3月末で、接続検討の受付が1億9,114万kW、契約申込みが3,527万kW に達したが、実際につながったのは84万kW (1年前は23万kW) だった。接続検討は申込みの前の段階で、すべてが接続に至るわけではない。収入の見通しも立てにくい。上限価格は半年の間に2度下がり、さらに下がる余地も残る。同じ審議会の資料によると、九州エリアでは2025年度に、太陽光と風力で発電できた量の5.8%を出力制御で止め、全国の制御量は20.2億kWh にのぼった。事業の収支の細部は、蓄電事業の体系解説と系統用蓄電所41社の比較で扱っている。
IRAの蓄電池の税額控除は2033年着工分まで満額、太陽光と風力は着工と稼働の期限で打ち切り
インフレ抑制法 (IRA) は2022年に成立し、設備への投資額に応じた投資税額控除と、発電量に応じた生産税額控除を柱に、再エネと蓄電池への優遇を長期で定めた。米内国歳入庁によると、2025年以降に稼働した設備の投資税額控除は投資額の6%が基本で、地域の標準的な賃金を払い、見習い工を一定割合雇う要件を満たすと5倍の30%になる。鉄鋼は全量、工業製品は費用の一定割合以上を米国産にすると10ポイント、石炭火力の閉鎖などがあった地域に置くと10ポイントが加わり、蓄電池は最大で投資額の50%を控除できる。国の割り当てを受けた小規模な太陽光と風力には低所得地域向けの加算 (10〜20ポイント) もあり、すべてを満たせば計算上は60〜70%になる。
| 項目 | IRA 成立時 (2022年) | 2025年7月の改正後 |
|---|---|---|
| 蓄電池の控除 | 排出量の目標に届くまで満額。縮小は早くても2034年着工分から | 2033年着工分まで満額、2034年75%、2035年50%、その後0 |
| 太陽光・風力の控除 | 蓄電池と同じ | 2026年7月4日までの着工か、2027年末までの稼働に限る |
| 懸念国の企業からの調達 | 条件なし | 2026年以降の着工から、懸念国の企業以外からの調達費の比率に下限を設け、毎年5ポイント上げる。蓄電池は55%から75%へ、発電設備は40%から60%へ |
| 控除の売却 | 第三者に現金で売れる | 売却は残り、懸念国の企業 (特定外国事業体) への売却を禁止 |
IRA は、満額を保つ期間の基準となる年を、2032年か、発電部門の排出量が2022年の25%以下になった年の遅い方としていた。2025年の改正はこれを2032年に固定し、排出量による延長はなくなった。調達の条件は法律 (内国歳入法7701条) に書かれ、米財務省と内国歳入庁は2026年2月12日に計算方法の暫定指針を出した。懸念国は中国、ロシア、北朝鮮、イランで、控除を受ける側がその影響下にある企業なら、控除そのものを受けられない。太陽光と風力の着工の判定について、内国歳入庁は2025年8月の通知で、現場や工場で実際に工事を始めたかで判断する方法だけを認め、費用の5%を支出すれば着工とみなす従来の方法を、出力1.5MW以下の小さな太陽光を除いて使えなくした。
IRA 以前は、蓄電池が控除を受けるには太陽光発電と直接つなぎ、充電する電気の75%以上を太陽光から取る必要があった。IRA は発電所に併設しない蓄電池にも控除を認めた。テキサスでは IRA 以前から電池だけを変電所の近くに置く案件が増えていたが、控除が加わり、長期の売電契約を結ばずに市場で売って収益を上げる案件の採算は良くなった。投資額の30%以上が戻る見通しが立てば、事業の収入を返済の原資にするプロジェクトファイナンスも組みやすい。
資金の集め方も変わった。以前は控除を使い切れる大企業に出資してもらう「タックス・エクイティ」の形が主で、特別目的会社を間に置く必要があり、仕組みが複雑で手数料もかさんだ。IRA は、控除を第三者に現金で売ることと、自治体や非営利団体が控除額を現金で受け取る「直接支払い」を認めた。IRA は太陽光にも10年間の発電量に応じた生産税額控除を選べるようにし、日照が良く発電量の多い地域では、投資額に応じた控除より総額が大きくなる場合がある。米官報によると、生産税額控除は1kWh あたり、要件を満たす場合で2023年が2.75セント、2025年が3セント (満たさない場合は0.55セントと0.6セント) だった。
米国内で太陽光パネル、インバーター、架台、電池セルを作るメーカーには、先端製造の税額控除 (45X) がある。輸入品にかかる関税と並び、国産化の加算10ポイントも、発電事業者が米国産の機材を選ぶ理由になる。2025年の改正で、風力の部品は2027年末より後の販売分が対象外になり、部品の製造にも懸念国の企業の関与を制限する条件が付いた。地域の住宅や小規模事業者に電気を分けるコミュニティソーラーは、低所得地域の加算の対象になりうる。改正法は、住宅の屋根の太陽光や家庭用蓄電池 (3kWh 以上) を含む個人向けの控除 (25D) も、2025年末までの支出で打ち切った。
VPPの稼ぎ方、日本は調整力の市場と需要家との契約、米国は卸市場と電力会社の制度
VPP (仮想発電所) は、太陽光発電、蓄電池、電気自動車、工場の自家発電などの分散型の設備をまとめ、1つの発電所のように制御する仕組みだ。この役を担うのがアグリゲーターで、日米とも分散型の設備の電気を市場で売り、収入にする目的は同じだが、制御の方法と稼ぎ方が違う。
日本は2層の構造をとる。資源エネルギー庁の用語では、需要家の設備を遠隔で制御して電力を束ねるのがリソースアグリゲーター、そのリソースアグリゲーターが束ねた電力量をさらに集め、一般送配電事業者や小売電気事業者と直接取引するのがアグリゲーション・コーディネーターだ。国は2015年3月にアグリゲーター事業の指針を定め、改定を重ねて直近では2025年11月19日に改定した。電力を束ねて市場に出す特定卸供給事業者の届出は、2026年9月1日時点で172者にのぼる。
| 取引先 | VPP が担う役割 (資源エネルギー庁の例) |
|---|---|
| 一般送配電事業者 | 調整力の供出、電力品質の維持 |
| 小売電気事業者 | インバランスの回避、供給力の提供 |
| 再エネの発電事業者 | 出力制御の回避 |
| 需要家 | 電気料金の削減、再エネの有効活用 |
束ねる設備は、自家発電設備、照明、空調、生産設備、ヒートポンプ給湯器 (家庭用のエコキュートなど)、燃料電池を含むコージェネレーションシステム、太陽光発電、蓄電池、電気自動車に及ぶ。制御の中心は、計画値同時同量を守ることと、工場などの需要を抑えるデマンドレスポンスだ。デマンドレスポンスでは、要請がなければどれだけ電気を使っていたか (ベースライン) を正確に算出し、そこから確実に需要を減らす (または増やす) 制御が要になる。電力広域的運営推進機関の2025年9月26日の資料によると、需給調整市場では2026年度から、低圧で受電する家庭や小さな店舗の設備も、受電点で測る形で全商品に参加できることになった。設備ごとに電力量を測る「機器個別計測」は、次世代スマートメーターを付けた低圧の設備から2026年度に始まり、高圧 (1,000kW未満) の設備は2027年度から順次始まる見通しだ。
日本のアグリゲーターの収入は、需給調整市場の ΔkW の対価と発動した電力量の精算、容量市場の kW の対価、JEPX での取引やインバランスの回避から成る。そこから、協力する工場やビルに、契約容量に応じた固定報酬と、実際に制御したときの実績報酬を払う形がある。補助金を使って蓄電池やエネルギー管理システムを安く入れてもらい、代わりに数年間はアグリゲーターが制御する、機器の販売やリースと組み合わせた形もある。説明のための仮の数字として、市場からの収入を100 (卸電力市場40・需給調整市場40・容量市場20) とし、アグリゲーターの手数料を20%とすると、設備を持つ需要家に80、アグリゲーターに20が残る。実際の配分は契約で決まり、公表された例は少ない。
米国の転機は、米連邦エネルギー規制委員会が2020年9月17日に出した命令2222号だった。命令は、分散型の設備の集まりを卸市場に参加できる事業者として扱うよう各地の系統運用機関に求め、最低規模を100kW 以下とした。家庭の蓄電池や電気自動車も、束ねれば卸市場に参加する道が開けた。実施の時期は系統運用機関ごとに違う。テスラの案内によると、同社の自動入札ソフト Autobidder は、機械学習と数値最適化で価格・需要・発電量を予測し、前日市場やリアルタイム市場に自動で入札する。電力の販売、調整力、供給力、送配電網向けのサービス、相対契約を同時に組み合わせ、保証や保守契約への影響も含めて1回ごとの動作の損得を計算する。扱う規模は、家庭の電池の集まりから10万kW級の大型設備までに及ぶ。複数の収入をこうして組み合わせることを、業界では価値の積み上げ (バリュー・スタッキング) と呼ぶ。
家庭の電池の例は、テスラの利用者向けの案内で分かる。カリフォルニア州の電力会社パシフィック・ガス・アンド・エレクトリック (PG&E) の緊急時需要削減制度に参加すると、家庭用蓄電池 Powerwall がふだんより多く放電した電力量1kWh につき、利用者は2.00ドルを受け取る。テスラは、1回の目安を1台で最大16ドル、発動の多い夏は1台あたり合計100〜450ドルとし、2024年以降は毎年7回以上の発動があるとしている。テスラの計算例では、容量13.5kWh の Powerwall 1台を、停電に備えて20%を残して使うと10.8kWh を出せる。その時間帯にふだん家で使う3kWh を引いた7.8kWh に2ドルを掛けると、1回15.60ドルになる。テスラの案内には利用者への支払いだけが書かれ、テスラの取り分の記載はない。電力会社が利用者の持つスマートサーモスタット (米グーグルの Nest など) や蓄電池を登録させ、ピーク時の需要削減に対価を払う型の制度 (BYOD) もある。設備を持たずに制御ソフトを電力会社に使用料を取って提供する形もあり、米アップライトが2023年12月14日に買収を発表した米オートグリッドがその例だった。
日本の需給調整市場と PG&E のこの制度は、同列には比べられない。需給調整市場は送配電事業者が調整力を買う卸の市場で、米国で対応するのは ERCOT などの調整力の市場だ。PG&E の制度は電力会社が利用者に払う需要削減の報酬で、対価も確保した幅ではなく、放電した電力量に払われる。
PPAと太陽光、日本は屋根上の第三者所有とFIP、米国はバーチャルPPAと蓄電池の併設
PPA (電力購入契約) は、企業や自治体などの需要家が発電事業者から再エネの電気を長期で買う契約で、脱炭素の手段として企業に広がった。オンサイト PPA では、PPA 事業者が需要家の屋根などに設備を置き、設置と維持管理をすべて負担する。需要家は初期費用を負わず、発電された電気のうち使った分の料金を払い、足りない電気は電力会社から買う。一般的な契約では、余った電気は契約期間中は PPA 事業者が電力会社に売って収入を得て、期間が終わった後は設備を引き継いだ需要家の判断で売れる。日本では工場や店舗が屋根を貸して PPA 事業者が設備を置く「第三者所有モデル」が広がり、遠くの発電所から送電網を通して買うオフサイト PPA は大企業を中心に進む。
米国では住宅向けでも、米ソーラーシティ (現在のテスラのソーラー事業) がリースや PPA で早くから市場を切り開いた。遠隔地の発電所と結ぶオフサイト PPA では、米アマゾン、米グーグル、米メタなどの巨大IT企業が、データセンターの電力を確保するために大型の契約を重ねてきた。企業の再エネ調達では、電気の現物は発電事業者が市場で売り、契約で決めた固定価格と市場価格の差額を精算して、需要家は再エネ証書などの環境価値を受け取るバーチャル PPA が使われる。日本では、この差金決済が商品先物取引法の許可などの対象になるかが規制改革の要望として挙がり、経済産業省は2022年11月11日、環境価値の移転が確認できるなどの条件のもとで、今の法律のままで取引できるとの考えを示した。国内の事例はまだ少ない。
太陽光の売電の仕組みは、日本では固定価格から市場連動へ、米国では州のネット・メータリングの見直しへ動いている。日本は2022年4月に FIP 制度を始めた。発電事業者は電気を市場で売り、国があらかじめ決めた基準価格と市場価格をもとにした参照価格の差額を上乗せ (プレミアム) として受け取るため、上乗せの額は市場価格とともに変わる。固定価格買取制度 (FIT) の安定した収入からの移行が進む。平地が少なくメガソーラーの適地は減ったため、屋根上、駐車場の屋根 (カーポート)、農地の上に置く営農型など、分散型が中心になる。家庭は自家消費と余剰電力の売電が基本で、買い取り期間を終えた「卒FIT」の家庭は蓄電池と組み合わせた自家消費へ移っている。
米国は砂漠や広い平地に数十万kWから100万kW級の大型太陽光を建てやすく、資金は投資税額控除を使うタックス・エクイティが支えてきた。家庭向けは、余った電気でメーターを逆回転させて差し引くネット・メータリングで広がった。カリフォルニア州の公益事業委員会は2022年12月15日の決定で、PG&E など州内の大手3電力の管内で、2023年4月15日以降に接続を申請した太陽光などの売電を、電力会社が他から電気を買う場合の費用 (回避可能原価) で評価する制度 (ネット・ビリング、通称 NEM3.0) に切り替えた。昼の売電の単価が下がり、夕方の高い時間帯まで電気をためておく方が得になった。米エネルギー情報局が2024年7月に公表した分析によると、カリフォルニア州で新たに設置された住宅用太陽光のうち蓄電池付きの比率は、2023年10月の2割強から2024年4月に5割を超えた。既設を含めた住宅用全体の設備容量でみると、蓄電池付きは約9%にとどまる。
米国の大型蓄電池の急増は、IRA の税額控除と市場価格の組み合わせが後押しした。改正後も蓄電池の控除は条件付きで残り、今後の投資を支える。ただしテキサスの調整力の価格は電池の増加とともに下がり、カリフォルニアの電池の市場収益も減った。日本の蓄電池と VPP の収入は、JEPX の値差に加え、国が上限と募集量を決める需給調整市場と容量市場の入札、長期脱炭素電源オークションの条件で決まる。上限価格は10円に下がり、長期オークションは6時間の放電を求める。契約申込み済みの3,527万kW のうち、どれだけが実際に送電網につながるかも、日本の蓄電事業とアグリゲーターの収入の行方を左右する。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。

















💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました