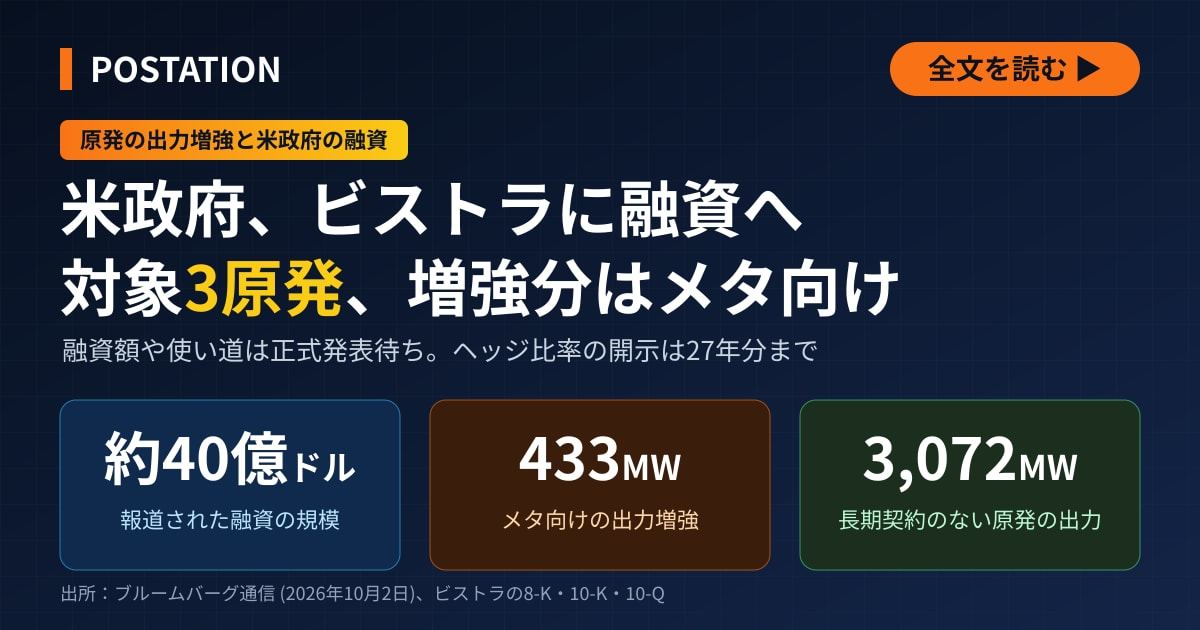
米政府が融資すると報じられたビストラの3原発では、同社が1月に米メタと結んだ20年間の電力購入契約に、計433MWの出力増強が盛り込まれている。報道は増強の規模も、融資の具体的な使い道も伝えていない。
米ブルームバーグ通信は2026年10月2日、関係者の話として、トランプ政権が米電力大手ビストラに約40億ドルを融資する計画だと報じた。対象はオハイオ州のペリー原発とデービス・ベッセ原発、ペンシルベニア州のビーバーバレー原発で、融資は3原発の出力増強に充てられる。同通信は、増強の規模はまだ明らかになっていないと伝えた。投資情報サイトのインベスティング・ドットコムによると、ビストラの株価は報道を受けて同日、下げ幅を縮めた。融資のうちどれだけをメタ向けの増強分433MWの工事に充てるのかは、正式発表を待つ必要がある。
3原発で計433MW増強、全量をメタに供給
ブルームバーグ通信によると、ライト米エネルギー長官が早ければ10月5日 (月曜) にもクリーブランドの北東にあるペリー原発を訪れ、融資を発表する見通しだ。米エネルギー省とビストラは、同通信のコメント要請に応じていないという。現時点で正式な発表はなく、金利などの融資条件も明らかになっていない。
出力増強とは、既存の原発の原子炉や発電設備を改修し、発電能力を高めることを指す。原発を新設するより早く供給を増やせる。ビストラが2026年1月に米証券取引委員会 (SEC) に提出した臨時報告書 (8-K) によると、メタとの契約期間は20年で、ビストラは計2,609MW分の電力を供給する。稼働中のペリー (1,268MW) とデービス・ベッセ (908MW) の計2,176MWに、3原発の増強分433MWを合わせた規模だ。
| 発電所 | 州 | 現在の出力 | 増強分 | 増加率 |
|---|---|---|---|---|
| ペリー | オハイオ | 1,268MW | 213MW | 16.8% |
| デービス・ベッセ | オハイオ | 908MW | 80MW | 8.8% |
| ビーバーバレー (2基) | ペンシルベニア | 1,872MW | 140MW | 7.5% |
現在の出力は2025年12月期の年次報告書 (10-K) の数値で、ビーバーバレーは1号機 (939MW) と2号機 (933MW) の合計だ。増加率は編集部が算出した。稼働中の2原発は2026年末にメタへの供給を一部始め、2027年末までに全量を供給する。増強分は2031年までに一部、2034年末までに全量を供給する予定だ。ビストラは1月の発表で、企業との電力購入契約に基づく原発の出力増強としては米国最大だと説明した。工事は約9年に及び、約3,000人の雇用を生むとしている。契約は、3原発が2度目の運転認可の更新を受けるうえでも追い風になる。現在の運転認可の期限は、ビーバーバレー1号機が2036年、デービス・ベッセが2037年、ペリーが2046年、ビーバーバレー2号機が2047年だ。
増強分は売り先が決まり、融資で資金を集めやすく
メタは増強分の電力を、供給力の対価も含めて20年間買い取る。8-Kによると、契約には発効条件や工事の各段階の期限が定められており、契約を解除できる場合もある。売り先と価格の見通しが立った増強工事に政府の融資が付けば、ビストラは資金を調達しやすくなる。同じ8-Kによると、増強の投資額には、運転認可の更新を申請する前に予定していた設備の長寿命化の費用も一部含まれる。
政府の融資の条件と比べる目安になるのが、ビストラが市場で発行した社債の利率だ。10-Kによると、子会社のビストラ・オペレーションズは2026年1月、利率4.7% (2031年満期) と5.35% (2036年満期) の担保付き社債を発行した。ビストラ・オペレーションズは9月にも、2057年満期の劣後債を計15億ドル発行している。ビストラが9月24日に提出した8-Kによると、当初の利率は8億5,000万ドル分が7% (2032年3月まで)、6億5,000万ドル分が7.25% (2037年3月まで) で、その後は5年ごとに米国債の利回りを基に見直される。見直し後の利率は当初の水準を下回らない仕組みだ。劣後債は弁済順位が低く、利払いを1回につき最長10年繰り延べることもできるため、担保付き社債より利率が高い。ビストラがSECに提出した目論見書によると、劣後債で調達した資金は主に優先株の償還に充てる予定で、出力増強は使い道に挙がっていない。主幹事5社には、みずほ証券の米国法人と、三菱UFJフィナンシャル・グループ傘下の米証券会社 (MUFGセキュリティーズ・アメリカズ) が入った。
報じられた約40億ドルを増強分の433MWで割ると、単純計算で1kW当たり約9,200ドルになる。融資の使い道の内訳は明らかでなく、設備の長寿命化など増強以外の費用が含まれる可能性もある。このため約9,200ドルは1kW当たりの工事費そのものではなく、融資の規模をつかむための概算にすぎない。
市場が懸念する3点、開示資料で検証
融資の報道後も、市場ではビストラの業績について3つの懸念材料が指摘されている。テキサス州の電力市場ERCOTでの卸電力価格の低迷、ヘッジ比率の低下、米東部の電力市場PJMの容量オークションで約定価格に上限が設けられていることだ。3つともビストラの開示資料の数字で裏付けられるが、どの時期と比べるかで程度には差がある。
ビストラの2026年4〜6月期の四半期報告書 (10-Q) によると、ERCOT北部の卸電力の指標価格は平均で1MWh当たり30.20ドルと、前年同期の32.02ドルを下回った。西部は24.71ドルと、前年同期の31.44ドルから大きく下がった。1〜6月の平均でみると、北部は31.19ドルで、前年同期 (31.46ドル) とほぼ横ばいだった。下落が目立つのは西部で、前年同期の30.79ドルから27.12ドルに下がった。
ヘッジ比率は、想定発電量のうち、先物などで販売価格をあらかじめ固定した分が占める割合を指す。ビストラはこの比率を地域別・電源別に開示している。2026年6月末時点で、2026年7〜12月分はいずれも98〜100%だった。翌2027年分は次の表のとおりだ。
| 地域・電源 | 2027年分 (26年6月末時点) | 2027年分 (26年3月末時点) | 2026年分 (25年6月末時点) |
|---|---|---|---|
| テキサスの原発・再エネ・石炭 | 100% | 100% | 100% |
| 東部の原発・再エネ・石炭 | 74% | 68% | 88% |
| テキサスのガス火力 | 69% | 59% | 82% |
同じ2027年分を3月末と6月末で比べると、東部の原発・再エネ・石炭は6ポイント、テキサスのガス火力は10ポイント上がった。一方、1年前に開示された翌年分と比べると低い。2025年6月末時点の2026年分は東部の原発・再エネ・石炭が88%、テキサスのガス火力が82%で、今回の2027年分 (74%、69%) はこれを下回る。ヘッジ比率の低下という懸念は、1年前の同じ時点と比べた場合に裏付けられる。
PJMは米東部・中西部の13州と首都ワシントンの送電網を運営し、管内の人口は約6,700万人に上る。2026年7月14日の発表によると、2028〜29年度分の容量オークションの約定価格は、上限の1MW・1日当たり325ドルに達した。上限は米連邦エネルギー規制委員会 (FERC) が承認したもので、前年度の上限 (333.44ドル) より2.5%低い。価格に上限と下限を設けてから3回目のオークションだった。調達できた容量は、供給力不足が起きる頻度を10年に1回に抑える基準 (信頼度基準) を6,831MW下回った。前年度も約6,500MW不足していた。それでも価格は上限で頭打ちとなった。10-Qによると、ビストラが落札した計10,924MWの価格も、すべての地域で1MW・1日当たり325ドルだった。容量市場の仕組みは、蓄電事業の体系解説「容量市場」で詳しく説明している。
長期契約のない3,072MW、売値は市場価格に左右される
10-Kによると、ビストラが持つ原発は6基で、出力は計6,448MWだ。ビストラは2025年9月、テキサス州のコマンチピーク原発 (2基、各1,200MW) の電力のうち1,200MW分を20年間売る契約を、米アマゾン・ウェブ・サービスと結んだ。メタと契約したペリーとデービス・ベッセの既存の出力2,176MWと合わせると、長期契約で売り先が決まった出力は計3,376MWで、全体の52.4%にあたる。残る3,072MWは、ビーバーバレーの既存の出力1,872MWと、コマンチピークのうちアマゾンとの契約に含まれない1,200MWだ。この3,072MWには長期契約がなく、ビストラが卸電力市場や自社の電力小売り事業を通じて販売している。販売価格の一部は先物などであらかじめ固定している。
増強分の433MWは、全量がメタとの契約の対象だ。ビーバーバレーでメタに供給するのは増強分の140MWだけで、既存の1,872MWはPJMの卸電力市場などで販売する。融資の使い道にビーバーバレーの設備の長寿命化が含まれても、この1,872MWとコマンチピークの1,200MWの売り先や価格は変わらない。ヘッジ比率は原発ごとには公表されていない。コマンチピークを含むテキサスの原発・再エネ・石炭の区分は2027年分まで100%、ビーバーバレーを含む東部の原発・再エネ・石炭の区分は2027年分が74%で、2028年以降の分は開示されていない。既存の原発は2032年まで、発電量1MWh当たり最大15ドルの生産税額控除を受けられる。控除は電力の販売価格が低いほど大きくなる仕組みで、価格下落の影響を一部和らげる。
融資額・金利・使い道は正式発表待ち
融資額や金利、期間、使い道は、エネルギー省とビストラが正式に発表するまで明らかにならない。特に、資金をメタ向けの433MWの出力増強だけに充てるのか、設備の長寿命化や改修にも使うのかで、融資の性格は変わる。報道どおり出力増強に充てるなら、電力の買い手が決まっている増強工事に政府の資金が付き、実現の可能性は一段と高まる。一方、長期契約のない3,072MW分の電力は、先物などで価格を固定した分を除き、ERCOTとPJMの市場価格に左右される。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。





💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました