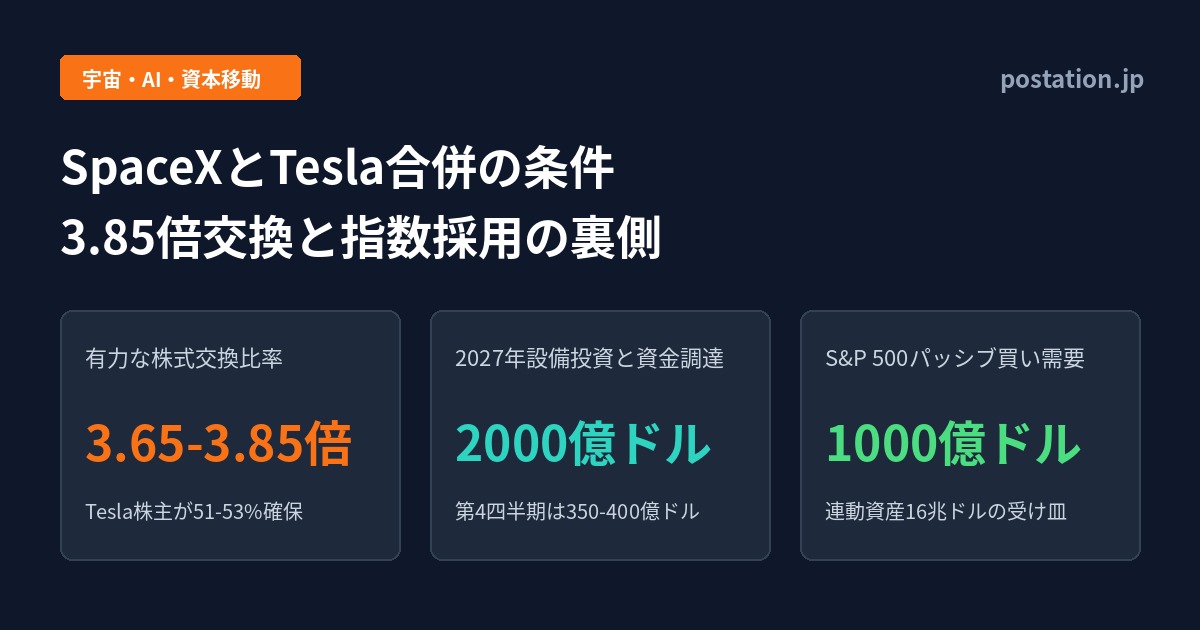
SpaceXとTeslaの合併交渉は、Tesla株1株に対しSpaceX株3.65〜3.85株を割り当てて新会社の過半数を移す条件が最有力であり、S&P 500指数の採用枠を継承して約1000億ドルのパッシブ買い需要を取り込む構図にある。
SpaceXがTeslaとの合併でS&P 500指数の16兆ドル資金を狙う理由
米宇宙開発企業のSpaceXと電気自動車(EV)大手のTesla(テスラ)が、経営統合に向けた具体的な条件交渉を進めている。イーロン・マスク最高経営責任者(CEO)は2026年10月、自身が率いる両社の合併案を支持し、双方の取締役会に正式な検討を求めた。ブルームバーグの報道によると、事情に詳しい関係者は早ければ2026年12月にも合意が発表される可能性があると明かしている。電気自動車、人工知能(AI)、衛星打ち上げ、SNSに至るマスク氏の事業群を単一の企業体へ統合するこの構想には、人型ロボットや軌道上データセンター、さらには火星植民地といった巨額の先行投資を要する事業で技術の相乗効果を引き出す狙いがある。
しかし、資本市場の制度と資金還流の仕組みからこの合併を解き明かすと、もう一つの差し迫った動機が浮かび上がる。2026年6月に新規株式公開(IPO)を果たしたSpaceXが、単独では早期採用を拒まれた米国株の代表的なベンチマーク「S&P 500指数」へ、同指数の主要構成銘柄であるTeslaとの合併を通じて参入する経路である。
SpaceXが2026年6月に実施した記録的なIPOの際、主要指数を算出する機関の対応は真っ二つに分かれた。Nasdaq(ナスダック)は約8000億ドル(約120兆円)の運用資産が連動する「Nasdaq 100指数」へSpaceXを迅速に組み入れるため、指数算出の規則を変更して早期採用への道を開いた。一方、S&Pダウ・ジョーンズ・インデックスは逆の判断を下し、SpaceXのような超大型IPOを特例で受け入れるための規則変更を見送った。
S&P 500指数の採用基準は、対象企業に対して少なくとも1年間の公開市場での株式取引実績と、直近4四半期の合計で最終損益が黒字であることを求めている。SpaceXは2026年9月までの12カ月間の売上高が320億ドルに達し、2026年10月には四半期として初の最終黒字を計上したものの、上場からの経過期間と4四半期通算の黒字要件を現時点では満たしていない。アナリストの業績予想に基づけば、SpaceXが単独でこれらの基準をすべてクリアできるのは2027年半ばになる。これに対し、すでにS&P 500の主要構成銘柄であるTeslaと合併し、新会社がTeslaの指数採用枠を引き継ぐ形をとれば、1年間の待機期間を経ずにS&P 500へ組み入れられる可能性が生じる。S&Pの広報担当者は市場の憶測には言及しない方針を理由にコメントを控え、TeslaとSpaceXも取材要請に回答していないが、市場関係者の間では指数採用の可否が最大の焦点となっている。
なぜ約9000億ドルの資産を持つマスク氏が、わずか半年から1年の期間を待たずにS&P 500への早期採用を急ぐのか。その答えは、S&P 500指数に連動する16兆ドル規模のパッシブ(指数連動)運用資金の強制的な買い需要にある。Interactive Brokers(インタラクティブ・ブローカーズ)のチーフストラテジスト、スティーブ・ソスニック氏が指摘するとおり、米国の個人投資家が401(k)(確定拠出年金)や証券口座でS&P 500連動のインデックスファンドや上場投資信託(ETF)を保有していれば、運用担当者は企業の業績見通しや最終損益にかかわらず、指数の構成比重に応じて採用銘柄を機械的に買い増し、保有し続けなければならない。
TD Securities(TDセキュリティーズ)のリード・ノック氏の試算によると、SpaceXとTeslaの合併企業がS&P 500に追加された場合、インデックスファンドから約1000億ドルの新規の株式需要が生まれる。両社の合算価値は約3.5兆ドル規模に達し、S&P 500のなかで第5位の巨大企業となるため、他の構成銘柄の比重再配分を含めて市場全体に大きな資金移動を引き起こす。デューク大学のキャンベル・ハーベイ金融学教授は、合併企業が世界最大の企業になる可能性があり、世界で最も重要な指数から除外する論拠を立てるのは難しいと分析している。
法的な取引構造をみれば、S&P 500の地位を最も確実に維持する手法は、構成銘柄であるTeslaがSpaceXを買収する形式である。ただし、企業規模ではSpaceXの方が大きく、実態としてはSpaceXがTeslaを吸収する逆さ合併に近い構造となる。それでもアナリストらは、自動車メーカー側(Tesla)が買収される側になったとしても、指数の継続性と市場の代表性を保ち、投資家の不要な売買回転を最小限に抑える観点から、S&Pダウ・ジョーンズ・インデックスが合併後の新会社にTeslaの枠を維持させる強い論拠があるとみている。万一、合併企業がS&P 500から除外されれば、これまでTesla株を保有していたパッシブ運用ファンドは新会社の株式をすべて売却せざるを得なくなるため、指数採用の維持は合併成立の大前提となる。
株式交換比率3.65〜3.85倍の検算とマスク氏の実質負担率27%のカラクリ
両社の統合交渉において、最大の争点は「Tesla株1株に対してSpaceX株(ティッカー:SPCX)を何株割り当てるか」という株式交換比率である。TechCrunch(テッククランチ)の報道によると、マスク氏は2026年10月20日に開かれたSpaceXの決算説明会で、両社の取締役会に独立取締役で構成する特別委員会(スペシャル・コミッティー)がそれぞれ設置されたことを初めて開示した。設置の正確な時期は公表されていないが、両社の大株主であるマスク氏は利益相反を避けるため審議から外れており(利害関係人としての忌避)、現時点では合意された条件はないと説明している。一方で、Decrypt(ディクリプト)の報道によると、SpaceXが米証券取引委員会(SEC)に提出したForm 10-Q(四半期報告書)には、重要な企業再編には支配株主であるマスク氏の承認が必要であると明記されている。
したがって、合併条件は「Tesla側の特別委員会と機関投資家が納得する下限」と「SpaceX側の特別委員会が公正性意見書(フェアネス・オピニオン)を取得できる上限」の間の狭い領域で決着することになる。本稿の図1に示すとおり、交渉のテーブルには3つの段階が存在する。
具体的な財務データと発行済株式数を用いて、合併後の持株比率とマスク氏の実質的な負担額を検算しよう。StockAnalysisおよびYahoo Finance、Beinsureの集計データによると、2026年10月末時点のSpaceXの発行済株式数は135.8億株(IPO価格135ドルに対し10月30日基準で134.72ドル)、Teslaの発行済株式数は39.5億株(10月29日基準で403.30ドル)である。マスク氏が特別委員会の設置に言及する前の10月13日時点では、両社の市場実勢に基づく交換比率は約2.40倍だったが、10月末時点では2.97倍(403.30 ÷ 134.72 = 2.993、市場実勢比で約2.97倍)まで上昇している。
しかし、2.97倍の交換比率ではTesla株主の承認を得ることはできない。Teslaの個人株主にとって、過去の最高値圏である1株あたり約489〜499ドルの水準を超えることが心理的な防衛線となっているほか、近年は個人株主の比率が急減し、議決権の決定権を握る機関投資家が交換比率とガバナンス(企業統治)条件の双方を厳しく査定しているためである。SpaceX株が135ドル近辺で推移するなか、この最高値圏を突破して490〜520ドル相当の価値を提示するには、交換比率を3.65〜3.85倍に引き上げる必要がある。
ここで1つ目の検算として、交換比率に応じた新株発行数と合併後のTesla株主の持株比率を算出する。Teslaの発行済株式数39.5億株に対して交換比率 R でSpaceX株を割り当てると、新規に発行されるSpaceX株は 39.5億株 × R となり、既存の135.8億株と合わせた合併後の総発行済株式数は 135.8億株 + 39.5億株 × R となる。
- 下限案(交換比率3.30倍)の検算:新規発行株数は 39.5億株 × 3.30 = 130.35億株、合併後の総株数は 135.8億株 + 130.35億株 = 266.15億株 となる。Tesla株主の持株比率は 130.35 ÷ 266.15 = 48.98\%(約49%)にとどまり、過半数を割り込む。基準値に対するプレミアムは+11%(移転価値1750億ドル)にすぎず、株主総会での可決確率は50%未満とみられる。
- 有力案(交換比率3.65〜3.85倍)の検算:交換比率3.65倍では新規発行株数が 39.5億株 × 3.65 = 144.175億株、総株数が279.975億株となり、Tesla株主の持株比率は 144.175 ÷ 279.975 = 51.49\%(約51.5%)と過半数を超える。上限の3.85倍では新規発行株数が 39.5億株 × 3.85 = 152.075億株、総株数が287.875億株となり、Tesla株主の持株比率は 152.075 ÷ 287.875 = 52.83\%(約53%)に達する。プレミアムは+23〜30%、Tesla株主への移転価値は3700億〜4700億ドルとなり、Tesla株主が合併会社の過半数(51.5〜53%)を握ることで可決確率は70〜85%へ高まる。
- 確実案(交換比率4.1〜4.45倍+追加優遇条項)の検算:交換比率4.1倍では新規発行株数が161.95億株(総株数297.75億株、Tesla株主比率54.39%)、4.45倍では新規発行株数が175.775億株(総株数311.575億株、Tesla株主比率56.41%)となり、Tesla株主が54〜56%の明確な多数派を占める。プレミアムは+38〜50%(移転価値6000億〜7900億ドル)に達し、可決確率は90%以上となる。ただし、4.45倍を超える水準ではSpaceX側の特別委員会が投資銀行から公正性意見書を取得できなくなるため、4.45倍が実務上の絶対的な上限となる。
| 交渉シナリオ | 株式交換比率(TSLA 1株あたり) | 基準比プレミアム | 合併後のTesla株主比率 | Tesla株主への移転価値 | 株主総会での可決確率 |
|---|---|---|---|---|---|
| 下限案(Board floor) | 3.30株(約445ドル相当) | +11% | 49.0% | 約1750億ドル | 50%未満 |
| 有力案(Likely deal) | 3.65〜3.85株(約490〜520ドル相当) | +23〜30% | 51.5〜53.0% | 約3700億〜4700億ドル | 70〜85% |
| 確実案(Near-certain) | 4.10〜4.45株+追加条項(約550〜600ドル相当) | +38〜50% | 54.0〜56.0% | 約6000億〜7900億ドル | 90%以上 |
さらに、2つ目の検算として、なぜマスク氏が3.65〜3.85倍、あるいはそれ以上の高い交換比率を容認できるのかを、同氏の交差持株比率(クロスオーナーシップ)から立証する。マスク氏は現在、SpaceX株の約48%とTesla株の約20%を保有している。SpaceXがTesla株主に対して1ドルの買収プレミアム(移転価値)を支払う場合、SpaceX株主としてのマスク氏は自身の持分に応じて0.48ドル(48%)の価値流出を負担する。しかし同時に、マスク氏はTesla株を20%保有しているため、支払われたプレミアムのうち0.20ドル(20%)をTesla株主として自ら受け取る。
さらに合併後の新会社における持株比率の希薄化影響を差し引くと、マスク氏個人の純負担率(ネット負担)は買収プレミアム総額の約27%にまで圧縮される。例えば有力案で4000億ドルの価値移転が生じた場合でも、マスク氏個人の実質的な資産移転負担は約1080億ドルにとどまり、残り約73%はSpaceXの少数株主が負担する計算になる。マスク氏は過去にTwitter(現X)を買収した際にも約38%のプレミアムを支払って早期決着を図った実績があり、高めの比率を提示する動機が強い。つまり、交換比率の上昇に実質的な歯止めをかけるのはマスク氏ではなく、SpaceXの特別委員会と少数株主である。
2027年設備投資2000億ドルと軌道上データセンターの供給網・技術構造
SpaceXが2026年第3四半期(7〜9月期)に驚異的な業績成長を達成しながらも、資本市場で株式の評価が伸び悩み、結果として交換比率の引き上げを迫られている背景には、同社が直面する巨額の設備投資計画と需給の壁がある。CNBCの報道によると、SpaceXの2026年第3四半期決算は、売上高が前年同期比161%増の145.8億ドル、純利益が44億ドル(売上高純利益率30.18%)という好業績を記録した。それにもかかわらず、SpaceXの株式評価がIPO価格の135ドルをわずかに下回る水準で推移している要因は4つある。
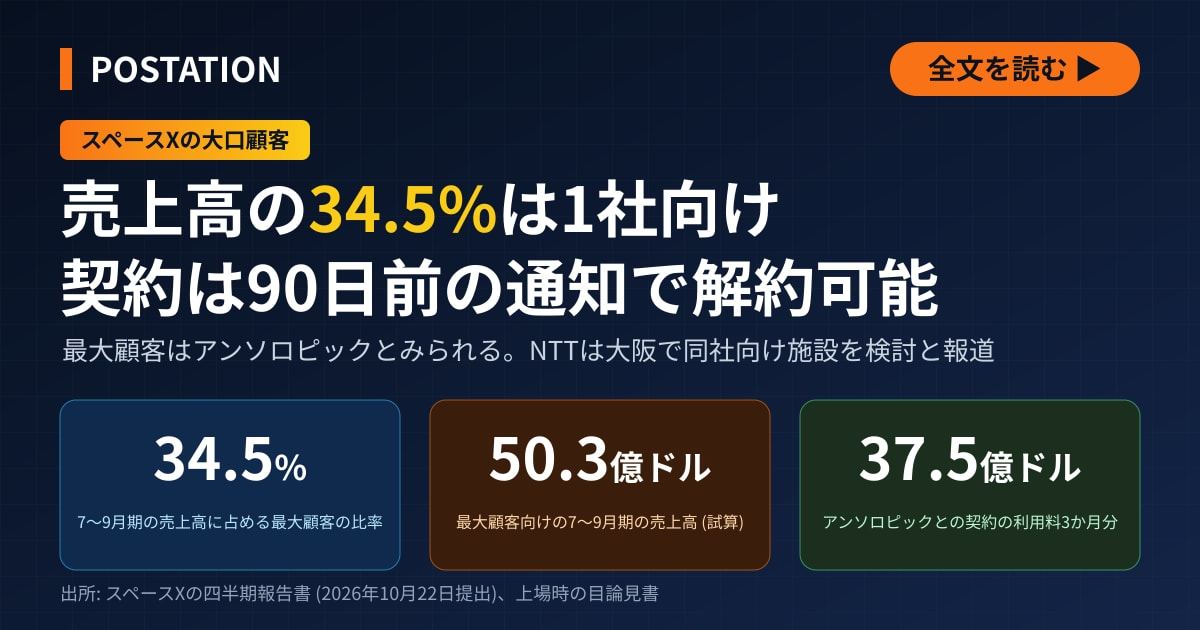
第1の要因は、ロックアップ(株式売却制限)解除に伴う需給悪化の懸念である。StockAlarmの集計によると、2026年12月8日に最大7億9760万株のロックアップが解除され、続く2027年6月12日にはマスク氏が保有する64億株のロックアップが解除される。合計で約72億株(発行済株式総数135.8億株の約53.0%)におよぶ潜在的な売り圧力が市場の上値を抑えている。第2の要因は、桁違いの設備投資(Capex)に伴う資金調達圧力である。SpaceXが示した2026年第4四半期(10〜12月期)の設備投資見通しは単四半期で350億〜400億ドルに達し、2027年通年ではさらに2000億ドル以上の追加資金調達が必要になる見通しが示されている。第3の要因は、金利の上昇局面において巨額の設備投資を継続するAI関連銘柄全体が市場で評価を切り下げられていること、第4の要因は、合併を見越した一部の投資家がSpaceX株を空売りしてTesla株を買う「合併アービトラージ(裁定取引)」を仕掛けていることである。本稿の図2に、この資金需要とパッシブ資金の還流構造を示す。
では、2026年第4四半期に350億〜400億ドル、2027年に2000億ドル超という、国家予算に匹敵する設備投資は具体的にどの技術工程に投じられるのか。一方のTeslaも米国でのEV需要の変動と海外市場での競争激化に直面し、トランプ米大統領のホワイトハウス復帰後に主要顧問となったマスク氏の政治姿勢の象徴ともなっていた電動ピックアップトラック「Cybertruck(サイバートラック)」の生産・販売を終了したばかりであり、両社ともに数十億ドル規模の現金を燃焼しながら次世代事業への転換を急いでいる。その中核にあるのが、SpaceXの大型ロケット「Starship(スターシップ)」による大量輸送を前提とした軌道上データセンター(AI演算衛星網)と、Teslaの自律走行車(ロボタクシー)および人型ロボット「Optimus(オプティマス)」の統合インフラである。
地上のAIデータセンターは現在、ギガワット(GW)級の電力確保と送電網の接続遅延、および水冷設備の環境制約という物理的なボトルネックに直面している。これに対し、高度500〜1000キロメートルの地球低軌道に構築する軌道上データセンターは、大気による減衰のない太陽光を24時間近く受光でき、地上の送電網の制約を完全に回避できる。この軌道上AI演算衛星の製造工程と断面構造には、地上用とは全く異なる3つの技術的急所が存在する。
第1に、宇宙用太陽電池の薄膜ヘテロ接合(HJT)化と出力重量比(W/kg)の引き上げである。従来の宇宙用太陽電池は高価な化合物半導体(ヒ化ガリウムなど)の多接合セルを用いていたが、数万基規模のAI演算衛星に数十キロワットから数百キロワットの電力を供給するには、コストと量産速度の面で限界がある。このためSpaceXは、結晶シリコン基板の表面に非晶質(アモルファス)シリコン薄膜をプラズマ化学気相成長法(PECVD)で積層するヘテロ接合(HJT)太陽電池を極薄ウエハー(厚さ50〜80マイクロメートル)で製造し、軽量なフレキシブル基板に実装する工程を採用している。大気圏外の強い放射線による結晶欠陥を防ぐため、透明導電膜(TCO)のスパッタリング工程と低温銀ペーストによる電極形成の歩留まり管理が死活問題となる。
第2に、宇宙空間における輻射放熱(ラジエーター)パネルの熱設計である。真空の宇宙空間では空気の対流による冷却が一切機能しないため、AIアクセラレータ(演算半導体)が発生させる高密度の熱は、すべて赤外線による熱輻射(ステファン・ボルツマンの法則に基づく絶対温度の4乗に比例する放射)だけで宇宙空間へ捨てなければならない。チップ背面のコールドプレートから二相流体ループ(アンモニアや代替冷媒の蒸発・凝縮潜熱を利用した熱輸送管)を通じて大型の展開式ラジエーターパネルへ熱を運び、太陽光は反射しつつ遠赤外線のみを高効率で放射する光学表面処理(高放射率コーティング)を施す工程が、演算能力の上限を決定づける。
第3に、衛星間光通信(OISL)と地上モビリティ網との直接通信である。軌道上のAI演算ノード同士を毎秒数百ギガビットのレーザー光通信で結ぶことで、宇宙空間に仮想的な超大型クラスターを形成し、地上のTesla車やOptimusへ低遅延で推論結果を配信する。
この宇宙・AI・ロボティクスの供給網を日米欧中の産業構造で比較すると、明確な非対称性が浮かび上がる。米国はSpaceXの打ち上げ能力とAI半導体設計で圧倒的な優位を握る一方、衛星量産に必要な真空成膜装置(PECVDやPVDスパッタ装置)や精密部材では欧州および日本の製造装置・素材メーカーに深く依存している。中国は地上の太陽光パネル量産で世界シェアの大半を占めるものの、米国の輸出管理規則や宇宙サプライチェーンの安全保障規制(ITAR等)により米国の軌道上データセンター網からは排除されている。
結果として、SpaceXが2027年に投じる2000億ドル超の設備投資資金の相当部分は、高耐放射線性の薄膜太陽電池封止材、宇宙用光通信の化合物半導体レーザーや光学レンズ、ラジエーター用の高熱伝導炭素繊維複合材(CFRP)、さらにはTeslaのOptimus関節部に不可欠な精密減速機(波動歯車装置)や高耐熱ネオジム磁石といった、日本の素材・電子部品・精密機械メーカーの供給網へと還流する構造になっている。Claudeを擁するAnthropic PBCがIPOを進め、OpenAIも2027年の上場が見込まれるなか、TMXグループ傘下VettaFiのブレント・レッドベター氏が「大型株指数は事実上のAI投資商品へと変化しており、集中リスクを高めている」と指摘するとおり、S&P 500を通じたパッシブ資金の流入は、そのまま日米欧のAI・宇宙ハードウェア供給網への設備投資原資として固定化される。
少数株主の68%賛成ハードルと2027年臨時株主総会に向けた交渉の行方
もっとも、この巨大合併が成立するまでには、企業統治と株主総会の手続きにおける高いハードルが待ち受けている。長期的な企業価値の推移を振り返ると、両社の株主間の利害対立は鮮明である。SpaceXの評価額はこの2年間で約5倍に急拡大したのに対し、Teslaは2024年後半の高値圏からほぼ横ばいで推移してきた。仮に2年前に両社が合併していれば、Tesla株主は合併後の新会社の約70%を取得できていた計算になるが、現在の3.75倍前後の交換比率では約52%にとどまる。モルガン・スタンレーなどの引受証券会社がSpaceX株に対して200ドル超の目標水準を掲げる強気な調査レポートを発行しているにもかかわらず、SpaceX株がIPO価格の135ドル前後で停滞しているため、Teslaの特別委員会は証券会社の目標値ではなく、現在の市場実勢を基準に厳しい交渉を行っている。
さらに重要なのが、Teslaの株主総会における議決権行使の算数である。Yahoo Financeの集計に基づくTeslaの発行済株式総数39.5億株のうち、合併承認には「議決権を行使した株主の過半数」ではなく「発行済株式総数の過半数(19億7500万株超)」の賛成が必要となる。つまり、投票の棄権や未行使は事実上の「反対票」としてカウントされる。
ここで3つ目の検算として、マスク氏以外の一般株主(少数株主)の間で必要となる賛成率を算出する。2025年のTesla年次株主総会における議決権行使率(出席率)は74%だった。マスク氏が保有する約20%の株式はすべて賛成に回るため、全体の過半数(50%超)を確保するには、残りの株主から全体の30%超に相当する賛成票を集めなければならない。投票に参加するマスク氏以外の株主は全体の 74\% - 20\% = 54\% であるため、そのなかで必要な賛成率は 30\% ÷ 54\% = 55.5\%(約51〜56%)となる。
しかし、もしTeslaの特別委員会が、2016年のSolarCity(ソーラーシティ)買収時と同様に、訴訟リスクを回避するため「利害関係のない株主の過半数(Majority-of-disinterested shareholders)」による承認を条件に課した場合、計算は一変する。マスク氏の20%分を除いた残り80%の株主のうち過半数(全体の40%超)の賛成が必要となるか、あるいは出席した独立株主(全体の54%)のなかで厳しい賛成基準が求められるため、投票する独立株主の間で必要な賛成率は約68%へと跳ね上がる。この「利害関係のない株主の過半数」条件が導入された場合、可決を確実にするには各段階の株式交換比率をさらに0.2〜0.3倍押し上げる必要が生じる。
また、買収通貨であるSpaceX株の価格変動に対する感応度も極めて高い。SpaceX株が10%変動するごとに、Tesla株の換算価値は約45ドル変動する。SpaceX株が150ドル未満の軟調な水準にあるうちに契約を締結すれば、Tesla株主に多くの株式数を割り当てて固定化することになるが、もしSpaceX株が150〜160ドルへ回復すれば、同じドル換算価値を提示する場合でも必要な交換比率は10〜15%低下する。その一方で、Tesla側には「交渉を急がずに待つ選択肢」がある。ロボタクシー事業の規模拡大が順調に進めば、2027年にTeslaの単独評価が切り上がり、交渉決裂時の基準水準(ウォークアウェイ・プライス)が上昇する。マスク氏が特別委員会の設置を開示して以降、交換比率はマスク氏にとって不利な方向へ動いており、交渉の遅れがマスク氏に有利に働くのはSpaceXの再評価がTeslaより速く進んだ場合のみである。
スケジュール面をみても、Teslaの年次株主総会は2026年12月初旬に予定されており、SECへの企業結合登録届出書(Form S-4)の審査と発効手続きを考慮すれば、12月の総会での採決は物理的に間に合わない。2026年内に基本合意が発表されたとしても、実際の承認採決は2027年の臨時株主総会に持ち越される公算が大きい。その際、交換比率を4.45倍の上限まで引き上げずに機関投資家の支配権喪失への反発を和らげる手法として、ロボタクシーやOptimusの業績達成に応じた条件付価値権(CVR)の付与、マスク氏が持つクラスB複数議決権株の期限付き廃止条項(サンセット条項)、Tesla株主枠の取締役会議席の確保、およびマスク氏のロックアップ期間延長といった追加のガバナンス条項が組み込まれるとみられる。
SpaceXとTeslaの合併交渉は、単なるマスク氏の事業群の看板統合ではない。株式交換比率3.65〜3.85倍によってTesla株主に新会社の過半数(51.5〜53%)を渡しつつ、S&P 500指数の採用枠を継承して1000億ドルのパッシブ買い需要を呼び込み、2027年に2000億ドル超を要する軌道上データセンターと自律ロボット供給網の巨額投資を資本市場の制度によってファイナンスする高度な資本工学である。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。







💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました