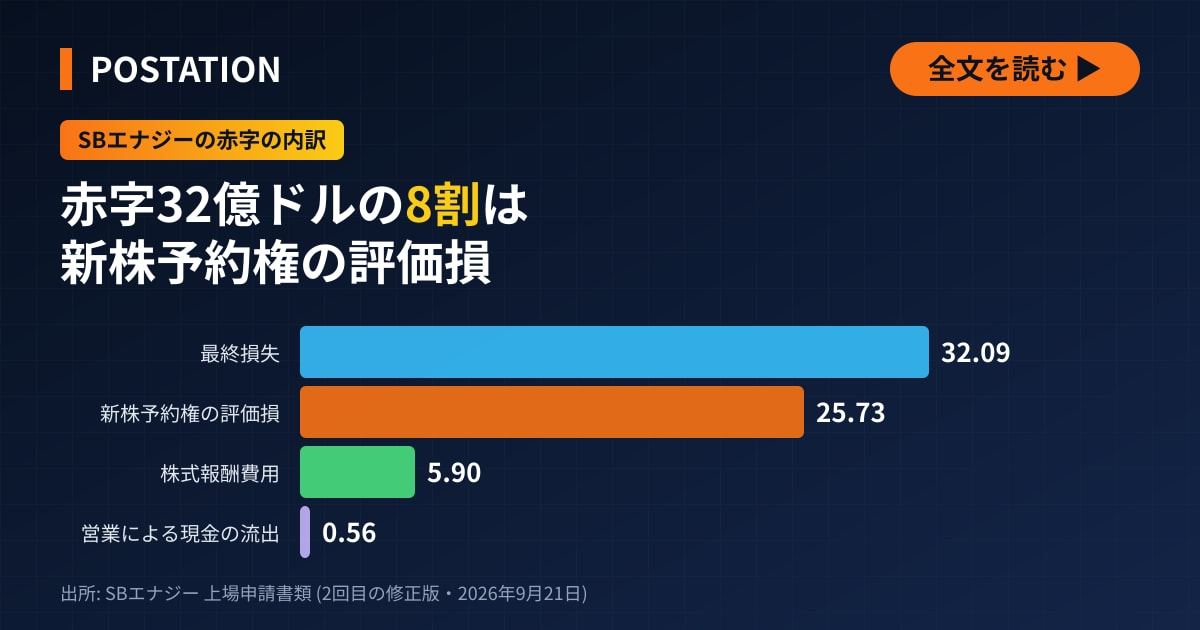
ソフトバンクグループ傘下の米SBエナジーが上場申請書類に記した2026年1〜6月期の最終損失32億ドルは、8割が新株予約権の評価損だった。上場は延期されたが、申請は取り下げていない。営業の現金収支は5,560万ドルの赤字だった。
SBエナジーは米国でAI向けのデータセンターと発電所を開発する会社で、2026年9月に米国での新規株式公開 (IPO) を延期した。稼働中のデータセンターが1つもないまま巨額の赤字を出しているという点が、報道で繰り返し取り上げられている。ただ、損益計算書を項目ごとに見ると、赤字の大半は現金の支出を伴わない会計上の費用である。一方で、その費用のもとになった新株予約権は、将来の賃料の割引と株主の持ち分の希薄化という形で負担を残す。懸念すべき点は、赤字の額のほかにある。
上場は延期されたが、申請書類は10月1日時点で取り下げられていない
米証券取引委員会 (SEC) の開示システムによると、SBエナジーは5月22日に非公開で上場を申請し、9月1日付で申請書類を公表した。9月4日に1回目、9月21日に2回目の修正版を提出している。2回目の修正版でも、公開価格の仮条件と募集株数の欄は空欄のままだ。10月1日時点で、9月21日より後の提出はない。上場申請の取り下げも届け出ていない。
英金融専門誌IFRは9月26日号で、同社が9月21日の週に投資家向け説明会を始める予定だったと伝えた。同誌によると、同社は評価額500億ドルで少なくとも50億ドルを調達する考えだったが、事前の需要調査で投資家が示した評価額はこれを下回り、主幹事は評価額の隔たりが埋まるまで説明会の開始を見合わせている。米紙ニューヨーク・タイムズの報道として伝えられたところでは、上場の時期は9月から10月中旬以降にずれ込んだ。上場後もソフトバンクグループが議決権の過半を持つ。延期の経緯と受注残高の中身は上場延期と受注残高を扱った記事で詳しく報じた。
最終損失32億ドルの8割は、オープンAIに付与した新株予約権の評価損だった
申請書類によると、2026年1〜6月期の最終損益は32億887万ドルの赤字で、赤字幅は前年同期の2億1,553万ドルから大きく膨らんだ。増えた分のほとんどは1つの項目で説明がつく。新株予約権の評価損25億7,306万ドルである。
SBエナジーは2026年1月9日、テキサス州ミラム郡のデータセンターを米オープンAIに貸し出す契約に関連して、同社に新株予約権 (ワラント) 855万4,600個を付与した。行使価格は1個0.01ドルで、付与した時点の公正価値は36億4,625万ドルだった。このうち権利が確定した86万8,934個は、SBエナジーの親会社にあたる持ち株会社の新株予約権に交換され、7億3,319万ドルが負債から除かれた。残る新株予約権は会計上負債として扱い、決算のたびに時価で評価し直す。その結果、6月30日の負債の残高は54億8,612万ドルになった。1〜3月期は4,582万ドルの評価益だったが、4〜6月期に26億1,888万ドルの評価損を計上し、半年では25億7,306万ドルの評価損になった。
評価の主な前提は、この持ち株会社の株式価値 (会社の算定額) である。注記によると、この額は1月9日の297億6,894万ドルから6月30日には445億ドルへ1.5倍になった。株価の予想変動率や金利の前提も変わっている。新株予約権を負債として計上する限り、会社の評価額が上がれば負債が膨らみ、損失が出る仕組みである。同社はこの評価損を現金の支出を伴わない費用と説明し、今後も業績の大きな変動要因になりうるとしている。
| 項目 | 金額 (億ドル) | 最終損失に占める割合 |
|---|---|---|
| 新株予約権の評価損 | 25.73 | 80.2% |
| 株式報酬費用 | 5.90 | 18.4% |
| 2項目の合計 | 31.63 | 98.6% |
| 最終損失 | 32.09 | 100.0% |
割合は申請書類の数字から編集部が算出した (以下の倍率と割合も同じ)。役員や従業員への株式報酬5億8,950万ドルも現金の支出を伴わない。この2つを合わせると31億6,256万ドルで、最終損失の98.6%にあたる。本業の損益を示す営業損益は5億5,160万ドルの赤字だったが、これも一般管理費6億151万ドルの大半を株式報酬が占めた結果である。営業損益から株式報酬を除くと3,790万ドルの黒字になり、後述する電力価格スワップの評価益 (未決済分) も除くと2,947万ドルの赤字になる。ほかに支払利息が8,687万ドルあった。
新株予約権は現金の支出を伴わないが、将来の賃料の割引と持ち分の希薄化につながる
現金が出ていかないからといって、負担がないわけではない。申請書類には、評価損の額だけでは見えない条件が4つ書かれている。
1つ目は賃料との関係である。付与した時点の公正価値36億4,625万ドルは、借り手に与えた賃料の割引に相当するものとして扱い、賃貸の開始後、契約期間にわたって売上高から差し引くとしている。新株予約権は実質的に、将来の賃料の割引にあたる。2つ目は希薄化である。行使価格が1個0.01ドルとごくわずかなので、行使されても会社に入る現金はほとんどなく、既存株主の持ち分は新株の分だけ薄まる。株価が上がるほど希薄化は大きくなる、とも記している。
3つ目は、評価損がこれで終わりではない点である。SBエナジーとオープンAIは8月17日に新株予約権の契約を改め、456万2,791個を取り消した。改定後の契約が対象にするのは399万1,809個で、このうち184万5,000個は、SBエナジーの株式価値が800億ドルから2,000億ドルまでの5段階の水準に達したときにだけ権利が確定する。申請書類には、上場と契約の改定が済んだと仮定して作り直した財務諸表も載っている。その注記には改定に伴って評価損を計上するとあるが、金額は空欄のままだ。4つ目は株式報酬である。2025年通年にも6億7,410万ドルを計上した。主な報酬制度だけで、まだ費用にしていない額が23億4,404万ドルあり、平均2.2年かけて計上する。上場に伴って権利の確定が早まれば、その時点で費用が上積みされる。
売上高1億3,866万ドルの半分近くは評価益で、データセンターの売上高はまだない
損失が評価損で膨らんだ一方、売上高は評価益で押し上げられている。2026年1〜6月期の売上高は1億3,866万ドルで、前年同期の8,332万ドルから66.4%増えた。申請書類が示す内訳は、電力の販売契約などに基づく売上高が5,870万ドル、電力価格スワップ (変動する売電価格を固定価格に替えるデリバティブ取引) の決済で確定した利益が1,260万ドル、未決済分の評価益が6,740万ドルである。未決済分の評価益は売上高の48.6%を占める。
電力の販売契約などに基づく売上高は、前年同期から310万ドル減った。出力抑制の増加などで発電量が減ったためだ。売上高が66.4%増えた主な理由は、スワップの評価益が増えたことである。現在の売上高はテキサス州とカリフォルニア州の太陽光発電所と蓄電池によるもので、データセンター事業はまだ売上高を計上していない。データセンター事業の売上高は、ソフトバンク系の会社に貸し出すテキサス州の施設「コスモス」(約50メガワット) の賃料を、2026年10〜12月期に初めて計上する見込みだ。
営業キャッシュフローの赤字は5,560万ドル、投資には17億ドルを支出した
現金の動きは、損益とは様子が違う。キャッシュフロー計算書によると、2026年1〜6月期の営業キャッシュフローは5,560万ドルの赤字で、赤字幅は前年同期の4,625万ドルから約930万ドル広がった。最終損失は32億ドルだが、評価損や株式報酬など31億4,100万ドルは現金の支出を伴わないため、キャッシュフロー計算書では損失から除かれている。
現金が大きく動いたのは投資と資金調達である。投資活動による支出は17億624万ドルで、前年同期の3億7,226万ドルの4.6倍になった。財務活動では37億5,866万ドルを調達した。6月30日の現預金は11億9,914万ドル、借入金は46億140万ドルである。同社は受注残高に対応する設備投資を約1,780億ドルと見積もり、このうち約480億ドルを24か月以内に投じるとしている。24か月以内の設備投資は、6月末の現預金の40倍にあたる。借入金の利率と返済期限は借入難を扱った記事にまとめた。
契約済みの8.8ギガワットの借り手は2社だけで、ほぼ全量をオープンAIが借りる
申請書類がリスク要因として繰り返し挙げるのは、借り手が特定の企業に偏っていることである。契約済みのデータセンターの電力容量は約8.8ギガワットで、借り手はソフトバンク系の会社とオープンAIの2社だけだ。建設中なのはテキサス州のコスモスと、同州ミラム郡の2棟で、合わせて約0.8ギガワットになる。残る8.0ギガワットはオハイオ州パイク郡の開発拠点である。この拠点とミラム郡の2棟はオープンAIが借りる契約で、ソフトバンク系が借りるコスモスは約50メガワットにすぎない。契約済みの電力容量のほぼ全量がオープンAI向けである。受注残高約4,390億ドルのうちデータセンターは約4,300億ドルで、オハイオ州の拠点がその大半を占める。
申請書類は「当社はオープンAIに大きく依存している」と記している。オープンAIは借り手であるだけでなく、新株予約権を通じて大株主になりうる立場にあり、開発計画の全体に契約上の権利を持つ提携先でもある。オープンAIの財務が悪化した場合や、賃貸契約の見直し、解約、規模の縮小を求めた場合には、事業と財務に重大な悪影響が出かねないという。
申請書類は、オープンAIが投資適格の格付けを取得していない借り手であるとも明記している。これを補うのが米エヌビディアの残価保証である。保証の対象はオハイオ州の拠点の最初の4.25ギガワット分で、8.0ギガワットの53.1%にあたる。保証額の上限は合計1,050億ドルである。残る3.78ギガワットを保証するかどうかはエヌビディアの判断に任されている。この保証は賃料の支払いそのものを保証するものではない。発動するのは、借り手が支払い不能になった場合か、賃料の不払いが解消されない場合に限られる。保証額は20年の契約期間中に、あらかじめ定めた日程に沿って段階的に減る。借り手の信用力は事業ごとの資金調達の条件に直接影響する、とも記す。
申請書類が示す懸念は赤字の額ではなく、新株予約権の条件と借り手の偏り、設備投資の規模にある
2026年1〜6月期の赤字32億ドルの大半は、オープンAIに付与した新株予約権を時価で評価し直した結果であり、SBエナジーの手元資金がその額だけ減ったわけではない。ただ、付与した時点の公正価値36億ドルは将来の売上高から差し引かれ、新株予約権が行使されれば株主の持ち分は薄まる。8月の契約の改定に伴う評価損と、費用に計上していない株式報酬23億ドルも、この先の決算に表れる。
現金の面では、営業キャッシュフローの赤字は5,560万ドルにとどまるが、24か月以内に約480億ドルの設備投資を控え、6月末の現預金は約12億ドルである。その設備から得る賃料の大半は、投資適格の格付けを取得していない1社との契約に依存している。
今後の焦点は3つある。仮条件を記した修正版が提出されるかどうか、7〜9月期の決算で契約の改定に伴う評価損がいくらになるか、コスモスで10〜12月期に計画どおり賃料が入り始めるかである。上場を予定する会社の一覧は注目IPO一覧に、ソフトバンクグループの開示は銘柄ページに、オープンAIの事業の概要は企業データベースにまとめている。
【訂正】10月1日公開の当初の記事で、見出しに「データセンター計画が頓挫」とあるのは誤りでした。延期されたのは上場の時期で、建設計画の中止は申請書類にも報道にもありません。延期が明らかになった時期を「申請から1カ月後の9月末」としたのも誤りで、延期は9月22日には報じられていました。「株価売上高倍率230倍超」は算出の根拠を確認できなかったため削除しました。上場を投下資本回収のための出口戦略とした記述と、赤字を事業の実態として扱った記述も、申請書類の内容と合わないため改めました。同日、全文を書き直しました。おわびして訂正します。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。

















💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました