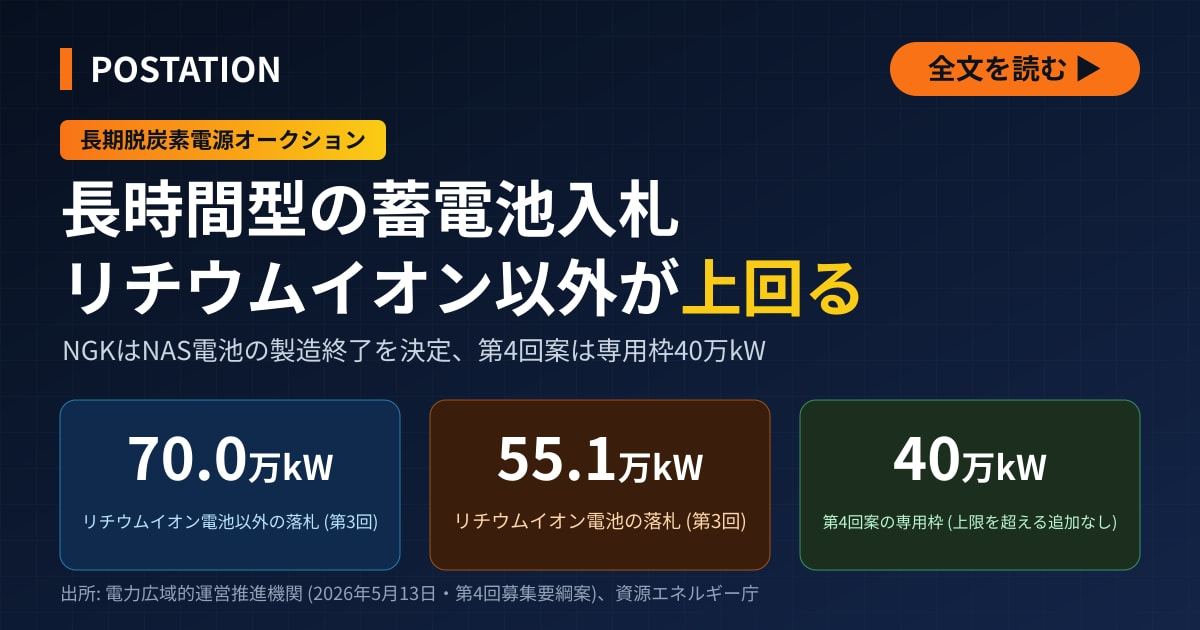
第3回の長期脱炭素電源オークションで、NAS電池などが入る区分の蓄電池は9件、計69万9658kWが落札され、もう一方の区分の10件、計55万1469kWを上回った。電池の方式は公表されていない。
第3回は、蓄電池に6時間以上の連続運転を初めて求めた回だ。応札容量のうち落札された割合は、リチウムイオン電池以外が58%、リチウムイオン電池が36%だった。ただ、2つの方式は別々の区分で落札が決まり、価格で直接競ったわけではない。どちらの区分も、揚水発電などと合わせた上限40万kWの2倍前後まで落札された。差の半分余りは、同じ区分で揚水発電が占めた容量の違いによる。電力広域的運営推進機関(広域機関)が7月に示した次回の募集要綱案は、リチウムイオン電池以外に揚水発電とは別の専用枠を設ける一方、上限の2倍までの追加落札は認めない。
リチウムイオン電池以外が落札容量で上回る、方式は公表されず
長期脱炭素電源オークションは、脱炭素電源を国が募る入札だ。落札した事業者は原則20年間、容量収入(発電できる能力に対して支払われる収入)を得られる。第3回(応札年度は2025年度)から、蓄電池は1日1回以上、6時間以上連続して運転できるものに限られた。広域機関が2026年5月13日に公表した落札電源一覧は、事業者名・案件名・電源の種類・落札容量を載せている。蓄電池の種類は「リチウムイオン蓄電池」と「リチウムイオン蓄電池以外の蓄電池」の2つだけで、どの方式の電池かを示す欄はない。
当サイトが一覧を集計すると、リチウムイオン電池以外は9件・69万9658kW、リチウムイオン電池は10件・55万1469kWだった。合計の125万1127kWは、広域機関の約定結果が示す蓄電池の落札容量125.1万kWと一致する。リチウムイオン電池以外の9件は次のとおりだ。
| 落札者 | 案件名 | 落札容量(kW) |
|---|---|---|
| 合同会社蓄電所3号 | Battery116号系統用蓄電所 | 141,527 |
| 合同会社蓄電所3号 | Battery23号系統用蓄電所 | 140,098 |
| ストーンピーク | Kingdom-3 | 95,582 |
| 合同会社ZEUS | ZEUS-A | 75,165 |
| 合同会社ZEUS | ZEUS-B | 74,163 |
| ヘキサ・エネルギーサービス | HC25中国第一蓄電システム | 46,927 |
| ストーンピーク | Kingdom-6 | 45,931 |
| ヘキサ・エネルギーサービス | HC25東北第二蓄電システム | 43,543 |
| 合同会社蓄電所1号 | 蓄電所3号 | 36,722 |
| 合計(9件) | 699,658 |
(出所: 広域機関の落札電源一覧、2026年5月13日。ストーンピークは Stonepeak Kingdom Holdings 合同会社。合計は当サイトの計算)
資源エネルギー庁の資料によると、リチウムイオン電池は152.5万kWの応札に対して55.1万kWが落札され、リチウムイオン電池以外は120.6万kWの応札に対して70万kWが落札された。落札率は当サイトの計算で、リチウムイオン電池が36.1%、リチウムイオン電池以外が58.0%になる。応札容量はリチウムイオン電池のほうが多かった。
第3回の募集上限は、2つの区分でそれぞれ40万kWだった。1つは揚水発電のリプレースなど(新設を除く)とリチウムイオン電池の合計、もう1つは新設の揚水発電、リチウムイオン電池以外の蓄電池、長期エネルギー貯蔵システムの合計だ。上限内の落札だけでは脱炭素電源の募集量500万kWに届かなかったため、あらかじめ定められたルールに基づき、上限の2倍にあたる80万kWをまたぐ案件まで追加で落札された。リチウムイオン電池の区分では81.9万kW、リチウムイオン電池以外の区分では88.6万kWが落札された。それでも脱炭素電源の落札は426.1万kWにとどまり、募集量に73.9万kW足りなかった。
2つの区分の内訳をみると、81.9万kWは蓄電池55.1万kWと揚水発電のリプレースなど26.8万kW、88.6万kWは蓄電池70万kWと新設の揚水発電18.6万kWだ。当サイトの計算では、蓄電池の落札の差14.9万kWのうち、8.2万kWは揚水発電の落札容量の差、6.7万kWは区分全体の落札の差による。区分全体の差は、80万kWをまたいだ案件の分の違い(リチウムイオン電池以外の区分が8.6万kW、リチウムイオン電池の区分が1.9万kW)にあたる。
経産省が長時間型の例に挙げた2方式、NGKのNAS電池は製造終了へ
経済産業省は2025年3月12日の資料で、長時間の充放電に向く蓄電池としてNAS電池(ナトリウム硫黄電池)とレドックスフロー電池を挙げ、「既に商用化されており日本企業が先行し強みを持つ領域」と位置づけた。この記述は2023年11月の専門家会合の資料から引用している。同じ資料は、長期エネルギー貯蔵技術全般について、長く放電する用途ではリチウムイオン電池より「コストが低い傾向」にあるとしている。
NAS電池は、ナトリウムと硫黄を使う蓄電池だ。日本ガイシが2002年に事業化し、「長時間・大容量の蓄電が可能な長寿命かつ高い信頼性を兼ね備えた蓄電池」と説明してきた。同社は2026年4月1日に社名をNGKに変えた。レドックスフロー電池は、住友電工の説明では「バナジウムなどのイオンの酸化還元反応を利用して充放電を行う蓄電池」だ。
NGK(当時は日本ガイシ)は2025年10月31日の取締役会で、NAS電池の製造・販売を終了し、新規受注を停止する方針を決めた。新規の製造は行わず、在庫から順次出荷し、最終出荷は2027年1月ごろの予定だ。約180億円を特別損失として2026年3月期に計上する見込みとした。経産省が例に挙げた2方式のうち、今後も製造が続くのはレドックスフロー電池だけになる。6時間以上連続して運転できる蓄電池を募る入札に、NAS電池を使う案件が新たに出てくる見込みは薄い。
住友電工が2MW機を追加、長期オークションで「多数の採用実績」
住友電気工業は2026年9月7日、レドックスフロー電池「V40シリーズ」に出力2MWのシステムを加えると発表した。同社が示したシステムの完成予想の説明では、出力2MW・容量12MWhで、容量を出力で割ると6時間分にあたる。1MW機を2台並べる場合に比べて変圧器などの受変電設備を集約でき、部材費と工事費を下げられるという。同社はV40シリーズについて「長期脱炭素電源オークションや経済産業省による系統用蓄電池導入支援事業などにおいて、多数の採用実績があります」としている。適切な保守・点検を前提に最長30年間運用でき、従来型の20年間より長く使えるため、長期脱炭素電源オークションでの応札価格を抑えられるとも説明する。
発表文は、この「多数の採用実績」がどの回のものかを示していない。V40シリーズの公開は2025年9月で、第1回(2024年1月実施)と第2回(2025年1月実施)の入札より後にあたるため、長期オークションでの採用には第3回(2026年1月実施)が含まれるとみられる。ただ、リチウムイオン電池以外の69万9658kWのうち、どれだけが住友電工の電池なのかは公表資料では確かめられない。当サイトは9件の落札者の発表も調べたが、電池の方式を明らかにしたものはなく、方式ごとの内訳は分からなかった。レドックスフロー電池のほかに、ナトリウムイオン電池など別の方式が含まれている可能性もある。住友電工の事業は住友電工の企業ページと銘柄ページに、NGKはNGKの企業ページにまとめている。
リチウムイオン電池はセルの調達先に差、GSユアサは国産、パワーエックスは中国のメーカーから
リチウムイオン電池では、最小単位であるセル(単電池)をどこで製造するかがメーカーによって異なる。GSユアサは2026年2月18日、定置用リチウムイオン電池の開発・量産の計画が、経済安全保障推進法に基づく「蓄電池に係る供給確保計画」として経済産業省の認定を受けたと発表した。電池から制御システムまですべて国産にし、2028年10月に供給を始める。生産能力は年2GWhだ。
パワーエックスは、リン酸鉄リチウムイオン電池(LFP)を採用している。岡山県玉野市の自社工場で蓄電システムを組み立てるが、セルは「現状は売上上位の中国のセルメーカーからの調達」と説明している。国内でセルを自社生産する考えはないとしており、エネルギー管理システムの開発と組み立てに力を入れる方針だ。
第4回の要綱案はリチウムイオン電池以外に専用枠40万kW、上限を超える追加落札認めず
広域機関が2026年7月21日に意見募集を始めた第4回(応札年度は2026年度)の募集要綱案は、蓄電池の枠を方式ごとに分けた。リチウムイオン電池とリチウムイオン電池以外の蓄電池にそれぞれ40万kWの募集上限を設け、揚水発電と長期エネルギー貯蔵システムは合わせて40万kWを別枠とする。蓄電池は引き続き、1日1回以上、6時間以上連続して運転できることが条件だ。
セルの製造国に関する決まりも方式で分かれる。第3回は、日本以外の国・地域で作られたセルを使う案件の落札容量を、1つの国・地域あたり区分ごとの蓄電池の落札容量全体の30%未満に抑えていた。第4回案でこの決まりが残るのはリチウムイオン電池以外の枠だけだ。日本製のセルはこの制限の対象外なので、国産のレドックスフロー電池は制限を受けない。
リチウムイオン電池の枠には、要綱案が「認定付きリチウムイオン蓄電池」と呼ぶ案件を優先して落札する仕組みを導入する。国の供給確保計画の認定を受けたメーカーが、自社の製造拠点で作ったセルを使う蓄電池だ。認定メーカーには、株式・持ち分の50%超を持つ国内外の子会社・孫会社も含まれるが、他社に製造を委託したセル(OEMを含む)は対象外になる。認定付きの案件の落札を決めた後、上限に余りがある場合に限り、それ以外のリチウムイオン電池の案件も落札できる。GSユアサなど認定メーカーのセルを使う案件が優先されることになる。中国のメーカーからセルを調達するパワーエックスの蓄電システムは、今の調達方法のままでは優先の対象にならない可能性が高い。
上限の扱いも変わる。第4回案は、募集量に届かない場合でも、蓄電池の2つの枠では上限をまたぐ案件までしか落札しないと定めた。第3回のように上限の2倍をまたぐ案件まで追加で落札することはない。一方、リチウムイオン電池以外の枠は揚水発電と分け合わないため、第3回のように揚水発電の新設が18.6万kWを占めることはない。第4回案のとおりなら、リチウムイオン電池以外の落札が上限の40万kWを超えるのは、上限をまたぐ1件分に限られる。
蓄電事業の収益構造と長期オークションの仕組みは蓄電事業の体系解説の上級編で、これまでの落札案件は系統用蓄電池のページで確かめられる。
国は6時間以上連続して運転できる蓄電池の入札で、方式ごとに枠を分け、セルの製造元を重視する方向へ制度を改めつつある。NGKがNAS電池の製造終了を決めたことで、リチウムイオン電池以外の専用枠に国産の電池を供給するのは、住友電工のレドックスフロー電池が中心になるとみられる。第4回案の専用枠は揚水発電と分け合わない40万kWで、第3回の落札実績の約70万kW (専用枠の約1.7倍) を大きく下回る。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。












💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました