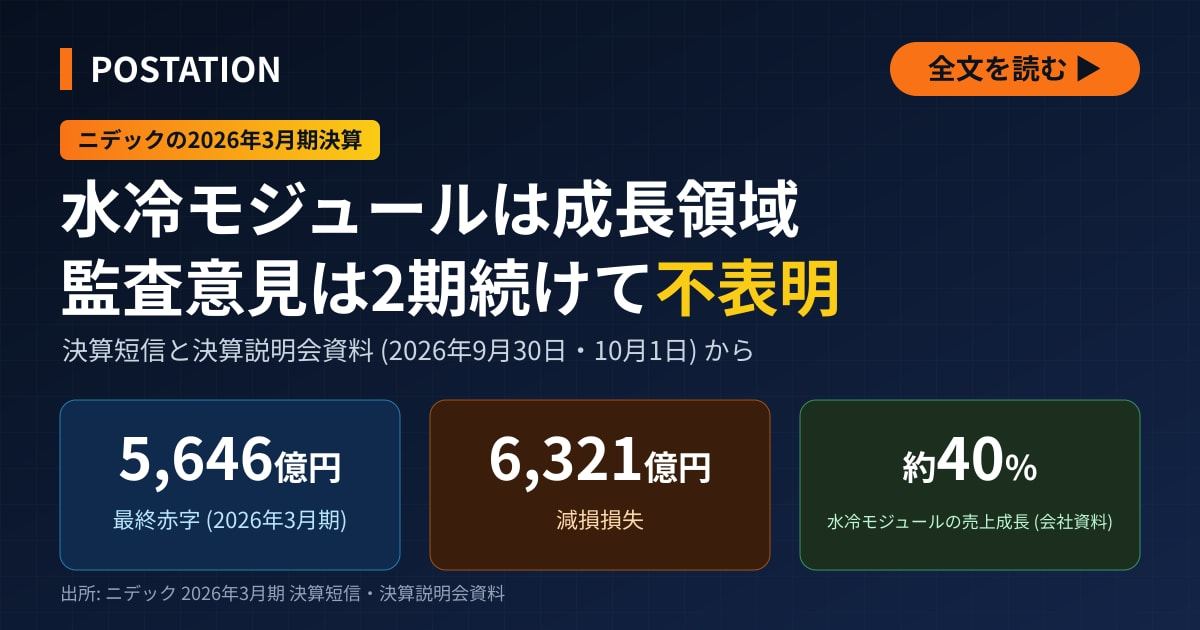
ニデックはデータセンター向けの水冷モジュールを成長領域に挙げ、売上高の伸び率を約40%とする。ただし9月30日に公表した2026年3月期の最終損益は5,646億円の赤字となり、有価証券報告書の監査意見は2期続けて不表明だった。
AIデータセンターの電力と冷却の需要が、日本の重電・部品メーカーにも及んでいる。当サイトは10月1日の当初の記事で、日立製作所とニデックに「特需」が生じているとし、ニデックは強固な収益基盤を確立したと書いた。しかしニデックはその前日に、巨額の減損損失による最終赤字と、監査意見の不表明を公表していた。両社の開示を読み直し、データセンター向けの事業で確かめられることと、確かめられないことを分けた。
ニデックは水冷モジュールと発電機を成長事業に挙げ、売上高の伸び率を約40%とする
ニデックは10月1日付の説明資料で、データセンターの拡大が追い風になっている事業として「発電・蓄電・電力変換」と「ストレージ・冷却モジュール」を挙げ、高収益・成長事業領域と位置づけた。資料が示す5つの製品は次のとおりである。
| 製品 | 市場での位置 (資料の記載) | 売上高の伸び |
|---|---|---|
| 水冷モジュール | 冷却液を循環させる装置 (CDU) の冷却容量が日系メーカーで首位 | 約40% |
| ハードディスク駆動装置 (HDD) 用モーター | 世界シェア首位 | 記載なし |
| 発電機 | オルタネーター (交流発電機) で世界シェア首位 | 約40% |
| 蓄電システム | 世界で上位5社、シェア15% | 約40% |
| 電力変換システム | 世界で上位5社、シェア16% | 約15% |
水冷モジュールは、サーバーの熱を液体で運び出す装置である。資料は、売上高の伸びがどの期間の数字かを書いていない。水冷モジュールについては、金額も、世界での順位やシェアも示していない。HDDについては、2026年のデータセンター向けHDDの市場成長率を約14%とみている。
決算短信は、データセンターの非常用電源向けの発電機と、脱炭素の進展に伴う蓄電システムの需要が伸び続けており、インド、フランス、北中米で生産能力を増やしていると説明する。説明資料は連結の売上高について、北米のデータセンター向けの需要で発電機が好調だったと記している。
水冷モジュール単独の売上高と利益は開示されていない。決算短信で水冷モジュールを主要製品に含めているのは、製品グループの「精密小型モータ」である。この製品グループの営業利益は300億円で、前の期から51.3%減った。一方、事業本部別のセグメント情報では、HDD用モーターなどの小型モーターを扱う事業本部のセグメント利益が628億円で、前の期の444億円から41.6%増えた (本稿の計算)。2つは集計の範囲が違い、決算短信は増減の理由を説明していない。説明資料は、非経常要因を除くと精密小型モータの営業利益は124億円増えたと示している。
ニデックの2026年3月期は減損損失6,321億円を計上し、最終損益は5,646億円の赤字だった
ニデックが9月30日に公表した2026年3月期の連結決算は、売上高が2兆7,087億円で前の期から3.9%増えた。一方、営業損益は5,190億円の赤字、最終損益 (親会社の所有者に帰属する当期損益) は5,646億円の赤字だった。前の期 (訂正後) は営業利益1,282億円、最終利益847億円の黒字だった。赤字の主因は、設備やのれんなどの減損損失6,321億円である。
製品グループ別の売上高と営業損益は次のとおりである。
| 製品グループ | 売上高 (億円) | 営業損益 (億円) |
|---|---|---|
| 精密小型モータ | 4,987 | 300 |
| 車載 | 7,183 | ▲2,505 |
| 家電・商業・産業用 | 11,046 | ▲2,511 |
| 機器装置 | 2,988 | ▲9 |
| 電子・光学部品 | 846 | 24 |
▲は赤字。売上高の小さい「その他」を除いた。5つの製品グループのうち3つが営業赤字になった。説明資料によると、主な減損は、家電や産業用のモーターを担当する事業本部の2,988億円、欧州自動車大手ステランティス向けが中心の電気自動車用駆動モーター会社の約1,160億円、車載電子部品子会社ニデックモビリティの731億円である。資料は減損の背景に、家電向けの生産能力の40〜50%が過剰だったこと、中国での価格競争、電気自動車の市場の伸びが想定を下回ったことを挙げる。
財務基盤も弱まった。自己資本比率 (親会社所有者帰属持分比率) は25.6%で、訂正後の前の期末の42.5%から16.9ポイント下がった。2026年3月期の年間配当は無配とし、2027年3月期の配当予想は未定とした。一方、営業活動によるキャッシュフローは2,342億円、フリーキャッシュフローは980億円の黒字だった。同社は2027年3月期の見通しを、売上高2兆8,000億円、営業利益2,000億円、最終利益1,000億円としている。
過去の決算も訂正した。2021年3月期から2025年3月期までの5期を修正再表示し、5期の営業利益の累計は8,199億円から4,373億円に減った。2025年3月期末の純資産は、訂正前より4,769億円少なくなった。
有価証券報告書の監査意見は2期続けて不表明で、特別注意銘柄の指定から1年後の取引所の審査を控える
この業績の数字には、監査法人の適正意見が付いていない。説明資料によると、2025年9月26日に提出した2025年3月期の有価証券報告書と、2026年9月30日に提出した2026年3月期の有価証券報告書は、どちらも監査法人が監査意見を表明しない「意見不表明」だった。2025年11月に提出した半期報告書についても、監査法人は期中レビューの結論を表明しなかった。同社は、2026年3月31日時点の財務報告に関する内部統制を「有効ではない」と評価している。
決算短信は、連結財務諸表の前提として次の点を記している。第三者委員会は、売上の前倒し計上、引当金の過少計上、棚卸資産の過大計上、固定資産の減損処理の回避、本来は費用とすべき支出の資産計上を指摘した。不適切な会計処理に関与したり、監査法人に虚偽の説明をしたりした役職員の一部は、いまも決算の作成に責任を持つ立場にいる。同社は、まだ見つかっていない誤り (虚偽表示) が連結財務諸表に重要かつ広範な影響を及ぼす可能性があると記している。説明資料も、決算情報が今後修正される可能性があると断っている。
東京証券取引所は2025年10月28日、ニデック株を、内部管理体制に問題があるとして改善を求める「特別注意銘柄」に指定した。決算短信によると、指定の期間は原則1年である。1年後に同社が内部管理体制の改善状況をまとめた「内部管理体制確認書」を提出し、取引所が審査する。同社は確認書を10月末に提出する予定である。内部管理体制に問題がないと認められれば指定は解除される。問題があると認められれば原則として上場廃止になる。体制は整っているが運用が十分でないと認められた場合は、今後適切に運用される見込みがあれば指定が続く。その後の審査で改善が認められなければ上場廃止になる。
同社では9月29日に、新しい社長執行役員と代表取締役がそれぞれ就任した。説明資料は、監査意見を得るために残る課題を10月中に解消するとしている。
日立は4〜6月に送変電機器の受注が94%増え、受注残高は10兆3,000億円に積み上がった
送電網の機器では、日立製作所の開示で受注の伸びを確かめられる。同社が7月29日に公表した説明資料によると、エナジー部門の2026年4〜6月の受注高は1兆9,063億円で、前年同期から87%増えた。このうち送変電機器を手がけるパワーグリッド事業は1兆8,716億円で、94%増だった。子会社の日立エナジーの受注残高は6月末に10兆3,000億円だった。日立全体の2026年度の設備投資の見通しは6,700億円で、前年度より1,721億円多い。増額の中心はパワーグリッド事業である。
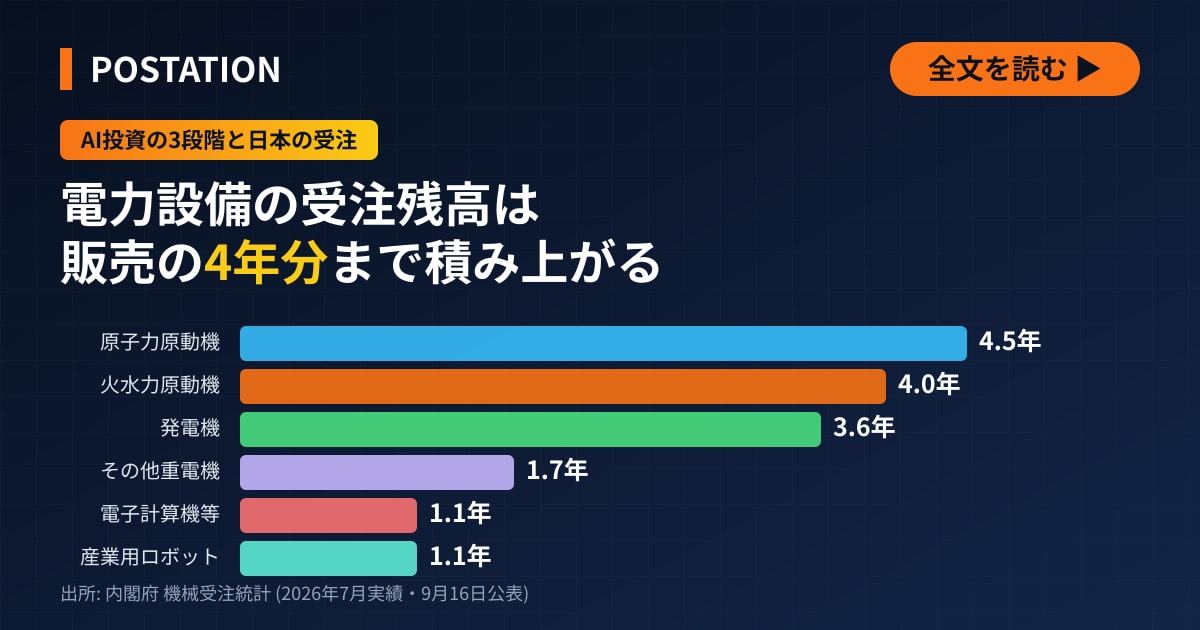
ただし、資料が受注増の理由に挙げるのは、送電機器の堅調な需要と、欧州の複数の大型高圧直流送電 (HVDC、遠くの発電所から大量の電気を直流で送る方式) 案件である。データセンター向けがどれだけあるかは示していない。資料でデータセンター向けと明記しているのは、別の部門が扱う無停電電源装置である。変圧器の納期についての記述もない。受注残高の詳細は機械受注統計で電力設備の受注を調べた記事と中国のデータセンターと受注残を扱った記事で報じた。
ニデックはデータセンターを追い風と説明し、日立の資料はデータセンター向けの寄与を示していない
両社の開示から確かめられる範囲は異なる。ニデックは、データセンターの拡大を発電機や水冷モジュールの追い風と説明している。日立は送変電機器の受注が伸びたが、資料はデータセンター向けの寄与を示していない。
ニデックの数字には監査法人の意見が得られておらず、同社自身が今後の修正の可能性を認めている。成長事業とする製品の売上高の伸び率も、対象期間と金額が示されていない。同社の今後の焦点は、10月中としている残る課題の解消と、その後の監査意見の取得、10月末に提出する内部管理体制確認書を受けた取引所の審査、次の中間決算で示される製品グループ別の損益である。ニデックと日立製作所の開示は銘柄ページに、国内外の施設の所在はデータセンターの一覧にまとめている。
【訂正】10月1日公開の当初の記事で、題に「日立とニデックに特需」、本文に「中長期的に強固な収益基盤を確立している」とあったのは誤りでした。ニデックは9月30日に2026年3月期の最終赤字5,646億円を公表し、有価証券報告書の監査意見は不表明でした。ニデックを「水冷モジュールで首位」としたのは、同社の資料にある「冷却容量が日系メーカーで首位」の誤りでした。日立の受注をデータセンターの需要と結び付けた記述は、同社の資料に裏付けがないため改めました。「変圧器の納期が2〜3年先まで延びている」「冷却装置と変圧器が品薄になっている」「両社の受託が急増している」「ニデックが米AIサーバー大手に採用され、水冷システムが標準仕様になりつつある」とした記述は、裏付けが確認できなかったため削除しました。6つの事業領域と関連企業を並べた表も、出所を確認できなかったため削除しました。10月1日に全文を書き直しました。おわびして訂正します。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。






💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました