
米調査会社セミアナリシスは中国国内のデータセンターの電力容量を24GW超と推計し、拡張を妨げているのは電力ではなく半導体の不足だとした。三菱重工業と日立製作所の4〜6月期の決算説明資料に、中国での拡張を受注の理由とする記述はない。
セミアナリシスは2026年9月25日、中国国内のデータセンターを施設ごとに調べた報告書を公表した。動画投稿アプリ「TikTok (ティックトック)」を運営する中国の北京字節跳動科技 (バイトダンス) が国内のデータセンターの容量の約5分の1を借りているとの推計は、9月末から海外メディアが相次いで報じた。日本では三菱重工のガスタービンと日立の送変電機器の受注が積み上がっている。中国での拡張がこの受注につながっているのかを、報告書と両社の決算説明資料で確かめた。
中国のデータセンターの電力容量は24GW超で米国に次ぎ、バイトダンスが約5分の1を借りる
データセンターの規模は、施設が使える電力の大きさ (電力容量) で表す。セミアナリシスは中国国内の1,000か所以上の施設と60を超える事業者を調べ、完成して利用できる状態になった容量を合計24GW (ギガワット、1GWは100万キロワット) 超と推計した。同社が別に集計している世界の数字では、米国が2026年末時点の推計で56GW、中国を除くアジア太平洋が約15GW、欧州・中東・アフリカが約14GW、中南米が約2GWである。中国は1国で欧州・中東・アフリカの合計を上回り、米国に次ぐ。24GWには、完成時期が決まっている建設・計画中の約20GWと、発表済みの計画の約30GWは含まれていない。
最大の借り手はバイトダンスである。報告書によると、同社は完成済みの容量の約5分の1を使い、そのほぼすべてを借りている。データセンターを建設して大口顧客に貸す事業者にとって、同社は最も重要な顧客だという。同社は上場しておらず、設備投資の額を公表していない。米国に上場する中国のデータセンター事業者は万国数拠 (GDSホールディングス) と世紀互聯 (VNETグループ) の2社で、両社は2026年1〜6月に大口顧客向けで約1.3GWの契約を結んだ。ただし、2024年以降にバイトダンスとアリババ集団が発注した分のうち、両社が受けたのは3分の1ほどにとどまる。
米国の華字紙、世界日報は10月1日、セミアナリシスの会社別の推計を伝えた。2026年末の中国国内の容量は、バイトダンスが約5.3GW、アリババ集団が約3.9GW、騰訊控股 (テンセント) が約2.4GW、百度 (バイドゥ) が約1.1GW、華為技術 (ファーウェイ) が約1.0GWになる見通しだ。セミアナリシスの報告書によると、施設の持ち方は会社によって異なる。ファーウェイはほぼすべてを自社で建設する。アリババ集団、テンセント、百度は主要な拠点を自社で建て、それ以外は借りる。バイトダンスも自社の拠点を増やしており、山西省大同市、安徽省蕪湖市、内モンゴル自治区の3地域で運営している。国有の通信大手3社は2010年代には市場の過半を握っていた。現在も全国の容量の3分の1を保有する。
アリババ集団、テンセント、百度の設備投資は4〜6月に200億ドルで、3社そろってフリーキャッシュフローが赤字になった
容量の伸びを支えているのは設備投資である。報告書によると、アリババ集団、テンセント、百度の3社の設備投資は2026年4〜6月に合計200億ドルとなり、前年同期の2倍を超えた。営業活動で得た現金から設備投資を引いたフリーキャッシュフロー (純現金収支) は、3社とも赤字だった。3社がそろって赤字になるのは、記録がある範囲で初めてだという。
バイトダンスを加えた4社の設備投資は、セミアナリシスの推計で2024年が約350億ドル、2025年が500億ドル超で、2026年は1,000億ドルに達する勢いだ。中国のデータセンターは2022〜2023年に供給過剰に陥り、電気料金を除いた賃料の相場は1キロワット当たり月約80ドルから半分に下がった。状況が変わったのは2024年からで、生成AI向けの大口契約が戻った。万国数拠と世紀互聯が2026年1〜6月に結んだ契約のうち、小規模な利用者向けの契約は合計でも10MW (メガワット) に満たない。大都市の周辺に残る小規模な利用者向けの古い施設は稼働率が30〜50%にとどまり、AI向けサーバーの設置に向かないものが多い。空きのある施設が残る一方で、AI向けの容量は不足している。
中国の建設を制約しているのは半導体の供給で、米国では電力が制約になっている
報告書は米国と中国の違いを、何が建設の制約になっているかで整理した。米国では送電網への接続の順番待ち、変圧器の納期、自家発電の確保が建設の速さを左右している。中国では発電能力に余裕があり、国有電力会社はデータセンターの需要を地域開発の成果として歓迎し、建設の人手も確保できている。報告書は、中国の制約は施設ではなく半導体にあると指摘する。輸出規制で半導体の供給が限られているためである。ただ、報告書によれば、半導体の不足も古い施設の稼働率の低さも、AI向け施設の建設と入居の進行を妨げてはいない。
建設の速さにも差が出ている。中国では100MWの施設の標準的な工期が、クラウド向けが中心だった時期の約18か月から約12か月に縮んだ。着工前の許認可は通常3〜6か月で済む。米国では、工場で造った部材を現地で組み立てる最も速い工法でも工事に12〜18か月かかり、着工前の許認可にさらに12〜13か月を要する。万国数拠は2025年初めに152MWの大口契約を結んだ際、顧客から6か月以内の完成を求められ、間に合わせた。
電力の供給側も投資を増やしている。報告書によると、中国の送電会社の設備投資は2024年から加速し、第14次5カ年計画 (2021〜2025年) の期間の投資額は当初計画を24%上回った。第15次計画 (2026〜2030年) ではさらに40%増やし、5兆元 (約7,460億ドル) を超える計画だ。立地は内陸へ移っている。中国政府は2022年2月、東部のデータ処理の需要を西部でまかなう「東数西算」の方針を打ち出し、8つの拠点を指定した。10MWを超える施設は、エネルギー消費量の審査を通らなければ着工できない。広東省は2021〜2022年に新規の割り当てを止め、再開したのは拠点の一つである韶関市の分だけだった。内モンゴル自治区は再生可能エネルギーの設備が国内で最も多く、電気料金は大都市の約半分で、大規模なAI向け施設の主要な立地になった。石炭の産地である山西省にも、バイトダンス、百度、京東集団 (JDドットコム) の3社が合わせて2GW近い容量を確保する計画を持つ。
半導体の制約については、世界日報が米ゴールドマン・サックスの分析を引用している。ゴールドマンは2026年7月の報告書で、中国の顧客が新しいデータセンターを使い始めるペースは想定より遅く、国産と輸入の半導体がともに不足していることが一因だと指摘した。世界日報によると、ゴールドマンは国産のAI向け半導体が2026年に出荷数の過半を占めると見込む一方、消費電力当たりの計算能力は輸入品の10〜30%にとどまり、計算能力当たりの投資額は輸入品の2〜4倍かかるとみている。この数字に基づけば、同じ電力で得られる計算能力が小さいため、国産半導体を使う施設の計算能力は、電力容量の数字から見込まれるほどには大きくならない。
三菱重工の大型ガスタービンは受注残が80台で、4〜6月の受注は米州とアジアから入った
中国のデータセンターの拡張は、日本の電力設備メーカーの受注に表れているのか。三菱重工業が2026年8月4日に公表した決算説明資料によると、大型ガスタービンの受注残 (資料の表記は契約残台数) は2026年6月末に80台 (出力35GW) で、1年前の53台 (23GW) から27台増えた。2026年4〜6月の受注は10台 (4GW) で、地域別では米州4台、アジア6台、欧州・中東・アフリカはなかった。前年同期は8台で、米州6台、アジア2台だった。2025年度の通期は35台 (16GW) で、米州19台、アジア12台、欧州・中東・アフリカ4台である。資料はガスタービン複合発電について「主に北米、アジアで受注が好調」と記している。アジアの国別の内訳は載っていない。
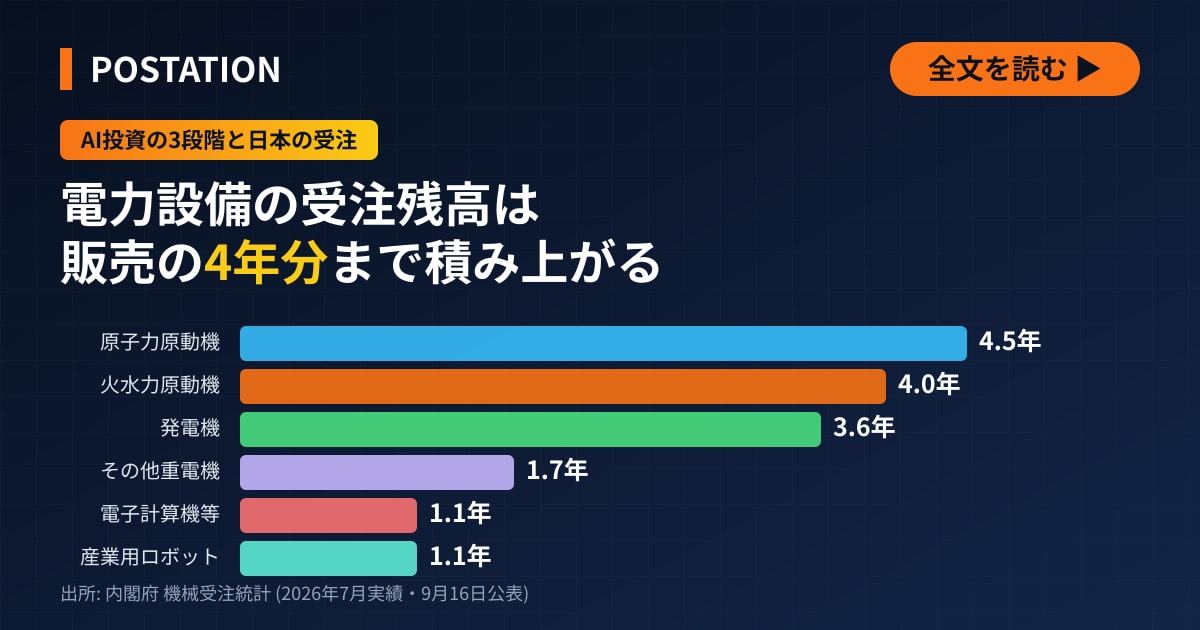
中国については、同じページに参考として「中国の協業先企業における受注台数」が載っている。2026年4〜6月は2台、前年同期は3台、2025年度の通期は13台だった。三菱重工の受注台数の表とは別に示した数字で、合計に含むかどうかの説明はない。2025年度の13台は、同じ年度の三菱重工の受注35台の4割近くにあたり (本稿の計算)、中国でもガスタービンの注文は少なくない。ただ、資料は協業先の社名も用途も示していない。資料に「データセンター」の語が出てくるのは、組織変更を説明した注記の部署名だけである。受注を需要先ごとに分けた数字はなく、データセンター向けがどれだけあるかは、中国の分も米州の分も資料からは分からない。三菱重工のエナジー部門の受注残高は6月末に7兆8,146億円あり、同部門の2026年度の売上収益の見通し2兆2,000億円で割ると3.6年分になる (本稿の計算)。
国内の統計では、電力会社からの注文が増えている。内閣府の機械受注統計によると、火力・水力発電用の原動機の受注は2026年4〜6月に9,275億円となり、前年同期の3,892億円の2.4倍に増えた。増加の中心は国内の電力業からの5,889億円で、前年同期の1,678億円の3.5倍である。海外からの受注は2,730億円で、全体に占める比率は前年同期の45.5%から29.4%に下がった。この統計は国内の主要な機械メーカー約280社を対象にしたもので、三菱重工1社の数字ではない。統計の詳細は機械受注統計で電力設備の受注を調べた記事で扱った。
日立のエナジー部門は受注が87%増え、売上収益に占める中国の比率は7%だった
日立製作所が7月29日に公表した説明資料によると、エナジー部門の2026年4〜6月の受注高は1兆9,063億円で、前年同期から87%増えた。このうち送変電機器を手がけるパワーグリッド事業が1兆8,716億円で、94%増だった。資料は受注増の理由として、送電機器の堅調な需要と、欧州での複数の大型高圧直流送電 (HVDC) 案件を挙げている。子会社の日立エナジーの受注残高は6月末に10兆3,000億円 (636億ドル) で、3月末から円建てで12%増えた。同社の2026年度の売上収益の見通しは236億5,000万ドルで、受注残高はその2.7年分にあたる (本稿の計算)。
資料は受注を地域別には示していないが、売上収益は地域別に開示している。エナジー部門の4〜6月の内訳は次のとおりである。
| 地域 | 売上収益 (億円) | 前年同期比 | 構成比 |
|---|---|---|---|
| 欧州 | 2,987 | +39% | 32.8% |
| 北米 | 2,744 | +35% | 30.1% |
| その他の地域 | 1,465 | +31% | 16.1% |
| アジア | 704 | +48% | 7.7% |
| 中国 | 642 | +15% | 7.0% |
| 日本 | 574 | +72% | 6.3% |
構成比は部門の売上収益9,119億円に対する本稿の計算で、アジアには日本、中国、中東を含まない。その他の地域は中東、中南米、アフリカ、大洋州を指す。欧州と北米の合計が6割を超える。中国は642億円で7.0%、前年同期からの伸び率は6地域で最も低い。売上収益は過去の受注が売り上げに変わった分を反映するもので、4〜6月の受注の地域別構成と同じとは限らない。日立全体の2026年度の設備投資の見通しは6,700億円で、前年度より1,721億円多い。資料は、エナジー部門のパワーグリッド事業を中心に設備投資を拡大すると説明している。
両社の4〜6月期の決算説明資料に、中国のデータセンターを受注の理由とする記述はない
ここまでの資料からは、中国のデータセンターの拡張と、三菱重工と日立の受注残の積み上がりとの結び付きは確かめられない。中国の容量は24GWを超え、バイトダンスを含む4社の設備投資は2年で3倍近くに膨らむ見通しだが、セミアナリシスはその制約を電力ではなく半導体とみている。送電網への投資は、中国の送電会社自身が5兆元を超える計画で進めている。三菱重工の資料が受注の好調な地域に挙げるのは北米とアジアで、日立の資料がエナジー部門の受注増の理由に挙げるのは送電機器の需要と欧州の大型案件である。どちらの資料も、中国のデータセンターには触れていない。
中国の拡張が日本の電力設備メーカーの受注に結びつく経路が、まったくないわけではない。三菱重工の資料には中国の協業先が2025年度に13台を受注したとあり、日立のエナジー部門は中国で四半期に642億円を売り上げている。ただ、これらがデータセンター向けかどうかは資料から分からない。今後も追えるのは、三菱重工が四半期ごとに示す地域別の受注台数と中国の協業先の受注台数、日立が示す地域別の売上収益である。これらの数字に変化が出るまでは、中国のデータセンターの拡張を両社の受注残の理由と見る根拠は乏しい。国内外の施設の所在はデータセンターの一覧に、バイトダンスの事業の概要は企業データベースにまとめている。
【訂正】2026年9月29日に公開した当初の記事は、バイトダンスの投資が電力不足を招き、三菱重工と日立の受注残を押し上げていると書いていました。セミアナリシスの報告書は中国の制約を電力ではなく半導体としており、両社の決算説明資料にも中国のデータセンターを受注の理由とする記述はありませんでした。10月1日に全文を書き直しました。当初の記事にあった「中国全体のAI向け設備投資は2,000億元」「100MWの建設費は中国3億ドル、米国15億ドル」の2つの数字は、報告書の公開部分で確認できなかったため削除しました。三菱重工のガスタービンの受注残35GWが、中国のデータセンターの24GWと計画中の30GWの合計に匹敵すると書いたのも誤りでした。合計は54GWで、両者を結び付ける根拠もありませんでした。おわびして訂正します。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。







💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました