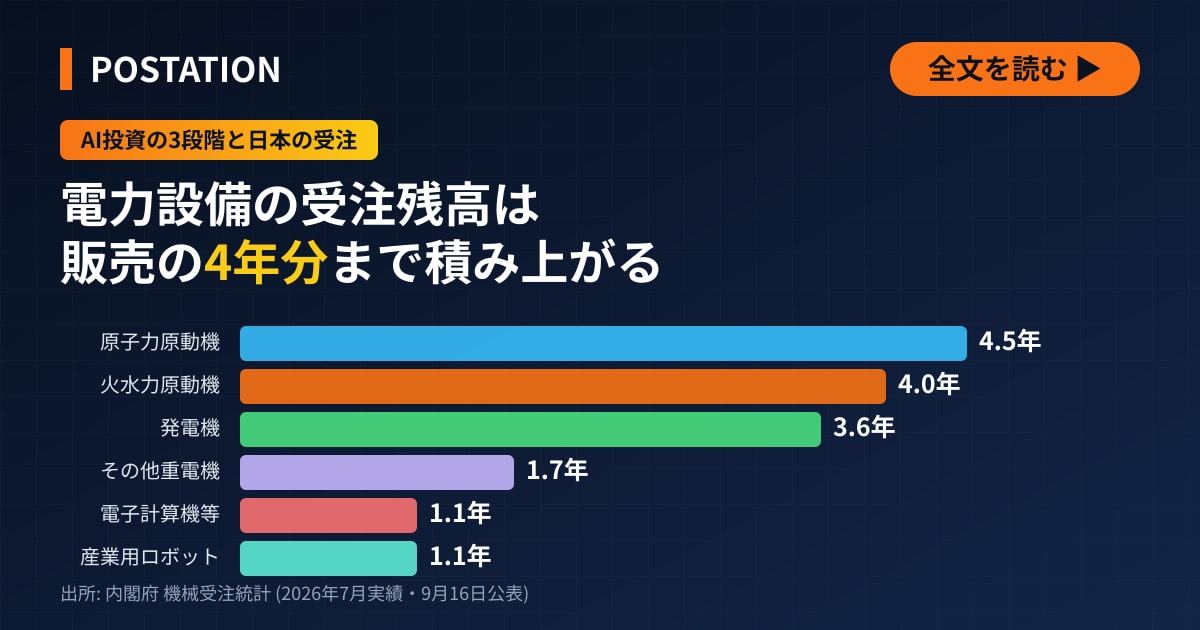
投資家が2028年以降の主題とする「電力の段階」の設備は、日本では注文が先行している。火力・水力発電用の原動機は受注が2026年4〜6月に前年同期の2.4倍、受注残高が販売額の4年分となり、三菱重工業と日立製作所も受注を伸ばした。
AI関連の大相場は1度では終わらず、設備投資の主役が計算資源から電力、フィジカルAIへと移る3度の波になりうる。こうした見方を示す投資家の投稿が中国語で出回っており、米国市場の銘柄を中心に延べ141銘柄を3段階に分けた一覧が付いている。投稿では電力の出番を2028〜2030年とみている。ところが内閣府が2026年9月16日に公表した機械受注統計を段階ごとに分けると、電力の段階にあたる設備の受注は2025年度に既に2005年度以降で最高となり、2026年4〜6月にはさらに急増していた。受注残高の年数で見ると、2028〜2030年は既にある注文の納入が進む時期にあたる。
投資家の投稿が描く3段階は延べ141銘柄、計算資源の段階が63銘柄を占める
投稿によると、多くの人はAI関連株への投資を「半導体と計算資源を買い、AIモデルの性能がさらに上がるのを待つ」ことと受け止めている。5〜10年の時間軸では、いま何が最も人気かより、次の段階のAIのために世界が何を造り続けるかを見るべきだという。AIの広がりは、計算資源、電力と資源、工場や車など現実の場でAIが働く経済の順に進むとみる。大きな投資機会は資金が殺到する前にある、というのが投稿の前提である。
第1段階の2026〜2027年は、データセンターの建設が続き、計算資源を実際に増やす時期とされる。投稿によれば、AIモデルは大きくなり、推論の需要は増え、AIエージェントは普及する。市場の関心が最も集まる米エヌビディアの画像処理半導体 (GPU) も、AIファクトリーの一工程にすぎないという。データセンターが動くには、サーバー、ネットワーク、光モジュール、冷却装置、電力、ストレージ、土地、施工、セキュリティーが要る。第1段階では計算能力の増強に伴う需要で稼げる、と投稿は書く。一覧はクラウド大手の需要からサイバーセキュリティーまで17分類63銘柄を挙げる。
第2段階の2028〜2030年には、ギガワット級のデータセンターが稼働し始め、最大の制約が半導体から電力へ移ると投稿はみる。電源をどう確保するか、送電網に接続できるか、変圧器は足りるか、ガスタービンの納期はどれだけか、原子力発電所はいつ動くか、自家発電や蓄電池は足りるか、銅・ウラン・重要鉱物の供給は追いつくか。第1段階の問いが「誰が最も多くの計算能力を提供できるか」なら、第2段階は「誰が最も多くのエネルギーを供給できるか」になる。AIの普及が進むほど電力の問題は深刻になり、AI投資はハイテク株への投資から、世界のエネルギーや産業の設備投資サイクルへ広がる可能性があるという。一覧は送電網からレアアースまで12分類42銘柄を並べる。
第3段階の2030年以降は、AIが現実世界に入り込む時期とされる。車を運転し、ロボットを動かし、工場を制御し、ドローンを操り、物流を管理し、軍事の任務をこなし、医療や宇宙の分野にも広がる。投稿は、第1段階と第2段階がAIの頭脳と電源を整えるなら、第3段階はAIの体を造り、ここが世界経済を本格的に押し上げる時期になりうるとする。一覧はAIアプリケーションからAI医療まで9分類36銘柄を挙げる。3段階の合計は38分類・延べ141銘柄で、米アルファベットが第1段階と第3段階の両方に入るため、会社の数は140社になる。
投稿は、世界はいま何に投資しているか、次の段階で必ず何が足りなくなるか、どの分野の設備投資がまだ株価に織り込まれていないか、の3つを問う。多くの投資家が既に大きく値上がりした銘柄を追いかけるなか、投稿者は次に設備投資が必ず向かう分野に先回りしたいという。最後は「AIの次の最大の制約は、半導体、電力、現実世界で機械を動かす力のどれに先に表れるか」という問いで終わる。同種の一覧は以前にも出回っており、21分類90銘柄だった前の版は、原子力の観点から読み解いた記事で扱った。今回の版は分類が38に増えたが、3段階の時期の区分は変わっていない。その時期の区分は、日本の受注の数字で確かめられる。
機械受注統計で3段階を比べると、2025年度はどの段階も2005年度以降で最高だった
内閣府の機械受注統計は、主要な機械メーカーが受けた注文を機種別に集計している。機種別の長期系列は2005年4月から公表されている。第1段階には中分類の「電子計算機等」(電子計算機と半導体製造装置の合計) が対応する。第2段階は、火力・水力発電用の原動機である火水力原動機、原子力原動機、発電機、その他重電機で見る。第3段階のフィジカルAIは、統計で個別に見られる産業用ロボットで見る。
2025年度 (2025年4月〜2026年3月) の受注は、6つの機種すべてが2005年度以降の最高だった。火水力原動機は2兆1,490億円で、前年度の1兆4,902億円から44.2%増え、それまでの最高だった2014年度の1兆5,986億円を大きく上回った。原子力原動機は1兆1,248億円、発電機は2,714億円、その他重電機は2兆3,991億円で、いずれも最高を更新した。それまでの最高は、原子力原動機が2010年度の9,615億円、発電機が2011年度の1,970億円、その他重電機が2024年度の2兆1,537億円だった。第1段階の電子計算機等は9兆6,005億円 (従来の最高は2024年度の8兆8,586億円)、第3段階の産業用ロボットは9,158億円 (従来の最高は2021年度の8,020億円) である。3段階にあてた機種は、順番にではなく同じ年度にそろって2005年度以降の最高を記録した。
差が出るのは受注の後だ。受注残高を販売額で割ると、受けた注文が売上高になるまでのおおよその目安になる。2026年4〜6月の実績を段階ごとに並べると次のようになる。
| 機種 (段階) | 受注 | 前年同期比 | 受注残高÷販売額 (年分) | 外需比率 |
|---|---|---|---|---|
| 電子計算機等 (第1段階) | 3兆4,098億円 | (+46.4%) | 1.1年 | 55.6% |
| 火水力原動機 (第2段階) | 9,275億円 | (+138.3%) | 4.0年 | 29.4% |
| 原子力原動機 (第2段階) | 2,042億円 | (−9.2%) | 4.5年 | 0.6% |
| 発電機 (第2段階) | 1,146億円 | (+220.4%) | 3.6年 | 47.2% |
| その他重電機 (第2段階) | 6,749億円 | (+29.1%) | 1.7年 | 18.1% |
| 産業用ロボット (第3段階) | 2,775億円 | (+34.7%) | 1.1年 | 81.9% |
受注残高÷販売額は、四半期末の受注残高を同じ四半期の販売額で割り、年に直した本稿の計算である。公式の「受注残高手持月数」(大分類・季節調整値) は2026年4〜6月に原動機28.1か月、重電機19.3か月、電子・通信機械12.2か月、産業機械11.8か月だった。前年同期はそれぞれ26.6か月、15.3か月、14.8か月、10.2か月で、この1年で原動機と重電機、産業機械が延び、電子・通信機械は縮んだ。求め方は違うが、大分類でも原動機と重電機が長く、電子・通信機械と産業機械が短いという向きは同じである。
火力・水力発電の原動機は受注が2.4倍、国内の電力会社からの注文は3.5倍に増えた
第2段階の中心にある火水力原動機は、2026年4〜6月の受注が9,275億円と、前年同期の3,892億円の2.4倍になった。四半期ごとに見ると、2025年7〜9月8,243億円、10〜12月5,111億円、2026年1〜3月4,243億円と続き、4〜6月に再び急増した。需要者別に見ると、国内の電力業からの受注が5,889億円で、前年同期の1,678億円の3.5倍に増えた。外需は2,730億円と額では増えたが、国内の電力業の伸びが大きく、受注に占める比率は29.4%と前年同期の45.5%から下がった。統計には用途別の内訳が無く、データセンター向けがどれだけかは分からない。
受注が販売を大きく上回った結果、火水力原動機の受注残高は4兆6,840億円と前年同期の3兆827億円から51.9%増えた。4〜6月の販売額2,934億円で割ると16四半期分、年に直すと4.0年分になり、前年同期の3.0年分 (受注残高3兆827億円÷販売額2,546億円) から1年延びた。販売が今のペースのまま受けた順に出荷されるとすると、2026年半ばの注文は2030年前後に売上高になる計算だ。発電機も受注残高が販売額の3.6年分 (前年同期3.2年分) に延びた。原子力原動機は受注残高が2兆5,095億円から2兆9,079億円に増えたが、販売額が911億円から1,628億円に増えたため、6.9年分から4.5年分に縮んだ。それでも4年を超える。
投稿は「ガスタービンの納期はどれだけか」を2028〜2030年の問いとして挙げた。その問いに関わる順番待ちは、日本の受注統計では既に受注残高の積み上がりとして表れている。
三菱重工の大型ガスタービンの受注残は80台、エナジー部門の受注残高は売上見通しの3.6年分
大型ガスタービンを手がける三菱重工業は、2026年8月4日に公表した2026年度第1四半期 (4〜6月) の決算説明資料で、エナジー部門の受注高を1兆3,593億円 (前年同期8,713億円、56%増) と開示した。うちガスタービン複合発電の受注高は9,300億円で、前年同期の6,025億円から増えた。原子力の受注高も1,555億円 (前年同期1,014億円) に増えている。同社は資料で、複合発電の受注は主に北米とアジアで好調だったと説明した。同部門の売上収益は5,363億円、事業利益は1,013億円だった。会社全体の受注高2兆224億円 (26%増) のうち、3分の2をエナジー部門が占めた。全社の受注残高は14兆1,030億円である。
三菱重工の複合発電の受注額は、統計の火水力原動機の受注とほぼ同じ規模だった。会社の数字は海外子会社やプラント一式を含み、統計は国内のメーカーが受けた機械の注文を数えるので、範囲は一致しない。統計は会社別の内訳を公表しておらず、急増のうち同社の受注がどれだけかは分からない。ただ、同じ四半期に三菱重工が日本向けに6台を受注したと報じられ、国内の電力業からの受注が3.5倍になった時期と重なる。
台数で見ても受注は積み上がっている。資料の参考データによると、大型ガスタービンの受注は4〜6月に10台 (4ギガワット=GW) で、米州4台、アジア6台だった。2025年度通期の受注は35台 (16GW) である。受注残は80台 (35GW) に増え、1年前の53台 (23GW)、2025年度末の74台 (33GW) を上回った。米業界紙ユーティリティ・ダイブは8月13日、この四半期の受注は米国向け4台と日本向け6台で、2028〜2030年に納入する予定だと報じた。三菱重工は生産能力を2024年の水準の2倍にする計画だという。
金額で見ると、エナジー部門の受注残高は2026年6月末に7兆8,146億円で、2025年度末の6兆9,832億円から増えた。同部門の2026年度の売上収益の見通しは2兆2,000億円なので、受注残高は売上見通しの3.6年分にあたる。同社はエナジー部門の受注高の通期見通しを3兆5,500億円 (前回3兆4,500億円) に引き上げたが、2025年度の実績3兆9,367億円を9.8%下回る。投稿は第2段階のガスタービンに米GEベルノバを挙げ、三菱重工は一覧に入っていないが、同社が4〜6月に受注した10台も2028〜2030年に納入する予定だ。米国の電力不足とタービンの受注残は三菱重工とGEの受注残を扱った記事で取り上げた。
日立エナジーの受注残高は10.3兆円、送電機器の受注は前年同期のほぼ2倍になった
投稿の第2段階は、送電網に米クアンタ・サービシズと米ハベル、電気設備に米イートンなどを挙げ、「送電網に接続できるか」「変圧器は足りるか」を問う。日本の電機大手では、日立製作所がこの分野の受注を大きく伸ばしている。同社が7月29日に公表した2026年度第1四半期の説明資料によると、エナジー部門の受注は1兆9,063億円で前年同期比87%増えた。うち送電網の機器と系統を扱うパワーグリッドは1兆8,716億円と前年同期のほぼ2倍 (94%増) だった。原子力は349億円で43%減っている。
受注を押し上げたのは、根強い送電機器の需要に加え、欧州で相次いだ大型の高圧直流送電 (HVDC、遠くの発電所から大量の電気を直流で送る方式) の案件だった。会社の説明にデータセンター向けの内訳は無い。エナジー部門の売上収益は9,119億円 (37%増)、調整後の利益率は14.2%で、受注は売上収益の2.1倍にあたる。子会社の日立エナジーの受注残高は10.3兆円 (636億ドル) と、2025年度末から12%増えた。日立エナジーの2026年度の売上見通しは236.5億ドルで、受注残高はその2.7年分である。日立は2026年度の設備投資の見通しを6,700億円 (前年度比1,721億円増) とし、パワーグリッドを中心に増やす。受注残高が売上高の何年分もあるので、生産能力を増やさなければ納期が延びる。
第1段階の電子計算機等は受注残高が販売額の約1年分にとどまる
第1段階の電子計算機等 (半導体製造装置を含む) は、2026年4〜6月の受注が3兆4,098億円で、前年同期の2兆3,296億円から46.4%増えた。外需が55.6%を占めた。受注は大きく伸びたが、受注残高は12兆2,551億円で、販売額2兆7,548億円の1.1年分にとどまり、前年同期の1.6年分から縮んだ。受けた注文が1年ほどで売上高に計上されるので、受注の増加は早く決算に表れやすい。投稿が第1段階を2026〜2027年に置いた見立ては、この回転の速さと合う。半導体製造装置の工程は半導体の技術解説、装置大手の東京エレクトロンの開示は銘柄ページで追える。
第3段階のロボットは受注の8割が外需、受注残高は約1年分
第3段階のフィジカルAIに入る産業用ロボットは、2026年4〜6月の受注が2,775億円で、前年同期の2,061億円から34.7%増えた。外需が81.9%を占め、受注残高は販売額の1.1年分で、前年同期と変わらない。受注は伸びているが、第2段階のように何年分もの順番待ちにはなっていない。投稿は第3段階を2030年以降に置き、AIアプリケーション、ロボット、防衛、宇宙、量子、医療など9分類に4銘柄ずつ、36銘柄を並べた。ただ、機械としてのロボットの受注は2025年度に既に2005年度以降の最高を記録している。産業用ロボットの受注に占める中国向けの比率と、ファナック・安川電機の地域別の開示は中国のロボット導入を扱った記事で、ロボットの部品と工程はロボットの技術解説で扱っている。
日本の受注で見る限り供給制約は電力の設備に先に表れ、2028〜2030年は注文が売上高になる時期にあたる
投稿が最後に投げかけた問いに、日本の受注統計と会社の開示から一つの答えが得られる。供給の逼迫度合いを納入待ちの期間で比べると、電子計算機等と産業用ロボットの受注残高が販売額の約1年分なのに対し、火水力原動機と発電機は4年前後、三菱重工のエナジー部門は売上見通しの3.6年分、日立エナジーは2.7年分である。日本の機械受注で見る限り、電子計算機等 (半導体製造装置を含む) やロボットより、電力の設備で順番待ちが長い。
投稿は電力の段階を2028〜2030年の投資テーマに据えた。受注残高が販売額の4年前後に及ぶことを踏まえると、2028〜2030年は新たな注文が入る時期というより、2026年までに積み上がった注文が納入され、売上高として決算に表れる時期に重なる。電力の段階を測る手がかりは数年先の予想ではなく、三菱重工と日立が四半期ごとに開示する受注高と受注残高、内閣府が毎月公表する火水力原動機と重電機の受注である。いずれも既に数字として出ている。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。





💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました