米スペースXの2026年6月の上場時の目論見書に、事業の提携先として名前が挙がる日本企業はKDDIだけだった。日本では同年4月、KDDIに続いてソフトバンクとNTTドコモも衛星とスマートフォン (スマホ) の直接通信を始めた。
スペースXは2026年6月、米ナスダックとナスダック・テキサスに上場した。当初の募集は約5億5,600万株で、引受会社の追加購入分を含めて約6億3,900万株を新たに発行した。上場後もイーロン・マスク最高経営責任者 (CEO) が議決権の約8割 (追加発行分を含めて約82.3%) を握る。編集部は、英文の目論見書の全文を、日本の主な企業約45社の英語の社名で検索した。その結果を、8月4日に提出された四半期報告書や、日本の通信各社と東レの発表資料と照らし合わせた。炭素繊維や電子部品といった日本の部材がスペースXの事業に欠かせないかどうかも、これらの資料で確かめた。
スペースXの目論見書に名前が出る日本の提携先はKDDIだけ
検索すると、KDDIの名前は3か所にあった。いずれも、スターリンクの衛星とスマホを直接つなぐ通信サービス (以下、直接通信) の提携先として、米Tモバイル、豪テルストラ、カナダのロジャーズなどと並ぶ箇所だ。ほかに日本の社名があるのは、引受団に共同幹事 (コマネージャー) として加わったみずほ (証券の米国法人など、4か所) と、米最高裁の判例名に含まれるソニー・ミュージックの1か所だけだった。東レ、三菱ケミカル、村田製作所、TDKの名前はなく、炭素繊維を指す英語の語も見当たらない。
日本という国名は別の箇所にも登場する。スペースXは、第1世代の直接通信を商用で提供するのに必要な承認を得た国として、米国、カナダ、英国、オーストラリアとともに日本を挙げた。今回の募集には日本での公募も含まれており、日本の証券会社を通じた販売の内訳はスペースX、テスラ、ボーリングの3社の間の資金の流れを扱った記事で詳しく書いた。
衛星とスマホの直接通信、2026年4月に携帯大手3社が出そろう
日本でスターリンクの直接通信を提供しているのは、KDDIだけではない。KDDIは子会社の沖縄セルラー電話とともに、2025年4月10日に「au Starlink Direct」を始めた。KDDIの人口カバー率は99.9%を超えるが、国土の面積に対するカバー率は約60%にとどまる。電波の届かない残り約40%の山間部や離島に加え、海上でも、空が見える場所ならメッセージを送れるようにした。KDDIは2025年7月18日、利用者が100万人を超えたと発表した。同時に、メッセージの送受信にかかる時間を最大2分から30秒以内に縮めたことも明らかにした。海外でも、米国とカナダに続き、2026年8月31日からフィリピンとニュージーランドで衛星経由の国際ローミングを使えるようにした。
KDDIとスペースXの取引は、これより前から続いている。KDDIは2021年9月、スペースXとスターリンクの業務提携に合意し、自社の携帯電話網に採用することを決めた。2022年10月に法人と自治体向けの販売を、同年12月には自社の携帯電話網での利用を始めた。
ソフトバンクは2026年4月10日、NTTドコモは4月27日に、同じスターリンクの衛星を使う直接通信を始めた。3社の条件は次のとおりだ。
| 内容 | KDDI | ソフトバンク | NTTドコモ |
|---|---|---|---|
| サービス名 | au Starlink Direct | SoftBank Starlink Direct | docomo Starlink Direct |
| 開始日 | 2025年4月10日 | 2026年4月10日 | 2026年4月27日 |
| 料金 | 当面無料 | 主なプランは追加料金なし、一部のプランは2026年7月から月1,650円 | 当面無料 |
| 公表した人数 | 利用者100万人超 (2025年7月) | 未公表 | 対象者約2,200万人 (2026年2月末) |
ドコモの数字とスペースXの数字は、数え方が違う。スペースXによると、直接通信の専用衛星は2025年1月の約360基から2026年3月末には約650基に増えた。提携する携帯会社は6大陸の約30社で、提供地域の人口は約19億人に上る。3月末時点では、約30か国で月に約740万台の端末がこのサービスを使った。一方、ドコモの約2,200万人は、全料金プランの契約者のうち対応機種を使う人の数で、実際に使った人の数ではない。単純には比べられないが、ドコモの対象者はこの740万台の約3倍にあたる。740万台は、ドコモとソフトバンクが始める前の数字だ。
スペースXは携帯会社から料金を取るが、日本の3社は利用者の多くに無料で提供
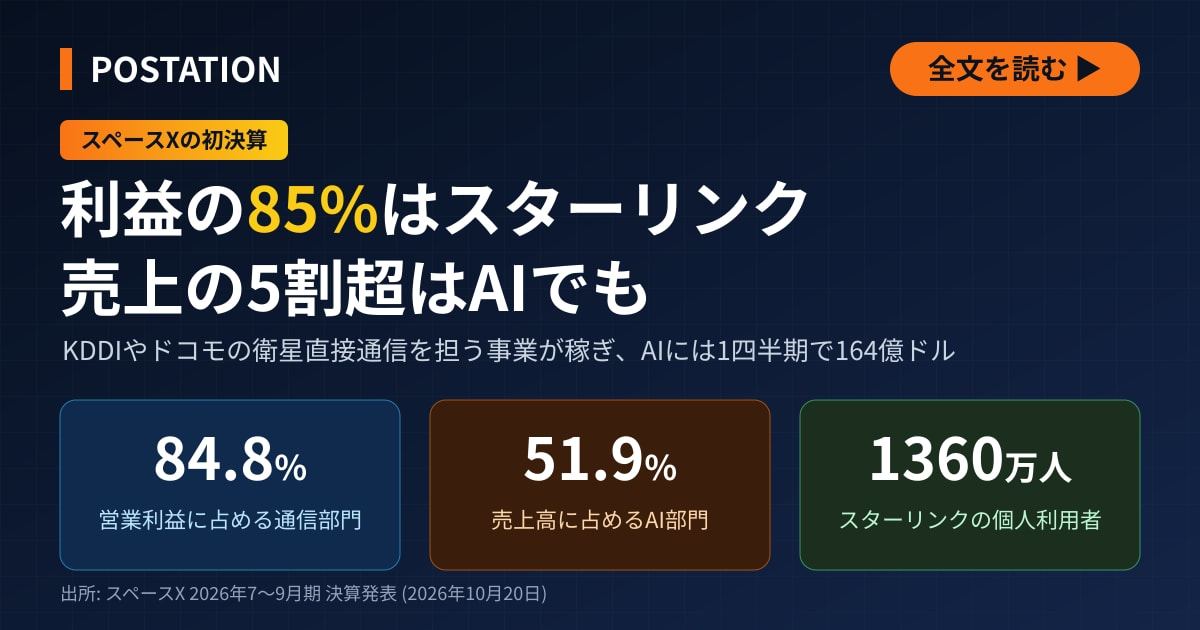
スペースXによると、同社は携帯会社から定額か利用者数に応じた料金を受け取る。携帯会社は通常、このサービスを有料オプションとして利用者に提供し、その料金を上乗せする。直接通信の売上高は、通信部門の売上高の内訳では法人・政府向けに含まれる。2025年の法人・政府向けは約42億ドルで、個人向けは約72億ドルと通信部門の6割を超えた。同社は、通信部門の成長を主に担うのは個人向けと法人・政府向けだとしたうえで、直接通信も売上に大きく寄与する新しい事業になると見込む。
日本の3社の利用者の多くは、このサービスに追加の料金を払っていない。上乗せしているのはソフトバンクの一部のプランだけだ。3社の発表資料には、スペースXに払う料金の額も、定額か利用者数に応じた料金かといった決め方も書かれていない。スペースXの説明どおりの料金体系なら、その費用は当面、携帯会社が負担しているとみられる。各社の利益への影響は、金額が開示されるまで外からは分からない。
KDDIは2027年中の音声通話を目指す、前提は次世代衛星の打ち上げと国ごとの承認
KDDIは2026年8月10日、スペースXと次世代衛星「Starlink Mobile V2」のサービス提供契約を結び、9月15日に発表した。KDDIの調べでは、この種の契約はアジアで初めてだという。次世代衛星は第1世代よりアンテナが大きく、KDDIによると衛星1基当たりのスループット (送れるデータの量) は約20倍、データ密度 (一定の範囲で送受信できるデータの量) は約100倍になる。KDDIは高速データ通信と音声通話の2027年中の提供を目指す。
目論見書の時点で、この次世代衛星はまだ打ち上げられていない。スペースXは目論見書で、次世代の直接通信用の衛星を2027年にスターシップで打ち上げ始める見込みだとし、いま運用しているファルコン9などのロケットでは打ち上げられないとした。第2世代のサービスには2ギガヘルツ帯の周波数と新しい衛星群が必要で、免許の譲渡や衛星群の免許、周波数の使用許可を国ごとに得なければならないという。提供を予定する国のほぼすべてで申請したが、承認を得た国はまだ限られる。米国内の周波数と、衛星を使う移動通信の国際的な免許は、米エコースターから株式と現金を合わせて196億ドルで取得する契約を結んでおり、手続きは2027年11月に完了する見込みだ。同社は、端末が自社の周波数に対応するまでは、米国外では国ごとに携帯会社と提携し、その周波数を使う。第2世代のサービスについて日本で承認を得たかどうかは、目論見書にもKDDIの発表にも記載がない。KDDIが2027年中に音声通話などを始めるには、スターシップによる衛星の打ち上げと、日本での承認の両方が前提になる。
通信部門の利益率62.9%は償却前、営業利益率は38.8%
目論見書の数字から計算すると、2025年の通信部門の売上高は約114億ドル、調整後の利払い・税引き・償却前利益 (EBITDA、以下は償却前利益と書く) は約72億ドルで、売上高に対する比率は62.9%になる。前年比で売上高は49.8%増、償却前利益は86.2%増、営業利益は2.2倍だった。ただ、償却前利益は営業利益に減価償却費や株式報酬などを加えた利益だ。同年の営業利益は約44億ドルで、営業利益率は38.8%だった。2つの比率の差は24.1ポイントで、金額にすると約27億ドルになる。このうち減価償却費が約23億8,000万ドル、株式報酬が約3億7,000万ドルを占める。スペースXは衛星の耐用年数を3〜5年としている。スターリンクは、打ち上げた衛星が数年で償却され、新しい衛星を打ち上げ続けて通信網を保つ事業だ。
| 通信部門 (金額は億ドル) | 2023年 | 2024年 | 2025年 | 2026年1〜6月 |
|---|---|---|---|---|
| 売上高 | 38.7 | 76.0 | 113.9 | 75.5 |
| 営業利益 | 4.7 | 20.1 | 44.2 | 28.4 |
| 調整後の償却前利益 | 16.0 | 38.5 | 71.7 | 46.8 |
| 償却前利益の比率 | 41.4% | 50.7% | 62.9% | 62.1% |
| 営業利益率 | 12.1% | 26.4% | 38.8% | 37.7% |
償却前利益の比率は2023年の41.4%から2年で20ポイント余り上がり、2026年1〜6月も62.1%と2025年とほぼ同じ水準を保っている。2025年の連結売上高約187億ドルのうち、通信部門は61.0%を占める。
契約数は増え、1契約当たりの単価は下がっている。契約数は2025年末の890万回線から、2026年3月末に1,030万回線、6月末には1,200万回線に増えた。4〜6月の3か月で約170万回線増えた計算だ。一方、1契約当たりの月間平均売上高は2024年が91ドル、2025年が81ドルで、2026年は1〜3月、4〜6月とも66ドルに下がった。1〜3月は前年同期の86ドルを約23%下回った。海外の契約者の比率が高まり、低価格のプランを追加したためだ。同社は単価が今後数年も下がり続けると見込む。この契約数は家庭や事業所向けの衛星ブロードバンドの回線を数えたもので、直接通信の利用者は契約数にも単価にも入っていない。
AI部門の2025年の売上高は約32億ドルだった。xAIは2025年3月に交流サイトのXを傘下に収めており、AI部門の売上高のうちXの広告が約18億ドルを占める。残る約14億ドルは、XとGrokの有料会員の料金やデータの使用許諾料などだ。2024年までは、AI部門の売上高のほぼすべてをXの広告と有料会員の料金、データの使用許諾料が占めていた。Grok単独の売上高は開示されていない。営業損失は約64億ドルで、償却前損益も約12億ドルの赤字だった。xAI買収の経緯はxAIの買収を扱った記事に、上場の手続きと株式の売却制限 (ロックアップ) は売却制限を扱った記事にまとめた。
炭素繊維や電子部品が不可欠という見方、スペースXと東レの資料に裏付けなし
ロケットの打ち上げについて、スペースXが目論見書で原材料の例に挙げたのは、鋼材と燃料、推進剤だ。同社は、打ち上げ回数を増やすには原材料と部品の調達量を大きく拡大する必要があるとした。部品の大半は自社で製造する垂直統合型だとしつつ、一部の材料と部品は米国内外から調達しており、調達先が1社か数社に限られる品目もあるとしている。ただし調達先の社名は挙げていない。米ワシントン州レドモンドの衛星工場は、2025年12月〜2026年4月に週平均約70基を生産した。テキサス州バストロップの工場は、利用者向けの端末を1日に数万台生産している。同社は2026年にバストロップ工場の規模を2倍超に広げ、地上局のアンテナや太陽電池、AIの演算を担う衛星も自社で生産する計画だ。
日本企業の資料にも、スペースXとの取引の記載はない。東レの2026年3月期の決算資料によると、炭素繊維複合材料事業の売上収益 (売上高に相当) は3,001億円と前期 (3,000億円) からほぼ横ばいで、事業利益は21.7%減の176億円 (前期は225億円) だった。売上収益のうち航空宇宙向けは1,184億円で、前期の1,049億円から12.9%増え、同事業の39.5%を占めた。東レは増えた理由を「サプライチェーンの在庫調整影響の緩和に伴い大手顧客向けの販売は順調に回復した」と説明しており、ロケットや衛星に触れた記述はない。
炭素繊維は原料によって系統が分かれる。三菱ケミカルは、石炭から得るコールタールピッチを原料にしたピッチ系の炭素繊維「ダイアリード」を手掛ける。東レの炭素繊維「トレカ」はピッチ系ではなく、アクリル繊維 (ポリアクリロニトリル) を原料とする系統で、東レはこの系統の炭素繊維を1971年に初めて商業生産したとしている。トレカの高弾性率品「M55J」は、引っ張ったときの変形しにくさを示す弾性率が540ギガパスカルと高く、温めるとわずかに縮む性質を持つ。東レは2012年9月に公表した炭素繊維事業の戦略の説明資料で、高弾性率品の主な用途に衛星とロケットを挙げていた。ただ、スペースXが東レの炭素繊維を使っているか、使っているならどれだけ買っているかは、東レの決算資料からもスペースXの目論見書からも確かめられない。
スペースXの目論見書と、本稿で確かめた日本企業の資料のうち、株式の引き受けと販売を除いてスペースXとの事業上の取引が記されていたのは、通信の分野だった。KDDIは2021年の業務提携以降、スターリンクを自社の携帯電話網や法人向けの販売に使い、2025年以降は携帯大手3社が直接通信を提供している。炭素繊維など部材の取引は、どちらの資料からも確かめられない。日本企業がスペースXのロケットに打ち上げを委託する例は打ち上げ回数の目標を検算した記事で扱った。各社の決算は銘柄ページのKDDI、NTT (ドコモの親会社)、ソフトバンク、東レで、スペースXの事業の概要は企業データベースで確認できる。
※2026年10月4日、一次資料に基づき全面的に書き直しました。旧版の記述のうち、マスク氏の議決権「85%」を約82.3%に、通信部門の売上高に占める比率「50〜80%」を61.0%に、通信部門の利益率「63%」を償却前利益の比率62.9% (営業利益率38.8%) に、契約者が2026年2月に1,000万を突破したとの記述を2026年3月末に1,030万回線に改めました。xAIの売上高を「ほぼゼロ」とした記述は、目論見書がGrok単独の売上高を開示していないため削除し、本文にAI部門 (xAIとX) の売上高約32億ドルとその内訳を示しました。東レと三菱ケミカルがピッチ系炭素繊維を独占しているとの記述は、東レの炭素繊維がピッチ系ではないと確かめられたため削除しました。次の記述は、目論見書と各社の資料で確かめられなかったため削除しました。日本の部材がなければスペースXの事業が成り立たない、個人投資家への30%の割り当て、xAIの月約10億ドルの資金の流出と負債175億ドルの移転、主幹事が対話AI「グロック」の利用料を払う義務、時価総額の推移と企業価値評価の倍率。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。

💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました