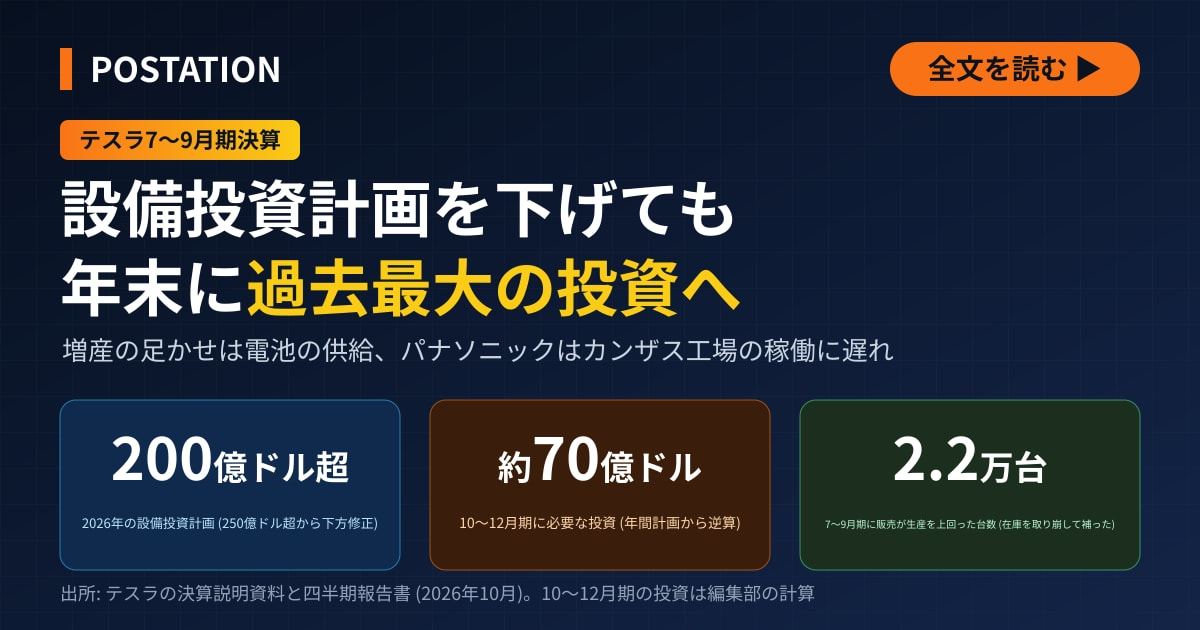
米テスラは2026年の設備投資計画を「200億ドル超」に下方修正した。1〜9月の実績を差し引くと、10〜12月期の投資額は約70億ドルと四半期ベースで過去最大になる。7〜9月期の増産の足かせは電池の供給だった。
テスラは10月21日に2026年7〜9月期決算を発表し、今年の設備投資計画を7月時点の「250億ドル超」から「200億ドル超」に引き下げた。7〜9月期の設備投資は47億3200万ドルで、純現金収支 (フリーキャッシュフロー) は15億3100万ドルの黒字に転じた。米スペースXとの合併に備えて支出を絞ったとみる向きもある。ただ、年間計画を達成するには、10〜12月期に投資を大きく増やす必要がある。7〜9月期は販売台数が生産台数を上回り、不足分を在庫で補った。テスラに電池を供給するパナソニックは、4〜6月期に米カンザス州の新工場の立ち上げが遅れた。
200億ドル超の達成には10〜12月期に約70億ドル、これまでの最大を2割上回る
バイバブ・タネジャ最高財務責任者 (CFO) は決算説明会で、今年の設備投資計画を約200億ドルに引き下げたと述べた。投資を効率化した結果で、資金は主に営業キャッシュフローで賄うという。テスラが10月22日に米証券取引委員会 (SEC) に提出した四半期報告書では、計画を「200億ドル超」としている。4〜6月期の四半期報告書では「250億ドル超」だった。
下方修正後の計画でも、10〜12月期の設備投資は大きく膨らむ計算だ。決算説明資料によると、四半期ごとの設備投資は1〜3月期が24億9300万ドル、4〜6月期が57億8900万ドル、7〜9月期が47億3200万ドルだった。1〜9月の合計は130億1400万ドルで、前年同期 (61億3400万ドル) の2.1倍になった。年間で200億ドルを超えるには、10〜12月期に69億8600万ドルを上回る投資が必要になる。これまでの四半期の最大は今年4〜6月期の57億8900万ドルで、10〜12月期の必要額はこれを約2割上回る。従来の「250億ドル超」を達成するには、10〜12月期に119億8600万ドルを上回る投資が必要だった。下方修正により、10〜12月期の必要額が50億ドル減ったことになる。
決算前には、1〜6月の実績 (82億8200万ドル) から、従来計画の達成には7〜12月に167億ドル超が必要との試算があった。7〜9月期の設備投資は、アナリストの間で75億ドル前後との予想もあった。実績はこれを大きく下回った。
イーロン・マスク最高経営責任者 (CEO) は、設備投資が「想定をやや下回っている」と述べたうえで、半導体工場の製造装置への投資は2027年から本格化するとの見方を示した。タネジャ氏も、ロボタクシー用の車両、人型ロボット「オプティマス」の生産設備、太陽光パネルの工場、AI用データセンター、半導体工場への投資を挙げ、今後数年は設備投資が増え続けると説明した。経営陣の説明どおりなら、今年の下方修正は一時的なものになる。
純現金収支の黒字転換は支払期間の延長が支え、タームローンの全額借り入れは1年以内
純現金収支は、4〜6月期には10億9200万ドルの赤字だった。7〜9月期の黒字化は、仕入れ先への支払期間が延びたことによるところが大きい。決算説明資料のキャッシュフロー計算書によると、7〜9月期の営業キャッシュフローは62億6300万ドルだった。内訳をみると、純利益8億400万ドル (非支配株主に帰属する分を含む) に、減価償却費18億5200万ドルや株式報酬費用11億6500万ドルなど、現金の支出を伴わない費用を加えている。さらに、買掛金や未払費用が39億9100万ドル、前受金が12億5500万ドル増え、営業キャッシュフローを押し上げた。買掛金や未払費用の増加がなければ、純現金収支は24億6000万ドルの赤字だった計算になる。決算説明資料によると、仕入れ先に代金を支払うまでの日数は平均58日から66日に延びた。
テスラは銀行からの借り入れの手段も確保した。9月29日に銀行団と総額300億ドルの融資契約を3件結んだ。内訳は、米シティバンクなどとの期間3年の実行可能期間付きのタームローン200億ドルと、米ウェルズ・ファーゴなどとの融資枠2本だ。融資枠は期間5年が80億ドル、期間364日が20億ドルである。契約には、連結ベースの手元流動性を50億ドル以上に維持する財務制限条項が付いている。9月末の手元資金 (現金と短期投資) は454億4700万ドルで、6月末から19億ドル増えた。有利子負債は92億8000万ドルにとどまる。当面、借り入れを急ぐ状況にはない。タネジャ氏は、年内に新たな融資を引き出す予定はないと述べた。
タームローンの条件からは、テスラが資金を必要とする時期がうかがえる。SECへの届け出によると、引き出せる上限は契約日から1年後に100億ドル、15か月後に50億ドルへ減り、18か月後には未使用の枠が失効する。200億ドルを全額借り入れるには、契約から1年後の2027年9月下旬までに引き出す必要がある。タネジャ氏は融資の目的を「設備投資の拡大に充てるため」と説明した。2027年の投資拡大に備えた資金とみられる。
AI学習用スーパーコンピューターと半導体工場でスペースXと投資が重複、費用分担は未定
設備投資の下方修正を合併への備えとみる向きは、テスラの投資の多くがスペースXと重なる点を根拠に挙げる。1つ目は、自動運転と人型ロボットのAIを学習させるテスラのスーパーコンピューター「コーテックス」だ。決算説明資料によると、テキサス州の工場敷地内にある「コーテックス1」は消費電力ベースで10万5000キロワット超、「コーテックス2」は12万キロワット超の設備が稼働している。このほか、コーテックス1・2とは別の計算設備が4万キロワット分ある。年末までに、AI学習用のスーパーコンピューター全体で40万キロワットにする計画だ。市場にはコーテックス1が約12万キロワット、コーテックス2が25万キロワット稼働済みとの見方があるが、決算説明資料の数字はこれより小さい。
テスラのAI学習用スーパーコンピューターは、規模ではスペースXのAI用データセンターに遠く及ばない。スペースXのAI用データセンターは、9月末時点の消費電力ベースで170万キロワットある。年末までに250万〜300万キロワットへ増やす計画だ。テスラのコーテックス1と2は合わせて22万5000キロワット超で、スペースXの13%強にとどまる。コーテックス以外の4万キロワットを加えても16%弱だ。
スペースXのデータセンターを使うほうが得策だとの声もある。コーテックス2を最大50万キロワットまで拡張すると、稼働済みとされる25万キロワットからの増設に少なくとも50億ドルかかるとの試算を挙げる。1万キロワットあたり2億ドルで計算しているが、この単価の出所は示していない。決算説明資料の12万キロワット超から増やすとすれば、増設の規模はさらに大きくなる。
スペースXでは、データセンターがすでに売上高で最大の事業になっている。7〜9月期は、AI用データセンターを運営するAI部門が売上高の51.9%を占めた。ただ、営業利益の84.8%は、衛星通信「スターリンク」を手がける通信部門が稼いだ (スペースXの決算の分析)。
2つ目は、両社が共同で進める半導体工場「テラファブ」だ。テスラは当面、支出を急ぐ必要はないとの見方もある。だがタネジャ氏は決算説明会で、テラファブ計画の第一歩としてテキサス州オースティンに建てる研究開発用の工場について、製造装置の大半を発注済みだと明らかにした。マスク氏は、2027年前半に装置を稼働させ、同年5〜6月ごろに最初のチップを試作すると説明した。量産工場では2028年7〜9月期ごろの生産開始を目指す。
テキサス州のアボット知事は8月、テラファブの第1期工事でスペースXが同州グライムズ郡に168億ドル超を投じると発表した。マスク氏によると、テラファブ全体の製造装置への投資額は、2028年初めまでの累計で数百億ドル、長期では1000億ドルを超えるという。同氏は「スペースXとテスラのどちらが何を負担するかは、これから決める」と語った。
費用の分担が決まらないまま、発注が先行している。両社が合併すれば、この分担を決める必要はなくなる。工場計画の経緯はテラファブの記事に詳しい。
両社の取引は、すでに財務諸表に表れている。四半期報告書によると、テスラはスペースXへの大型蓄電池「メガパック」の販売で、1〜9月に6億2600万ドルの売上高を計上した。4〜6月期は3億1800万ドル、7〜9月期は2億2100万ドルだった。1〜9月の売上原価は4億7800万ドル (7〜9月期は1億7100万ドル) で、粗利率は約24%の計算になる。9月末のスペースXに対する売掛金は7億2900万ドルと、1〜9月の売上高を上回る。納入前のメガパックについて、契約に基づき事前に請求した代金と、生産枠を確保するための予約金の計5億8800万ドルが含まれているためだ。まだ納入していない分の前受金も6億4800万ドルあり、10〜12月期以降も納入が続く。一方、スペースXの四半期報告書によると、1〜9月にテスラから購入したメガパックは4億8000万ドル (7〜9月期は1億5100万ドル) だった。両社の数字には1億4600万ドルの開きがある。計上の時期がずれている可能性があるが、両社の開示資料からは確認できない。テスラは3月に、スペースXの普通株も20億ドル分取得した (保有比率は1%未満)。
テスラの設備投資計画の引き下げを「米IT大手の設備投資が鈍る前触れ」と受け止める声もあるが、メタやスペースXの数字はそうした見方を裏付けていない。テスラと同じ10月21日に決算を発表した米メタは、7〜9月期に設備投資として349億1000万ドルを投じた。同社は2026年の設備投資計画の下限を引き上げ、従来の1300億〜1450億ドルから1350億〜1450億ドルとした。スペースXの7〜9月期の設備投資は195億9300万ドルで、うちAI部門が164億4400万ドルを占めた。同社は10〜12月期に350億〜400億ドルを見込む。テスラの7〜9月期の設備投資は、スペースXの4分の1弱、メタの約7分の1にとどまる。
販売は予想を5%上回るも在庫を取り崩す、電池が生産の制約に
7〜9月期の販売台数は48万6532台だった。テスラが9月29日に公表した市場予想 (アナリスト24人の予想の平均) は46万1974台で、実績はこれを5.3%上回った。カナダのテスラ専門メディア「テスラ・ノース」が、この市場予想を報じている。ただし生産台数は46万4391台で、販売台数のほうが2万2141台多い。生産を上回った分は在庫を取り崩して充て、在庫は販売の15日分から11日分に減った。タネジャ氏は、販売台数を伸ばせるかどうかは主に生産能力次第だと述べた。同氏によると、受注残は約4年ぶりの高水準だ。
決算説明資料は「電池の供給が、この四半期も自動車の増産の足かせになった」と明記した。テスラは年次報告書で、電池セルをパナソニックや中国の車載電池大手、寧徳時代新能源科技 (CATL) などから調達していると説明し、供給が途絶えれば車と蓄電池の生産に支障が出るおそれをリスク要因に挙げている。
テスラに電池を供給するパナソニックホールディングスは、4〜6月期に北米の工場で生産が遅れた。同社が7月30日に発表した決算説明資料によると、北米工場での車載電池の販売量は2026年度 (2027年3月期) に46ギガワット時と、2025年度の38.7ギガワット時から増える見込みだ。だがカンザス工場では、2025年7月に量産を始めてから既存の生産ラインの立ち上げが遅れ、4〜6月期の供給量が計画を下回った。和仁古明グループ最高財務責任者 (CFO) は決算説明会で、遅れは社内で生産技術の習熟に時間がかかったためで、材料の調達や設備に問題はなかったと説明した。ネバダ工場の応援も得て全社で立て直す方針で、顧客からの需要は「引き続き非常に強い」という。同社はカンザス工場とネバダ工場の生産分担を見直し、7〜9月期以降に遅れを取り戻す計画だ。2026年度の販売量を46ギガワット時とする計画は据え置いた。パナソニックの遅れがテスラの7〜9月期の生産にどこまで影響したかは、両社とも明らかにしていない。
テスラは電池セルの内製も広げている。決算説明資料によると、テキサス工場では円筒形電池「4680」のセルの年産能力が40ギガワット時を超えている。ネバダ工場ではリン酸鉄リチウムイオン電池のセルの生産 (年産能力7ギガワット時) が始まったばかりだ。テキサス州ではこのほか、電池10ギガワット時分の正極材を作る工場と、電池30ギガワット時分のリチウムを精製する工場が稼働を始めた。ドイツのベルリン工場では4680電池のセル工場を建設している。ネバダ工場で生産したリン酸鉄リチウムイオン電池のセルだけを使ったメガパックの出荷も始めた。パナソニックは7月30日の時点で、4680電池の量産を始める時期を「顧客と最終調整中」としていた。電池の仕組みと種類は蓄電池の技術解説で詳しく説明している。
7〜9月期の蓄電池の導入量は13.7ギガワット時で、市場予想の15.9ギガワット時を下回った。エネルギー事業 (発電・蓄電) の売上高は28億8100万ドルと、前年同期の34億1500万ドルから減った。テスラは米国で納めた関税の還付を受ける一方、関税分を価格に上乗せしていた顧客には返金し、この返金が売上高を押し下げた。還付で売上原価は下がり、エネルギー事業の粗利率は4〜6月期の20.4%から33.1%に上昇した。粗利率の上昇には、電池セルの費用の一部を調達先に負担してもらうことで合意し、製品保証引当金の見積もりを引き下げた効果も含まれる。マスク氏は、2027年に納入するメガパックは「ほぼ完売した」と述べた。テキサス州ではメガパックの新工場「メガファクトリー・テキサス」(計画する年産能力は50ギガワット時) も稼働を始めた。タネジャ氏は、データセンター向けの需要が極めて強いと述べた。
自動車の粗利率は18.1%に改善、アジア太平洋の比率上昇が寄与
決算前の焦点の1つは、自動車の粗利率が17%台に乗るかどうかだった。この粗利率は、環境規制に伴う排出枠 (クレジット) の売却収入を除いて計算する。実績は18.1%だった。4〜6月期の16.3%から1.8ポイント、前年同期の15.4%から2.7ポイント上昇した。排出枠の売上高は1億1300万ドルと、前年同期の4億1700万ドルから7割強減った。
| 7〜9月期 | 決算前の予想 | 実績 |
|---|---|---|
| 売上高 | 約278億ドル | 280億4600万ドル |
| 販売台数 | 46万1974台 | 48万6532台 |
| 蓄電池の導入量 | 15.9ギガワット時 | 13.7ギガワット時 |
| 自動車の粗利率※ | 17%台 | 18.1% |
※排出枠の売却収入を除く。販売台数と蓄電池の導入量の予想は、テスラが集計して公表したアナリスト予想の平均。売上高の予想は決算前に米国で報じられたアナリスト予想、粗利率の17%台は決算前に米国の市場関係者が焦点とした水準。
損益計算書で確かめると、排出枠を除く自動車の売上高は、自動車販売の200億9400万ドルとリース収入の3億5300万ドルを合わせた204億4700万ドルになる。ここから自動車の売上原価167億5400万ドルを差し引くと、粗利率は18.06%で、会社の公表値と一致する。粗利率が4〜6月期と同じ16.3%だった場合と比べ、自動車の粗利益は約3億6000万ドル多い計算になる。
タネジャ氏は粗利率の改善について、アジア太平洋地域の販売比率が高まったためだと説明した。日本やオーストラリア、台湾などでは四半期の販売台数が過去最高を更新した。原材料価格の上昇や金利の変化でコストは増えたが、自動車ローンなど販売金融の条件を見直して一部を相殺したという。
研究開発費の増加が、本業のもうけを示す営業利益を圧迫している。7〜9月期の売上高は、前年同期 (280億9500万ドル) とほぼ横ばいの280億4600万ドルだった。内訳は自動車が205億6000万ドル、エネルギー事業が28億8100万ドル、サービス・その他が46億500万ドルだ。営業利益は7億1800万ドルと、前年同期の16億2400万ドルから56%減った。4〜6月期の3億9800万ドルからは増えた。売上高営業利益率は2.6%と、前年同期の5.8%から3.2ポイント下がった。研究開発費は27億6100万ドルと、前年同期の16億3000万ドルの1.7倍に膨らんだ。株主に帰属する純利益は7億8700万ドルで、保有するスペースX株について1億4200万ドルの評価損を計上した。
ロボタクシーの乗車件数は開示せず、マスク氏は業績への寄与を2027年からと説明
決算を前に、市場ではロボタクシーの有料の乗車件数や、安全監視員が同乗しない運行の規模、1台あたりの稼働率の開示を求める声が出ていた。投資を回収できるかを見極める材料になるためだ。テスラはこのうち、無人運行の規模だけを示した。決算説明資料によると、ハンドルやペダルのない無人タクシー専用車「サイバーキャブ」の配車サービスを、9月3日にテキサス州オースティンで始めた。運転手も安全監視員も乗せずに走った累計の距離は、9月末で約200万マイル (約320万キロメートル) と6月末の8倍になった。マスク氏は、オースティンで走るサイバーキャブの台数が運行開始から約1か月で10倍に増えたと述べた。具体的な台数は明らかにしなかった。
タネジャ氏は、1マイルあたりの運行費用を30セントに下げる目標には「まだ届いていない」と認めた。マスク氏は、ロボタクシーが2027年4〜6月期に業績に寄与し始め、同年7〜12月期には大きな事業に育つとみている。運転支援機能「FSD」の有料契約数は9月末で174万件と、6月末の148万件から26万件増えた。7〜9月期には、北米の新車購入者の75%超が納車時にFSDの有料契約を結んだ。自動運転部門を率いるアショク・エルスワミー氏は、ロボタクシーをすでに6都市で走らせていると説明した。11月にはテキサス州ダラスでもサイバーキャブの配車サービスを始めるという。同氏によると、個人が所有するテスラ車をロボタクシーとして走らせるサービスは、2027年4〜6月期に始める見込みだ。
テスラは人型ロボット「オプティマス」の生産を、カリフォルニア州フリーモント工場の量産ラインで始めた。決算説明資料では、量産仕様で作った最初のロボットだと説明している。マスク氏によると、手の設計が最も難しく、指の耐久性と器用さを両立させる設計をまだ詰め切れていない。同氏は、2027年4月ごろに次世代のAI半導体「AI5」をオプティマスに搭載し、同年末ごろに社外への販売を始めるとの見通しを示した。テスラは、自社工場でオプティマスにどんな作業を任せているかや、故障率などの数字を示さなかった。人型ロボットの技術は、ロボットの技術解説で詳しく紹介している。
ロードスターは開発段階、量産は2028年の予定
テスラが10月15日に発表した新型スポーツカー「ロードスター」は、決算説明資料に載せた工場ごとの生産能力の表で、まだ開発段階とされている。生産する工場も決まっていない。オランダのテクノロジー系ニュースサイト「ザ・ネクスト・ウェブ」によると、テスラはテキサス州マクレガーにあるスペースXの試験場で発表会を開いた。試作車は電動ファンで車体を路面に吸い付けながら、途中で逆さまになるC字形のスロープを駆け上がった。そのまま空中に飛び出して宙返りし、タイヤで着地した。車体の向きは、テスラがスペースXの技術者と共同開発した10基のスラスター (推進装置) で変えた。容量600リットルのタンクに詰めた圧縮空気を噴き出す仕組みだ。
圧縮ガスを使うスラスターは燃料を燃やさず、タンクのガスをノズルから噴き出して推力を得る。構造が単純で応答が速いため、ロケットや人工衛星の姿勢制御に使われてきた。スペースXの主力ロケット「ファルコン9」も、回収する1段目の姿勢制御に窒素ガスのスラスターを使っている。ただ、燃料を燃やすエンジンに比べると推力は小さい。車に積めるガスの量も限られ、噴射できる時間は短い。今回の実演は短時間の跳躍と空中での姿勢制御にとどまり、車が宙に浮いたまま走り続けたわけではない。
マスク氏は決算説明会で、実演を「テスラとスペースXのチームの成果」とたたえた。ザ・ネクスト・ウェブによると、同氏は2028年に量産を始めるとしている。テスラは価格を公表していない。予約金は、高性能モデルが5万ドル、スラスターを備えたモデルが25万ドルだという。それまでは、ロードスターが業績に寄与することはない。跳躍に使った技術は、テスラが力を入れる自動運転や人型ロボットとは直接の関係がない。
スペースXとの合併、12月3日の株主総会の議案に入らず
テスラは10月22日の四半期報告書で、利害関係のない取締役でつくる特別委員会を設け、スペースXとの関係強化策を検討していると開示した。選択肢には合併も含まれる。実現には特別委員会の承認と、必要に応じて株主の承認が要る。スペースXも同日の四半期報告書で、特別委員会を設けたと記した。合併などの取引には、特別委員会と取締役会に加え、支配株主であるマスク氏の承認が必要としている。マスク氏は、これに先立つ20日のスペースXの決算説明会で、委員会の設置を表明していた。翌21日のテスラの決算説明会では「言うべきことは昨日言った」と述べるにとどめ、会社側も合併に関する質問を受け付けなかった。
米ニュースサイトのクオーツによると、英バークレイズのアナリスト、ダン・レビー氏は10月14日付のリポートで、両社がテスラの年次株主総会の前に合併を発表する可能性があるとした。同氏は、スペースXが株式交換でテスラを買収する案が最も有力とみている。合併には独占禁止法の審査も要り、スペースXが米政府と結ぶ契約やテスラの中国事業があるため、安全保障上の審査が複雑になるとも同氏は指摘した。両社はまだ合併契約を結んでおらず、株式の交換比率も示していない。
12月3日の株主総会に合併を諮るのは、日程の面から難しい。テスラが10月19日にSECに提出した招集通知の議案は、取締役3人の選任、役員報酬の承認 (法的拘束力はない)、監査法人の選任の3件で、合併は入っていない。株式交換による合併では、契約を結んだ後、新株の発行についてSECに届け出て審査を受け、株主に議案の説明資料を送ったうえで、株主総会の承認を得る必要がある。2016年のソーラーシティの買収は、契約から完了まで113日かかった (合併の予測市場の分析)。仮に両社が10月23日に契約を結んでも、同じ日数がかかれば、完了は2027年2月中旬になる。株主の承認と合併の完了は、2027年になる公算が大きい。
設備投資計画の引き下げが合併への備えだと裏付ける材料は、今のところない。特別委員会はまだ結論を出しておらず、テラファブの費用をどちらが負担するかも決まっていない。2027年の投資拡大に充てる資金は、合併の行方とは別に、9月の融資契約で手当てした。
設備投資計画を引き下げても、計画どおりならテスラは10〜12月期に四半期として過去にない額を投じる。7〜9月期に車の増産を抑えた電池の供給が持ち直すかは、10月末に予定されるパナソニックホールディングス (6752) の4〜9月期決算が最初の手掛かりになる。4〜6月期の遅れを取り戻し、北米工場の車載電池の販売量を2026年度に46ギガワット時とする計画を守れるかが焦点だ。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。
💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました