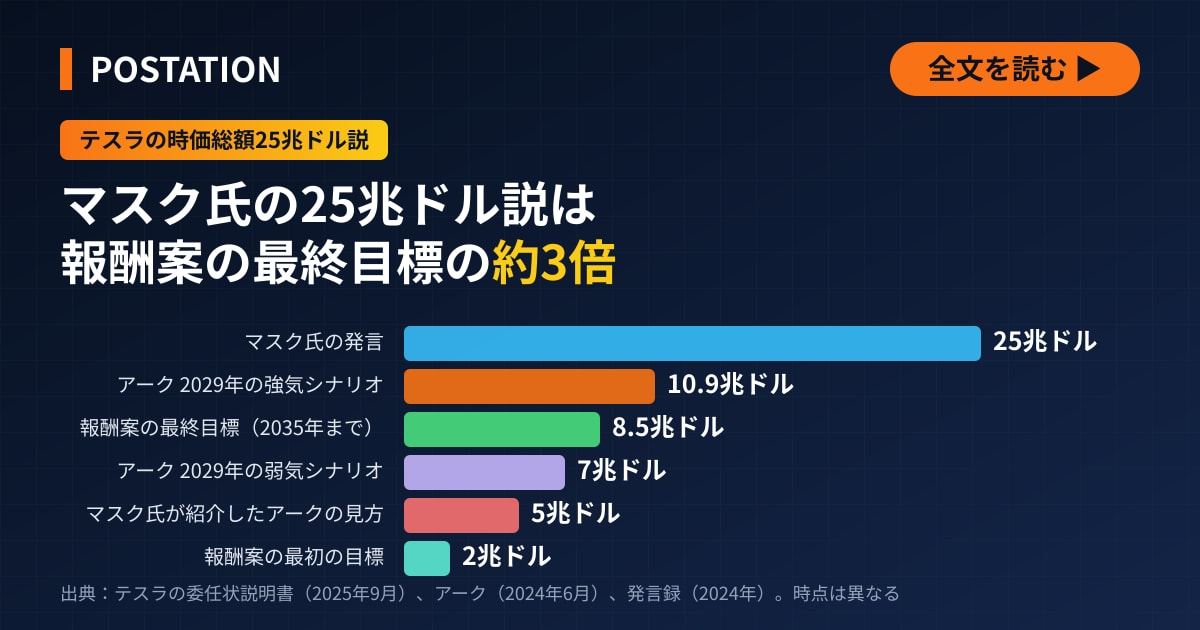
テスラのイーロン・マスク最高経営責任者(CEO)は2024年6月の株主総会で、開発中の人型ロボットで時価総額は25兆ドルに達し得ると語った。株主が承認した報酬案の最終目標の約3倍にあたるが、ロボットの出荷はまだ始まっていない。
2026年9月、交流サイト(SNS)で、ある投稿が拡散した。マスク氏が米資産運用会社アーク・インベストメント・マネジメントのキャシー・ウッドCEOの分析を引き合いに出し、テスラの時価総額は自動運転とロボタクシー(無人タクシー)で5兆ドル、人型ロボット「オプティマス」で25兆ドルになると述べたという内容だった。投稿は、マスク氏がテスラを自動車会社ではなく史上最大のAI・ロボット企業とみているとも伝えた。米投資情報サイトのモトリーフールも9月27日に25兆ドル発言を取り上げ、実現の条件を論じた。本誌はテスラが米証券取引委員会(SEC)に提出した書類とアークの分析、日本の部品メーカーの開示資料を突き合わせ、数字の根拠を確かめた。
投稿は25兆ドルを世界最大の経済大国の「半分を超える」規模と表現していた。米国の2025年の名目国内総生産(GDP)は約30兆7600億ドルで、25兆ドルはその約8割に相当する。ただ、GDPは1年間に国内で生み出された付加価値の合計、時価総額は株式市場での評価額で、性質が異なるため単純には比べられない。
テスラ25兆ドル説の出どころは2024年の株主総会、アークの予想は最大10.9兆ドル
投稿にある数字は、いずれも2024年の発言に基づく。米テスラ専門ニュースサイトのテスララティが公開した発言録によると、マスク氏は2024年6月13日の株主総会で、自動運転だけでテスラの企業価値は5兆ドルを超えるとするアークの分析に同意した。質疑では、2029年の時価総額を5兆〜7兆ドルとするアークの予想は妥当だと述べ、オプティマスについては「まさに時価総額25兆ドル」の規模になるとの見方を示した。達成の時期には触れなかった。7月23日の2024年4〜6月期決算説明会でも「アークは5兆ドル規模とみている。おそらく大きくは外れていない。長期的には、オプティマスの価値はその数倍になる」と語った(米モトリーフールの発言録)。投稿は、2024年の2つの発言をつなぎ合わせたものだった。
同じ総会で、マスク氏は試算の根拠も示した。人型ロボットはいずれ世界で年10億台売れるようになり、テスラがシェア1割を握れば年1億台になる。量産時の原価を1台1万ドル、売値を2万ドルとすれば、利益は年約1兆ドルになる。株価収益率(PER)が20〜25倍程度ならオプティマスだけで時価総額は20兆ドルになり、これに自動運転の5兆〜10兆ドルが加わると説明した。年1兆ドルの利益にPER25倍を掛ければ、オプティマスだけで25兆ドルになる計算だ。年1億台は、同氏が挙げた世界の新車販売台数(約1億台)に匹敵する。
アーク自身の予想は5兆ドルを上回る。アークは2024年6月12日に公表したテスラの株価予想モデルで、45の変数を使って100万回のシミュレーションを行い、2029年の株価を算出した。結果の下から25%の水準を弱気シナリオ、上から25%の水準を強気シナリオと位置づけ、時価総額をそれぞれ7兆ドル、10兆9000億ドルと見積もった。本誌が確認したアークの2024年6月の資料に、5兆ドルという数字は見当たらない。
アークが企業価値の大半を見込むのはロボタクシー事業だ。2029年の企業価値と利益の約9割をロボタクシーが占め、電気自動車(EV)は売上高の約4分の1、利益の約1割にとどまるとみる。ロボタクシーの売上高(運賃のうちテスラの取り分)は弱気シナリオで6030億ドル、強気シナリオで9510億ドルと見込み、全社の売上高に対するEBITDA(利払い・税引き・償却前利益)の比率は、どちらのシナリオでも32%とした。ロボタクシーが実現しなければ、2029年の予想株価の平均は約7分の1に下がるという。
一方、オプティマスが企業価値に与える影響は「最小限」とみる。オプティマスが2029年にテスラ社内の作業時間の10〜20%を担っても、削減できる費用は30億〜40億ドル(製造原価の1〜2%)にとどまるという。アークは、汎用人型ロボットが普及すれば、その世界全体の売上高は約24兆ドルに達し、約半分を製造業向けが占めると試算した。テスラが外販すれば大きなシェアを握る可能性があるとしつつ、本格的な普及は予想期間(5年)より後とみる。数字は25兆ドルに近いが、これは業界全体の売上高で、テスラ1社の時価総額ではない。
足元の業績とアークの想定との開きは、なお大きい。2026年4〜6月期の売上高は282億3600万ドル、調整後EBITDAは32億7300万ドルだった。設備投資は57億8900万ドルに膨らみ、フリーキャッシュフロー(純現金収支)は10億9200万ドルのマイナスだった。直近4四半期の売上高は約1036億ドルで、初めて1000億ドルを超えた。アークの弱気シナリオでも、2029年のロボタクシーの売上高は6030億ドルと、直近4四半期の全社売上高の約5.8倍になる。弱気シナリオの2029年の販売台数580万台も、直近4四半期の納車台数約175万台の約3.3倍だ。
図1 — テスラの時価総額をめぐる数字。マスク氏の発言、アークの2029年のシナリオ、テスラの報酬案(単位は兆ドル。時点はそれぞれ異なる)
テスラの報酬案の最終目標は2035年までに8.5兆ドル、25兆ドルはその約3倍
2025年9月17日の委任状説明書によると、マスク氏への巨額の報酬案は、株式を12段階に分けて付与する。最初の段階の目標は時価総額2兆ドルで、次の9段階は5000億ドルずつ、最後の2段階は1兆ドルずつ引き上げる。最後の段階の目標は、2035年までに時価総額8兆5000億ドル以上だ。時価総額は6カ月平均と30日平均の両方で基準を上回らなければならない。取締役会は、すべての目標を達成すれば、年間の調整後EBITDAは4000億ドル以上、時価総額は8兆5000億ドル以上になると説明した。
時価総額の目標(下の段階から順に)と事業面の目標の1つ(順不同)を両方達成すると、その段階の株式をマスク氏が獲得し、議決権を行使できるようになる。それまでは、議決権は他の株主の賛否と同じ比率で行使される。1つの事業面の目標は、1つの段階にしか使えない。権利の確定には、原則として付与から7年半(5年目以降に目標を達成した段階は10年)、経営にとどまる必要がある。
付与する株式は4億2374万3904株で、2025年8月29日時点の発行済み株式に2018年の報酬分を加え、2025年の暫定報酬分を差し引いた株数の12%に相当する。テスラは委任状説明書で、付与日の公正価値(会計上の評価額)を791億〜877億5000万ドルと見積もった。2025年11月6日の株主総会は、賛成約18億9000万票、反対約5億6000万票で同案を承認した。賛成率は約77%で、集計にはマスク氏と弟のキンバル氏(取締役)の持ち株も含まれる。2018年の報酬案では2人の持ち株を除いて集計し、出席株式の約73%が賛成した。
マスク氏は25兆ドルの達成時期を示しておらず、アークは2029年、報酬案は2035年までの数字で、時点は一致しない。それを承知で規模を比べると、25兆ドルは報酬案の最終目標の約2.9倍、アークの2029年の強気シナリオの約2.3倍になる。
テスラの報酬案が求める事業目標、ロボットは出荷前でロボタクシーは台数非公表
事業面の目標は、調整後EBITDAの8段階を含む次の12項目で、どれをどの段階に割り当ててもよい。
| 事業面の目標 | 達成の基準 |
|---|---|
| 累計納車台数 | 2000万台 |
| FSDの有料契約 | 運転支援ソフト「FSD」の買い切り型と月額課金型の合計で1000万件(連続する3カ月の1日平均) |
| ロボットの出荷 | オプティマスを含め、2025年9月以降の累計で100万台 |
| ロボタクシーの運行 | 商用運行で100万台(連続する3カ月の1日平均) |
| 調整後EBITDA | 500億ドルから4000億ドルまでの8段階 |
報酬案の調整後EBITDAは、純利益に支払利息、法人税等、減価償却費と減損、株式報酬費用を加え、暗号資産の損益を除いた指標で、直近4四半期の合計をみて判定する。
2026年7月22日の決算説明資料で達成率をみると、6月末の累計納車台数は970万台で目標の約49%、FSDの有料契約は148万件で約15%だった。
調整後EBITDAの定義は、決算説明資料と報酬案とで一部異なる。決算説明資料の数値は4〜6月期にスペースX株の評価益10億500万ドルを差し引いているが、報酬案の定義にこの控除はない。同資料の直近4四半期の合計は約153億ドルで、報酬案の定義で計算し直すと約163億ドルになる。最初の目標500億ドルの約33%、最上位の4000億ドルの約4%にとどまる。8段階のうち上の3つはいずれも4000億ドルで、3つとも達成するには、重ならない3つの1年間(4四半期)で、それぞれ4000億ドルに達する必要がある。利益の定義は異なるが、マスク氏が試算の前提にした年1兆ドルは、この4000億ドルの2.5倍にあたる。
オプティマスの出荷はまだ始まっていない。テスラは米カリフォルニア州のフリーモント工場で「モデルS」と「モデルX」の生産ラインを撤去し、跡に初代オプティマスの生産ラインを設けている。生産は年内に始める予定で、最初の機体は社内でAIの学習に使うデータの収集にあてるとしている。テキサス州でも工場棟を建設している。報酬案で数える出荷は第三者への初回の引き渡しに限られ、社内で使う機体は原則として含まれない。マスク氏が語った年1億台に対し、報酬案の目標は累計100万台だ。
ロボタクシーは米国の7都市圏で運行している。報酬案で数えるのは運転手も監視役も乗らない車両に限られ、決算説明資料もそう説明している。運転席に安全担当者が乗るサンフランシスコ湾岸地域の車両は対象外とみられる。フロリダ州の3都市では7月に運行を始めた。有料サービスでの累計走行距離は2026年6月までに約245万マイル(約390万キロメートル。決算説明資料のグラフから本誌が読み取った値)に達した。テスラは商用運行している車両の台数を明らかにしていない。専用車「サイバーキャブ」はテキサス州で生産を始めた。テスラは年産能力を12万5000台超としているが、実際の生産台数は示していない。
図2 — テスラの報酬案が求める事業面の目標と、2026年6月末の達成率(本誌試算)
テスラの電池調達先にパナソニック、ハーモニック・ドライブは顧客名を明かさず
テスラは2025年12月期の年次報告書で、リチウムイオン電池のセルをパナソニックや中国の寧徳時代新能源科技(CATL)などから調達していると記した。パナソニックの電池事業は、パナソニックホールディングス(6752)の傘下にある。テスラは決算説明資料で、当面の車両の増産の主な制約は電池パックの生産能力だとしている。
北米のAIロボット向けの部品需要は、日本の減速機大手の受注にも表れている。減速機はモーターの回転速度を落として力(トルク)を高める部品で、ロボットの関節に使う。ハーモニック・ドライブ・システムズ(6324)は8月7日に2026年4〜6月期決算を発表し、決算説明会で、AIロボット向けに前四半期に続き北米の顧客から12億円規模の大口受注を獲得したと明らかにした。ある程度の規模で量産している大口顧客は、AIロボット関連では1社だという。顧客の社名は明かしておらず、両社の開示資料にも取引関係を示す記載は見当たらない。
決算説明資料によると、用途別にみたAIロボット向けの連結受注高(全地域)は12億5200万円で、前四半期は12億円、前年同期は10億600万円だった。連結受注高241億2800万円の約5%を占める。受注全体が膨らんだのは、医療機器向けの一括発注(約30億円)も一因だ。米国子会社はAIロボット、医療機器、半導体製造装置向けの需要でフル稼働が続いており、生産能力を50%引き上げる投資を年末から年明けにかけて実施する。
同社は同じ日に2027年3月期の連結業績予想を上方修正し、売上高を従来予想の680億円から745億円(前期比25.1%増)に、営業利益を62億円から85億円に引き上げた。修正には、想定為替レートを1ドル=147円50銭から156円59銭に円安方向へ見直した影響も含まれる。一方、AIロボット向けの通期の受注見通しについては、下期以降の発注予定がまだ顧客から届いていないとして、公表を見送った。説明会では、連結受注は7〜9月期に200億〜230億円、その後の四半期は200億円をやや下回るとの見方を示した。仕様が固まり、試作の数台ではなく、10台、100台単位でロボットを生産する顧客が、1〜2年のうちにさらに1〜2社出てくる可能性は十分にあるとも述べた。
人型ロボットの関節部品では、日本精工(6471)が2028年の製品化を計画し、THK(6481)は研究段階にある(日本精工とTHKの人型ロボット用関節部品の記事)。ハーモニック・ドライブ・システムズの決算は同社の銘柄ページに、テスラの企業情報はテスラの企業ページにまとめている。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。












💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました