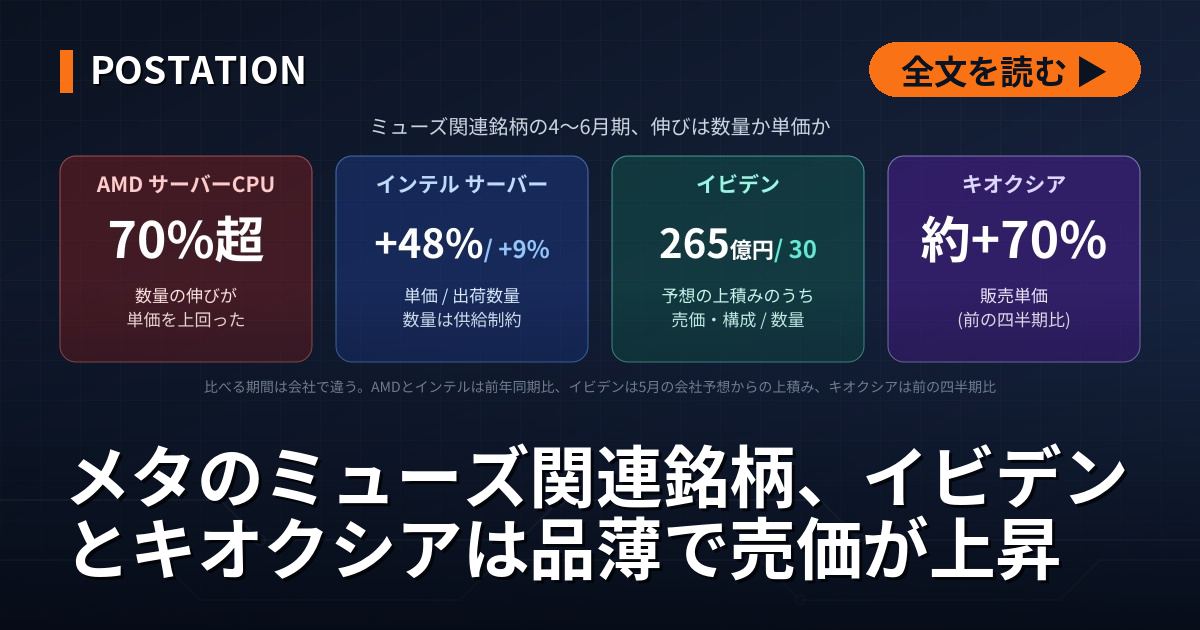
メタの「Muse(ミューズ)」の関連銘柄とされる半導体と材料の会社は、クアルコムを除き4〜6月期に増収だった。AMDは販売数量の増加が中心で、キオクシアでは単価が前四半期より約7割上がり、イビデンも予想の上積みの大半が売価だった。
米メタのAIエージェント、ミューズの登場を機に、個人投資家の間ではAIエージェントの恩恵がGPUだけでなくCPU、パッケージ基板、材料、メモリーまで広がるとの整理が出回った。名前が挙がった会社の開示を1社ずつ見ると、需要の増加は決算の数字に出ている。ただ4〜6月期はミューズの発表(9月8日)より前で、数字はAI全般の需要を映したものだ。米AMDのサーバーCPU「EPYC」の2026年4〜6月期の売上は前年同期比70%超伸び、リサ・スー最高経営責任者によると、出荷数量と単価がともに2桁増え、伸びは数量のほうが大きかった。一方、米インテルのサーバーの売上は編集部の計算で約61%増えたが、供給が追いつかず出荷数量は9%増にとどまり、平均単価が48%上がった。単価と数量の内訳を確かめられた4社のうち、主に数量で伸びたのはAMDだけだった。比べる期間は会社で違い、AMDとインテルは前年同期比、イビデンは5月の会社予想からの上積み、キオクシアは前の四半期比だ。
メタのミューズは比較から購入、予約まで進め、決済は当初ストライプのLinkを使う
メタが9月8日に発表したミューズは、質問に答えるだけでなく、商品や宿を比べて購入し、決済と予約まで済ませるAIエージェントだ。米国で順次提供を始め、大半の機能は無料で、有料プランは月20ドルと月100ドルがある(メタのヘルプセンター)。決済には米ストライプの「Link」を使い、店、金額、期限を限った使い捨てのカード番号をそのつど発行して、利用者の承認を得てから払う。メタは9月23日の発表会「Connect 2026」で、決済にカナダのショッピファイの「ショップ・ペイ」と米ペイパルを加え、米エクスペディア・グループの旅行予約にも近く対応すると発表した。ミューズは開始時から数十社と連携し、ショッピファイに出店する店の全商品を扱える。
この整理は、ミューズを「答えるAI」から「行動するAI」への移行とみる。人がサイトを探しに行く形から、AIが利用者に代わって店や予約サイトを選び、手続きまで済ませる形に変われば、影響はAI企業にとどまらず、EC、決済、旅行、半導体、材料、ストレージに及ぶという見方だ。ミューズの仕組みや、メタが取引ごとの手数料で収益を得る考えを示した経緯は、メタのミューズの仕組みと基本無料の狙いで扱った。メタが購入1件ごとにいくら受け取るかは、公表資料には書かれていない。
直接恩恵を受けるとされたショッピファイとペイパル、AIエージェント経由の取引の規模はまだ小さい
この整理は、ミューズを手がけるメタを本命とし、ショッピファイをミューズ経由の購入が流れ込みやすい会社、ペイパルをAI経由の購入で決済を担う受け皿と位置づける。ショッピファイを挙げる背景には、中小の事業者のネット通販や、メーカーが消費者に直接売るD2Cへの送客が増えるとの期待がある。
ショッピファイの4〜6月期の流通総額(出店する店で売れた商品の合計額)は1,155億6,700万ドルで31.6%増え、売上高は35億8,300万ドルで34%増えた(8月5日の決算発表)。同社は年次報告書で、AIエージェントに商品を探させ、購入まで進めさせる出店機能「Agentic Storefronts」を挙げる。決算説明会では、AI経由の店への流入と注文がともに前年同期の3倍になったと述べる一方、AIエージェント経由の取扱高は流通総額に比べてまだ小さいとした。
ペイパルの4〜6月期の決済総額は4,864億4,800万ドルで10%増、売上高は86億8,200万ドルで5%増だった(7月28日の決算発表)。自社ブランドのオンライン決済の取扱高は、為替の影響を除いて2%増にとどまる。同社は決算説明会で、AIエージェント経由の決済が業績に効いてくるのは2028年以降との見通しを示した。4〜6月期はミューズの発表より前で、両社ともAIエージェント経由の取引は業績を左右する規模に達していない。
AMD、インテル、アーム、クアルコムは、AIエージェントでCPUの需要が増えると説明した
整理は、AIエージェントの普及でGPUだけでなくCPUと端末で動くAIの需要も増えるとして、米国に上場する半導体4社を関連銘柄に挙げる。AMDはサーバーCPUの需要拡大とAIパソコン、インテルはCPU需要の増加とAIサーバーや企業のサーバー・パソコンの更新需要で名前が挙がる。英アームはスマートフォンなどの半導体の多くが使うCPUの設計を持ち、データセンター向けに伸びる余地があるとされ、米クアルコムはAIグラスと端末で動くAIで挙がる。4社とも、決算の資料や説明会、自社の発表で、AIエージェントの普及でCPUの需要が増えると説明している。
AMDの4〜6月期のデータセンター部門の売上高は67億1,800万ドルで、前年同期の32億4,000万ドルから107%増えた(8月4日の決算発表)。サーバーCPUのEPYCは前年同期比70%超、GPUの「Instinct」は2倍超伸びた。AMDは製品ごとの金額を開示していない。スー氏は決算説明会で、AIエージェントがサーバーCPUの新たな成長の源になりつつあると述べ、EPYCの伸びは数量と単価がともに2桁増で、数量のほうが大きかったと説明した。同社はサーバーCPUの市場が年50%超のペースで伸び、2030年に約2,200億ドルになると見込む。AIエージェント向けは2030年に最大の需要先になるが、今は最も小さいという。同社は同じ場で、データセンター向けのAIアクセラレーターの市場が2030年に約1.4兆ドル(年45%超の伸び)になると見込んでおり、規模ではGPUなどがなお大きい。
インテルのデータセンターとAIの部門(DCAI)の売上高は62億6,200万ドルで59%増え、営業利益率は前年同期の16%から40%に上がった(7月24日の四半期報告書)。リップブー・タン最高経営責任者は、AIの使い方がエージェント型や複数のエージェントの連携に移るにつれ、汎用のサーバーCPUの搭載比率が高まり続けていると説明した。最高財務責任者のデーブ・ジンズナー氏は、サーバーCPUの需要が供給を大きく上回る状態が続いていると述べた。
アームは、CPUの設計資産を他社に使わせ、出荷されたほぼすべてのチップから1個ごとのロイヤルティを受け取る会社だ。4〜6月期のロイヤルティ収入は7億1,500万ドルで22%増え、データセンター向けは前年同期の2倍を超えた(7月29日の株主への手紙。データセンター向けの金額は開示していない)。同社は3月の新製品の発表で、AIエージェントの普及により、データセンターの電力1ギガワットあたりに要るCPUの処理能力が今の4倍超になるとの推計を示した。一方で2026年3月期のロイヤルティの約43%は携帯端末向けのプロセッサーから得ている。
ミューズを手がけるメタ自身も、AMDとクアルコムとCPUやGPUの契約を結び、アームとはサーバーCPUを共同で開発している。AMDはメタに最大6ギガワット分のGPUを供給する契約を結び(最初の1ギガワット分は2026年7〜12月に出荷を始める)、メタは第6世代のEPYC「Venice」を最初に採用する主要顧客でもある(2月24日の発表)。アームが自社で設計したサーバーCPU「Arm AGI CPU」は共同開発の主な相手がメタで、2027年3月期と2028年3月期の全顧客からの需要の見込みは合計20億ドル超と、当初の見立ての10億ドルを上回った。クアルコムもメタと複数世代にわたるサーバーCPUの契約を結んだが、量産は2028年後半からで、データセンターの売上は2026年9月期に約3億ドルの見込みにとどまる。
端末向けでは、クアルコムのSnapdragon AR1 Gen 1がメタのスマートグラス「レイバン・メタ」に載る。同社はスマートグラス向けのリファレンスデザイン(見本となる設計)「Snapdragon START」も発表した。同社の部品の単価は音声だけの型で40ドル程度からで、どの眼鏡もAIエージェントを使える端末にできるとする。ただ同社の4〜6月期の売上高は99億4,700万ドルで4%減り、携帯端末向けは50億8,600万ドルで20%減った。パソコンとXR(仮想現実などの総称)を含むIoTは18億3,000万ドルで9%増だが、AIグラスだけの売上は開示していない。
パソコンでは、4〜6月期にAMDのパソコン向けの売上が23%増え、インテルも増収だった。ただ両社とも先行きは慎重だ。インテルは2026年のパソコン需要が前年比で10%台前半減ると予想し、AMDも2026年7〜12月のパソコン需要の鈍化を見込む。
インテルのサーバーの売上は約61%増えたが、供給が追いつかず出荷数量は9%増だった
インテルはサーバーだけの売上高を開示していない。編集部は四半期報告書の数字から逆算した。DCAIの売上高62億6,200万ドルから、サーバー以外(専用チップなど)の9億5,100万ドルを引くと、サーバーは約53億1,000万ドルになる。前年同期は、DCAIの39億3,900万ドルからサーバー以外の6億4,700万ドル(9億5,100万ドルから増加分の3億400万ドルを引いた値)を引いて約32億9,000万ドルで、差は約20億2,000万ドル、伸びは約61%だ。同社が同じ報告書に書いたサーバーの売上の増加額は20億ドルで、計算と合う。
同社は同じ報告書で、平均単価が48%上がり、出荷数量が9%増えたと書いている。1.48倍と1.09倍を掛けると約1.61倍で、逆算した伸びと一致し、伸びの大半は単価の上昇による。単価の上昇の大半は高価格の製品の比率が上がったためで、需要の強さを受けた値上げも一部あり、その値上げの一部は部材の値上がりを補うものだと同社は説明した。数量の9%増は大手クラウド事業者の需要によるもので、同社は市場の需要が自社の供給を上回ったとし、業界全体のサーバーCPUの出荷数量は2026年と2027年とも2桁の伸びが続くと予想する。インテルの数量は、需要ではなく供給で抑えられた。
イビデン、味の素、日東紡の基板と材料は増収増益、イビデンの上方修正の大半は売価による
整理は、ミューズの広がりが日本企業でもCPUから基板、材料、メモリーの需要増につながるとして、4社を関連銘柄に挙げる。イビデン(4062)はAIサーバー向けのGPUやCPUを載せる基板の会社でCPU向け需要の拡大の本命、味の素(2802)はABFをほぼ独占しCPUとGPUの高性能化の恩恵を受ける銘柄とされる。日東紡(日東紡績、3110)は高性能な基板向けに需要が増える高機能ガラスクロスで、キオクシアホールディングス(285A)はAIエージェントの普及でデータの保存需要が増えるストレージで挙がる。ABF(味の素ビルドアップフィルム)は、CPUやGPUを載せるパッケージ基板の層と層の間を絶縁する樹脂のフィルムで、ガラスクロスは基板の芯材になる。
| 4〜6月期の該当事業 | 売上 | 前年同期比 | 利益 | 前年同期比 |
|---|---|---|---|---|
| イビデン 電子事業 | 775億円 | +37.7% | 214億円 | +52.4% |
| 味の素 ファンクショナルマテリアルズ | 331億円 | +54% | 191億円 | +77% |
| 日東紡 電子材料事業 | 146億円 | +29.5% | 70億円 | +70.0% |
| キオクシア SSD & ストレージ | 1兆1,747億円 | 5.4倍 | ― | ― |
(出所: 各社の2026年4〜6月期の決算短信と説明資料。利益はイビデンと日東紡が営業利益、味の素が事業利益。イビデンの売上は775億2,200万円、営業利益は213億7,500万円、日東紡は外部の顧客への売上で145億8,900万円、営業利益は70億3,600万円。キオクシアは単一セグメントのため用途別の利益は無い)
イビデンは決算短信で、生成AI用サーバー向けと汎用サーバー向けの高機能ICパッケージ基板の受注が堅調だとし、業績予想の修正の発表では、販売数量と汎用サーバー向けの需要が想定を上回り、高付加価値製品を中心に販売価格が高水準で推移したことも業績に大きく寄与したとした。5月の決算説明会では、AIの学習から推論に移るのに伴い、汎用サーバー向けのCPUの需要が増えるとの見通しを示している。電子事業の通期の営業利益の予想は、5月の750億円から1,100億円に上げた。説明資料の内訳は、売価と製品構成が265億円、販売数量の増加が30億円、為替が20億円、生産性の改善が35億円で、足すと増額分の350億円になる。同社は質疑で、265億円は主に売価によるもので、四半期ごとの価格交渉で販売価格を保ちやすいことと、業界全体の供給不足で基板の平均価格が想定以上に上がっていることの2つを理由に挙げた。GPUだけでなくAIサーバー向けのスイッチICやハイエンドのCPUの需要も5月より増えたと答え、今の生産能力を柔軟に使って製品構成を改め、平均売価の押し上げを図るとした。
イビデンの有価証券報告書の顧客別売上をみると、2026年3月期の成長を引っ張ったのは米エヌビディア向けだった。同社向けは1,224億7,000万円で前期の751億円から約63%増え、売上の29.4%を占めた。インテル向けは753億1,900万円(売上の18.1%)で前期の767億円から減り、AMD向けは前期の407億円から売上の10%未満に下がって記載から外れた。同社は2月に3年で約5,000億円の設備投資を決め、5月の説明資料では内訳を大野事業場のAI用GPU向けが約2,800億円、河間事業場のAI用の専用チップ向けが約2,200億円とした。8月の質疑では、基板の需要が業界の供給能力を大きく上回る状態が続くとの見方を示している。
味の素のファンクショナルマテリアルズ(ABFを含む電子材料など)の4〜6月期の売上高は331億円で54%増、事業利益は191億円で77%増えた。同社の6月の事業説明会の資料は、推論ではGPUに加えてCPUや専用チップの活用が進み、AIエージェントの拡大も見据えて処理のあり方が変わると書き、パッケージ基板の需要は量と質の両面で広がるとした。同社によると、ABFのシェアは発売以来95%超だ。ただ8月に上方修正した同事業の通期の予想(売上高1,206億円、事業利益655億円)では、2026年7月から2027年3月までの残り9か月は売上が10%増、事業利益が6%増と、4〜6月期より伸びが大きく鈍る。ABFの数量のうちサーバーとネットワーク向けの比率は2025年3月期、2026年3月期とも70%で、2031年3月期の見通しは75〜85%だ。
日東紡の電子材料事業は、外部の顧客への売上が145億8,900万円で29.5%増、営業利益が70億3,600万円で70.0%増えた(8月5日の決算短信)。同社は決算説明会の質疑で、熱で伸び縮みしにくいTガラスの需要は引き続き非常に強いと答え、説明資料ではTガラスがCPU、GPU、専用チップのほか、NANDやDDR5のメモリーの基板にも使われるとした。有価証券報告書によると、福島で進める150億円の設備増強(完成は2026年12月の予定)で増やす能力をすべて最先端のロジックIC向けのTガラスクロスに充てれば、報告書の時点の生産実績の3倍程度を作れる。4〜6月期の決算短信は、価格改定の影響も収益に貢献したと書く。同社は今後の価格の改定について、設備投資の結果として供給量を増やせた時点で検討すると答えた。別の質問には、顧客が他社の低熱膨張ガラスを使う検討を進めていることは認識しているとし、供給能力を上げてシェアを保つと答えた。イビデンもガラスクロスの調達先が2社から4社に増える見通しだと説明している。日東紡はTガラスの単価と数量の内訳を開示しておらず、需給の詳細は日東紡のTガラスの記事で扱った。
キオクシアはAIエージェントをNAND需要の主なけん引役とし、前四半期からの単価は約7割上がった
キオクシアの4〜6月期のSSD & ストレージの売上収益は1兆1,747億円で、前年同期の2,174億円の5.4倍になり、売上全体(1兆7,671億円)の66%を占めた(7月31日の決算短信)。このうちデータセンターと企業向けのSSDが6割超だ。同社の決算説明会の資料は、AIエージェント向けの用途がNANDの需要拡大を主にけん引し、従来型のサーバーの需要も押し上げると書く。
同じ資料によると、前の四半期と比べた販売単価は約70%上がり、会社全体の出荷量の増加は1桁台前半のパーセントにとどまった。決算短信は、単価が大きく上がった理由を、生成AI向けを中心としたデータセンターの顧客の需要が旺盛だったためと説明する。データセンター向けの出荷は特に大きく伸びたが、一部の出荷が7〜9月期にずれ込んだとも説明している。同社は5月の決算説明会の質疑で、2026年と2027年も需要が供給を上回ると答え、需要がどれだけ上回るかには売価の上昇と供給不足を見越した先買いの要素も含まれるため、正確に示すのは難しいとした。会社の説明どおりAIエージェントがストレージの需要を広げているとしても、4〜6月期の決算で大きく動いたのは数量より単価だった。
恩恵と打撃の両面があるとされたエクスペディアはミューズの連携先に加わる予定で、AI経由の流入はまだ小さい
整理は、エクスペディアをミューズの旅行の連携先の候補とし、予約の増加と集客費の低下が見込める一方、顧客との接点をメタに握られるおそれもあると両面を挙げる。そのうえで、恩恵銘柄と断定するのはまだ早いとした。同社は米国時間の9月22日に自社のXでミューズへの参加を告知し、メタも9月23日に近く対応すると発表した。同社の4〜6月期の売上高は43億1,500万ドルで14%増えた(8月6日の四半期報告書)。予約総額のうち、消費者向けは231億8,600万ドルで8%増えた。航空会社や旅行会社、金融機関などに予約システムと宿泊施設や航空券などの販売枠を提供する企業向けは、107億4,200万ドルで21%増え、全体の約3分の1を占める。
エクスペディアは年次報告書で、消費者がAIエージェント経由で予約するようになれば、自社サイトでの直接予約が減り、広告費が増えるおそれがあると書く。アリアン・ゴラン最高経営責任者は決算説明会で、消費者向けの予約の3分の2は利用者が直接訪れたもので、AIエージェント経由の流入はまだ小さいと述べた。編集部は、ミューズの連携先に加わるうえ、企業向けが約3分の1を占め、消費者向けも直接の来訪が多いことから、利用者との接点をミューズに移されても当面の影響は限られるとみる。
逆風とされた3社のうち、減収はトリップアドバイザーだけだった
整理は、ミューズで今の収益モデルが脅かされる可能性がある会社として、米ブッキング・ホールディングス、米エアビーアンドビー、米トリップアドバイザーを挙げる。ブッキングは自社サイトで予約させる価値が薄れ、ミューズの比較で他社と並べられて優位が揺らぐ懸念、エアビーアンドビーは予約の窓口の主導権を奪われる懸念(独自の物件は強みだが中長期の逆風)、トリップアドバイザーは検索、比較、送客をAIに置き換えられやすく、最も影響を受けやすい構造とされる。3社とも、メタのミューズの発表資料に連携先として名前は出てこない。
| 4〜6月期 | 売上の伸び | 集客の数字 | 開示にあるAIの記述 |
|---|---|---|---|
| ブッキング | +8% | 対話型AI経由の宿泊は全体の1%を大きく下回る | AIエージェントが予約まで済ませ、自社を通さずに用が足りるおそれ |
| エアビーアンドビー | +17% | 広告費が+30%、売上の16.0%。自社アプリ経由の宿泊が64% | 旅行の検索がAIアプリに移れば集客を失うおそれ |
| エクスペディア | +14% | 消費者向けの予約の3分の2が直接の来訪 | 直接予約が減り、広告費が増えるおそれ |
| トリップアドバイザー | -7% | ホテル比較などの部門が-21%。会社全体の広告費は売上の49% | 検索結果の上位にAIの要約が出てリンクが押し下げられることを今後の課題に挙げる |
(出所: 各社の2026年4〜6月期の四半期報告書、決算説明会、年次報告書。トリップアドバイザーの売上は売却予定の飲食店予約事業ザ・フォークを除く継続事業の数字で、部門の数字は旧「ブランド・トリップアドバイザー」にほぼ相当するホテル比較などの部門)
トリップアドバイザーの4〜6月期の売上高は4億4,190万ドルで7%減り、ホテル比較などの部門は1億6,330万ドルで21%減った(8月6日の四半期報告書)。同社は部門の減収の主因を、広告費のかからない集客、とくに検索エンジン経由の流入が減ったことだと説明し、その理由を、検索エンジンが自らのサービスを目立たせるよう表示の順位や仕組みを変えたためだとした。会社全体の広告費は売上の49%で、前年同期から約5ポイント上がった。広告費の増加は主に体験予約の部門で、ホテル比較などの部門は広告費も減らしており、比率の上昇には減収で売上が縮んだことも効いている。同社は、検索結果の上位にAIの要約が出てリンクが押し下げられ、クリック率が下がることなども、今後も業績に響く課題に挙げている。傘下の体験予約サイトのヴィアターは、米グーグルのGeminiと提携している。
ブッキングとエアビーアンドビーは増収を続けている。ブッキングは年次報告書で、AIエージェントが予約まで済ませるようになり、利用者を自社に送らずに用が足りるおそれがあると書き、四半期報告書では検索エンジン経由の流入が短中期に減り、広告費がかさむ可能性があるとした。同社の決算説明会によると、対話型AI経由の宿泊は全体の1%を大きく下回る。同社はグーグルのAIエージェントによる予約の最初の提携先の1社で、米オープンAIのクリック課金型の広告の試験にも加わる。エアビーアンドビーは、旅行の検索が検索エンジンからAIアプリに移れば集客を失うおそれがあると書く。4〜6月期の広告費は5億7,900万ドルで30%増え、売上高36億800万ドルの16.0%を占めた。宿泊のうち自社アプリ経由は64%で、前年同期の59%から上がった。
編集部は、ミューズの恩恵を見極めるには単価より出荷数量の伸びを見る必要があるとみる
整理は注目点として、AIが利用者の最初の窓口を押さえるか、連携先の会社がどこまで増えるか、送客の手数料とブランドの力にどう響くか、旅行とECで表に出ない裏方になる会社はどこか、の4つが挙がる。窓口と連携先の広がりはメタの発表を見ればよい。手数料とブランドの力への影響は、旅行会社の広告費と直接の来訪の比率が目安になる。裏方になる度合いは、エクスペディアの企業向けのように、他社のサービスに組み込まれて得る売上の伸びが目安になる。
半導体と材料では、クアルコムを除く各社が増収で、需要の増加は決算の数字に出た。AMD、インテル、アーム、クアルコム、味の素、キオクシアはAIエージェントでCPUや基板、SSDの需要が増えると説明し、イビデンも推論への移行で汎用サーバー向けのCPUの需要が増えるとしている。ただ伸び方は会社で違う。AMDのEPYCは主に出荷数量で伸びた。インテルのサーバーは数量が供給制約で9%増にとどまり、単価は主に高価格品の比率の上昇で48%上がった。イビデンは5月の予想からの上積みの大半が売価で、業界全体の供給不足で基板の平均価格が上がった。キオクシアは前の四半期より単価が約70%上がり、出荷量は1桁台前半のパーセントの増加だった。一方で供給が増える兆しもある。キオクシアは需要の見通しに先買いの要素が含まれると述べ、イビデンのガラスクロスの調達先は増え、日東紡は増産を進める。品薄で上がった売価は供給が増えれば伸びが鈍りうる。インテルのように数量が供給で抑えられる例もあり、数量だけで需要やミューズの効果を切り分けることはできないが、編集部は、ミューズの恩恵がGPU以外にまで広がるかは、単価より出荷数量の伸びで見極める必要があるとみる。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。






💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました