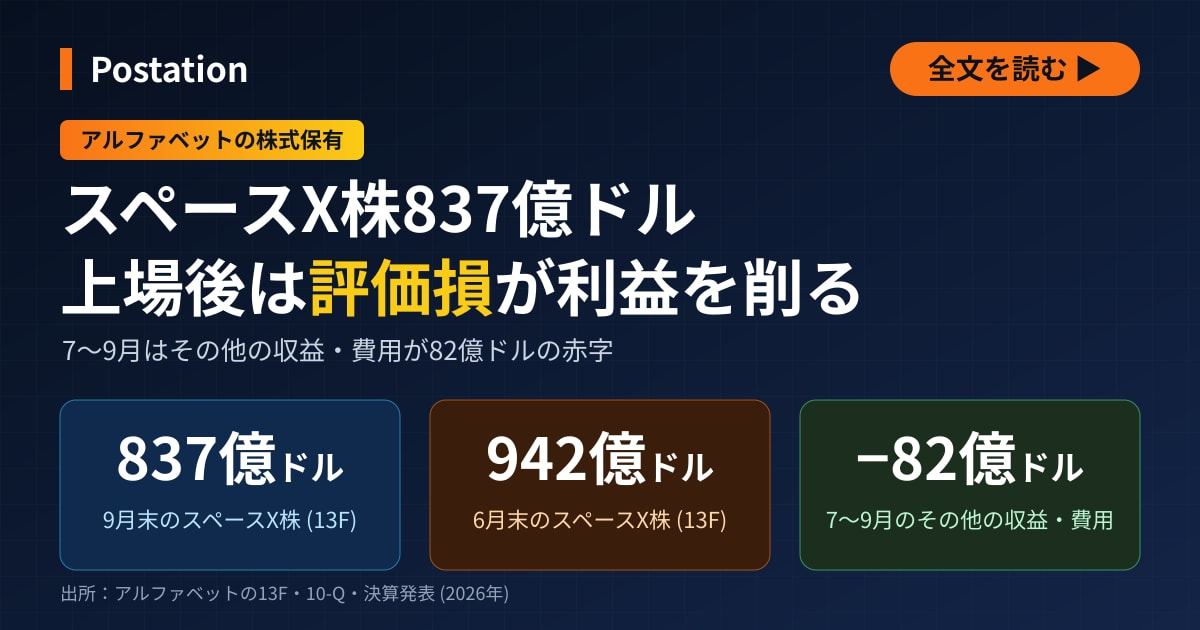
米アルファベットが持つ米スペースXの株の評価額は、9月末までの3か月で104億ドル目減りした。スペースXの上場を境に、相場の下落はそのまま損益に響く。7〜9月期の純利益は前年同期を24%下回った。
アルファベットの2026年7〜9月期は、営業利益が前年同期より30%増えたのに、純利益は24%減った。差を生んだのは本業ではなく、保有する株の評価だ。スペースXは2026年6月に米ナスダック市場に上場し、アルファベットの帳簿では「市場価格のない株式」から「市場性のある株式」に移った。上場前後の1〜6月に評価益として利益を押し上げた株が、7〜9月期は評価損を生んだ。
スペースX株は6月末から104億ドル減り、申告した株の94.8%を占めた
米国の機関投資家は、運用する上場株などが1億ドル以上になると、四半期ごとに保有の明細を米証券取引委員会 (SEC) に届け出る。この報告書を13Fと呼ぶ。アルファベットが11月6日に提出した9月末時点の13Fには、29社の株が載り、評価額は合計883億ドルだった。
このうちスペースXのA株は5億5,504万株で、評価額は837億ドルだった。申告した株全体の94.8%にあたる。6月末の13Fでは942億ドルだったので、3か月で104億ドル減ったことになる。株数は6月末の5億5,119万株から385万株増えているが、増えた理由は開示されていない。
持ち株比率は13Fには書かれていない。スペースXの7〜9月期の四半期報告書によると、10月15日時点の発行済み株式はA株が82億4,654万株、B株が53億3,452万株だった。13Fの株数をこれで割ると、アルファベットの持ち分は全株式の約4.1%、A株の約6.7%になる。基準日が半月ずれるうえ、13Fに載るのはA株だけなので、本稿の計算による目安にとどまる。
スペースXの上場の目論見書によると、グーグルで提携と事業開発を率いるドナルド・ハリソン氏が2015年2月からスペースXの取締役を務めている。グーグルは2015年1月20日にスペースXに9億ドルを投資したと、当時の年次報告書に記している。その後の追加取得や株式分割の有無は開示されておらず、9億ドルと837億ドルを単純に比べることはできない。
13Fに載るのは、取引所に上場した株などに限られる。未上場の会社の株や債券は入らず、アルファベットの資産の全体を表すものではない。アルファベットの9月末の四半期報告書 (10-Q) によると、市場価格のない株式は取得原価を基に計上しており、帳簿価額は1,282億ドル。大半は未上場の1社への投資だ。社名は書かれていない。
上場で「市場性のある株式」に移り、7〜9月期は評価損が出た
上場前のスペースX株は、アルファベットの帳簿では市場価格のない株式だった。米国の会計基準では、こうした株は取得原価を基に計上する方法を選べ、アルファベットはこれを選んでいる。同じ会社の株の取引があったときや減損したときだけ、帳簿価額を時価に合わせる。新しい資金調達で1株の値段が上がれば、その時点で評価益が出る仕組みだ。
上場すると、取引所の相場で毎日値段が付く。10-Qによると、9月末の市場性のある株式は903.8億ドルで、うち899.2億ドルが「レベル1」に分類された。レベル1は、活発な市場の相場価格をそのまま使う、最も客観的な時価の区分だ。注記によると、このうち752億ドルはスペースX株で、短期間の売却制限が付いている。13FのスペースX株の約9割に当たる (本稿の計算)。2025年12月末の市場性のある株式は63.1億ドルにすぎなかった。
上場した株は四半期末の時価で評価し直し、差額を損益計算書の「その他の収益・費用」に入れる。これは営業外の損益で、本業の成績を示す営業利益には含まれない。7〜9月期は株で86.6億ドルの損失が出た。内訳では、市場性のある株式などの未実現損失は124.4億ドルだった。市場価格のない株式の評価益は30.3億ドル、売却益は7.5億ドルで、損失の一部を埋めた。
10-Qは、その他の収益・費用が前年同期から減った主な理由に、スペースXを中心とする市場性のある株式の未実現損失と、未上場の1社を中心とする評価益の縮小を挙げている。その他の収益・費用は82.2億ドルの赤字で、前年同期の127.6億ドルの黒字から210億ドル悪化した。
営業利益は405.8億ドルと前年同期の312.3億ドルから増えた。それでも税引き前利益は323.6億ドルにとどまり、純利益は264.7億ドルと前年同期の349.8億ドルを下回った。10-Qは、実効税率が18.2%と前年同期の20.5%から下がった理由の一つに、株の未実現損失で税引き前利益が減ったことを挙げている。
1〜6月は向きが逆だった。1〜9月のその他の収益・費用は1,274.8億ドルの黒字で、7〜9月期の赤字を差し引くと、1〜6月だけで1,357億ドルになる (本稿の計算)。10-Qは1〜9月の増加の理由を、主に未上場の1社の評価益と、上場前のスペースXの評価益と説明している。
日本の会計基準なら、上場株の時価の上下は原則として売るまで純利益に入らない
米国の会計基準は2018年から、株式への投資の評価差額を原則として純利益に入れている。売るつもりのない株でも、時価が動けば四半期の利益が動く。アルファベットの純利益が7〜9月期に大きく減ったのは、この決まりのためだ。
日本の会計基準は扱いが違う。持ち合い株のように売買を目的としない上場株は「その他有価証券」として時価で評価する。ただし評価差額は原則として貸借対照表の純資産の部に直接入れ、売るまで純利益には入れない。市場価格のない株式は取得原価で計上し、実質的な価値が大きく下がったときに減損する。
国際会計基準 (IFRS) は米国に近く、評価差額を純利益に入れるのが原則だ。ただし売買目的でない株は、取得したときに選べば、評価差額を純資産 (その他の包括利益) に入れられる。この場合は売っても純利益に移さない。
同じスペースX株を日本の会計基準 (全部純資産直入法) で処理していれば、7〜9月期程度 (約1割) の下落は純資産を減らすだけで、純利益は減らなかった計算になる。上場前の評価益も、取得原価で計上する日本の会計基準では純利益に出ない。アルファベットの純利益の伸びを日本企業と比べるときは、営業利益か、株の評価損益を除いた利益で比べないと、本業の差を読み違える。
残る28社は46億ドル、6月末になかったクアルコムを取得
スペースXを除く28社の評価額は合計46.1億ドルで、6月末の49.1億ドルから減った。上位7社と、6月末からの株数の動きは次の通りだ。
| 順位 | 会社 | 主な事業 | 9月末の評価額 | 6月末からの株数 |
|---|---|---|---|---|
| 1 | 米CMEグループ | デリバティブ取引所 | 9.13億ドル | 変わらず |
| 2 | 米プラネット・ラボ | 地球観測衛星 | 5.78億ドル | 変わらず |
| 3 | 英アーム | 半導体の回路設計 | 5.68億ドル | 変わらず |
| 4 | 米レボリューション・メディシンズ | がんの新薬開発 | 5.49億ドル | 27万株減 |
| 5 | 米クアルコム | 通信用半導体 | 5.48億ドル | 新たに298万株 |
| 6 | 米ASTスペースモバイル | スマホと直接つながる衛星 | 5.26億ドル | 変わらず |
| 7 | 米フレッシュワークス | 企業向けクラウドソフト | 1.83億ドル | 187万株減 |
| ― | 残る21社 | 医療・バイオ15社など | 7.47億ドル | 新規3社、減少1社 |
上位7社の合計は38.6億ドルで、28社の評価額の83.8%を占める。残る21社のうち15社は医療・バイオの会社で、ほかにソフトウエアの米ユーアイパスや米フィグマ、地熱発電の米ファーボ・エナジー、日本のPayPay (ペイペイ) などが入る。
6月末の13Fと比べると、新たに載ったのは4社、消えたのは3社だった。新たに載ったのは米クアルコム、米フリーノーム、ニュートロン・ホールディングス、米オブシディアン・セラピューティクスだ。ソフトウエア開発基盤の米ギットラボなど3社は載らなくなった。株数を減らしたのはレボリューション・メディシンズ、フレッシュワークス、米イーソス・テクノロジーズの3社だ。新たに載った会社には、買い増しではなく上場で13Fの対象になった会社も含まれる可能性がある。13Fは売買の価格や時期を示さない。
13Fは、アルファベット傘下で投資判断を担う会社ごとに保有を分けて載せる。クアルコムの298万株はベンチャー投資部門のGVの分として載り、アームやASTスペースモバイル、プラネット・ラボはグーグルの分だった。スペースX株は、そのどちらでもない別の子会社の分として載っている。
日本との接点は、KDDIの衛星通信とPayPayの株
スペースXの目論見書によると、スマートフォンと衛星が直接つながる通信サービスで、スペースXは約30か国でサービスを提供している。挙がっている提携先の1社がKDDIだ。現行の第1世代のサービスは、米国・カナダ・英国・日本・オーストラリアなどで商用提供の承認を得ている。KDDIのサービスは、スペースXの初決算とスターリンクの記事で詳しく扱った。スペースXの上場では日本でも株が募集され、引受会社にはみずほ証券の米国法人も入った。
アルファベットは、日本のPayPayの米国預託証券を312.5万口持っている。9月末の評価額は4,906万ドルで、株数は6月末と変わらない。PayPayは2026年3月12日に米ナスダック市場に上場し、日本でも上場を伴わない形で一般の投資家に販売した。取り扱いはみずほ証券とPayPay証券が担った。
PayPayの年次報告書 (20-F) によると、2026年5月末時点で、ソフトバンクグループ傘下の4社が発行済み株式の90.62%を持つ。議決権の47.07%を持つ中間持ち株会社の議決権は、ソフトバンクとLINEヤフーが半分ずつ持つ。3位の英アームも、ソフトバンクグループの傘下にある。
本業の現金は設備投資に回り、フリーキャッシュフローは2四半期続けて赤字
アルファベットの決算発表によると、7〜9月期の営業活動によるキャッシュフローは422.9億ドルで、設備投資の513.6億ドルを下回った。差し引いたフリーキャッシュフローは90.7億ドルの赤字で、4〜6月期の58.6億ドルの赤字に続いた。グーグル・クラウドの売上高は307.1億ドルと前年同期より103%増え、2倍を超えた。クラウドの売上高には、自社開発の半導体TPUを組み込んだシステムの販売も入る。
株の評価損益は現金の出入りを伴わない。スペースX株の大半には売却制限がかかっており、すぐに現金に換えられるわけでもない。スペースXの目論見書は、上場前からの株主が売れる株を、上場から180日目の12月8日まで段階的に増やす日程を定めている。アルファベットの持ち分にどの日程が当てはまるかは、どちらの開示にも書かれていない。売却が解禁される日程の仕組みは、スペースXの上場と解禁の記事で解説した。
アルファベットの7〜9月期の純利益の減少は、本業の失速ではなく、上場したスペースX株を時価で測り直した結果だ。837億ドルのスペースX株が四半期末ごとの時価で評価される以上、アルファベットの純利益は今後もスペースX株の値動きで上下に振れる。
【訂正】初版に次の誤りがありました。題と本文で、スペースX株の評価額が837億ドルに「到達」したと書きましたが、9月末の837億ドルは、6月末の942億ドルから104億ドル減った額でした。スペースXを未上場の会社と書き、市場価格のない株式として新しい取引の価格で評価し直されていると書きましたが、スペースXは2026年6月に上場しており、9月末は市場性のある株式 (レベル1) として時価で評価されています。スペースXの評価替えが7〜9月期の純利益を押し上げたとも書きましたが、7〜9月期は株の未実現損失により、その他の収益・費用が82.2億ドルの赤字となり、純利益を押し下げました。評価益が利益を押し上げたのは1〜6月で、10-Qは主に未上場の1社の評価益と、上場前のスペースXの評価益と説明しています。上位7社を除く21社の評価額を7.35億ドル、上位7社の比率を84.0%と書きましたが、正しくは7.47億ドルと83.8%です。2015年1月にグーグルが9億ドルを投資したことは同社の年次報告書で確かめられますが、7%強の持ち分は開示で確かめられず、9億ドルと比べた93倍・年率51%の計算も、その後の株数の変化が開示されていないため削除しました。出資先とグーグルの提携など、開示で確かめられない記述も削除し、出典を加えました。おわびして訂正します。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。








💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました