米S&P500種の電力・ガスなど公益企業のうち、決算説明会でAIに言及した割合が1年で47%から28%に下がった。ただ、集計が調べたのは「AI」という言葉の有無だ。米電力大手の契約も、首都圏での送電網の接続の申し込みも増えている。
この数字は、米投資会社アポロ・グローバル・マネジメントが2026年10月1日に公表した。中国語圏のSNSでは、AIブームの裏で電力会社がAIを語らなくなったとする投稿が広がっている。投稿は、金融機関が決算でAIを前面に出して株式市場の評価を高めようとしているのに対し、電力会社は説明会でAIを話題にする余裕を失ったと主張する。電力需要が予測の段階から実際の供給の段階に移り、送電網の容量や供給力の不足が現実の制約になったためだという。投稿はこれをアポロの分析として紹介し、最後に、送電網の容量も供給力も乏しい日本が米国や中国に対抗できるのかと疑問を投げかけている。
編集部がもとの集計に当たり、同様の手法で日本の電力11社の決算説明資料を調べたところ、日本でも「AI」への言及は減っていた。一方で、米電力大手2社がデータセンター事業者などと結んだ契約も、東京電力への接続申し込みも、この間に増えている。
公益事業でAIに言及した説明会は47%から28%へ、数えたのは言葉の有無だけ
もとになったのは、米金融情報会社ファクトセットの集計だ。同社はS&P500種の構成企業が開いた決算説明会の発言録を検索し、「AI」という言葉が使われた説明会を数えている。2026年4〜6月期は、6月15日から9月14日までに開かれた493件のうち331件 (67%) で「AI」が使われた。アポロのチーフエコノミスト、トルステン・スロック氏は、これを業種別に前年同期と比べた。
| 業種 | 2025年4〜6月期 | 2026年4〜6月期 | 前年同期比 |
|---|---|---|---|
| 金融 | 70% | 91% | 21ポイント上昇 |
| 通信サービス | 67% | 90% | 23ポイント上昇 |
| エネルギー | 50% | 71% | 21ポイント上昇 |
| 資本財 | 50% | 67% | 17ポイント上昇 |
| 公益事業 | 47% | 28% | 19ポイント低下 |
(出所: ファクトセット、アポロ・グローバル・マネジメント。増減は編集部が計算)
公益事業の低下幅19ポイントは、11業種で最も大きい。割合が下がったのは4業種で、ほかの3業種は1〜3ポイントの低下だった。投稿は「半減」と表現したが、実際の減少率は約4割だ。
ただ、この数字は割り引いてみる必要がある。第1に、調べているのは「AI」という言葉が使われたかどうかで、経営者が「データセンター」や「大口需要」と言っても件数に入らない。第2に、公益事業は対象の企業が少ない。「AI」に言及した説明会は14件から8件に減ったが、件数と割合から逆算すると対象は30件前後で、6件の差が19ポイントの低下になった。第3に、ファクトセットの集計では2025年7〜9月期と2026年1〜3月期はいずれも41%で、直近の1四半期だけで13ポイント下がった計算になる。四半期ごとの振れが大きい。
アポロの解説は4文の短いもので、公益事業にも電力にも言及していない。スロック氏が指摘したのは、AIへの関心の高まりに成果が追いついていない恐れだ。電力需要が予測の段階を過ぎたという説明は、アポロの解説では確認できなかった。投稿者の解釈とみられる。
米ドミニオンのデータセンター向け契約容量は3年で3.3倍に
説明会での言及は減っても、米電力大手が開示する契約の量は増えている。
米電力大手ドミニオン・エナジーは2026年7月31日の決算説明資料で、バージニア州の電力子会社がデータセンター向けに契約した容量を約5380万キロワットと示した。2023年7月は約1650万キロワットで、3年で3.3倍になった。2025年12月の約4850万キロワットからも530万キロワット増えている。ただ、この数字には段階の異なる契約が含まれる。顧客が電力を使わなくても料金を支払う供給契約は1200万キロワットで、3240万キロワットは変電所の設計を、残る940万キロワットは建設を委託した段階だ。供給契約だけを見ると、3年前の580万キロワットから2.1倍になった。同社は2026〜2030年に約650億ドルを投資する計画を据え置いた。2026年5月には、同業のネクステラ・エナジーとの経営統合で合意している。
米電力大手アメリカン・エレクトリック・パワーも2026年4〜6月期の決算発表で、契約済みの案件だけで、2030年までに新たに加わる需要が6900万キロワットに達したと公表した。3カ月で600万キロワット増えた。契約先にはデータセンターのほか産業向けも含まれる。5年間の投資計画は780億ドルだ。
供給力の確保は難しくなっている。米東部の送電網を運用するPJMインターコネクションは2026年7月14日、数年先の発電能力をあらかじめ確保する「容量市場」の2028〜29年度向け入札の結果を公表した。確保できた供給力は、必要量を683万キロワット下回った。PJMは、直ちに電力が不足するわけではないと説明している。
電力需要が予測の段階を過ぎたという投稿の見方は、これらの数字と矛盾しない。ただ、説明会で「AI」への言及が減った理由を示す資料は見つからなかった。
日本の電力11社も、AIに言及したのは4社から2社に
編集部は同様の手法で日本の電力会社を調べた。対象は大手電力10社と電源開発の計11社だ。各社が2025年7月と2026年7月に公表した第1四半期の主な決算説明資料を検索し、「AI」と「データセンター」が何回出てくるかを数えた。
「AI」が1回以上出てくる会社は、2025年が11社中4社、2026年が10社中2社だった。沖縄電力の2026年の資料は全ページが画像で、文字を抽出できなかったため集計から除いた。2026年に残ったのは東北電力と東京電力ホールディングスで、関西電力と電源開発の資料からは消えた。「データセンター」に触れた会社も、11社中6社から10社中4社に減った。
中身も変わった。東京電力ホールディングスは2025年の資料で、東京電力管内ではデータセンターの新増設により、最大電力需要が2034年度に約400万キロワット増える見込みだと記していた。2026年の資料にこの記述はなく、「データセンター」という言葉も4回からゼロになった。「AI」が出てくるのは両年とも1回で、2025年は関連会社の社名、2026年はダムの管理に生成AIを使う実証試験の説明だ。東北電力は逆に「データセンター」が5回から16回に増え、分散型のAIデータセンターの構築を進めると書いている。
もっとも、日米の数字をそのまま比べることはできない。米国の集計は説明会での発言が対象だが、日本は資料に書かれた文字だけで、口頭の説明や質疑は含まない。第1四半期は説明会を開かない会社が多く、資料も決算の数値が中心になる。対象が11社しかないため、1社の増減で割合は約9ポイント動く。どの資料を選ぶかでも結果は変わる。中部電力は別の説明会資料に「AI」が2回あり、これを含めると2026年は3社になる。東京電力ホールディングスの2025年の1回は社名なので、これを除けば3社から2社だ。どちらの数え方でも差は1社で、両方を当てはめれば3社のまま変わらない。減ったのは、主な資料の文言を数えた場合に限られる。
東京電力へのデータセンター接続申し込みは約1790万キロワット、全国の見通しに織り込んだのは661万キロワット
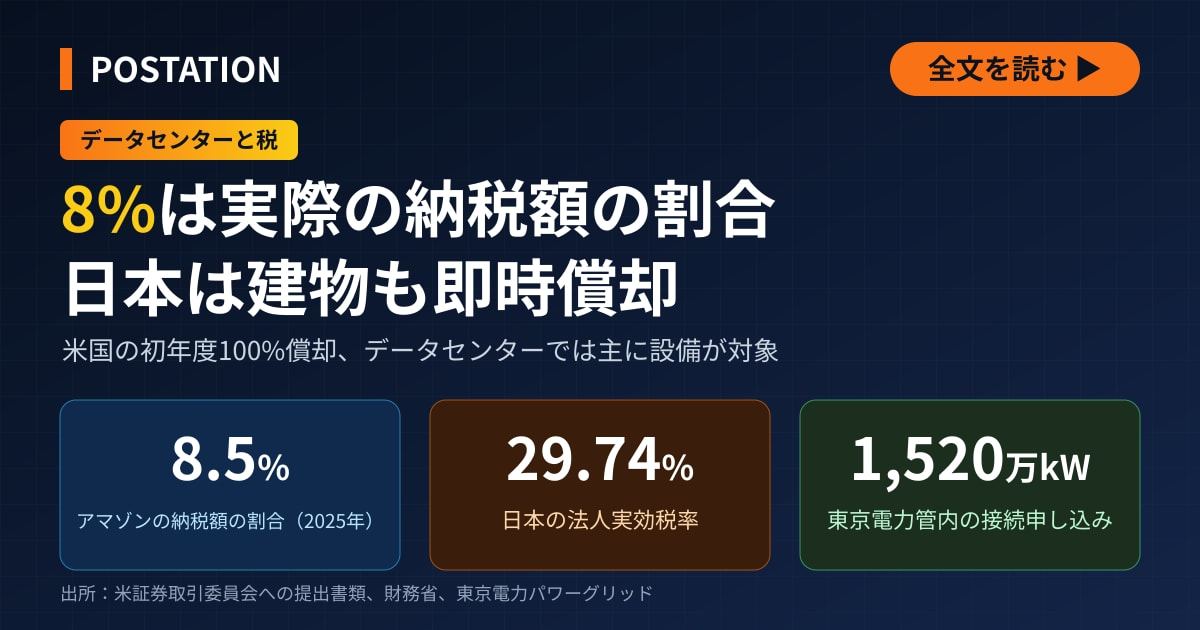
言及が減った1年の間に、接続申し込みは積み上がった。東京電力パワーグリッドが受け付けたデータセンターの接続申し込みは、2023年9月末に約700万キロワット、2025年4月に約950万キロワット、2025年8月に約1520万キロワットだった。2026年3月末には約1790万キロワットに増えた。同社が債券投資家向けの資料で示した数字で、最新の値は契約の見込みと2037年以降の分を含む累計だ。時点によって集計の範囲が違うため、単純には比べられない。
ただ、供給開始が近い分は増えていない。約1790万キロワットのうち、2030年までに供給を始める分は448万キロワットで、2025年8月時点の475万キロワットから減った。
全国の需要見通しに織り込まれた分は、申し込みより少ない。電力広域的運営推進機関 (広域機関) は2026年1月21日に公表した今後10年の電力需要の見通し (需要想定) で、データセンターの新増設による最大電力需要の増加を、2030年度に328万キロワット、2035年度に661万キロワットと見込んだ。半導体工場を合わせると2035年度は762万キロワット、電力量では568億キロワット時で、広域機関が見込む2035年度の全国の電力需要 (8461億キロワット時、送配電の損失を含まない) の6.7%に当たる。
広域機関の見通しは、申し込みをそのまま積み上げたものではない。事業者が送電線の工事費を負担する契約を結ぶ段階まで進んだ案件は必ず織り込み、それより前の段階でも確度が高いと判断した案件を加える。そのうえで、申し込まれた契約電力 (契約上の最大電力) に補正をかけ、最大電力需要を算出する。東京電力ホールディングスも2025年の資料で、約950万キロワットの申し込みに対し、2034年度の需要増を約400万キロワットとしていた。申し込みの数字がそのまま需要になるわけではない。2035年度に全国で見込まれた661万キロワットは、単純計算で東京電力1社への申し込み約1790万キロワットの37%に当たる。ただ、この割合は補正と時点の違いを含んでおり、申し込みの確度を示すものではない。
計画の先送りも起きている。広域機関によると、事業者が工事を延期したり設計を変更したりして、データセンターの稼働時期が遅れた。半導体工場を含む2030年度の見込みは、1年前の538万キロワットから420万キロワットに下方修正された。2034年度以降は1年前の見通しを上回る。全国の年間電力需要は、2025年度から2035年度まで年平均0.5%増える見通しだ。
超高圧変電所の新設は10年以上の見通し、印西・白井では2025年3月時点で約40件が接続待ち
接続に時間がかかる理由は、送電網にも、申し込む事業者にもある。
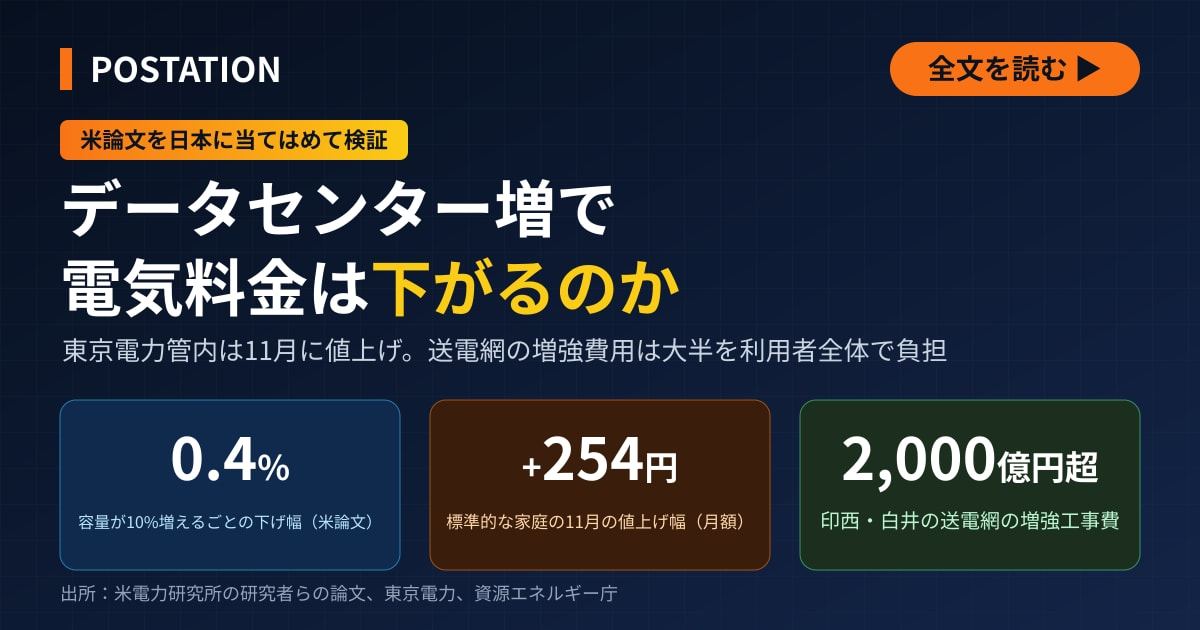
データセンターが集まる千葉県の印西市と白井市では、2025年3月の時点で大口需要家の申し込み約40件が接続を待っていた。資源エネルギー庁によると、申し込みの合計は約250万キロワットで、必要な工事の総額は2000億円を超える見込みだ。東京電力パワーグリッドは2024年6月に、基幹送電網につながる超高圧の千葉印西変電所 (27万5000ボルト) の運転を始めた。2026年3月時点では、2026年5月に変圧器を1台、2027年2月にもう1台を増設する計画としていた。
この変電所の工期は当初の見込みが約8年で、同社は資材と人員を集中させて約3年短縮した。ただ、2025年4月の資料では、同じ工事を2025年の時点で計画すれば工期は10年以上になり、基幹送電網の増強には長い期間が必要になるとの見通しを示した。理由に挙げたのは、施工の人手不足、資材や機器の納期の遅れ、「建設業の週休2日制義務化」だ。
事業者にも要因がある。資源エネルギー庁は、建設計画が固まらないまま送電網の容量だけを確保する「空押さえ」の申し込みがあると指摘する。印西・白井では、手続きが止まっているとみられる申し込みが10件弱、50万キロワット弱あった。東京電力パワーグリッドは2026年10月1日、送電網の利用条件を定めた約款を改めた。申し込みの内容を事業者の都合で変えた場合や、工事費の負担金を3カ月以内に入金しない場合は、申し込みを取り消す。同庁は2026年6月10日の審議会で、最終的な契約電力が3万キロワット以上の案件を対象に、使わない容量を手放させ、費用を精算させる案も示している。2027年度初めからの適用を目指す。国内の制度と手続きは、送電網につながずに電源を確保できるかを調べた記事で扱った。
日本の電力需要は米国の2割強、中国の1割弱にとどまる
投稿が最後に投げかけた問いを、電力需要と発電設備の規模から検証する。
年間の電力需要は、日本が9818億キロワット時 (2024年度、資源エネルギー庁)、米国が4兆4420億キロワット時 (2025年、米エネルギー情報局)、中国が10兆3682億キロワット時 (2025年、中国国家エネルギー局) だ。日本と米国は送配電の損失を含む値でそろえた。米国は日本の4.5倍、中国は10.6倍に当たる。発電設備容量は、日本が3億2365万キロワット (2025年度)、米国が13億1588万キロワット (2026年7月末)、中国が38億9000万キロワット (2025年末) で、米国は日本の4.1倍、中国は12倍だ。米国の値は事業用の設備だけで、住宅などの小規模な太陽光発電を含まない。年度と暦年、統計の範囲が国ごとに違うため、倍率はあくまで目安だ。
伸びの差はさらに大きい。米エネルギー情報局は、送配電の損失を含まない消費量 (販売電力量と自家消費の合計) が2025年の4兆1950億キロワット時から2026年に4兆2700億キロワット時へ増え、過去最高になると予測している。中国の電力消費量は2025年に5.0%増えた。単純計算で増えた分は4937億キロワット時となり、日本の年間電力需要の約半分に当たる。中国の統計では、データセンターなどが入る「インターネットデータサービス業」だけで、2026年1〜8月に695億キロワット時を使った。前年同期より42.5%多い。これに対し、広域機関が2035年度に見込むデータセンターの増加分は494億キロワット時だ。
規模では、日本は米国や中国に遠く及ばない。日本の課題は総量ではなく、申し込みのあった場所にいつ電力を届けられるかにある。地域の間で電力を融通できる量も限られる。東日本と西日本を結ぶ周波数変換設備の容量は210万キロワットで、2028年12月に300万キロワットへ増える計画だ。
ダイヘンは変圧器、三菱電機は開閉装置を増産、明電舎と富士電機は投資を増やす
接続を早めるには、変圧器や開閉装置の調達も欠かせない。電力機器メーカーは増産投資に動いている。
| 会社 | 内容 | 時期 |
|---|---|---|
| 日立製作所 | 送配電事業の子会社、日立エナジーの受注残は10.3兆円 | 2026年6月末 |
| ダイヘン | 大型変圧器の生産能力を2倍に | 2029年度 |
| 三菱電機 | 受配電システム製作所 (香川県丸亀市) に新工場棟。ガス絶縁開閉装置の年間生産台数を2倍に | 2026年10月稼働予定、2027年度までに2倍 |
| 明電舎 | 電力インフラ事業の設備投資を前期の55億円から152億円に増やす。変圧器工場を増設 | 2027年3月期の予想。工場の稼働は2028年度以降 |
| 富士電機 | エネルギー部門の設備投資を前年度の80億円から182億円に増やす。受変電機器を増産 | 2026年度の計画 |
| 東光高岳 | 受注残は767億円。うち電力機器事業が675億円 | 2026年3月末 |
(出所: 各社の決算説明資料、決算補足資料、発表資料)
ダイヘンは三重県の事業所に新工場を建てる。電力会社による設備の更新に加え、再生可能エネルギーの拡大とデータセンターの建設で、変電所向けの機器の需要が増えているためだ。三菱電機も丸亀市の新工場棟を2026年10月に稼働させる予定で、2027年度までにガス絶縁開閉装置の生産台数を2倍にする。日立製作所は2026年7月の決算で、送電機器の需要が引き続き堅調だと説明した。富士電機は2026年4〜6月期、エネルギー部門の受注高が前年同期を901億円上回った。一方、変圧器の納期を具体的な月数で示した会社はなかった。日立エナジーの受注残は、三菱重工と日立の受注を調べた記事で詳しく扱った。
決算の場で「AI」に言及する会社は、米国の公益企業で減り、日本の電力会社でも数えた限りでは減った。だが、その間にドミニオン・エナジーの契約容量は約5380万キロワットに、東京電力への申し込みの累計は約1790万キロワットに膨らんでいる。日本の電力需要は米国の2割強、中国の1割弱で、見通しの伸びも年0.5%にとどまる。データセンターに電力を届けられるかどうかを左右するのは需要の総量ではなく、超高圧変電所の新設にかかる年数と、変圧器や開閉装置の調達、そして申し込んだ事業者の計画の実現性だ。
東京電力ホールディングス、日立製作所、ダイヘンの開示は東京電力ホールディングスの銘柄ページ、日立製作所の銘柄ページ、ダイヘンの銘柄ページに、国内の施設は日本のデータセンター一覧に掲載している。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。










💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました