欧州連合(EU)が域外から輸入した多用途の産業用ロボットのうち、中国製は2026年1〜8月に1億3275万ユーロと前年同期比75%増えた。日本製は1億2445万ユーロで、7割をルクセンブルクでの計上が占めた。
ポーランドの首都ワルシャワ近郊で5月に開かれた工場自動化とロボットの見本市では、中国企業が物流ロボットや人型ロボットを実演した。国営新華社通信は、中国製ロボットが中東欧で売れ行きを伸ばしていると伝えた。ただ、見本市で目立ったロボットの多くは工場の製造ラインで使う産業用ロボットではない。日本の2社が競う産業用ロボットで中国製がどこまで伸びているかを、欧州連合統計局(ユーロスタット)の貿易統計で国別に集計し、国際ロボット連盟の導入台数や、ファナックと安川電機の決算資料にある欧州の売上高・受注高と照らし合わせた。中国製の輸入は確かに増えていた。一方、日本製の輸入額はルクセンブルクでの計上の多寡で大きく上下し、同国を除くと2024年から中国製を下回っていた。
ワルシャワの見本市、中国勢が物流ロボットや人型ロボットを実演
見本市「ワルシャワ・インダストリー・オートマティカ」は2026年5月12〜14日、ワルシャワ近郊の展示場「プタク・ワルシャワ・エキスポ」で開かれた。主催者の開催報告は、出展企業として独ベッコフ・オートメーション、米ハネウェル、独シュマルツのほか、中国の協働ロボットメーカー、越疆科技(ドボット)の欧州法人を挙げている。報告には出展企業数や来場者数の記載はない。
新華社は閉幕日の14日に配信した記事で、普渡機器人(プードゥ・ロボティクス)の物流ロボット、智元機器人(アジボット)の清掃ロボット、宇樹科技(ユニツリー)の人型ロボットの実演を伝えた。物流・自動化機器を扱うポーランド企業の製品担当者は、仕入れる物流ロボットはほとんどが中国製だと語った。ポーランドの機器会社エルトロンのブースでは、溶接やレーザー刻印、検査を実演したロボットがすべて、中国・蘇州市の協働ロボットメーカー、法奥意威(フェア・イノベーション)の製品だった。
ポーランドの清掃サービス会社が2025年に設立した新会社は、アジボットや配膳ロボットの擎朗智能(キーンオン・ロボティクス)、藍思科技(レンズ・テクノロジー)の製品を扱う。同社の担当者は、中国企業は欧州の顧客の要望を製品の改良に生かすことに前向きだと話した。チェコでワイヤーハーネスの加工設備を扱う商社の共同創業者は、この分野の自動化設備では中国勢が生産とコストの面で優位にあるとみている。
いずれも取材に応じた各社の見方で、台数や価格を比べた裏付けはない。物流や清掃、配膳のロボットや人型ロボットは、国際ロボット連盟の統計ではサービスロボットに分類され、産業用ロボットとは別に集計される。貿易統計でも、こうしたロボットの多くは次の節で扱う産業用ロボットの品目番号とは別の番号に入るとみられる。統計で確かめられるのは、エルトロンが扱う協働ロボットのような産業用ロボットに限られる。
世界の導入台数の59%を中国が占め、EUは11%減の6万500台
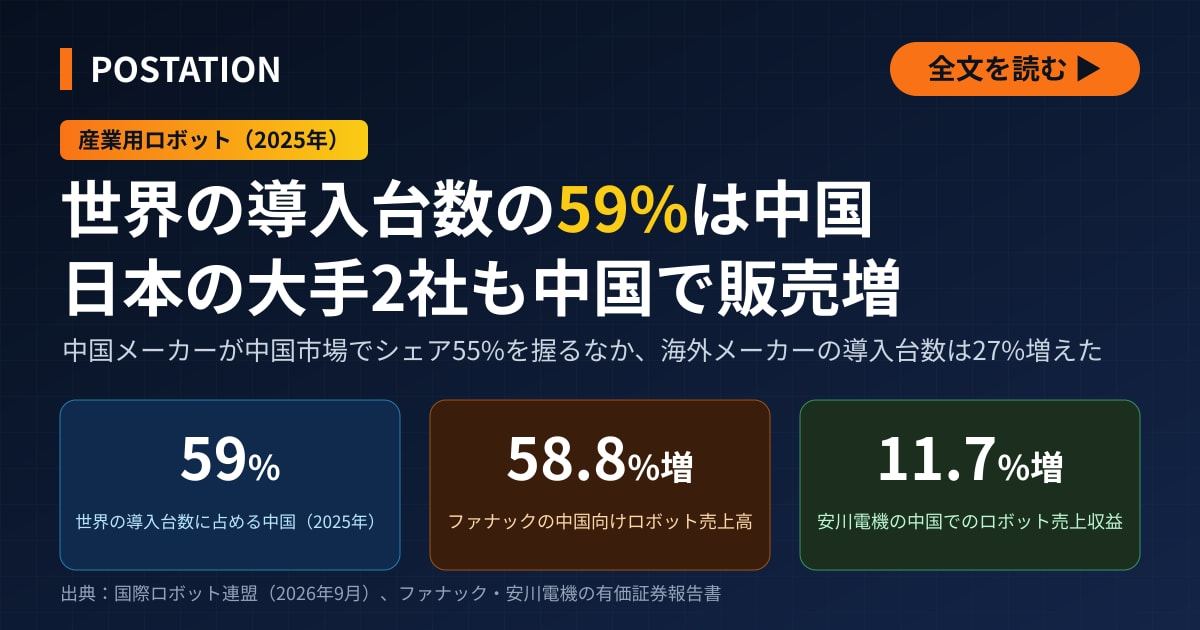
国際ロボット連盟が9月24日に発表した報告書「ワールド・ロボティクス2026」によると、2025年に世界で新たに導入された産業用ロボットは60万3000台と、前年比11%増えた。中国は20%増の35万4000台で、世界の59%を占めた。中国だけで、ほかの国・地域の合計(24万9000台)を10万5000台上回った。中国市場で中国メーカー製の導入台数は19万5000台で、シェアは55%だった。中国市場の動きと日本の2社の中国事業は、ファナックと安川電機の中国売上を検証した記事で詳しく伝えた。
一方、EU27か国の導入台数は11%減の6万500台にとどまった。国別で最も多いドイツは2万4842台で、ポーランドは2397台で6位、チェコは2298台で7位、ハンガリーは1640台で10位だった。3か国を合わせた6335台は、EU全体の10.5%にあたる。同連盟はEUに関する発表で、中国メーカーがEU市場への参入に向けて新たな戦略を打ち出しており、既に欧州に販売拠点を設けた企業もあると指摘した。米国の貿易制限が、この動きに拍車をかける可能性もあるという。欧州のロボット大手の資本関係は、ソフトバンクグループがABBのロボット事業を買収した件を扱った記事にまとめた。
EUの中国製ロボットの輸入額、2026年1〜8月は75%増
ユーロスタットの貿易統計で、品目番号847950「産業用ロボット(他に分類されないもの)」について、EUの域外からの輸入額を原産国別に集計した。この番号は多用途の産業用ロボットの分類で、溶接機として扱われるロボットなどは別の番号に入ることがある。統計にあるのは金額と重量だけで、台数は分からない。
中国製の輸入額は2019年の4586万ユーロから2023年まで増え、2024年は9095万ユーロと前年並みだった。2025年は54%増の1億4000万ユーロに伸びた。域外からの輸入総額に占めるシェアは、2019年の13.7%から2025年に25.4%へ上がった。2026年1〜8月は前年同期の7586万ユーロから75%増えて1億3275万ユーロとなり、シェアは33.3%に達した。
日本製は2019年に1億5043万ユーロでシェア45.0%、2024年は9273万ユーロで22.6%だった。2025年は98%増の1億8322万ユーロ、シェア33.2%に膨らみ、2026年1〜8月は21%増の1億2445万ユーロで、シェアは31.2%だった。1〜8月の累計では中国製が日本製を上回ったが、2019年から25年までは毎年、日本製が上回っていた。直近12か月(2025年9月〜26年8月)でも、日本製は2億508万ユーロと、中国製の1億9689万ユーロをなお上回る。
日本製の輸入、今年は7割がルクセンブルクで計上、同国分を除くと2024年から中国製を下回る
日本製の輸入を加盟国別に見ると、最も多いのはルクセンブルクだった。同国の日本製の輸入は2024年の1311万ユーロから2025年に1億584万ユーロと8.1倍になり、EU全体の日本製の輸入額の58%を占めた。2026年1〜8月は8719万ユーロで、日本製全体の7割にのぼった。2024年は14%だった。ルクセンブルクは、国際ロボット連盟が公表したEUの導入台数の上位10か国に入っていない。
ルクセンブルク政府の2022年1月28日の発表によると、ファナックは1993年に同国のエヒテルナハに欧州本社のファナック・ヨーロッパを設け、2015年に欧州の物流拠点をオランダから同国のコンテルンに移した。同社は日本の工場から標準仕様で届くロボットや工作機械(ロボマシン)を、コンテルンの拠点で顧客の仕様に合わせて改造している。貿易統計は輸入した企業を示さないが、ルクセンブルクの日本製の輸入の多くは、ファナックの拠点への搬入とみられる。ルクセンブルクの輸入が増え始めた時期は、移転の時期と重なる。オランダの日本製の輸入は2015年の1億2724万ユーロから16年に2237万ユーロへ減り、ルクセンブルクは15年の701万ユーロから16年に1778万ユーロ、17年に4976万ユーロへ増えた。ただ、額はオランダの減少より小さく、オランダの分がそのまま移った形ではない。
日本製の輸入額が月ごとに大きく振れるのも、ほとんどはルクセンブルクで計上された分による。2025年7月の4138万ユーロのうち3412万ユーロ、2026年2月の4494万ユーロのうち4052万ユーロが同国で計上された。2025年の日本製の増加9049万ユーロに対し、ルクセンブルクの増加は9273万ユーロと日本製全体の増加を上回り、同国を除く日本製は7962万ユーロから7738万ユーロへ3%減った。2026年1〜8月も、ルクセンブルクを除く日本製は3727万ユーロと前年同期の5392万ユーロから31%減り、中国製の3割弱にとどまる。
ルクセンブルクを除いて比べると、中国製は2024年に日本製を上回り(9095万ユーロ対7962万ユーロ)、2025年には日本製の1.8倍になった。ルクセンブルクの拠点を経たロボットは、出荷先の国では域内からの輸入として計上され、日本製として表れない。日本メーカーが欧州で生産したロボットも、そもそも輸入統計に含まれない。安川電機はスロベニアのコチェヴィエに2017年に工場を建設し、2026年7月には同地に物流拠点を開いた。欧州・中東・アフリカのロボットの受注の8割以上を、2027年度末までにここで扱う計画だ(スロベニア政府の発表)。EU全体の総額で日本製と中国製のどちらが多いかは、ファナックの拠点への搬入とみられる輸入の時期で入れ替わるため、需要の比較としては読めない。
中東欧3か国、2025年は中国製の輸入の3割を占めた
国別に見ると、2025年の中国製の伸びはポーランドとハンガリーに集中し、チェコはほぼ横ばいだった。ポーランドが中国から輸入した額は2024年の298万ユーロから2025年に1874万ユーロと6.3倍になり、域外からの輸入額の63%を占めた。ハンガリーが中国から輸入した額は2024年の515万ユーロから2025年に1864万ユーロと3.6倍になり、域外からの輸入額の87%を占めた。チェコは2024年の527万ユーロから2025年に530万ユーロとほぼ横ばいで、域外からの輸入額に占める中国製の割合は27%だった。
2025年にEU全体で中国からの輸入は前年より4905万ユーロ増え、このうち約6割をポーランドとハンガリーの2か国が占めた。ただし両国の増加の7割は、2025年9月の1か月に集中している。この月の両国の中国からの輸入は合わせて2105万ユーロ(ポーランド951万ユーロ、ハンガリー1154万ユーロ)だった。EU全体でもこの月は3231万ユーロと、ほかの月の約3倍に膨らんだ。中国製も、大口の出荷が1か月あるだけで年間の数字が大きく変わる。
3か国が中国から輸入した額は2023年の794万ユーロから2025年には4269万ユーロへ5.4倍になり、EU全体の30.5%を占めた。3か国の導入台数はEU全体の10.5%にとどまり、中国からの輸入額に占める割合はその約3倍にあたる。2026年1〜8月は3か国の割合が19.9%に下がった。この期間の中国製の増加5689万ユーロのうち、最も大きいのはドイツの1516万ユーロ、次いでオランダの1159万ユーロで、ポーランドは800万ユーロ、ハンガリーは526万ユーロだった。最大市場のドイツでは、2025年の時点で中国製の輸入(3869万ユーロ)が日本製(3640万ユーロ)を上回っていた。
一方、ポーランドが日本から直接輸入した額は2025年に113万ユーロにとどまった。同じ年にポーランドがEU域内から輸入した額は7838万ユーロで、域外からの輸入額の2.6倍にのぼる。このうち6割にあたる4607万ユーロはドイツからで、ルクセンブルクからは129万ユーロにとどまる。域内から入ったロボットがどの国のメーカーの製品かは、この統計では分からない。この統計だけでは、中東欧で中国製と日本製のどちらが多く使われているかは判断できない。3か国で中国からの輸入が急増した理由も、貿易統計からは読み取れない。
ファナックの欧州売上高は6.8%増の1524億円、ロボット部門の地域別売上高は非開示
ファナックの2026年3月期決算短信によると、顧客の所在地別に見た欧州の売上高は1524億円で、前期の1427億円から6.8%増えた。連結売上高(8578億円、7.6%増)に占める割合は17.8%で、前期の17.9%とほぼ同じだった。欧州の伸び率は全社をわずかに下回った。地域別の売上高は数値制御装置など、ロボット、ロボマシン(小型切削加工機や電動射出成形機など)、サービスの4部門の合計で、ロボット部門だけの地域別売上高は開示していない。
ロボット部門の売上高は14.9%増の3786億円だった。同社は部門の概況で、国内の自動車向けが減った一方、米州が伸び、中国では電気自動車(EV)関連と一般産業向けが大きく増えたと説明し、欧州には触れていない。数値制御装置などの部門については、主な顧客である工作機械業界の欧州の需要が低調だったと説明し、2026年4〜6月期の決算短信でも同じ表現を使った。4〜6月期の連結売上高は17.7%増の2310億円、ロボット部門は18.7%増の961億円だった。
円建ての伸びには円安の効果も含まれる。ファナックは欧州の売上高をユーロ建てで示していない。安川電機の決算資料にある期中平均の相場では、1ユーロ=約164円(2024年度の四半期平均)から約173円(2025年度)へ、円は5%ほど安くなった。この円安の幅を除くと、ファナックの欧州売上高はユーロ建てで1%程度の伸びになる(編集部の試算)。両社の会計期間は1か月ずれ、欧州の売上高にはユーロ以外の通貨の分も含まれるため、目安にとどまる。同社の拠点への搬入とみられるルクセンブルクの日本製の輸入は2025年に8.1倍になったが、同社の欧州売上高はユーロ建てでほぼ横ばいで、輸入の急増は販売の伸びを映していない。
安川電機の欧州受注、円安の影響を除くと約21%増
安川電機が10月9日に示した決算説明資料によると、欧州(中東・アフリカを含むとみられる)の受注高は2026年度第1四半期(2026年3〜5月)が213億円、第2四半期(6〜8月)が209億円だった。前年同期の159億円、154億円からそれぞれ34%、36%増えた。上期の合計は422億円で、前年同期の313億円を35%上回った。2025年度通期の欧州の受注高は600億円と前年度の709億円から15.4%減っており、今期の上期は前年度の落ち込みから持ち直した。
受注高は期中平均の為替レートで円に換算している。対ユーロの円相場は、第1四半期が前年同期の1ユーロ=162.0円から184.9円へ、第2四半期が169.9円から185.0円へと円安が進んだ。四半期ごとにユーロ建てに直すと、上期の欧州の受注高は約1億8900万ユーロから約2億2800万ユーロへ約21%増えた。円建ての35%増との差の約14ポイントは、円安で円建ての伸びが膨らんだ分にあたる。ロボット事業に限ると、第2四半期の欧州の受注高は前年同期比39%増、前四半期比では7%減だった。同じ四半期の円安の幅(約9%)を除くと、ユーロ建てでは約28%増になる(編集部の試算)。
ただ、ロボット事業は減益だった。2026年3〜8月期のロボット事業は売上収益が0.7%減の1184億円、営業利益が43.3%減の60億円で、営業利益率は前年同期の8.8%から5.0%に下がった。安川電機は減益の理由に、国内での基幹システムの切り替えに伴う販売減と、欧州の事業構造改革費用を挙げた。決算説明会の質疑では、第1四半期に欧州で10億円の構造改革費用を計上したと明らかにした。同じ3〜8月期の全社の所在地別売上収益でも、欧州(中東・アフリカを含む)は0.8%増の335億円にとどまり、伸び率は米州(26.2%増)や中国(15.1%増)を大きく下回った。全社に占める比率は1ポイント下がった。
質疑で増産の計画を問われると、日本は2直(2交代)、中国は必要に応じて3直(3交代)まで稼働を引き上げるとする一方、「欧州については、市場規模が縮小していることもあり、現在の生産体制で問題ない」と答えた。決算説明資料では、事業全体で見た欧州の需要について、自動車市場で慎重な投資姿勢が続いた一方、半導体関連の需要が広がり、製造業全般の需要は底堅く、自動化需要にも回復の動きが見られたと説明した。
※2026年10月21日、一次資料に基づき全面的に書き直しました。旧版はワルシャワの見本市を「2024年5月」の開催としていましたが、2026年5月12〜14日の開催に改めました。国際ロボット連盟の統計は、2022年の数字(ワールド・ロボティクス2023)から2025年の数字(同2026)に差し替えました。旧版が「第一汽車・フォルクスワーゲンの蘇州拠点」としたロボットの製造元は、蘇州の協働ロボットメーカー、法奥意威(フェア・イノベーション)の誤りでした。物流機器会社の「累計500台超」は裏付けが取れないため削除しました。旧版にあった、両社の欧州事業の利益率に下押し圧力がかかる、ハーモニック・ドライブ・システムズとキーエンスが恩恵を受ける、EUの規制や安全保障上の懸念がある、との記述は、裏付けとなる資料が無いため削除しました。代わりに両社の決算資料の欧州の数字とユーロスタットの貿易統計で書き直しました。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。
💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました