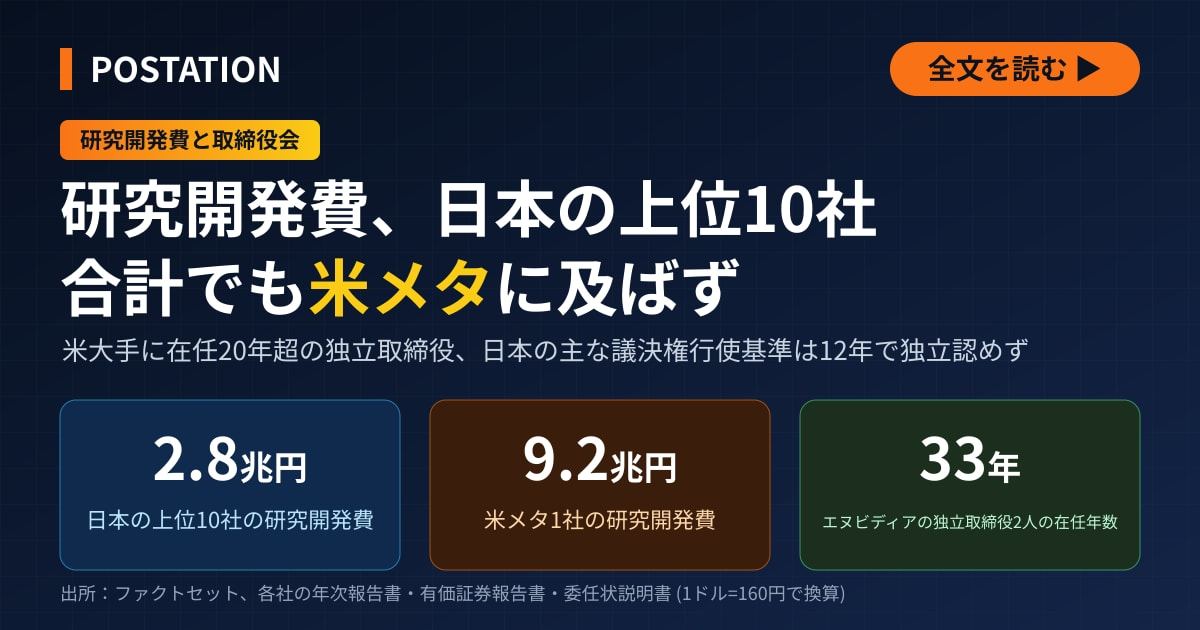
日本のテクノロジー分野で研究開発費が上位の10社を合計しても約2.8兆円と、米メタ1社 (約9.2兆円) の3分の1に満たない。取締役会に置く社外取締役の在任期間の扱いも、日米で大きく異なる。
米金融情報会社ファクトセットの集計 (直近の通期決算、1ドル=160円で換算) によると、世界で研究開発費の上位10社のうち7社が米国企業だ。日本のテクノロジー分野では、首位のソニーグループでも約7,600億円にとどまる。一方、世界の時価総額上位の企業には、在任期間が20年を超える独立取締役がいる。エヌビディアの独立取締役2人は1993年に就任し、在任は33年に及ぶ。日本の主な議決権行使基準では、こうした取締役は独立とみなされない。投資を拡大するために取締役会をどう構成するかが、日本企業の課題になっている。
日本のテック上位10社の研究開発費、合計でもメタの3分の1以下
ファクトセットの集計による研究開発費の世界上位10社は次のとおりだ。直近の通期決算の数値を1ドル=160円で換算し、単位は兆円とした。合計は研究開発費と設備投資の和で、端数処理のため各列の和と合わない場合がある。
| 社名 | 国 | 研究開発費 | 設備投資 | 合計 | 株主還元 |
|---|---|---|---|---|---|
| アマゾン・ドット・コム | 米国 | 17.4 | 21.1 | 38.5 | 0.0 |
| アルファベット | 米国 | 9.8 | 14.6 | 24.4 | 8.9 |
| メタ・プラットフォームズ | 米国 | 9.2 | 11.2 | 20.3 | 5.1 |
| アップル | 米国 | 5.5 | 2.0 | 7.6 | 17.0 |
| マイクロソフト | 米国 | 5.2 | 10.3 | 15.5 | 6.8 |
| サムスン電子 | 韓国 | 4.3 | 5.9 | 10.1 | 2.0 |
| フォルクスワーゲン | ドイツ | 3.3 | 4.4 | 7.7 | 0.8 |
| エヌビディア | 米国 | 3.0 | 1.0 | 3.9 | 6.6 |
| J&J | 米国 | 2.4 | 0.8 | 3.1 | 2.9 |
| ロシュ | スイス | 2.4 | 1.1 | 3.5 | 1.7 |
研究開発費と設備投資の合計が最も多いのはアマゾンの38.5兆円で、メタは20.3兆円だった。表のJ&Jは米ジョンソン・エンド・ジョンソンの略で、ロシュはスイスの製薬大手だ。米国企業の数値は、各社の年次報告書 (10-K) で確認した。メタの研究開発費は573億7,200万ドル (約9.18兆円) だった。研究開発費はエヌビディアが2026年1月期に184億9,700万ドル、アップルが2025年9月期に345億5,000万ドルだった。表のマイクロソフトの数値は2025年6月期のものだ。同社の2026年6月期の設備投資は1,159億4,800万ドル (約18.6兆円) に膨らんだ。表のアマゾンの研究開発費は、10-Kの「技術・インフラ費」(1,085億2,100万ドル) に相当する。技術・インフラ費はサーバーやデータセンターの減価償却費、光熱費も含み、設備投資 (1,318億1,900万ドル) と一部重複する。
日本のテクノロジー分野で研究開発費が多い10社は次のとおりだ。単位は兆円で、多くは2026年3月期の数値だ (キヤノンとルネサスエレクトロニクスは2025年12月期)。
| 社名 | 研究開発費 | 設備投資 | 合計 | 株主還元 |
|---|---|---|---|---|
| ソニーグループ | 0.8 | 0.8 | 1.6 | 1.1 |
| パナソニックHD | 0.4 | 0.6 | 1.1 | 0.1 |
| キヤノン | 0.3 | 0.2 | 0.6 | 0.4 |
| 東京エレクトロン | 0.3 | 0.2 | 0.5 | 0.4 |
| ルネサス | 0.2 | 0.1 | 0.3 | 0.1 |
| 任天堂 | 0.2 | 0.0 | 0.2 | 0.4 |
| 村田製作所 | 0.2 | 0.2 | 0.4 | 0.2 |
| 富士フイルムHD | 0.2 | 0.5 | 0.7 | 0.1 |
| リクルートHD | 0.1 | 0.1 | 0.2 | 0.7 |
| キオクシアHD | 0.1 | 0.2 | 0.4 | 0.3 |
研究開発費と設備投資の合計は、ソニーグループが1.6兆円で最も多く、パナソニックHDが1.1兆円で続く。10社の研究開発費の合計約2.8兆円は、各社の有価証券報告書の数値を足した2兆8,275億円とほぼ一致する。研究開発費首位のソニーグループは7,620億円だった。メタ1社の研究開発費は、10社の合計の3.2倍に相当する。同じく設備投資も合わせると約5.9兆円で、メタ1社 (20.3兆円) の3分の1にも届かない。日本企業の研究開発費の順位は、各社の有価証券報告書の数値をもとにした当サイトの研究開発費ランキングで確かめられる。
任天堂やアップルなど、株主還元が投資を上回る企業は日米にある
株主還元が研究開発費と設備投資の合計を上回る企業は、日本にも米国にもある。リクルートHDは株主還元0.7兆円に対し投資は0.2兆円、任天堂は還元0.4兆円に対し投資は0.2兆円にとどまる。米国ではアップルが還元17兆円に対し投資7.6兆円、エヌビディアが還元6.6兆円に対し投資3.9兆円だ。還元額の大きさだけでは、日米の差は説明しにくい。差が最も大きいのは投資の規模だ。
株主還元の金額は集計方法によって変わる。リクルートHDは2026年3月期に自社株買いに6,788億円、配当に354億円を充て、還元の大半を自社株買いが占める。任天堂は自社株買いが999億円、配当の支払いが1,479億円だった。2026年3月期の年間配当は計2,529億円で、ファクトセットの0.4兆円は、この配当に自社株買いを加えた額とみられる。ソニーグループが現金で実施した株主還元は、自社株買い5,221億円と配当1,350億円の計6,571億円だ。同社は2025年10月、金融子会社ソニーフィナンシャルグループの株式を現物配当として株主に分配した。現物配当の計上額は、連結持分変動計算書で9,557億円、単体決算で4,639億円だった。単体の額を現金による還元に足すと1兆1,210億円となり、ファクトセットの1.1兆円と合う。キオクシアHDの株主還元0.3兆円は、普通株への配当でも自社株買いでもない。2025年7月に非転換型の優先株の取得・消却に充てた支出 (3,230億円) で、連結決算ではこの優先株を負債として扱う。
改訂企業統治指針、現預金を成長投資に回せているか検証求める
金融庁と東京証券取引所は2026年7月21日、コーポレートガバナンス・コード (企業統治指針) の改訂版を公表した。原則4-2の指針は取締役会に対し、「現預金等の金融資産や実物資産等の経営資源を成長投資等に有効活用できているか」を検証するよう求めている。上場企業は遅くとも2027年7月末までに、改訂内容を反映したコーポレート・ガバナンス報告書を提出する。改訂版の序文は「『守りのガバナンス』にとどまらない、いわば『攻めのガバナンス』の実現を目指す」と記している。「攻めのガバナンス」という言葉は、2015年3月のコード原案の序文ですでに使われている。
改訂版の原則4-13は「独立社外取締役には、他社での経営経験を有する者を含めるべき」と定める。2021年の改訂で補充原則に加わった文言を原則に格上げしたもので、新たな要請ではない。東証の「コーポレート・ガバナンス白書2025」によると、プライム市場上場企業の96.2%がこの補充原則を実施している。東証上場会社全体で、独立社外取締役に占める他社出身者の比率は2024年に60.3%だった。ただ、これは出身企業による分類で、経営経験の有無までは分からない。米人材コンサルティング大手スペンサー・スチュアートの調べでは、日経平均株価の構成銘柄225社の社外取締役延べ1,235人のうち、事業会社の出身者は645人だった。その6割超が社長・会長・最高経営責任者 (CEO) などの経験者だ。
世界大手には在任20年超の独立取締役、多くは経営者や投資家の出身
ファクトセットと各社の資料をもとに、世界の時価総額上位20社の独立取締役から在任期間が長い10人を挙げると、次のとおりだ (2026年7月末時点)。
| 社名 | 氏名 | 就任年 | 在任年数 | 主な経歴 |
|---|---|---|---|---|
| エヌビディア | ハーヴェイ・C・ジョーンズ | 1993 | 33年 | 米シノプシスの元CEO |
| エヌビディア | テンチ・コックス | 1993 | 33年 | 米サッター・ヒル・ベンチャーズの元幹部 |
| エヌビディア | A・ブルック・シーウェル | 1997 | 29年 | シノプシスの元最高財務責任者 |
| アマゾン・ドット・コム | パトリシア・Q・ストーンサイファー | 1997 | 29年 | ゲイツ財団の元CEO |
| アルファベット | L・ジョン・ドアー | 1999 | 27年 | 米クライナー・パーキンスの会長 |
| アップル | アーサー・D・レビンソン | 2000 | 26年 | 米ジェネンテックの元CEO |
| TSMC | ピーター・L・ボンフィールド | 2002 | 24年 | 英ブリティッシュ・テレコムの元CEO |
| バークシャー・ハサウェイ | シャーロット・M・ガイマン | 2003 | 23年 | 米マイクロソフトの元幹部 |
| アルファベット | ジョン・L・ヘネシー | 2004 | 22年 | 米スタンフォード大学の元学長 |
| JPモルガン・チェース | スティーブ・バーク | 2004 | 22年 | 米NBCユニバーサルの元CEO |
編集部は各社の委任状説明書 (日本の招集通知にあたる書類) と年次報告書で、10人の就任年を確認した。米証券取引委員会への届け出によると、TSMCを除く9人は2026年の株主総会で再任された。TSMCのボンフィールド氏は2024年の株主総会で再任され、任期は2027年までだ。10人はいずれも、各社が自社の基準に照らして独立取締役と判断している。多くは他社の経営者や幹部、ベンチャーキャピタルなどの投資家の出身で、ヘネシー氏は大学の元学長だ。経営経験を持つ人を社外取締役に迎えるという点では、日本の改訂コードの考え方に近い。エヌビディアのコックス氏は、サッター・ヒル・ベンチャーズで1989年から2020年までマネージングディレクターを務めた。ボンフィールド氏はソニーの取締役でもあった。アルファベットではラム・シュリラム氏も1998年に取締役に就き、2026年7月末で在任28年になるが、ファクトセットの集計では上位10人に入っていない。
エヌビディアは企業統治の方針に、取締役の在任期間の上限や定年を設けないと明記している。会社の利益にかなわないというのが理由だ。アルファベットも在任期間の上限を設けていない。アップルは75歳を過ぎた取締役を原則として再任しないと定めているが、2026年はレビンソン氏らを例外とした。レビンソン氏は2026年9月1日に取締役会議長を退き、筆頭独立取締役に就いた。
日本の主な議決権行使基準は在任12年以上を独立と認めず、表の10人は全員が該当
日本では、議決権行使助言会社や国内の資産運用会社の多くが、在任期間12年を目安に独立性を判断している。米ISSは2026年2月に適用を始めた日本向けの助言基準で、在任12年以上の社外取締役と社外監査役を独立性がないとみなす。米グラス・ルイスも2026年版の助言基準から、連続12年以上在任した社外取締役を独立と認めない。国内では野村アセットマネジメントが在任12年未満であることを独立性の要件とし、アセットマネジメントOneは在任12年以上の候補者の選任に原則として反対する。三菱UFJ信託銀行は2023年4月、社外取締役の反対基準を在任20年以上から12年以上に厳しくした。ニッセイアセットマネジメントは、選任時点で在任10年を超える候補者は独立性の基準を満たさないと判断する。表の10人はいずれも在任22年以上で、日本の主な議決権行使基準を当てはめれば独立とはみなされない。東証の独立性基準には、在任期間の定めはない。
ただ、在任期間だけで機械的に判断せず、個別の事情を考慮する例もある。りそなアセットマネジメントは、在任12年以上でも会社から合理的な説明があれば独立性を認める。ISSも監査役会設置会社については、独立性がないことだけを理由に社外取締役の選任議案への反対を推奨しない。英国のコーポレートガバナンス・コードは、就任から9年超の在任は独立性を損なうおそれのある事情の一つとするが、取締役会がそれでも独立と判断する理由を説明すればよいとしている。
日本の改訂コーポレートガバナンス・コードには、社外取締役の在任期間の上限は盛り込まれなかった。意見募集では「就任から8年を超えたら独立性なし」と明記するよう求める声が出たが、東証は取り入れなかった。そのうえで、各社が独立性の判断基準に在任年数を加えることも考えられると回答した。東証のコーポレート・ガバナンス白書によると、在任期間を独立性の判断基準に含めた会社は29社で、うち19社が8年を目安にしていた。運用会社が在任の長さだけで一律に反対するのか、取締役が投資判断にどう貢献したかを見て賛否を決めるのかで、成長投資を求める改訂コードの趣旨に沿うかどうかが分かれる。
守りのガバナンスも前進、独立社外取締役が過半数のプライム企業は30.3%
経営を監督する「守りのガバナンス」も強化が進んでいる。日本取締役協会の2026年8月1日時点の調査では、独立社外取締役が取締役会の過半数を占めるプライム企業の比率は30.3%と、前年の26.4%から3.9ポイント上昇した。在任の長い取締役は会社の事情に詳しい反面、経営陣との関係が近くなり、監督が甘くなりやすいとされる。在任12年の基準には、それを防ぐ狙いがある。米大手では、経営者や投資家の出身で在任20年を超える人が独立取締役を続けている例がある。テクノロジー分野で日本の上位10社が投じる研究開発費は、合計してもメタ1社の約3割にとどまる。監督の独立性を保ちつつ、経営や投資に精通した社外取締役の再任を在任期間だけで判断しない議決権行使も、この差を縮める手立ての一つになり得る。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。





💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました