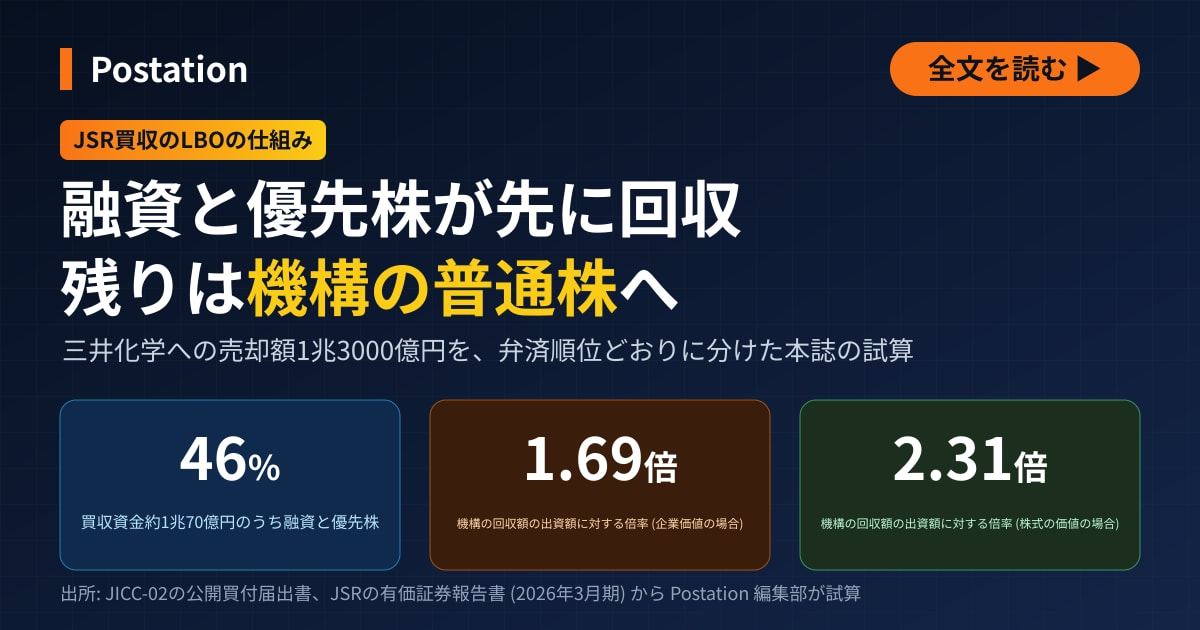
産業革新投資機構(JIC)によるJSR買収は、資金約1兆円の46%を銀行の融資と優先株で賄ったLBO(レバレッジド・バイアウト)だった。JSRの売却額が報道どおり1兆3000億円なら、機構は投じた資金の1.69〜2.31倍を回収できる計算だ。
LBOは、買収先の資産や将来の収益を担保に資金を借り入れ、企業を買い取る手法だ。会社を売るときは、売却額から借入金を返し、優先株主に契約で定めた額を払い、残りを普通株主が受け取る。この返済の優先順位を弁済順位という。JSRの普通株を持つのは機構のファンド2本だけで、売却額が増えた分は、ほぼそのまま機構の回収額に上乗せされる。
機構が2024年にJSRを非公開化、三井化学が買収の優先交渉権を得たと報道
産業革新投資機構(JIC)は、経済産業省が所管する官民ファンドだ。2023年6月26日、半導体の回路を焼き付ける感光材料「フォトレジスト」の大手、JSRの非公開化を発表した。機構は買収会社を通じて株式の取得に9,038億7,300万円を払い、JSRは2024年6月に上場廃止となった。機構は当時、出口について「再上場を行うことを基本方針」とすると説明していた。JSRは、機構の傘下で半導体材料の業界再編を主導する考えを示していた。
計画の発表からTOB(株式公開買い付け)の開始までは、約9か月かかった。機構は2023年9月14日、中国の国家市場監督管理総局に事前に届け出たが、手続きに時間がかかった。2024年1月22日に中国が独占禁止法の事前届け出の基準を引き上げ、この買収は届け出が不要になった。機構は2月19日に届け出の取り下げを申請し、TOBは3月19日に始まった。
ロイター通信と日本経済新聞は2026年11月4日、機構がJSRを三井化学に1兆3000億円超で売却する方針だと報じた。日経によると、機構は三井化学を優先交渉権者に選定した。三井化学は同日、「本件も含めさまざまな検討を行っていることは事実ですが、現時点で決定した事実はありません」とのコメントを出した。売却の完了までにかかる各国の審査の期間は「JSR売却で三井化学が優先交渉権」で、三井化学が借り入れでどこまで賄えるかは「JSR買収に1兆円超」で試算した。三井化学は、買収資金の調達方法を明らかにしていない。
三井化学は、機構が新光電気工業を買収した際、買収のための特別目的会社に約350億円を出資し、議決権の5%を持つ。
JSR買収の資金は約1兆円、46%を融資と優先株で賄うLBO
機構は買収会社としてJICC-02を設けた。JICC-02が2024年3月19日に提出した公開買付届出書には、買い付けに充てる資金の内訳が載っている。合計は9,951億6,460万円だった。このうち4,400億円が銀行からの借り入れで、残りの5,551億6,460万円が出資である。
| 区分 | 出し手 | 金額 | 主な条件 |
|---|---|---|---|
| シニアローン | みずほ銀行 | 1,170億円 | 7年・分割返済・変動金利 |
| シニアローン | みずほ銀行 | 2,430億円 | 7年・期限一括返済・変動金利 |
| メザニンローン | みずほ銀行 | 400億円 | 7年6か月・固定金利 |
| メザニンローン | 日本政策投資銀行 | 400億円 | 7年6か月・固定金利 |
| A種優先株 | みずほ銀行 | 100億円 | 議決権なし・普通株に転換可 |
| B種優先株 | 日本政策投資銀行 | 100億円 | 議決権なし・配当率は年10.5〜12.5% |
| 普通株 | 機構のファンド2本 | 5,351億6,460万円 | 議決権あり |
出所: JICC-02の公開買付届出書(2024年3月19日)。区分の名前と優先株の条件はJSRの有価証券報告書による
機構のファンドが実際に普通株に払い込んだ額は5,470億6,500万円で、計画より119億円多かった。実際に集めた資金の合計は、約1兆70億円だった。融資と優先株を合わせた4,600億円は、その46%にあたる。融資と優先株の出し手は、みずほ銀行と日本政策投資銀行(政投銀)の2行である。
有価証券報告書によると、JICC-02は2024年4月22日に2,200億円、9月27日に1,400億円を借り入れた。両方を合わせた3,600億円は、シニアローンの合計と同じ額だ。使い道は、JSRの株式の取得、JSRの借入金の返済、運転資金である。
JICC-02は2024年12月1日に、買収したJSR(以下、旧JSR)の事業を吸収分割で引き継ぎ、社名をJSRに改めた。これで、買収に使った借入金はJSR自身の負債になり、JSRが事業で稼いだ資金で返済する形になった。
弁済順位はシニアローン、メザニンローン、優先株、普通株の順
最初に返済を受けるのがシニアローンで、旧JSRの株式などが担保になっている。金利は東京銀行間取引金利(TIBOR)に連動する変動金利で、2031年に満期を迎える。JSRは変動金利の借入金を金利スワップで実質的に固定金利にしている。メザニンローンを含む長期借入金の平均利率は、2026年3月期で3.53%だった。
次がメザニンローンで、シニアローンより弁済順位が低い劣後ローンである。期間はシニアローンより半年長い7年6か月で、金利は固定だ。担保は旧JSRの株式ではなく、JICC-02の株式などだった。劣後ローンは、金利を高めに設定するのが一般的だ。
優先株は、配当や、会社を清算するときの残余財産の分配を、普通株より先に受け取れる株式だ。JSRの優先株には議決権がない。政投銀のB種優先株の配当率は、段階的に上がる。1年目は年10.5%だ。2〜5年目は年11.5%、6年目以降は年12.5%になる。支払われなかった配当は翌期以降に繰り越され、配当率と同じ率の複利で増えていく。融資の返済が終わるまでは、貸付契約で認められた額しか配当を払えない。政投銀はいつでも、分配可能額の範囲内で、B種優先株を現金で買い取るよう会社に請求できる。
みずほ銀行のA種優先株は、配当率が年1.0%にとどまる。その代わり、みずほ銀行はいつでも普通株への転換を請求できる。転換価額は当初、A種1株あたりの払込金額と同額に定められている。JSRの価値が上がれば、みずほ銀行も普通株と同じように値上がり益を得られる。転換しない場合、残余財産の分配で受け取る額は、払込金額を年2%の複利で増やした額だ。
普通株主への支払いは、配当でも残余財産の分配でも、優先株主の後になる。
JSRの売却額が買収資金の3割増にとどまっても、機構は出資額の1.7〜2.3倍を回収
本誌は、JSRの2026年3月末の貸借対照表と、有価証券報告書に記載された優先株の条件を使い、売却額が1兆3000億円の場合の配分を試算した。
2026年3月末の借入金は3,794億円、社債は469億円だった。手元の現金は830億円あった。借入金と社債の合計から現金を引いた純有利子負債は、3,434億円になる(リース負債は含めない。億円未満は四捨五入)。同じ時点で優先株主への支払額を計算すると、A種は103億9,000万円、B種は122億4,000万円になる。B種の額には、支払われなかった約2年分の配当が上乗せされている。
1兆3000億円が、純有利子負債を含む企業価値を指すなら、株式の価値は9,566億円になる。ここから政投銀にB種の122億円を払い、残りを機構の普通株とみずほ銀行のA種で分ける。みずほ銀行はA種を普通株に転換すると約194万株を得て、転換しない場合より受取額が多くなる。みずほ銀行の受取額は176億円になる。機構の回収額は9,268億円で、出資額の1.69倍だ。
1兆3000億円が株式の価値を指すなら、機構の回収額は1兆2637億円になる。出資額の2.31倍だ。どちらを指すかは報じられていない。回収額から出資額を引いた額は、企業価値の場合で3,797億円、株式の価値の場合で7,167億円になる。
報じられた売却額は、2024年に集めた買収資金の総額を29%上回るだけだ。それでも機構の回収額が出資額を大きく上回る理由は2つある。1つは、借入金の返済額と優先株主への支払額が契約でほぼ決まっていて、売却額の増えた分が普通株主に回ることだ。もう1つは、機構の保有中にJSRの借入金が減ったことである。
企業価値の場合で比べると、売却額の増加分2,929億円をすべて普通株に足しても、回収額は出資額の1.54倍にとどまる。残りは、純有利子負債と優先株主への支払額の合計が3,732億円と、買収時の融資と優先株の4,600億円を下回ることによる。
企業価値とみる場合、売却額が1,000億円増えるごとに、機構の回収額は約981億円増える。売却額が1兆1000億円なら、機構は出資額の1.34倍を回収できる。1兆5000億円なら2.05倍だ。
この試算には、JSRが2026年2月に従業員らに付与した新株予約権(260万9,460株分)を入れていない。行使には普通株の上場が条件だ。普通株の過半数が譲渡される場合は会社が新株予約権を現金で取得できるが、その金額の算定方法は開示されていない。手数料や税金も含めていない。
機構の保有中に借入金は減少、返済の原資は事業の売却代金とみられる
JSRは2026年3月期に、長期借入金を810億7,100万円返済した。同じ期に、子会社株式の売却で850億2,100万円、事業譲渡で81億6,400万円を受け取っている。体外診断薬の事業はトクヤマに806億円で売却し、バイオプロセス材料の事業は独メルクに76億円で譲渡した。事業の売却で得た額は長期借入金の返済額を上回っており、返済は主にこの代金で賄ったとみられる。
有価証券報告書の借入契約の表によると、シニアローンの残高は2025年3月末の3,745億円から、2026年3月末には2,840億円に減った。一方、メザニンローンの残高は858億円から923億円に増えた。1年で7.6%の増加である。JSRが利息を現金で払わず、元本に組み入れているとみられる。その場合、金利は年7%台になる。
JSRは2025年3月期と2026年3月期のどちらも、配当を実施していない。政投銀のB種優先株の受取額は未払いの配当の分だけ増え、2026年3月末の122億4,000万円が2027年3月末には136億5,000万円になる計算だ。
借入金には、2026年3月期以降の各期に連結で最終赤字を出さないという財務制限条項が付いている。買収時の取得原価の配分で計上した無形資産の償却などは、この判定から除く。シニアローンが満期を迎えるまでに、JSRは返済するか借り換えるかを決めなければならない。
JSR買収の資金の6割は国が出資する機構と政投銀、民間はみずほ銀行
資金の出し手を見ると、この買収は国の資金が中心だった。機構の資本金は5,510億円で、このうち97.5%は政府が財政投融資特別会計から出資している。政府の出資額は5,375億円にのぼる。残る135億円は、政投銀と民間企業の計25社が出している。政投銀は、政府が全額出資する銀行である。
政投銀はメザニンローンとB種優先株で計500億円を出した。これに機構のファンドが普通株に投じた5,470億円を足すと、5,970億円になる。買収資金の総額の59%にあたる。機構のファンドの1本には、機構の役職員でつくる投資事業有限責任組合も出資している。民間のみずほ銀行が出したのは、シニアローンの全額を含む計4,100億円だった。
売却が実現すれば、国の資金を中心に組んだ買収の出口は、再上場ではなく国内の化学大手への売却になる。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。








💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました