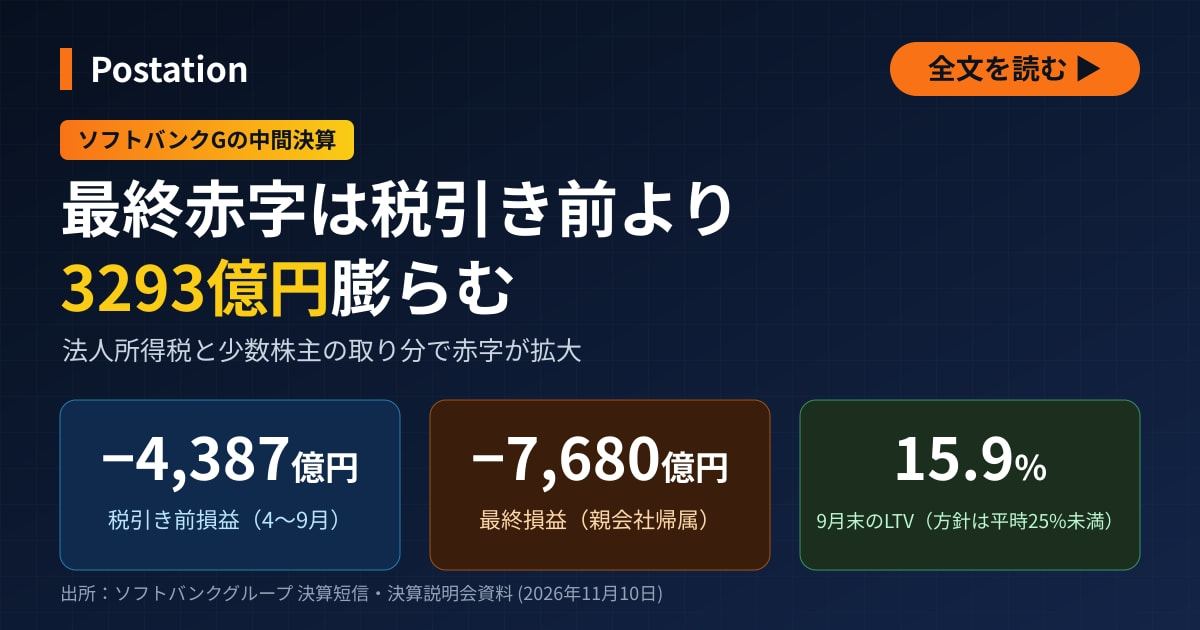
ソフトバンクグループの2026年4〜9月期の最終損益は7,680億円の赤字だった。米国の発電関連設備の調達見直しと、インテル株を使った先渡売買契約で損失が出た。財務規律の指標とするLTVは9月末時点で15.9%だった。
ソフトバンクグループが11月10日に発表した2027年3月期第2四半期(中間期)の決算短信によると、最終損益は前年同期の2兆9,241億円の黒字から赤字に転じた。7〜9月期だけで1兆1,153億円の赤字を出し、4〜6月期の3,473億円の黒字を打ち消した。一方、LTV(保有株式の価値に対する純負債の比率)は、平時は25%未満に保つという方針の範囲に収まっている。本稿では決算短信の損益計算書と決算説明会資料の財務指標を突き合わせ、赤字がどの項目から生じたのか、LTVの計算が損益とどこで違うのかを確かめる。
ソフトバンクグループの最終赤字は、法人所得税と少数株主の利益で税引き前より膨らんだ
図1は、決算短信の要約中間連結損益計算書の各項目を、売上総利益から親会社の所有者に帰属する中間損益まで順に増減で示したものだ。税引き前損益は4,387億円の赤字だった。前年同期の3兆6,864億円の黒字から、4兆1,251億円悪化した。
税引き前損益から下の項目では、赤字がさらに膨らんだ。法人所得税は1,029億円だった。決算短信によると、主にソフトバンクなどの事業会社の分だ。グループ全体が税引き前で赤字でも、利益を上げる事業会社には税金がかかる。この結果、少数株主の分を含むグループ全体の中間損益は5,416億円の赤字になった。
損益計算書は、この中間損益を、親会社の所有者に帰属する分と、子会社に出資するグループ外の株主に帰属する分に分けて示す。後者は非支配持分(少数株主持分とも呼ばれる)に帰属する利益で、4〜9月期は2,264億円だった。グループ全体の赤字からこの利益を差し引くと、最終損益にあたる親会社の所有者に帰属する中間損益は7,680億円の赤字になる。税引き前の赤字より3,293億円大きい。この段の数字は、決算短信の百万円単位の値で足し引きしても合う。
費用と損失がインテル株とSVFの投資利益を上回り、税引き前で赤字に
売上高は4兆2,350億円で、前年同期より13.3%増えた。税引き前損益より上の項目では、大きな利益を、それを上回る費用と損失が打ち消した。投資損益の合計は1兆7,258億円の利益で、前年同期の3兆9,267億円から半分以下に減った。持株会社投資事業の投資利益は1兆783億円で、大半は米インテル株の分だ。ソフトバンク・ビジョン・ファンド(SVF)事業の投資利益は7,056億円だった。その他の事業は582億円の投資損失で、2つの事業の利益の一部を打ち消した。
費用は膨らんだ。販売費及び一般管理費は2兆3,688億円で、前年同期より7,519億円増えた。英アームや英グラフコアで技術者が増え、米アンペアを子会社にしたことで、株式報酬を含む人件費がかさんだ。米国で太陽光発電所やデータセンターを開発する子会社エナジー・グローバルでは、評価額が上がり、現金決済型の株式報酬の費用が増えた。
財務費用は7,907億円で、前年同期より4,506億円増えた。資金調達の子会社などを含むソフトバンクグループの支払利息が4,072億円増え、6,764億円になったためだ。同社は2025年12月、アーム株を使ったマージンローンで115億ドルを借りた。2026年4月と7月には、ブリッジローン(つなぎ融資)で合わせて300億ドルを調達した。社債の発行残高の増加や調達金利の上昇も響いた。9月にブリッジローンを期限前に返済したため、返済期限まで分けて費用にする予定だった調達費用を、7〜9月期に一括で償却した。
売上総利益は2兆1,971億円、為替差益は742億円だった。この2つに投資損益を加え、販売費及び一般管理費、財務費用、デリバティブ関連損益、SVFの外部投資家持分の増減額、その他の損益を差し引くと、税引き前損益になる。
「その他の損益」の損失の大半は、発電関連設備の調達見直しに伴う5,972億円
「その他の損益」は6,638億円の損失だった。前年同期は1,458億円の利益だった。決算短信の注記12によると、内訳は次のとおりだ。
| その他の損益の内訳 | 億円 |
|---|---|
| 発電関連設備の損失 | −5,972 |
| 減損損失 | −733 |
| 公正価値で測定する金融商品の損益(投資損益を除く) | −426 |
| その他 | −172 |
| 受取利息 | 576 |
| 持分法による投資損益 | 88 |
| 合計 | −6,638 |
表の値は百万円単位の数字の億円未満を四捨五入したため、内訳の和は合計と一致しない。
最も大きいのは発電関連設備の損失だ。子会社のシルバー・バンズ7が、米国のAIデータセンター向けの発電関連設備の調達計画を見直した。損失は、返金されない前渡金の分と、契約の変更や精算に伴う分からなる。損失の内訳や残った前渡金、ガスタービンの需給は、発電関連設備の損失を扱った記事にまとめた。
減損損失のうち725億円は、米オハイオ州ローズタウンの建物などの分だ。同社はデータセンター関連設備の製造拠点にするため、これらを取得していた。拠点の活用方針と今後の計画を踏まえ、帳簿価額を将来回収できると見込む額まで引き下げた。
発電関連設備の損失を除くと、「その他の損益」は666億円の損失にとどまる。この損失は税引き前の赤字を上回る大きさで、これが無ければ税引き前損益は1,585億円の黒字だった計算になる。
インテル株では、投資利益と先渡売買契約の損失が同時に出た
ソフトバンクグループは2026年8月、保有するインテル株すべてを対象に先渡売買契約を結び、73.5億ドルを調達した。先渡売買契約は、将来株を引き渡す約束と引き換えに、先に資金を受け取る取引だ。決算短信によると、引き渡す株数は決済日の前に定める評価日の株価で決まり、決済の株価には上限(キャップ)と下限(フロア)を設けている。この形の契約をカラー契約と呼ぶ。
契約を結んだ後にインテル株が上がり、同社はこの契約で3,219億円のデリバティブ関連損失を計上した。決算短信によると、連結財政状態計算書にはデリバティブ金融負債を3,379億円(21億ドル)計上した。9月末時点で、この契約に伴う株式先渡契約金融負債は1兆1,396億円だった。
株そのものの値上がり益は、投資損益に計上する。決算説明会資料によると、インテル株は4〜6月期に1兆3,329億円の評価益、7〜9月期に2,701億円の評価損を出した。中間期では1兆628億円の投資利益になった。7〜9月期は、株と契約の両方で評価損を計上したことになる。中間期で見れば、投資利益から契約の損失を差し引いても7,409億円の利益が残る計算だ。同じインテル株から生じた損益でも、株の評価益は投資損益に、契約の評価損はデリバティブ関連損益に載る。
デリバティブ関連損益は合計で4,333億円の損失だった。このうち2,038億円は、子会社エナジー・グローバルが米オープンAIに付与したワラント(あらかじめ決めた条件で持分を受け取れる権利)の損失だ。ワラントの公正価値が上がったため、損失が出た。持株会社投資事業では、TモバイルUS株を使った先渡売買契約で493億円の利益が出て、損失の一部を打ち消した。
決算説明会資料は、7〜9月期の最終赤字の主な要因として、発電関連設備の損失とインテル株の先渡売買契約の損失の2つを挙げている。
SVFの外部投資家の取り分は負債として扱い、税引き前損益より前に差し引く
ソフトバンクグループの損益計算書には、「SVFの外部投資家持分の増減額」という項目がある。SVFには同社以外の投資家も出資している。同社はファンドを連結したうえで、外部投資家の取り分を資本ではなく負債に計上する。9月末の連結財政状態計算書では、この負債を非流動負債に3兆6,735億円計上している。
ファンドの損益のうち外部投資家に帰属する分は、この項目で税引き前損益より前に差し引く。4〜9月期は1,792億円を費用に計上した。主な要因は、成果分配型出資に対応する外部投資家の取り分が1,635億円増えたことだ。決算短信は、SVF1で投資利益が出たためと説明している。
同じグループ外の出資者の取り分でも、子会社の少数株主の分は、税引き後の中間損益から配分する。SVFの外部投資家の分は、税引き前の段階で費用として差し引く。どちらの項目に入るかで税引き前損益の大きさは変わるが、最終損益からはどちらも差し引かれる。
ソフトバンクグループのLTVは9月末に15.9%、平時25%未満の方針は変えていない
ソフトバンクグループは、財務規律の指標として連結損益よりLTVを重視している。決算説明会資料によると、保有株式の価値は、上場株を9月30日の株価と1ドル157.35円で評価し、SVFはファンドの純資産のうち同社の持分で数えて合計する。保有株式の価値から純負債を引いた値がNAV(時価純資産)になる。
9月末のNAVは59.8兆円、保有株式の価値は71.1兆円だった。両者の差にあたる純負債は11.3兆円で、保有株式の価値で割ると15.9%になる。LTVは6月末の13.0%から上がったものの、3月末の17.0%を下回る。財務方針では、LTVを平時は25%未満、異常時でも35%を上限に運用する。あわせて、少なくとも2年分の社債償還資金を手元に置くとしている。9月末の手元流動性は5.0兆円だった。同社はこれらの財務方針を変えていないとしている。
LTVと損益計算書では、同じ決算でも測る対象が違う。決算短信は、アームやソフトバンクのような連結子会社の株式の公正価値の変動を、連結損益計算書に計上しないと明記している。このため子会社の株価の変動は損益には表れないが、アームやソフトバンクの株を時価で評価する保有株式の価値には反映される。一方、純負債にはアームやSVF1、SVF2、ソフトバンクなど独立採算の子会社の負債を含めない。ただし、オープンAI株を使ったローンのうち、同社が保証するものは純負債に加える。
株を使った資金調達は、LTVの計算で特別な扱いを受ける。ブリッジローン300億ドルの返済には、タームローン118.7億ドルなどを充てた。インテル株の先渡売買契約で得た73.5億ドルと、アーム株のマージンローンの増額分50億ドルも使った。後の2つは、LTVの計算では純負債に数えず、それぞれの株の価値から差し引く。インテル株の先渡売買契約は、損益計算書にはデリバティブ関連損失を出したが、LTVの計算では負債に数えない。決算短信と決算説明会資料には、発電関連設備の損失がLTVの分子と分母にどれだけ響いたかの記載はない。
ソフトバンクグループの4〜9月期の最終赤字は、発電関連設備とインテル株の先渡売買契約の損失で税引き前が赤字になり、そこに事業会社の税金と少数株主の取り分が上乗せされた結果だ。子会社株を時価で数え、株を使った調達を株の価値から差し引くLTVは、9月末時点で平時の基準の25%を下回っている。
【訂正】2026年11月14日、本記事を全面的に書き直しました。初版の主な誤りは次のとおりです。
- 初版は2026年4〜9月期の親会社の所有者に帰属する中間損益を「最終黒字7,680億円」としましたが、正しくは7,680億円の赤字です。
- 初版は「法人所得税と非支配持分の調整で1兆2,067億円が加わり、税引前損失が最終黒字に転じる」と説明しましたが、そのような流れはありません。法人所得税は1,029億円の費用で、繰延税金負債の取り崩しで利益が押し上げられたという説明も誤りです。非支配持分に帰属する利益2,264億円も、最終赤字を広げる要因です。
- 初版はSVFの外部投資家が負担する損失が非支配持分を通じて利益に加わるとしましたが、外部投資家の取り分は負債として扱い、税引き前損益より前の項目で差し引きます。
- 初版は「その他の損益」の5,972億円の損失を、アリババ株の先渡売買やアーム株のグループ内の移管に伴う再編の損失としました。正しくは、子会社が米国のAIデータセンター向けの発電関連設備の調達計画を見直したことによる損失です。「その他の損益」の合計は6,638億円の損失です。
- 初版の「投資損益・営業損益等の純額1,585億円」という項目は損益計算書にありません。税引き前の赤字に5,972億円を足し戻した値でした。
- 初版は税引き前損益の悪化幅を2021年度通期の税引き前損失と比べ、2022年度通期の純損失も並べていました。正しくは、悪化幅4兆1,251億円は前年同期の3兆6,864億円の利益との比較です。
- 初版は13ギガワットを同社のデータセンター構想の規模としましたが、13ギガワット超は、米紙ウォール・ストリート・ジャーナルが関係者の話として報じた、同社が予約していたガスタービンの合計出力です。
- 初版は三菱重工業のサバンナの工場をテキサス州にあるとしましたが、正しくは米ジョージア州です。
- 出所を確かめられなかった記述は削除しました。送電網の接続待ち5〜7年、発電所の建設単価と総事業費22兆〜26兆円、大型ガスタービンの世界シェア、米国のガスタービンメーカーが日本の素材メーカーに頼るという記述、米データセンター事業者への出資と買収の金額、クレジット・デフォルト・スワップ(CDS)の市場の見方です。本文に置いていた3Dモデルも外しました。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。










💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました