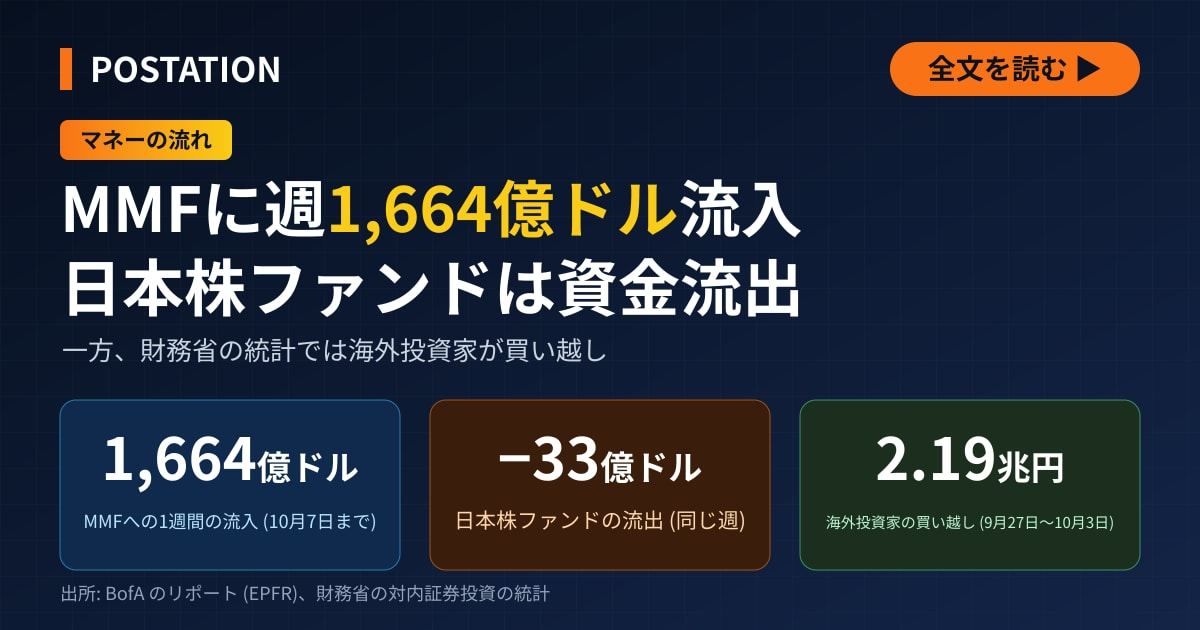
米EPFRの集計で、MMFへの週間の資金流入額は2020年4月以来の大きさとなった。日本株に投資するファンドからは資金が流出した。一方、財務省の統計では海外投資家がその前の週に日本株などを2兆円超買い越していた。
米国では短期国債の利回りが年4.2%で、MMF に資金を置いておくだけでも利息を得られます。米バンク・オブ・アメリカ (BofA) の著名ストラテジスト、マイケル・ハートネット氏は10月8日付のリポートで、MMF などの待機資金が株に向かうのは利下げが続く場合だと指摘しました。BofA の集計によると、世界の中央銀行は2026年に入って利上げを計54回実施しました。世界で利上げが相次ぐのは2023年9月以来です。日銀も9月に政策金利を1.25%程度へ引き上げています。
日本の投資家にとって気がかりなのは、海外マネーの日本株離れが進んでいるのかどうかです。米シティグループは日本株の投資判断を「オーバーウエート (強気)」とし、株高を支えているのは企業の利益成長だとみています。本稿では BofA とシティの数字を、米投資信託協会 (ICI)、日米欧の中央銀行、財務省、日本取引所グループ (JPX) の公表資料と照らし合わせました。米中間選挙の後は株価が上がりやすいというアノマリー (経験則) も、過去20回の中間選挙のデータで集計し直しました。
MMFに1週間で1,664億ドルが流入、2020年4月以来の大きさ
MMF (マネー・マーケット・ファンド) は、短期国債やコマーシャルペーパー (CP) など償還までの期間が短い債券で運用する投資信託で、株式には投資しません。BofA のリポートは、米調査会社 EPFR が集計する世界のファンドの資金動向を基にしています。10月7日までの1週間に、各ファンドに出入りした資金は次のとおりです。
| ファンドの種類 | 1週間の流入額 (億ドル、マイナスは流出) | 補足 |
|---|---|---|
| MMF | 1,664 | 2020年4月以来の大きさ |
| 債券ファンド | 338 | 流入が続く |
| 金関連ファンド | 20 | 流入が続く |
| 株式ファンド | 124 | 全体では流入 |
| うちハイテク関連 | 35 | 6週ぶりの大きさ |
| うち金融関連 | −30 | 流出額は3月以来の大きさ |
| 米国株 | 33 | 3週ぶりの流入 |
| 新興国株 | 21 | 2週連続の流入 |
| 欧州株 | 2 | 小幅な流入 |
| 日本株 | −33 | 流出額は5月以来の大きさ |
出所: BofA のリポート (EPFR のデータ、10月7日までの週) を報じた Investing.com (2026年10月9日)、中国の金融情報サイト「華爾街見聞」(同日) ほか。地域別の数字は株式ファンドの内訳で、足し合わせても株式ファンド全体の額とは一致しない。
前週 (9月30日までの週) は MMF から1,180億ドルが流出しました。BofA は、四半期末の需給要因が大きいとみています。2週間を合わせると、484億ドルの流入です。米国債ファンドへの流入も166億ドルと、2025年4月以来の大きさでした。
同じ時期の動きを、ICI の統計でも確かめました。EPFR は世界のファンドに出入りする資金を、ICI は米国で登録された MMF の残高を集計しています。対象が違うため、金額は一致しません。ICI によると、米国の MMF の残高は10月7日時点で7兆9,636億ドルとなり、1週間で723億ドル増えました。増加分の約8割にあたる583億ドルが機関投資家向けで、個人向けは140億ドルでした。残高は機関投資家向けが4兆8,432億ドル、個人向けが3兆1,204億ドルです。前週は455億ドル減っていたため、9月23日時点と比べた2週間の増加は268億ドルにとどまります。残高は、9月2日時点の7兆9,794億ドルをなお下回っています。それでも、四半期末に流出した資金が翌週に戻った点は、どちらの統計にも表れています。
MMFの利息は年約3,300億ドル、BofAは待機資金が動くのは利下げが続く場合とみる
ハートネット氏のリポートによると、世界の MMF の運用残高は2023年の5兆ドルから8兆ドルに膨らみました。短期国債の利回り4.2%で計算すると、利息は年約3,300億ドルになります。BofA は、MMF から資金が大きく流出したのは、大規模な量的緩和 (2009年と2020年) か、利下げが続いた局面に限られると指摘しています。BofA が個人顧客から預かる資産4.6兆ドルのうち、現金比率は9.4%と過去最低でした。株式は66.2%、債券は17.1%です。
米財務省によると、3か月物国債の利回りは10月7日に4.22%でした。この利回りを ICI が集計した米国の MMF の残高 (7兆9,636億ドル) に掛けると、利息は年約3,361億ドルになります。MMF の実際の利回りは経費を差し引いたもので、運用する債券の満期もまちまちです。このため、この金額は上限の目安です。利回りが1ポイント下がれば、利息は年約796億ドル減ります (当サイトの試算)。現金の利回りが高いほど、投資家は株や社債などのリスク資産に、それを上回る収益を求めます。
金利を押し上げているのは、日米欧の中央銀行の利上げです。米連邦準備理事会 (FRB) は9月16日、政策金利の誘導目標を0.25ポイント引き上げ、3.75〜4.00%としました。利上げは3年ぶりで、投票権を持つ12人全員が賛成しました。欧州中央銀行 (ECB) も9月10日に中銀預金金利を2.50%に引き上げると決め、9月16日から適用しました。日銀は9月18日に政策金利を1.25%程度に引き上げると決め、9月24日から適用しました。政策委員9人のうち2人が反対しました。日銀の利上げと円相場の関係は日銀1.25%への利上げでも円安が進んだ理由で取り上げています。
長期金利も上昇しています。米10年物国債の利回りは10月7日に5.28%と、1か月前 (9月8日) の4.80%から約0.5ポイント上がりました。30年物は5.67%でした。リポートが挙げる4.2%は短期金利で、長期金利とは異なります。
日本株ファンドから33億ドル流出、財務省の統計では海外投資家が前週に買い越し
BofA のリポートによると、10月7日までの週に日本株ファンドからの資金流出は33億ドルと、5月以来の大きさになりました。ところが、財務省と JPX の統計では、海外投資家は9月末から10月初めにかけて日本株を買い越していました。
| 週 | 財務省: 海外投資家の売買 (株式・投資ファンド持分、億円) | JPX: 海外投資家の売買 (プライム市場、億円) |
|---|---|---|
| 9月13日〜19日 (JPX は9月14日〜18日) | −49,425 | −6,719.5 |
| 9月20日〜26日 (JPX は9月24日〜25日) | −3,542 | −730.7 |
| 9月27日〜10月3日 (JPX は9月28日〜10月2日) | 21,919 | 9,825.9 |
| 10月4日〜10日 | 10月16日に公表予定 | 未公表 |
出所: 財務省「対外及び対内証券売買契約等の状況 (週次・指定報告機関ベース)」の対内証券投資 (非居住者による売買) のうち株式・投資ファンド持分、JPX「投資部門別売買状況」。プラスは買い越し、マイナスは売り越し。財務省の数字には上場投資信託 (ETF) や不動産投資信託 (REIT) の売買も含む。
財務省の統計によると、海外投資家は9月27日〜10月3日の週に日本株などを2兆1,919億円買い越しました。2週前の9月13日〜19日の週は4兆9,425億円の売り越しでした。JPX の統計でも、海外投資家は9月28日〜10月2日の週にプライム市場で9,826億円を買い越しました。2つの統計は週の区切りと集計の範囲が異なるため金額は一致しませんが、いずれも買い越しです。財務省の週次の数字は、外資系証券の社内取引などで大きく振れることがあると日本経済新聞は報じています。
ただし、日本株ファンドから資金が流出した週 (10月1日〜7日) のうち、財務省や JPX が集計した週と重なるのは、10月1日と2日の2営業日だけです。週がずれているうえ、対象も異なります。EPFR は日本株に投資するファンドへの資金の出入りを集計しています。財務省の統計は、主な金融機関の報告をもとに、ファンドに限らず海外投資家全体の日本株の売買をまとめたものです。ファンドの資金動向は、日本株の需給の一部しか映していません。
ハートネット氏は、信用不安の兆しを探る指標の1つに豪ドルの対円相場を挙げています。円を借りて金利の高い通貨で運用する「円キャリー取引」の動きが表れやすいためです。FRB が公表する対ドル相場をもとに当サイトが計算したところ、豪ドルの対円相場は9月9日が110.81円、10月9日が110.51円でした。日銀の利上げで円を借りて運用するコストは上がっていますが、この1か月の相場は108.9〜112.2円の範囲にとどまり、ほぼ横ばいです。
BofAの投資家心理の指数は「売り」の水準、物色の裾野が狭まる
BofA が投資家心理の強弱を測る独自の指数は8.8から8.1に下がりましたが、なお「売り」を示す水準にあります。指数が下がったのは、物色の裾野が狭まったうえ、低格付けの社債や銀行の劣後債の上乗せ金利 (スプレッド) が拡大したためです。世界の株価指数のうち、50日線と200日線の両方を下回る指数の割合から、両方を上回る指数の割合を引いた値は50ポイントでした。2025年4月以来の高水準です。BofA は、この値が88ポイントに達すると逆張りの買いの合図になるとみています。
ハートネット氏は、ハイテク株全体については投資家の買い持ち高が膨らみすぎているとして、買い増しには慎重な姿勢を示しました。ハイテク株の中では、中間選挙までは「マグニフィセント・セブン」と呼ばれる米巨大ハイテク7社の株価が、半導体株より大きく上がるとみています。中国のハイテク株は逆張りの対象として「興味深い」としました。30年物の米国債、小型株、REIT、香港の不動産株は、打診買いの候補としています。いずれも長期金利の上昇一服が追い風になりやすい資産です。長期の投資先としては、金、商品 (コモディティー)、新興国の資産を引き続き勧めています。ハイテク企業の信用リスクを映すクレジット・デフォルト・スワップ (CDS) の保証料率などの指標にも注目しています。
米中間選挙で株価は1割動くか、過去20回のうち19回は半年後に上昇
ハートネット氏は、11月3日の米中間選挙が年末にかけての世界株の最大の変動要因になり、株価は上下に10%ほど振れる可能性があるとみています。中国の金融情報サイト「華爾街見聞」によると、BofA は予測市場ポリマーケットの確率をもとに、3つのシナリオを示しました。民主党が上下両院を制する確率は64%で、9月の49%から上がりました。BofA はこれを最大のリスクとみており、株価が10%超下がるほか、ドル安が進み、米国の長期金利も低下すると予想しています。上院を共和党、下院を民主党が握る「ねじれ議会」の確率は28%です。BofA はこの場合を「ねじれはゴルディロックス (適温)」とし、株価は5%超上がるとみています。共和党が上下両院を制する確率は9%です。この場合、BofA は株価が10%超上がり、AI 関連株は2027年に「バブル」の局面に入るとみています。
海外報道によると、BofA は8月中旬のリポートでも、民主党が上下両院を制し、テキサス州知事選でも勝てば、株価は10%超下がる可能性があるとしていました。一方、共和党が上院を維持し、テキサス州のアボット知事が再選されれば、株価は上がる可能性があるとしていました。
BofA は別の集計で、過去の中間選挙では、S&P500種株価指数が選挙の6か月後と12か月後にいずれも上昇していたとしています。平均の上昇率は、6か月後が約13%、12か月後が約14%でした。3か月後も、10回のうち9回で上がったといいます。ただ、BofA は起点とした日や対象とした年を示していません。当サイトは1946〜2022年の20回を、2つの方法で集計し直しました。使ったのは、米エール大学のロバート・シラー教授が公開する長期の株価データ、米セントルイス連銀のデータベース FRED、ヤフー・ファイナンスが公開する S&P500 の日々の終値です。
| 期間 | 選挙があった11月の月平均を起点 | 選挙日の終値を起点 |
|---|---|---|
| 3か月後 | 20回中19回上昇、平均7.2% (2002年は−8.0%) | 20回中18回上昇、平均7.5% (2002年は−7.8%、2018年は−0.9%) |
| 6か月後 | 20回中19回上昇、平均11.9% (1946年は−2.4%) | 20回中19回上昇、平均13.3% (1946年は−3.1%) |
| 12か月後 | 20回中19回上昇、平均14.4% (1986年は−0.04%) | 20回中20回上昇、平均14.4% |
出所: シラー教授の長期データ (終値の月平均)、FRED の S&P500、S&P500 の日々の終値 (ヤフー・ファイナンスの公開データ) から当サイトが試算。1946〜1966年の6回は選挙日にニューヨーク証券取引所が休場だったため、前日の終値を起点とした。
どちらの方法でも6か月後は1946年が下落しており、BofA の「いずれも上昇」とは一致しません。月平均を起点にすると、12か月後も1986年がわずかに下落しています。一方、12か月後の平均の上昇率はどちらの方法でも14.4%で、BofA の約14%に近い値でした。こうした経験則が今回も当てはまるとは限りません。
シティは株高が底堅さを示すと判断、支えは予想PERの上昇でなく利益成長
シティは10月5日に報じられた世界株の見通しで、今の株高が底堅さを示すものなのか、市場の慢心なのかを分析しました。地政学的な緊張や米国とイランの衝突、利上げ局面の始まり、長期金利の上昇、中間選挙といった逆風が重なる中でも、世界株が最高値圏にある理由を探っています。シティは、当面の株高は底堅さを示しているとみています。
シティの見立てでは、株高を支えているのは株価収益率 (PER) の上昇ではなく、企業の利益成長です。報道によると、MSCI 全世界株指数の予想PERは今年約15%下がって約16倍となりました。過去25年でみると、上位約26%の水準にあります。市場予想によると、世界の企業の1株利益は2026年に35%、2027年に16%増える見込みです。株価の上昇を上回るペースで予想利益が増えたため、割高感が薄れました。シティは米国株、日本株、世界の IT 株の投資判断を「オーバーウエート (強気)」とし、不動産株を「アンダーウエート (弱気)」に、金融株を「中立」に引き下げました。
市場では、シティの見通しを基にした独自分析も出ています。金利上昇が逆風になるのは、不動産株や小型株、消費関連株などだという見方です。AI・半導体・大手ハイテク株は、利益の伸びで金利高をはね返しているとしています。AI 関連株は金融相場から業績相場に移りつつあるといいます。相場の潮目が変わるのは1回目や2回目の利上げのときではなく、利益予想の下方修正が始まったときだとみています。警戒すべきなのは、次の2つが同時に起きる場合です。1つは、金利が高い主な理由が景気の強さではなく、財政赤字や物価上昇、長期債を持つ見返りの上乗せ金利 (タームプレミアム) の拡大に移ることです。もう1つは、AI 関連企業で利益予想の上方修正が止まることです。当サイトは、この分析の内容をシティの資料で確認できていません。
現金でも高い利回りが得られる分、株の投資妙味は相対的に薄れています。それでも利下げを待たずに株を買い増せる条件として、利益予想の上方修正、信用不安の後退、エネルギー価格の上昇一服の3つを挙げる見方があります。この3つがそろえば、利下げがなくても株の投資妙味は戻るという考え方です。
米国の MMF では年4%超の利回りが得られ、ハートネット氏は待機資金が株に向かうのは利下げが続く場合だとみています。日本株ではファンドから資金が流出しましたが、その前の週の統計では海外投資家が買い越していました。シティの見立てどおり株高の支えが利益成長であれば、日本株の先行きを占ううえで注目すべきなのは、ファンドの資金の出入りよりも、企業が利益予想を上方修正するか下方修正するかです。10月16日に公表される財務省の統計で、海外投資家の売買を確かめる必要もあります。
投資家向けの個別銘柄の分析と技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。



💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました