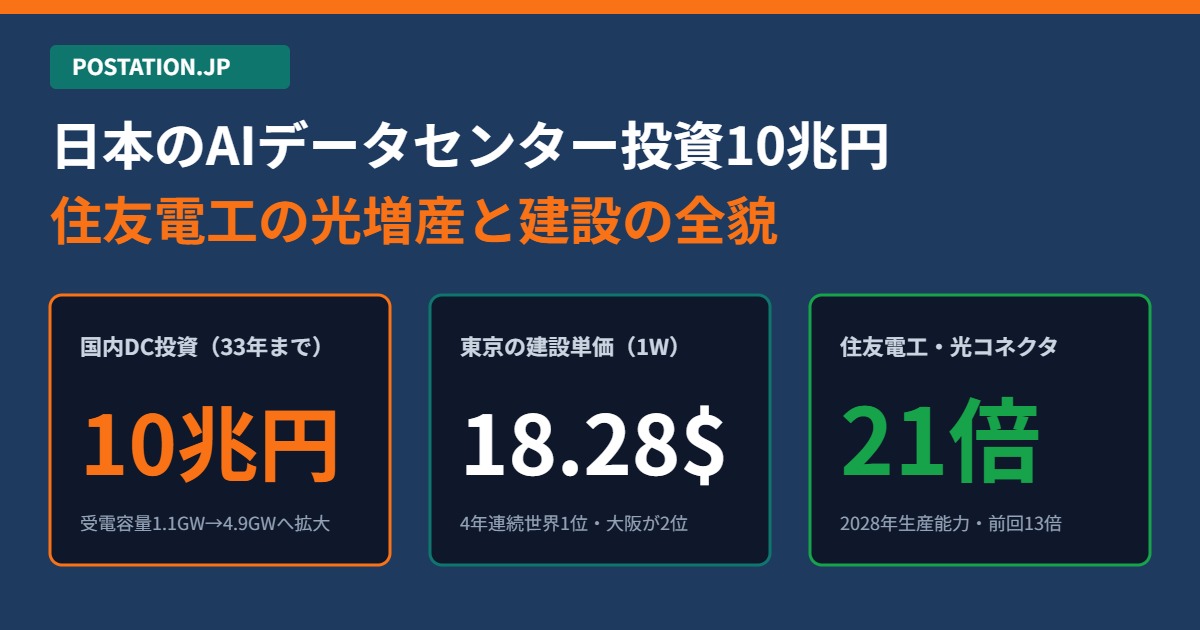
日本国内のAIデータセンター投資が2033年までに受電容量4.9GW・総額10兆円規模へ膨らむなか、住友電気工業(住友電工)は2026年11月12日、光コネクタの生産能力を2028年に2024年比21倍へ引き上げる増産計画を発表した。
日本のデータセンター市場にいま、国内外のインフラファンドや不動産投資信託(REIT)、事業会社の巨額資金が流入している。日本経済新聞が2026年9月に報じた主要運営企業26社への調査によると、国内データセンターの受電容量は2025年末の1.1GW(ギガワット)から2033年には約4.5倍の4.9GWへ拡大する。8年間で増える3.8GWは大型原子力発電所約4基分の出力に相当し、この新増設に伴って約600億米ドル(約10兆円)の建設投資が国内で動く。さらに英建設コンサルティング大手のターナー&タウンゼントが2026年10月28日に公表した「データセンター建設コスト指数(DCCI)2026-27」では、IT電力容量1ワットあたりの建設単価で東京が18.28米ドルと4年連続の世界1位、大阪が17.15米ドルで世界2位となった。
建設費が世界最高水準に達してもなお日本への投資が止まらない背景には、米中に次ぐAI計算基盤の「第3極」としての需要と、データセンターの物理層を支える日本の建設・電設・光部材メーカーの層の厚さがある。生成AIの学習・推論基盤が数万〜数十万基のGPU(画像処理半導体)を束ねる構造へ移行し、従来の銅線(メタルケーブル)では信号減衰と発熱に耐えられなくなるなか、住友電工は11月12日のIR説明会で光コネクタ(2028年に21倍)、データセンター棟内向け光デバイス(2029年に7倍)、化合物半導体のInP(インジウムリン)基板(2029年に4.5倍)の増産計画を一斉に引き上げた。10兆円が動く日本のAIデータセンター開発のコスト構造と着工から運用までの全5工程、そして住友電工の決算が映し出す光インターコネクト供給網の急所を検証する。
東京18.28ドル/Wで建設費世界首位の日本市場に2033年まで10兆円が流れ込む
日本国内のデータセンター開発は現在、関東圏(千葉県印西市、東京都心周辺、神奈川県、埼玉県)と関西圏(大阪府茨木市・箕面市・彩都、京都府南部)の2大集積地を軸に、北海道や九州などへ広がる局面に差し掛かっている。国内拠点の全体像は日本のデータセンター拠点マップと開発動向で整理している通りであり、日米の設備投資税制の比較は米国データセンター税制と日本の即時償却制度の比較、開発案件の裏側で進む資金調達の仕組みはSBエナジーの債券売却とプロジェクトファイナンス構造で詳述しているが、2026年秋に出そろった最新の調査データからは、日本市場の突出した投資規模と単価水準が浮かび上がる。
まず押さえるべきは、国内受電容量の拡大ペースと事業者別の投資計画である。日本経済新聞が2026年9月5〜6日に報じた国内主要データセンター運営企業26社への調査では、26社中22社(84.6%)がAI向けデータセンターの増設を計画している。国内の受電容量は2025年末の1.1GW(1,100MW)から2033年には約4.5倍の4.9GW(4,900MW)へと、8年間で少なくとも3.8GW増える見通しだ。米調査会社ABIリサーチの予測では、この増設によって日本のAIデータセンター容量は欧州を抜き、米国・中国に次ぐ世界第3極へ浮上する。もっとも、ソフトバンクの試算では2030年までに国内のAI計算処理だけで4.2GWの容量が必要とされており、2033年に4.9GWへ広げる計画ですら実需に対しては供給が追いつかない水準にある。
主要事業者の増設計画を見ると、国内首位のNTTグループは2033年度までに国内データセンター容量を2025年末比6.7倍の2.0GWへ引き上げ、国内全体の約4割を担う体制を整える。ソフトバンクは同3.9倍、英コルト・データセンターサービス(Colt DCS)は約3倍へ容量を広げる。外資系大手の大型投資も相次いでおり、米データセンターREIT大手のデジタル・リアルティ・トラストは2026年11月14日、三菱商事との合弁会社であるMCデジタル・リアルティを通じて、今後10年間で日本のデータセンターに100億米ドル(1ドル=155円換算で約1兆5,500億円)を追加投資すると発表した。現在日本で稼働する8施設・IT容量約170MWを、今後約4倍(約680MW規模)へ拡大する計画だ。すでに千葉県印西市の「NRT14」は2026年4月に稼働し、日本初期のNVIDIA DGX-Ready認証施設として1ラックあたり150kWの高密度給電・液冷に対応している。2026年10月7日には大阪府茨木市・彩都エリアで「KIX15」(設計IT容量24MW、2028年第4四半期稼働予定)を着工しており、完成時点で同社の国内稼働容量は10施設・約220MWに達する。
これほどの開発ラッシュが続く一方で、日本のデータセンター建設費は世界で最も高い水準に達している。ターナー&タウンゼントが2026年10月28日に発表した「データセンター建設コスト指数(DCCI)2026-27」(標準的な60MW設計を前提に世界62市場を調査)によると、IT設備の電力容量1ワット(W)あたりの建設コストは東京が18.28米ドル/Wで4年連続の世界1位、大阪が17.15米ドル/Wで世界2位となり、日本の2大都市が世界のトップ2を占めた。3位はスイス・チューリッヒ(15.93米ドル/W)、4位はシンガポール(15.39米ドル/W)、5位は米シリコンバレー(15.01米ドル/W)、6位はコペンハーゲン(14.41米ドル/W)、7位は米ニュージャージー(14.22米ドル/W)と続く。反対に建設コストが最も低いのは上海(5.79米ドル/W)、ムンバイ(6.83米ドル/W)、ホーチミン市(8.32米ドル/W)であった。東京の建設単価は上海の3.16倍にのぼり、シリコンバレーと比べても21.8%高い。
ここで第1の検算として、ターナー&タウンゼントの都市別単価と、日経調査が引用した米不動産サービス大手クッシュマン・アンド・ウェイクフィールド(C&W)の全国平均単価を突き合わせ、60MW級データセンター1棟あたりの建設費と日本全体の市場規模を算出する。
- 東京・大阪における60MW級データセンター1棟の建設費: 東京の18.28米ドル/Wは、受電容量1MWあたり1,828万米ドル(1ドル=155円換算で約28億3,340万円/MW)にあたる。したがって東京圏で60MWのデータセンター1棟を建てる場合、土地代と内部のGPUサーバー本体を除いた「建屋・電源・冷却・構内配線の建設費」だけで10億9,680万米ドル(約1,700億円)を要する。同様に大阪(17.15米ドル/W=約26億5,825万円/MW)で60MWを建設する場合は10億2,900万米ドル(約1,595億円)となる。
- 日本全国の平均単価と2033年までの総投資額10兆円の内訳: C&Wの試算では、日本のデータセンター建設費は1GW(1,000MW)あたり平均160億米ドル(約2兆5,000億円)、すなわち1Wあたり16.00米ドル(1MWあたり約25億円)である。これは東京(18.28ドル/W)・大阪(17.15ドル/W)の都市部単価と、北海道・九州など地方拠点の単価を加重平均した数値と合致する。この1GWあたり160億米ドルに、2033年までの国内増加分3.8GWを掛けると608億米ドル(約9兆4,240億円〜約10兆円)となり、今後8年間で約10兆円の建設工事が日本国内のゼネコンや設備工事会社、機器・光部材メーカーへ発注される計算が成り立つ。
東京と大阪の建設費が世界最高となった要因は3つある。第1に、大地震の揺れからサーバーを守る免震構造(基礎免震・中間階免震)と、1平方メートルあたり2.0〜2.5トンの重さに耐える高床荷重設計のために、大量の高強度鉄骨や免震装置が必要となる点だ。第2に、円安による海外製大型機器(ガスタービン非常用発電機など)の調達価格上昇がある。第3に、建設・電気工事現場の深刻な人手不足である。ターナー&タウンゼントの調査でも業界専門家400名超の81%が熟練労働者の不足を最大の課題に挙げており、日本では時間外労働規制の強化も重なって電気工事士や管工事施工管理技士の労務費が上昇している。
こうした都市部の電力枠不足と建設費高騰を打開するため、日本政府は2026年7月14日に閣議決定した「第2期人工知能基本計画(AI推進法第18条第1項に基づく法定計画)」の第2柱「AIを創る」において、計算資源・半導体・電力を国家基盤と位置づけた。経済産業省の主導でデータセンター・半導体・部素材および「光電融合」の国内供給能力を引き上げるとともに、脱炭素電源が豊富な地方へ産業を誘導する「GX(グリーントランスフォーメーション)戦略地域制度」を活用し、電力と通信を一体整備する「ワット・ビット連携」によるデータセンターの地方分散立地と海外展開を推し進める方針を打ち出している。
国内AIデータセンター建設の5工程と800V直流給電・437兆円設備市場の攻防
1棟あたり約1,600億〜1,700億円(60MW級)が投じられる日本のAIデータセンターは、企画から運用開始までにどのような工程をたどり、どの企業群が工事と機器供給を担っているのか。開発の初期段階から最終運用までの全5工程と、みずほ銀行産業調査部が2026年3月31日に公表した『みずほ産業調査 Vol.80 データセンター向けソリューション〜日本企業の巻き返しに向けた打ち手』が示す電源・冷却設備の最新動向を合わせて検証する。
第1工程:用地取得と特別高圧電力(66kV〜275kV)の系統連系申請(着工前36〜60カ月)
開発の出発点であり最大の関門は、60MW〜100MW超の大電力を受電する「特別高圧」の系統連系枠の確保である。NTTグループ、ソフトバンク、MCデジタル・リアルティ、エクイニクス、大和ハウス工業などの開発事業者は、東京電力パワーグリッドや関西電力送配電へ受電を申請するが、変電所の増強や地中送電線の引き込み工事には現在3〜5年かかる。しかもAIデータセンターは従来のクラウド用施設と異なり、AI学習の開始・終了に伴って待機時とピーク時の消費電力が激しく変動し、地域の送電網の周波数に負荷をかける。みずほ銀行の調査が紹介している通り、米国ではエメラルドAI(Emerald AI)の制御基盤「GridLink」とNVIDIAのAIソフトウェアを連携させ、電力網の需給状況に合わせてAIの演算負荷を柔軟に調整する仕組みの導入が始まっており、日本国内の系統連系審査でも大型蓄電池の併設や負荷制御が求められるようになっている。
第2工程:基本設計・免震構造設計・液冷熱流体設計(着工前12〜18カ月)
受電の見通しが立つと、日建設計、梓設計、日本設計、およびスーパーゼネコンの設計本部が基本設計に入る。MCデジタル・リアルティの印西NRT14が1ラックあたり150kWに対応したように、最新のAIサーバーラックは消費電力が従来の10kW前後から100kW〜150kW超へと10倍以上に増えている。さらにみずほ銀行のレポートによると、Meta、Microsoft、Googleが主導するOpen Compute Project(OCP)の「Mt. Diablo」プロジェクトでは1ラックあたり最大1MW(1,000kW)に対応した±400V直流給電の標準化が進み、NVIDIAも次世代サーバーラック「Kyber(カイバー)」で直流800V給電の導入を予定している。1ラック1.5〜2.5トンに達する重量を支える床荷重2.0〜2.5トン/平米の構造設計と、GPUチップを直接水で冷やすDLC(直接液冷方式)およびCDU(冷却液分配装置)の配管設計がこの段階で固められる。
第3工程:免震躯体工事・建屋施工(着工〜18・24カ月、建設費の約25%=60MWで約400億〜425億円)
鹿島建設、大林組、竹中工務店、清水建設、大成建設のスーパーゼネコン5社や、大和ハウス工業、戸田建設などが元請け(EPC:設計・調達・施工)として免震建屋を施工する。60MW規模(東京で約1,700億円)の建設費のうち、基礎免震ピットや鉄骨躯体などの建屋工事が約25%(約400億〜425億円)を占める。
第4工程:特高受変電・800V直流給電・液冷空調(MEP)施工(着工後10〜24カ月、建設費の約65%=約1,040億〜1,105億円)
建設費の6割強を占める中核工程が、電気設備工事(約45%=約720億〜765億円)と空調・液冷管工事(約20%=約320億〜340億円)を合わせたMEP(機械・電気・配管)工程である。現場施工は、きんでん、関電工、大和ハウス工業傘下の住友電設、九電工、トーエネックといった電気設備工事大手(電気サブコン)と、高砂熱学工業、新日本空調、三機工業、大気社、ダイダンといった空調工事大手(空調サブコン)が分担する。
この電源・冷却設備の領域ではいま、給電方式の転換が進んでいる。みずほ銀行の試算によると、送電網から受けた13.8kV等の交流(AC)電力をデータセンターの入口で直接800Vの直流(DC)に変換してサーバーへ送る「高圧直流給電(HVDC)」を導入すると、従来の変圧器やUPS(無停電電源装置)、配電盤で繰り返されていた交流・直流の変換ロスが省かれ、データセンター全体の電力効率が5%向上する。また演算装置とメモリを光ネットワークで分離し必要な機器だけを動かす「ディスアグリゲーテッドコンピューティング」により、サーバーシステムの消費電力を20%減らす技術も実用化段階に入っている。
みずほ銀行の予測では、受変電設備・UPS・冷却チラー・CDUといったデータセンター向けファシリティ機器の世界市場(新規設備投資額)は、2030年に年間約18兆円、2030〜2040年には年間21〜22兆円に達し、2040年までの累積市場規模は437兆円にのぼる。現在この市場は仏シュナイダーエレクトリック、米バーティブ、米イートンの欧米3強がM&Aで電源から冷却までの一括納入体制を築いて先行している。みずほ銀行は、日本勢がこの437兆円市場で巻き返し、2040年時点で国内シェア70%(年間6,000億円)・海外シェア20%(年間4.3兆円、合計4.9兆円/年)を獲得するための戦略として、重電メーカー(日立製作所、三菱電機、東芝、富士電機)と空調メーカー(ダイキン工業、パナソニック空質空調社、三菱電機)が研究開発・製造・販売でコンソーシアムを組み、800V直流給電と液冷設備を一体化した標準パッケージを国内外へ売り込む打ち手を提言している。
第5工程:超多心光ファイバー配線・GPU実装・総合試運転(着工後20〜26カ月、建設費の約10%=約160億〜170億円+IT機器投資)
最終工程では、エクシオグループ、コムシスホールディングス、ミライト・ワンなどの通信建設大手が、棟内の超多心光ケーブル敷設とラック実装を担う。60MW規模の施設では、構内の光ファイバーケーブルやMPO光コネクタ、成端パネルなどの光配線工事だけで建設費の約10%(約160億〜170億円)を占め、さらにIT機器として搬入される数万個の800G・1.6T光トランシーバー(1個50万〜75万円超)が数百億円規模で加わる。数万〜数十万箇所の光コネクタ接続を終えた後、負荷試験装置で60MW相当の熱と電気負荷をかける総合試運転(コミッショニング)を経て、データセンターが稼働する。
| 工程・領域 | 60MW級DC(東京・約1,700億円)の配分目安 | 主な日本企業(上場企業・主要プレイヤー) | 欧米の主要競合・技術標準化の動き |
|---|---|---|---|
| 第1〜3工程:開発・設計・免震建屋施工 | 約25%(約425億円)※土地代除く | 鹿島建設、大林組、竹中工務店、清水建設、大成建設、大和ハウス工業、日建設計、梓設計 | Digital Realty(MCデジタル)、Equinix、Colt DCS(東京18.28ドル/W・大阪17.15ドル/W) |
| 第4工程①:特高受変電・UPS・800V直流給電(電気設備) | 約45%(約765億円) | きんでん、関電工、住友電設(大和ハウス傘下)、日立製作所、三菱電機、富士電機、東芝 | Schneider Electric、Vertiv、Eaton(OCP Mt. Diablo 1MWラック・NVIDIA Kyber 800VDC) |
| 第4工程②:DLC直接液冷・CDU・高効率チラー(空調・管工事) | 約20%(約340億円) | 高砂熱学工業、新日本空調、三機工業、大気社、ダイキン工業、パナソニック空質空調社 | Vertiv、Schneider、CoolIT Systems(1ラック150kW〜1MWの直接液冷・熱交換) |
| 第5工程:超多心光配線・光トランシーバー・光半導体 | 約10%(約170億円)+光トランシーバー数百億円 | 住友電気工業、古河電気工業、フジクラ、精工技研、サンコール、日本高純度化学、エクシオG | Coherent、Lumentum、InnoLight、Broadcom(200G/波EML、350mW CWレーザー、CPO) |
住友電工は住友電設を1,241億円で売却し営業利益率30.4%の光・半導体部材へ資本を集中した
この第5工程の光配線・光半導体領域において、世界規模で供給網の急所を握っているのが住友電工である。住友電工が2026年11月12日のIR説明会「データセンター関連事業の成長戦略」(登壇者:半導体イノベーション事業本部長の長谷川裕一氏、情報通信事業本部長の末森茂氏)で発表した増産計画は、従来の想定を大幅に塗り替える内容となった。
第1に、AIデータセンター向け光コネクタ製品の生産能力を、2024年比で2028年に21倍へ引き上げる。前回計画(13倍)から一気に上方修正し、前回計画値対比で1.5倍の増産加速を決めた。2026年時点の生産能力も2024年比で前回の2倍から3倍へ引き上げ、2026年から2028年にかけてさらに6倍へ増やす。超多心ケーブルの両端にコネクタを取り付けた成端ケーブルだけでなく、光コネクタ単体の外販も急増している。第2に、データセンター棟内向け光デバイスの生産能力を2029年までに2024年比7倍へ拡大する。第3に、光デバイスの基板材料となるInP(インジウムリン)基板の生産能力を2029年までに2024年比4.5倍へ引き上げ、大口径の4〜6インチInP基板を展開する。
住友電工がこれほど急ピッチな増産に踏み切る裏づけは、直近の決算数値にある。同社が2026年10月30日に発表した2027年3月期第2四半期(2026年4〜9月期、中間期)連結決算短信およびFACT BOOKによると、上期の連結売上高は前年同期比16.5%増の2兆7,649億円、営業利益は同43.5%増の2,196億円、中間純利益は同63.0%増の1,594億円と上期の過去最高益を更新した。通期予想も売上高5兆7,500億円(前回比3,500億円増)、営業利益5,000億円(同500億円増)へ引き上げている。
ここで第2の検算として、上期決算の部門別数値から売上高営業利益率を算出し、収益構造の変化を検証する。主力の自動車関連事業(ワイヤーハーネス等)は、上期売上高が全社の58.47%にあたる1兆6,166億円にのぼったものの、銅価格の上昇や海外新車立ち上げコストが響き、営業利益は前年同期比17.7%減(116億円減)の538億円、売上高営業利益率は3.33%にとどまった。これに対し、情報通信関連事業の上期売上高は全社の7.29%にあたる2,014億5,900万円(前年同期比48.8%増)ながら、営業利益は前年同期比177.4%増(391億6,200万円増)の612億3,700万円を稼ぎ出した。売上高営業利益率は30.40%に達し、売上規模で自動車部門の8分の1にすぎない情報通信部門が、実額の営業利益で自動車部門(538億円)を74億円上回って全社最大の利益柱に躍り出たのである。
情報通信部門の通期売上高も、2022〜2024年度の2,000億円強から2025年度に3,000億円を超え、2026年度予想では約4,500億円規模へ急伸している。その内訳は「光通信・光機器(光ファイバ・ケーブル、光コネクタ製品、融着接続機)」「伝送デバイス(高周波GaNデバイス、光デバイス・チップ)」「アクセス系ネットワーク機器」「その他(化合物半導体GaAs、InP他)」の4層から成り、光コネクタや光デバイス、InP基板が30%超の利益率を支えている。
さらに第156期(2026年3月期)有価証券報告書で過去1年間の資本移動をたどると、住友電工がデータセンターの「現場工事」を手放し、「高収益な光・半導体部材」へ資金を集中させた経営判断が読み解ける。住友電工は2025年10月30日、上場子会社だった電気設備工事大手の住友電設の全保有株式(議決権所有割合50%超)を大和ハウス工業グループへ売却する契約を結び、同時に自動車用防振ゴム等を手がける住友理工を公開買付け(TOB)で完全子会社化することを決めた。
第3の検算として、有価証券報告書の注記からこの株式売却と取得の収支を確認する。2026年3月24日に完了した住友電設株式の売却価額は1,241億1,900万円(連結除外に伴う住友電設保有の現預金710億8,300万円を差し引いた連結キャッシュ・フロー上の純収入は530億3,600万円)であり、住友電工は760億4,400万円の関係会社株式売却益を特別利益に計上した。一方、住友理工の完全子会社化(所有割合49.64%から100.00%へ引き上げ)に投じた取得原価は1,333億4,700万円である。住友電設は2026年3月期に売上高2,284億800万円、営業利益255億8,200万円(利益率11.20%)を上げていた優良サブコンであり、大和ハウス工業は同社を傘下に収めることでデータセンターの用地開発から建屋施工、電気工事までをグループ内で一貫して請け負う体制を整えた。対する住友電工は、人手不足が続く現場施工(第4工程)を1,241億円で切り離し、特定のゼネコン系列に縛られずに世界中のハイパースケーラーへ営業利益率30.4%の光コネクタ・光デバイス・InP基板(第5工程)を供給する立場を選んだのである。
光トランシーバー市場の260億ドルへの急伸とCPO・350mW級CWレーザーが促す世代交代
住友電工の情報通信部門が営業利益率30%超を叩き出している背景には、光トランシーバー市場における「数量の急増」と「製品単価(ASP)の2〜3倍化」の同時進行がある。機関投資家のひびき・パース・アドバイザーズが2026年6月16日に公表した調査レポート「AIデータセンター向け光トランシーバー市場動向」および台湾調査会社TrendForce(2026年2月・4月公表)のデータによると、世界の光トランシーバー市場規模は2025年の165億米ドルから、2026年には前年比57.6%増の260億米ドル(約4兆300億円)へ拡大する。住友電工が過去に示した市場見通しでも、2026年以降の市場成長率予測は2024年時点の年率+7%から2025年時点では年率+16%へと2倍以上に引き上げられており、今回の生産能力上方修正(光コネクタ13倍→21倍)につながった。
特筆すべきは、通信速度の高速化に伴う単価の跳ね上がりである。TrendForceによると、伝送速度800Gbps以上の高速光トランシーバーが世界出荷数量に占める割合は、2024年の19.5%から2026年には60%超へと3倍以上に高まる。さらに2026年6月時点の実勢価格(FibermallにおけるSR8規格・サードパーティ価格)を比較すると、400G光トランシーバーが1個1,400〜1,800米ドル(約21.7万〜27.9万円)であるのに対し、800G品は1個3,500〜5,000米ドル(約54.3万〜77.5万円)と2〜3倍の価格差がある。2026年後半から導入が始まった次世代1.6T(テラビット)品はさらに単価が高く、数量増と単価上昇の相乗効果が上流部材メーカーの利益を押し上げている。
AIデータセンターの光通信網は、距離と役割に応じて3つの階層に分かれる。第1の階層は、同一サーバーラック内や隣接ラック間で数十〜数百個のGPUを直接メッシュ状に繋ぎ、1つの巨大なGPUとして動かす「Scale-up(装置内・ラック内高速接続)」だ。第2の階層は、棟内の数千〜数万台のサーバーラックを階層型スイッチ網で結ぶ「Scale-out(棟内ラック間接続)」。第3の階層は、電力や用地の制約から最大120km離れた複数のデータセンター拠点を光ファイバーで一体運用する「Scale-across(拠点間分散接続)」および大陸間の海底ケーブル網である。
これまで数メートル以内のScale-up領域では銅線ケーブルが使われてきたが、1波長あたりの通信速度が200Gbpsへ高速化すると、銅線では信号減衰と発熱が激しくなり1〜2メートルしか届かない。そのためラック間のLANケーブルに続き、サーバートレイ内のGPU同士を結ぶメッシュ配線まで光ファイバーに置き換える「装置内光化」が始まった。ここで不可欠となるのが、住友電工が生産能力を21倍にする光コネクタの核心部品「小型多心MTフェルール(外形寸法:縦2mm×横6mm×奥行4mm)」である。極小の樹脂部品の中に12心〜24心等の光ファイバーをミクロン単位の精度で並べて一括接続する部品であり、住友電工の推定では月間需要が2026年の約2,000万個から、2027年に約3,500万個、2028年に約6,000万個、2029年に約1億個、2030年には月間約1億2,500万個(年間15億個)へと5年で6倍以上に膨らむ。
同時に、光トランシーバー内部の半導体レーザーチップでも技術の世代交代が起きている。現在、Scale-out向けの800G・1.6Tプラガブル光トランシーバーでは、連続光を出すレーザーと電界吸収型変調器を1つのInPチップ上に一体化した「EML(電界吸収型変調器集積レーザー)」が主力であり、住友電工は1波長200Gbps(200G/1波)の高速EMLで世界首位級のシェアを握る。しかし、Scale-up領域や次世代スイッチで広がる「CPO(Co-Packaged Optics:GPUやスイッチ半導体のパッケージ基板上に光エンジンを直接混載する光電融合技術)」や「NPO(Near-Packaged Optics:半導体の直近に光エンジンを置く技術)」では、半導体の激しい発熱を避けるため、光変調は熱に強いシリコン(Si)変調器に担わせ、光源には変調器を持たない高出力の「CWレーザー(連続波レーザー)」を外付けで組み合わせる構成が主流となる。
米調査会社LightCounting(2026年6月)の予測によると、DC棟内用レーザーチップの年間出荷数量は2023年の約1億個から2031年には約15億個へ拡大し、需要比率はEMLが2024年の53%から2026年に42%、2028年に19%へ下がる一方、CWレーザーは2024年の47%から2026年に57%、2028年には通常型73%と高出力CWレーザー8%を合わせて計81%へ上昇する。住友電工は200G/1波のEMLと、Scale-up用の「350mW級高出力CWレーザー」の双方を量産しており、どちらのレーザーにも欠かせない4〜6インチInP基板(2029年に4.5倍増産)からチップ製造(同7倍増産)までを一貫して手がけることで、EMLからCPOへの移行期でも双方の需要を取り込む体制を固めている。
また第3階層のScale-across(DC間〜120km)では、LightCounting予測でDC間用光トランシーバー市場が2026年から1.6Tの導入期に入り、2031年に年間300万個超へ拡大する。住友電工は波長1510〜1590nm帯で約40nmの可変幅を持つ「波長可変光源」で、800G伝送に必要な出力19.5dBm(90mW)に対応する業界最高出力を実現した。大陸間DC接続を担う海底ファイバー市場(住友電工推定で2025年の年間約250万kmfから2030年に約750万kmfへ3倍増)でも、生産能力を2026年・2027年に各1.2倍へ引き上げるとともに、1本のファイバー内に2つの光の通り道を設けた「極低ロス2コアマルチコアファイバー」を量産化し、米国〜フランス間7,000km(ファイバー長34万km)の海底ケーブル案件で世界初のペタビット級伝送案件を受注している。
こうした日本の光インターコネクト供給網は、住友電工・古河電気工業・フジクラの電線大手3社に加え、中堅の精密部材・化学メーカーによって支えられている。ひびき・パース・アドバイザーズのレポートが指摘する通り、光フェルールや精密コネクタ部品では精工技研やサンコールが高い技術力を持ち、また光トランシーバーやCPOパッケージ内部でレーザーチップを載せるサブマウント基板・パッケージ基板の表面処理では、日本高純度化学が供給する貴金属(金・パラジウム)めっき薬品が使われている。超高速信号の伝送損失を抑え、高温環境での接合信頼性と放熱性を保つうえで、日本の部素材メーカーが多層的に世界の光通信網を支えている。
AIデータセンターと光インターコネクトの投資判断に不可欠な専用用語15選
データセンター開発や光半導体分野の開示資料・調査レポートを読み解くうえで欠かせない専用用語15語を整理する。
- CPO(Co-Packaged Optics:光電融合パッケージ): スイッチ半導体(ASIC)やGPUと同じパッケージ基板上に光エンジンを直接並べて実装する技術。電気配線を数センチ以内に短縮して通信の消費電力を30〜50%削減する次世代の要であり、日本政府の第2期AI基本計画でも重点領域に掲げられている。
- NPO(Near-Packaged Optics:近接光パッケージ): 半導体パッケージのすぐ外側のメイン基板上に光エンジンを配置する方式。CPOに近い省電力効果を得ながら、熱源の分離や保守交換をしやすくした構造。
- EML(Electro-absorption Modulated Laser:電界吸収型変調器集積レーザー): 連続光を出すレーザーと、電圧で光を高速オン・オフする電界吸収型変調器を1つのInPチップ上に集積した素子。1波長200Gbpsの高速伝送に強く、800G・1.6T光トランシーバーの主力を担う。
- CWレーザー(Continuous Wave Laser:連続波レーザー): 変調器を持たず、一定出力のレーザー光を出し続ける素子。シリコン変調器の外付け光源としてCPOやNPOで使われ、2028年にはDC棟内レーザー需要の81%(350mW級などの高出力型8%を含む)を占める見通しだ。
- InP基板(インジウムリン基板): 光ファイバーの伝送損失が最小となる波長1310〜1550nm帯のレーザー素子を作れる唯一の量産化合物半導体ウエハー。住友電工が世界トップシェアを握り、4〜6インチへの大口径化と2029年4.5倍増産を進めている。
- 小型多心MTフェルール(Mechanical Transfer Ferrule): 縦2mm×横6mm×奥行4mmの極小樹脂部品内に12心〜24心等の光ファイバーを精密に並べ、一括接続するMPO光コネクタの中核部品。2030年には月間1億2,500万個の需要が見込まれる。
- MCF(Multi-Core Fiber:マルチコアファイバー): 1本の光ファイバー(直径0.125mm)の中に複数の独立した光の通り道(コア)を設けた次世代ファイバー。住友電工が2コア品を量産化し、米仏間7,000kmの海底ケーブルで世界初受注を獲得した。
- Scale-up / Scale-out / Scale-across: AIデータセンター通信網の3階層。Scale-upはラック内・トレイ内のGPU間直結通信、Scale-outは棟内のサーバーラック間通信、Scale-acrossは電力・用地制約から最大120km離れたデータセンター拠点間を結ぶ通信を指す。
- HVDC(High Voltage Direct Current:高圧直流給電): 送電網からの交流(AC)電力をデータセンター入口で直接800Vや±400Vの直流(DC)に変えてサーバーへ送る給電方式。変換ロスを省いて電力効率を5%高める技術で、NVIDIAの次世代ラック「Kyber(800VDC)」やOCP「Mt. Diablo(±400V・1MWラック)」で導入が進む。
- ディスアグリゲーテッドコンピューティング(Disaggregated Computing): サーバーごとに固定されていたCPU、GPU、メモリ、ストレージを高速光ネットワークで分離・共有化し、必要な機器だけを稼働させる設計。システム全体の消費電力を約20%削減する。
- DLC(Direct Liquid Cooling:直接液冷方式): 発熱するGPUやCPUの表面に冷却水プレート(コールドプレート)を密着させ、直接液体を流して熱を奪う方式。1ラック100kW〜150kW超(将来1MW)の高密度実装に欠かせない。
- CDU(Coolant Distribution Unit:冷却液分配装置): 建屋側の冷水配管(一次側)とサーバー内部の冷却液配管(二次側)の間で熱交換を行い、温度や流量を精密に制御してラックへ冷却液を送り出す装置。
- DCCI(Data Centre Construction Cost Index:データセンター建設コスト指数): 英ターナー&タウンゼントが公表する、標準的な60MW設計を前提としたIT電力容量1ワット(W)あたりの建設単価指標。2026-27年版では東京が18.28米ドル/Wで世界1位、大阪が17.15米ドル/Wで世界2位となった。
- GX戦略地域制度とワット・ビット連携: 日本政府の第2期AI基本計画に盛り込まれた立地政策。脱炭素電源(ワット)が豊富な地方圏へデータセンター(ビット)を誘導し、大容量の光ファイバー網で都市圏と結ぶことで、都市部の電力逼迫と建設費高騰を緩和する仕組み。
- 金・パラジウムめっき(貴金属表面処理): 光トランシーバーやCPOパッケージ内の半導体搭載基板(サブマウント等)に施される表面処理。高周波信号の劣化を防ぎ、高温下での接合信頼性と放熱性を保つために日本高純度化学などのめっき薬品が使われる。
10兆円の国内建設ラッシュと世界の光供給網が交差する日本企業の勝機
検証してきたデータを重ね合わせると、日本のAIデータセンター市場が持つ2つの側面がはっきりと浮かび上がる。第1の側面は、2033年に向けて国内受電容量が1.1GWから4.9GWへ4.5倍に広がり、約10兆円の建設投資が動く巨大な内需市場としての姿である。東京(18.28米ドル/W)と大阪(17.15米ドル/W)の建設単価は世界最高水準にあり、電源・冷却機器(2040年累積437兆円市場)では欧米3強(シュナイダー、バーティブ、イートン)が先行しているが、国内の現場では鹿島建設や竹中工務店、大和ハウス工業の免震施工、きんでんや関電工、住友電設の特別高圧電気工事、高砂熱学工業の液冷配管工事が不可欠な役割を担っている。さらに日立製作所、三菱電機、富士電機、ダイキン工業、パナソニック空質空調社といった日本の重電・空調メーカーが800V直流給電と液冷CDUを軸に連携し、GX戦略地域の分散立地で実績を積めば、年間4.9兆円規模の国内外市場を切り開く余地は大きい。
第2の側面は、世界のAIデータセンター建設を根底で支える「光インターコネクトと化合物半導体の供給基地」としての姿である。住友電工が住友電設を1,241億円で大和ハウス工業へ売却して設備工事から手を引き、上期営業利益率30.4%・営業利益612億円を稼ぎ出した情報通信部門で光コネクタ21倍、光デバイス7倍、InP基板4.5倍の増産に踏み切った決断は、日本企業が最も高い利益率を確保できる急所がどこにあるかを物語っている。1ラック150kWから1MWへ向かう高密度化と、260億ドル市場へ急伸する光トランシーバーの800G・1.6T・CPO化が進むほど、住友電工のInP基板・350mW級CWレーザー・小型MTフェルール、さらには精工技研の精密部品や日本高純度化学のめっき薬品へと世界のデータセンター投資資金が還流する構造は一段と強固になる。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。











💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました