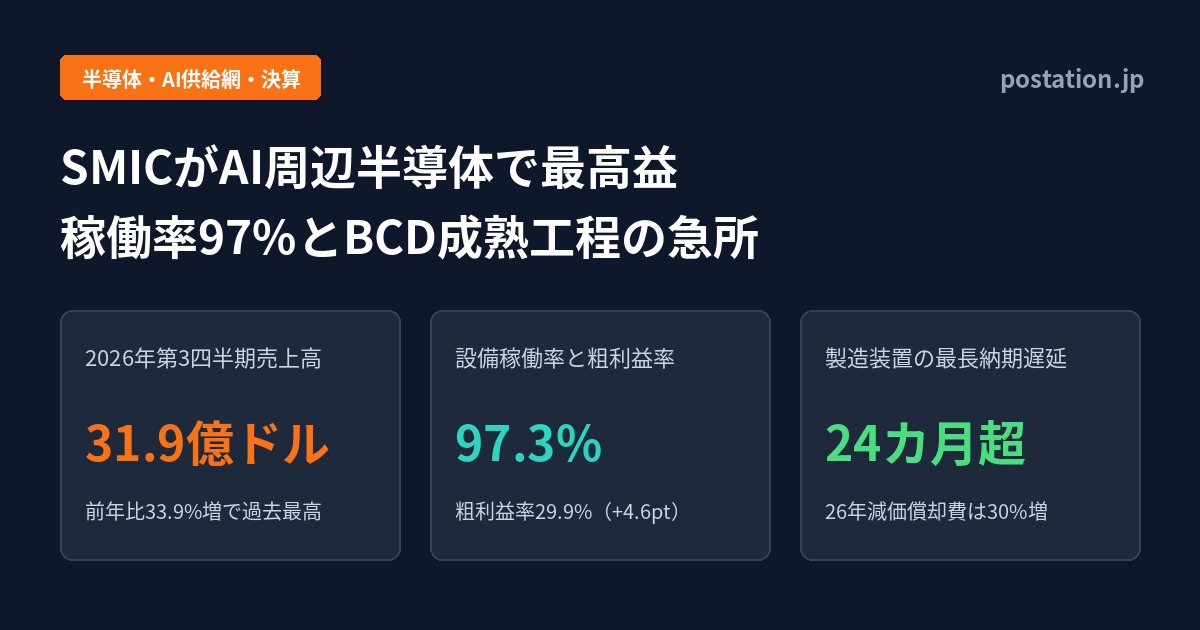
SMICの2026年第3四半期売上高は前年同期比33.9%増の31億9000万ドルと過去最高を記録し、BCD電源管理ICなど成熟プロセスの前倒し需要で稼働率97.3%と粗利益率29.9%を達成した。
SMICの2026年第3四半期売上高31.9億ドルと粗利益率29.9%の内実
中国最大の半導体受託製造企業(ファウンドリ)であるSemiconductor Manufacturing International Corp.(中芯国際集成電路製造、以下SMIC)が発表した2026年第3四半期(7〜9月期、3Q26)決算は、売上高が前期比6.1%増、前年同期比33.9%増の31億9000万ドル(約4900億円)に到達し、四半期としての過去最高を更新した。世界の主要ファウンドリのなかでも最も高い成長率を記録しており、売上総利益率(粗利益率)は前期比4.6ポイント改善の29.9%、設備稼働率は前期比3.6ポイント上昇の97.3%と、事実上のフル稼働状態に突入している。
この急拡大が持つ産業構造上の意味を正確に捉えるには、過去最高という表面的な見出しではなく、「どの技術領域が稼働率97.3%と粗利益率4.6ポイントの跳ね上がりを生み出したのか」を分解する必要がある。SMICの2026年第3四半期の業績を押し上げた主役は、微細化の極限を競う先端プロセスではない。バイポーラ・CMOS・DMOSを単一基板に統合した複合プロセスであるBCDプロセス、NOR型フラッシュなどの特殊メモリ、およびストレージ・入出力用のコントローラーICといった、人工知能(AI)サーバーを支える「AI周辺半導体」の前倒し発注(プルイン)である。
世界のAI設備投資(Capex)はこれまで、演算を担う画像処理半導体(GPU)や広帯域メモリ(HBM)といった先端半導体に集中してきた。しかし、データセンターやプライベートクラウドの建設が本格化するにつれ、GPU群へ大電流を安定供給する電源管理IC(PMIC)や周辺制御チップの不足がボトルネックとして顕在化した。結果として、AIの資本支出が先端領域から成熟プロセスの電源管理・メモリ制御領域へと波及(スピルオーバー)し、長らく供給過剰が懸念されていた中国国内の成熟プロセスにおいてファウンドリ側の価格決定力が急速に回復している。本稿の図1に、SMICの長期的な四半期売上高の推移と2026年第3四半期の収益構造を示す。
SMICの決算報告およびSemiAnalysis(セミアナリシス)が集計した2016年第1四半期(1Q16)から2026年第4四半期予想(4Q26E)までの11年間(全44四半期)の推移をたどると、現在の成長局面が過去のサイクルとは異なる構造を持っていることが分かる。2016年から2019年にかけて、SMICの四半期売上高は6億〜9億ドル台にとどまり、前年同期比成長率は2016年後半の約30%から2019年第1四半期には約マイナス22%へと大きく振幅した。続く2020年から2022年第3四半期にかけてのコロナ禍の半導体不足期には、2022年第1四半期に前年同期比約67%増のピークを記録し、四半期売上高は18億〜19億ドル台へ倍増した。その後、スマートフォンやパソコンの在庫調整によって2023年第1四半期には売上高約14億6000万ドル(前年同期比約マイナス22%)まで落ち込んだものの、2024年第3四半期には20億ドルの大台を突破し、2026年第2四半期には約30億700万ドルへと段階的に水準を切り上げてきた。
ここで1つ目の検算として、2026年第3四半期の出荷数量と単価、および売上原価の構造を財務数値から逆算する。2026年第3四半期のウエハー出荷枚数は8インチ換算で303万枚(前期比5.7%増)であり、混合平均販売単価(Blended ASP)は前期比1.8%上昇した。売上高31億9000万ドルを出荷枚数303万枚で割ると、8インチ換算1枚あたりの混合平均販売単価は 1052.81ドル(3,190,000,000 ÷ 3,030,000枚)となる。前期(2026年第2四半期)の売上高は前期比6.1%増の逆算から約30億660万ドル(3,190,000,000 ÷ 1.061)、出荷枚数は約286万6600枚(3,030,000 ÷ 1.057)と算出されるため、数量が5.7%伸びるなかで高付加価値なAI周辺チップの比率が高まり、単価と利益率の双方を押し上げたことが裏づけられる。
さらに売上総利益率29.9%を適用すると、2026年第3四半期の売上総利益(粗利益)は 9億5381万ドル(31.9億ドル × 0.299)、売上原価は 22億3619万ドル(31.9億ドル - 9.5381億ドル)となる。これを出荷枚数303万枚で割ると、8インチ換算ウエハー1枚あたりの製造原価は 738.02ドル である。稼働率が93.7%(2Q26)から97.3%(3Q26)へと3.6ポイント上昇したことで、巨額の固定費である工場の減価償却費がウエハー1枚あたりで希薄化され、粗利益率が前期の25.3%から29.9%へと4.6ポイント改善する強い営業レバレッジが働いた。
また、売上高の内訳を口径別・地域別で検算すると、12インチ(直径300ミリ)ウエハーが全体の78.9%にあたる 25億1691万ドル、8インチ(直径200ミリ)ウエハーが21.1%にあたる 6億7309万ドル を占めている(なお、面積比で12インチウエハー1枚は8インチウエハー2.25枚分に相当する)。地域別では中国国内顧客向けが90.8%にあたる 28億9652万ドル に達しており、中国国内のデータセンター建設とAI周辺半導体の国産化需要をほぼ一手に吸収している実態が浮かび上がる。
AI投資がGPUから波及するBCDプロセスと電源管理ICの技術構造
なぜ最先端の3ナノ〜5ナノメートル工程で作られるAI半導体(GPUやカスタムASIC)の需要爆発が、55ナノ〜180ナノメートル帯を中心とするSMICの成熟プロセスを97.3%のフル稼働に追い込んだのか。その技術的な理由は、AIサーバーにおける電力供給の物理法則と、BCD(Bipolar-CMOS-DMOS)という特殊な複合半導体工程の仕組みにある。
最新のAIデータセンターに搭載される演算アクセラレータは、1チップあたりの消費電力(熱設計電力:TDP)が1000ワット(1キロワット)から1500ワットを超え、0.7〜0.8ボルトという極めて低い駆動電圧で1000アンペア以上の大電流を消費する。オームの法則とジュール熱の公式(損失電力 P = I² R、電流の2乗×抵抗)が示すとおり、サーバーラック内で従来の12ボルト給電を行うと送電ロスと発熱が限界を超えるため、現在のAIサーバー基板は48ボルトの直流給電(48Vバスアーキテクチャ)へ一斉に移行している。そして、この48ボルトの電圧をGPU直近で0.8ボルトの大電流へ高効率に降圧・制御するために、1基のAIアクセラレータの周囲には16相〜24相におよぶ多相電圧レギュレータ(VRM)と、ドライバおよびMOSFETを一体化した大電流パワー段IC(DrMOS)、負荷点電源(PoL)ICを隙間なく配置しなければならない。
これらの電源管理IC(PMIC)は、微細な論理回路だけを作る標準的なCMOSプロセスでは製造できない。1枚のシリコンウエハー上に、以下の3種類の異なる性質を持つ素子を同時に形成するBCDプロセスが不可欠となる。
- Bipolar(バイポーラトランジスタ):温度変化やノイズに強い高精度なアナログ基準電圧回路(バンドギャップリファレンス)や増幅器を担い、ミリボルト単位の電圧変動を検知する。
- CMOS(相補型金属酸化膜半導体):デジタル制御回路を担い、GPUの演算負荷がナノ秒単位で急変するのに合わせて電力供給の位相やスイッチング周波数を動的に制御する。
- DMOS(二重拡散金属酸化膜半導体:LDMOS):48ボルト〜100ボルト超の高耐圧と数十アンペアの大電流スイッチングを担うパワー素子であり、オン抵抗(導通時の電気抵抗)を極限まで下げて発熱を抑える。
BCDプロセスの製造工程では、高耐圧のDMOS領域と低電圧のCMOS領域が互いに干渉してリーク電流やラッチアップ(寄生サイリスタによる短絡破壊)を起こすのを防ぐため、高濃度の埋め込み層(NBL:N型埋め込み層)のイオン注入、厚いエピタキシャル結晶成長層、およびディープトレンチ分離(DTI:深い溝を掘って絶縁物で埋める工程)といった複雑な断面構造を作り込む。さらに、大電流による配線の発熱とエレクトロマイグレーション(電子の衝突で金属原子が移動し断線する現象)を防ぐため、最上層の配線には通常の数倍の厚みを持つ「厚膜銅配線(シックカッパー)」を形成する。
このように、BCDプロセスは回路の線幅こそ55ナノ〜180ナノメートルの成熟世代であるものの、高エネルギーのイオン注入工程や高温アニール(熱処理)、厚膜成膜などマスク枚数と工程数が多く、既存の論理ICラインをすぐには転用できない。さらにAIサーバーでは、システムの起動コードやファームウェアを保持する高信頼性のNOR型フラッシュメモリ(特殊メモリ)や、エンタープライズSSDの高速読み書きを制御するコントローラーICが大量に消費される。SMICは8インチおよび12インチの双方でBCDプロセスと特殊メモリ(eNVM・NOR型フラッシュ)の専用ラインを長年拡張してきたため、AIデータセンターの周辺チップを前倒しで確保しようとする設計企業(ファブレス)からの注文が集中し、混合平均販売単価(前期比1.8%増)と粗利益率(29.9%)の同時改善を実現した。
2027年まで続くAI供給網の逼迫と半導体製造装置の納期24カ月遅延
SMICの趙海軍(Zhao Haijun)共同最高経営責任者(Co-CEO)は2026年11月13日に開催された決算記者会見で、人工知能(AI)産業は依然として発展の初期段階にあり、AI技術を支えるチップの需要には弱まる兆候が見られないと明言した。同氏の見通しによると、データセンターやプライベートクラウドサービスの拡張を背景に、多くの顧客が必要とする計算資源とAI関連チップ・インフラの供給は十分に満たされておらず、半導体サプライチェーンの逼迫は2027年まで継続する。一方で、メモリチップ全体の供給と需要が均衡に達する時期は、さらに先の2028年半ばから後半にずれ込む見込みである。本稿の図2に、AI設備投資の波及から製造装置の納期遅延に至る一連の連鎖構造を示す。
ここで2つ目の検算として、SMICの月間生産能力の拡張ペースと設備稼働率の整合性を検証する。2026年第3四半期において、SMICの月間生産能力は8インチ換算で前期から2万枚増加し、月産111万7000枚(1.117M枚、前期は109万7000枚)となった。四半期(3カ月)の総生産能力は、期末ベースで 335万1000枚(111.7万枚 × 3カ月)、期中平均ベース(月110万7000枚×3カ月)で 332万1000枚 となる。これに対し、実際のウエハー出荷枚数は303万枚、設備稼働率は97.3%を記録した(ウエハー投入から出荷までの製造リードタイム約2〜3カ月と歩留まり・テスト工程を考慮すると、ラインの物理的な装置稼働枠はほぼ100%上限に達している)。
これほど強い需要がありながら、なぜ2027年まで供給不足が解消されないのか。最大のボトルネックは、ファウンドリの工場建屋ではなく半導体製造装置の出荷遅延にある。趙海軍共同CEOは11月13日の会見で、一部の製造装置の発注において納入までに24カ月(2年)以上を要する事態が生じており、今年の設備投資計画やライン立ち上げの時期に影響を及ぼす可能性があると明らかにした。
この「製造装置の納期24カ月超」という事実は、日米欧中の半導体供給網と輸出管理制度の現在地を鮮明に映し出している。米国の輸出管理規則(EAR)および日米蘭の規制により、極端紫外線(EUV)露光装置や最先端の液浸ArF露光装置、GAA(ゲート・オール・アラウンド)構造向けの最先端エッチング・成膜装置の対中輸出は厳しく制限されている。しかし、55ナノ〜180ナノメートルのBCDプロセスや特殊メモリ、コントローラーICを製造する成熟工程の装置は、規制対象外となる汎用装置と、一部の高性能な検査・計測装置やイオン注入装置が複雑に絡み合っている。
現在、世界中の半導体メーカーがAIサーバー向けのパワー半導体(SiCやGaNを含む)および300ミリ口径のBCDライン増設に動いているため、以下の工程で装置と部材の納期が世界的に長期化している。
- 高エネルギー・高ドーズ量イオン注入装置および縦型熱処理炉(拡散炉):BCDプロセスの深い埋め込み層や高耐圧ウェルを形成する工程であり、米国勢(アプライド・マテリアルズやアクセリス)の規制対象領域を避けつつ調達できる装置に注文が殺到している。
- バッチ式洗浄装置・コーター/デベロッパー(塗布現像装置)・成膜装置:ウエハー表面の薬液洗浄やフォトレジスト塗布、絶縁膜のプラズマ化学気相成長(PECVD)を担う工程であり、東京エレクトロンやSCREENホールディングス、KOKUSAI ELECTRICといった日本の半導体製造装置メーカーが高い世界シェアを握る領域である。
- シリコンウエハー・フォトレジスト・高純度薬液:稼働率97.3%(四半期303万枚出荷)のラインを回し続けるための消耗部材であり、信越化学工業やSUMCOのシリコンウエハー、JSRや東京応化工業のKrF・i線フォトレジストなど、日本の素材メーカーの供給網に継続的な実需が落ちる構造となっている。
つまり、中国国内で完結する売上が90.8%に達するSMICであっても、月産能力を2万枚ずつ引き上げていく設備投資の急所では、欧米や日本の製造装置・部材サプライチェーンの生産能力上限と24カ月超の納期遅延という物理的な壁に直面している。
第4四半期の粗利益率26〜28%見通しと減価償却費30%増の財務検証
好調な2026年第3四半期を経て、投資家とエンジニアが次に注視すべき論点は、フル稼働に達した後の「生産能力の拡張スピード」と「減価償却費の増加による利益率の押し下げ圧力」の綱引きである。SMICが示した2026年第4四半期(10〜12月期、4Q26)の会社予想(ガイダンス)は、売上高が前期比4%〜6%増、売上総利益率が26%〜28%となっている。また、2026年通期(FY26)の業績見通しについては、売上高が前年比30%増の120億ドル超(一部の日本語報道で「12億ドル」と表記されたものは英語原文「>$12B」の桁数誤訳であり、第3四半期単体で31.9億ドルを計上していることからも120億ドル超が確定事実である)、通期の売上総利益率は前年比5ポイント上昇の26%を見込んでいる。
ここで3つ目の検算として、2026年第4四半期の売上高と売上総利益の変動、および減価償却費前年比30%増の影響を検証する。第3四半期の売上高31億9000万ドルに対して前期比4%〜6%増を適用すると、第4四半期の予想売上高は下限が 33億1760万ドル(31.9億ドル × 1.04)、上限が 33億8140万ドル(31.9億ドル × 1.06)、中央値で 約33億4950万ドル となる。これにより、2026年通期の売上高は120億ドルの大台を確実に突破する。
| 決算期間・指標 | 売上高(億ドル) | 前期比 / 前年比成長率 | 売上総利益率(GM) | 稼働率・月産能力・主な変動要因 |
|---|---|---|---|---|
| 2026年第2四半期(実績逆算) | 約30.07億ドル | 前年同期比 +35%前後 | 25.3% | 稼働率93.7%、月産109.7万枚(8インチ換算) |
| 2026年第3四半期(実績) | 31.90億ドル | 前期比 +6.1% / 前年比 +33.9% | 29.9% | 稼働率97.3%、月産111.7万枚、BCD・特殊メモリ前倒し |
| 2026年第4四半期(会社予想) | 33.18〜33.81億ドル | 前期比 +4.0%〜+6.0% | 26.0%〜28.0% | 新規12インチライン稼働に伴う減価償却費の増加 |
| 2026年通期(会社見通し) | 120億ドル超 | 前年比 +30% | 26.0%(前年比+5pt) | 通期減価償却費が前年比約30%増加、装置納期24カ月超 |
注目すべきは、第4四半期に売上高が約1億3000万〜1億9000万ドル増加して過去最高をさらに更新するにもかかわらず、売上総利益率の見通しが第3四半期の29.9%から26%〜28%へと1.9〜3.9ポイント低下する点である。第4四半期の売上高中央値(33億4950万ドル)に粗利益率中央値の27.0%を掛けると、予想売上総利益は 約9億437万ドル となり、第3四半期実績(9億5381万ドル)から約4944万ドル減少する計算になる。増収でありながら粗利益額と利益率が低下する理由は、単価の下落ではなく、新規に立ち上がる12インチ工場ラインの減価償却費の計上開始にある。
趙海軍共同CEOが明らかにしたとおり、旺盛な半導体需要に対応するための高水準な設備投資と生産能力の拡大を反映し、2026年通期のSMICの減価償却費は前年比で約30%増加する。半導体ファウンドリの会計規則では、クリーンルームに搬入された製造装置が試運転を終えて量産認定(クオリフィケーション)を通過した瞬間から、定額法等による減価償却費が売上原価に一斉に算入される。第3四半期は既存ラインの稼働率が97.3%まで跳ね上がったことで償却負担の増加を吸収して余りある利益率(29.9%)を叩き出したが、第4四半期以降は新設ラインの償却費が本格的に立ち上がる一方、一部装置の24カ月超におよぶ納期遅延によってライン全体のボトルネック工程が解消されず、新設ラインの初期稼働率が段階的にしか上がらないことが粗利益率を26%〜28%へ落ち着かせる要因となっている。
SMICの2026年第3四半期決算が突きつけた事実は明確である。AIの設備投資ブームはすでに先端GPUとHBMの枠を超え、大電流を制御するBCDプロセスや特殊メモリ、コントローラーICといった成熟プロセスの供給網を稼働率97.3%の極限まで埋め尽くした。2027年まで続くAI周辺半導体の供給不足と、最長24カ月を超える製造装置の納期遅延のなかで、成熟プロセスの価格決定力と日本の製造装置・部材メーカーへの実需還流は、2028年後半のメモリ需給均衡に至るまで長期にわたって継続する。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。









💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました