中国半導体受託生産最大手、中芯国際集成電路製造 (SMIC) の2026年4〜6月期の売上高は、中国の顧客向けが90.2%と前年同期の84.1%から上がった。東京エレクトロンは2025年度の中国向け比率が34.1%に下がった。
米国は2020年から、SMICが回路線幅10ナノメートル以下の半導体を作るのに要る品目の輸出を原則として認めていない。規制が続くなか、SMICの中国の顧客向けの売上高は1年で約46%増え、中国以外の顧客向けは減った。電池でも、中国の車載電池最大手の寧徳時代新能源科技 (CATL) は、中国国内の売上高が海外より速く伸びた。半導体製造装置大手の東京エレクトロンでは、中国向けの売上高が減り、比率は3割台に下がった。ただ、SMICは回路線幅7ナノメートル品の量産を開示しておらず、設備投資のうち日本の装置メーカーからの調達額も分からない。
中国の上場企業、1〜6月期の純利益19.5%増
中国の上場企業の業界団体である中国上場企業協会の集計によると、上海・深セン・北京の3証券取引所の上場企業の純利益は、2026年1〜3月期に合計1兆6,000億元と前年同期比7.5%増えた。売上高は5.1%増の17兆7,200億元だった。9月1日に公表した中間期の集計では、5,557社の1〜6月期の純利益が19.5%増の3兆5,800億元、売上高が7.6%増の37兆7,600億元となった。4〜6月期単独の純利益は1兆9,500億元だった。
業種別では、集積回路 (IC) 関連の1〜6月期の純利益が前年同期比240%増えた。同協会は増えた分を前年同期の2.4倍と表しており、前年同期の約3.4倍にあたる。電子業界の上場企業は、海外の売上高が40%超増えた。2025年通年では、全体の純利益が2.6%増の5兆4,000億元にとどまる一方、半導体の上場企業は39.1%増えた。
集計の数字には注意が必要だ。純利益は親会社の株主に帰属する分で、同協会が金融情報会社のデータを基に集計した。同協会は数字の正確さを保証しないとしている。前年同期との比較は、前年と比較できる企業に限って算出している。中間期の3兆5,800億元から4〜6月期の1兆9,500億元を引くと、1〜3月期は1兆6,300億元になり、5月に公表した1兆6,000億元と一致しない。集計の時点と対象の社数が違うためとみられる。この1兆6,000億元は北京証券取引所とB株を含む全市場の値で、上海・深センのA株に限った値ではない。
SMIC、売上高の9割が中国の顧客向け
SMICが8月13日に香港取引所に出した決算発表によると、2026年4〜6月期の売上高は前年同期比36.1%増の30億560万ドルだった。前四半期 (1〜3月期) の25億550万ドルと比べると20.0%増えた。地域別の比率は、中国が90.2%、米州が8.2%、欧州・アジアが1.6%だった (地域の区分は同社の決算発表のとおり)。
| 地域 | 2025年4〜6月期 | 2026年1〜3月期 | 2026年4〜6月期 |
|---|---|---|---|
| 中国 | 84.1% | 88.9% | 90.2% |
| 米州 | 12.9% | 9.3% | 8.2% |
| 欧州・アジア | 3.0% | 1.8% | 1.6% |
売上高に比率を掛けると、中国の顧客向けは約27億1,100万ドルで、前年同期の約18億5,800万ドル (売上高22億910万ドル) から45.9%増えた。中国以外の顧客向けは約2億9,500万ドルで、16.1%減った (比率が小数第1位に丸めてあるため概算、編集部の計算)。伸びのほぼすべてが中国の顧客向けだった。
ウエハーの売上高に占める産業・自動車向けの比率は16.5%で、前年同期の10.6%から5.9ポイント上がった。スマートフォン向けは25.2%から16.9%に下がり、比率が最も大きい民生用電子機器は41.0%から44.2%に上がった。売上高に占めるウエハーの比率 (94.6%) と用途別の比率を掛けて金額にすると、産業・自動車向けは約4億6,900万ドルで、前年同期の約2億2,200万ドルの2.1倍になる (編集部の推計)。SMICは中間報告で業界の状況として、車載電子部品や産業機器の制御の分野で中国製の半導体の需要が増え、中国の工場の製品が車載品質の認証を取得して、海外製品からの置き換えが少しずつ進んでいるとしている。
稼働率は93.7%で、前四半期の93.1%、前年同期の92.5%を上回った。月産能力は8インチ (200ミリ) ウエハー換算で109万6,500枚だった。設備投資は4〜6月期が18億3,570万ドル、1〜3月期が15億6,280万ドルで、半年で33億9,850万ドルにのぼる。同社は7〜9月期の売上高を前四半期比2〜4%増と見込む。
4〜6月期の純利益は4億7,920万ドルで、前年同期の1億3,249万ドルの3.6倍 (261.7%増) になった。このうち持分法による投資利益が1億9,382万ドルあった。同社によると、主に関連会社である投資ファンドの投資先の評価額が上がったことによる。税金と少数株主の持ち分を差し引く前の額なので目安だが、純利益の約4割 (40.4%) に当たる。売上総利益 (粗利益) は前年同期比69.1%増の7億6,064万ドル、粗利益率は25.3%だった。同社の概要は企業データベースのSMICにまとめている。
SMICの7ナノ量産と米国の輸出規制
カナダの調査会社テックインサイツは2023年9月、中国の華為技術 (ファーウェイ) のスマートフォンの半導体を分析し、SMICの回路線幅7ナノメートル級の製造技術の特徴があると発表した。同社の副会長は、中国の半導体産業が極端紫外線の露光装置なしで成し遂げた技術の進歩だと述べた。同社は量産の規模には触れていない。SMICの2026年の中間報告と4〜6月期の決算発表にも、7ナノメートル品の量産の記述はない。中間報告に並ぶ研究開発の案件は、28ナノメートルの低消費電力の製造技術、28ナノメートルの混載フラッシュ、65ナノメートルの高周波向けの技術などだ。決算発表も回路線幅別の売上高を示していない。
米商務省産業安全保障局は2020年12月22日の連邦官報で、SMICと関連10社を、事実上の禁輸リストであるエンティティー・リストに加えた。同局は、回路線幅10ナノメートル以下の先端半導体 (極端紫外線の露光技術を使うものを含む) の生産に専ら必要な品目について、原則として輸出を許可しない。それ以外の品目は個別に審査する。SMICは中間報告で、2020年に同リストに載ったことと、2024年にグループ会社の一部が同リストの特別な区分の対象に加えられたことを挙げ、規制がさらに厳しくなれば、装置や材料、部品、ソフトウエアの調達が難しくなるおそれがあるとしている。SMICへの規制の経緯は制裁データベースのSMICで確かめられる。
東京エレクトロン、中国向け売上高18%減
東京エレクトロンの決算説明会資料に載る地域別の四半期の売上高を足し合わせると、中国向けは2025年3月期の1兆149億円から2026年3月期の8,324億円へ18.0%減った。売上高全体は2兆4,315億円から2兆4,435億円へ0.5%増え、過去最高を更新した。中国以外の地域向けは1兆4,166億円から1兆6,111億円へ13.7%増えた (編集部の計算)。中国向けの比率は41.7%から34.1%に下がった。同社も決算説明会で、2026年3月期の中国向けの比率を34.1%としている。四半期の地域別の値を足すと売上高と一致するため、地域別の売上高は、半導体とフラットパネルディスプレーの新規の製造装置と、保守・部品・中古装置などのサービス事業 (同社の区分名はフィールドソリューション) を合わせた連結売上高の内訳とみられる (編集部の照合)。
主な四半期と通期を抜き出すと次のとおりだ。
| 期間 | 中国向け売上高 (億円) | 中国向けの比率 |
|---|---|---|
| 2024年4〜6月 | 2,770 | 49.9% |
| 2025年1〜3月 | 2,246 | 34.3% |
| 2025年7〜9月 | 2,541 | 40.3% |
| 2026年1〜3月 | 1,907 | 26.8% |
| 2026年4〜6月 | 2,229 | 30.4% |
| 2025年3月期 (通期) | 10,149 | 41.7% |
| 2026年3月期 (通期) | 8,324 | 34.1% |
直近2回の決算説明会資料に載る10四半期では、中国向けの比率は2024年4〜6月の49.9%が最も高く、2026年1〜3月の26.8%が最も低かった。2024年1〜3月は47.4%だった。同社は2026年1〜3月について、台湾向けが前四半期より40%増え、先端半導体向けの投資の伸びが大きかったため、中国向けの比率が5.0ポイント下がったと説明した。2026年4〜6月は売上高が前年同期比33.3%増の7,323億円で、中国向けは2,229億円と前年同期の2,121億円から5.1%増えたが、比率は30.4%にとどまった。同社は2027年3月期通期の中国向けの比率を30%台前半と見込む。
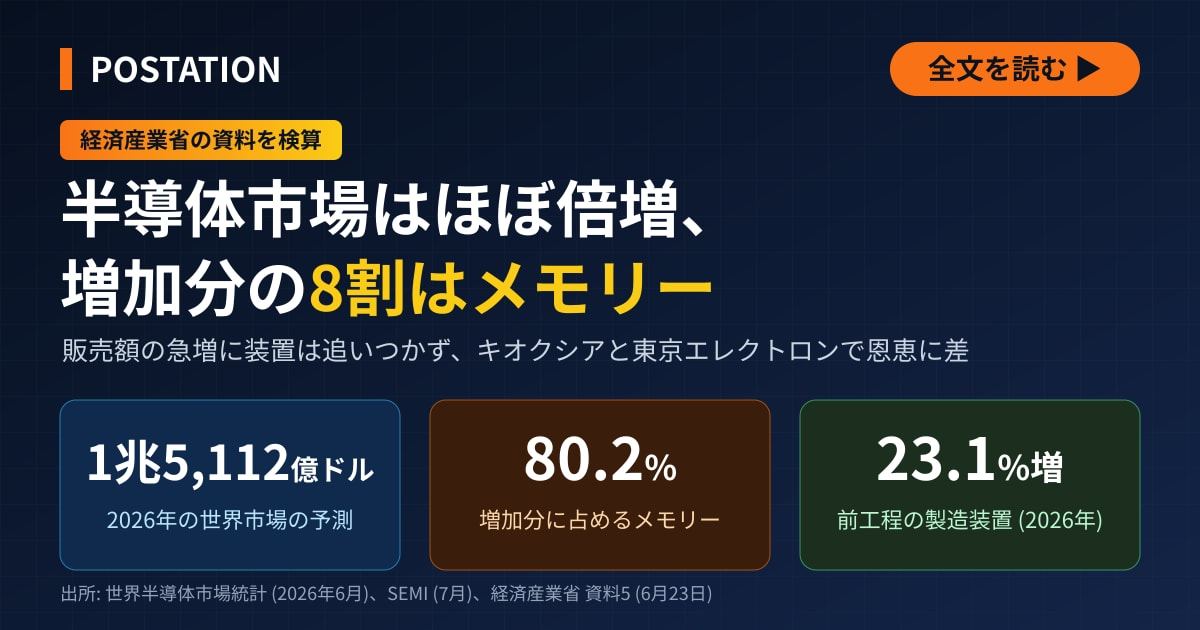
2026年3月期の通期では、中国向けの売上高そのものが1,825億円減った。地域別の四半期の値を足すと、増加額が最も大きいのは韓国向け (4,088億円から5,436億円へ1,348億円増) で、台湾向け (4,104億円から4,996億円へ892億円増) が続いた (編集部の計算)。同社は、前工程の半導体製造装置の世界市場に占める中国の比率を、2025年 (暦年) は30%台後半、2026年 (暦年) は30%台半ばとみている。SMICが半年で33億ドル余りを設備に投じていても、本稿で確かめた両社の決算資料には、そのうち東京エレクトロンなど日本の装置メーカーからの調達額は載っていない。同社の事業は企業データベースの東京エレクトロンに、開示資料は東京エレクトロン (8035) の銘柄ページに載せている。
CATLも中国国内の伸びが海外を上回る
電池でも伸びの中心は中国国内だ。CATLの2026年1〜6月期の売上高は前年同期比54.8%増の2,769億元、純利益は42.0%増の433億元だった。地域別では、中国国内の売上高が61.3%増の1,898億元だったのに対し、海外は42.4%増の871億元で、伸びの差は18.9ポイントだった。売上高に占める海外の比率は前年同期の34.2%から31.5%に下がり、中国国内は68.5%になった。中国国内の新エネルギー乗用車に搭載された電池のうち同社製の比率は、中国の車載電池の業界団体の集計で1〜6月に46.7%と、前年同期から5.6ポイント上がった。製品別では、車載電池が46.0%増の1,921億元、蓄電池が87.5%増の533億元だった。
利益率は海外のほうが高い。粗利益率は中国国内が21.2%、海外が30.0%で、粗利益の合計663億元のうち中国国内が402億元、海外が261億元だった。海外は売上高の31.5%にすぎないが、粗利益の39.4%を占める (編集部の計算)。
CATLが「10分の充電で400キロメートル」をうたう急速充電電池「神行」は、2023年8月16日に発表した製品だ。正極にリン酸鉄リチウムを使う電池で、同社は発表の当時、2023年末に量産を始め、2024年1〜3月に搭載車が出ると説明していた。2026年1〜6月期には「神行」と「麒麟」のそれぞれ第3世代を発表し、どちらも最大15C (計算上は4分で満充電になる速さ) の充電に対応するとしている。同社の事業の概要は企業データベースのCATLに載せている。
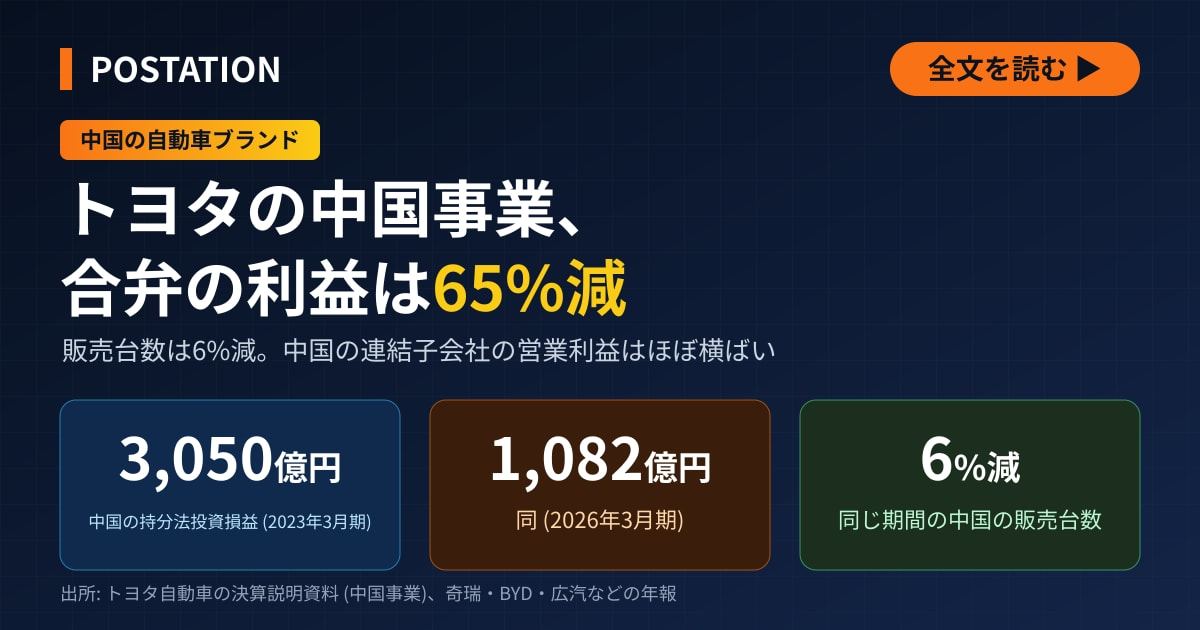
CATLは中間報告で、海外の顧客としてフォルクスワーゲン、ステランティス、BMW、ボルボとともにトヨタの名を挙げた。トヨタの2026年3月期の決算説明資料によると、持分法による投資損益5,527億円のうち中国は1,082億円で、前期からは13億円の微増にとどまった。中国の連結子会社の営業利益は1,975億円 (前期1,827億円)、トヨタとレクサスの両ブランドの中国販売台数は176万4,000台 (前期178万9,000台) だった。中国の合弁会社から得る利益がこの数年でどれだけ減ったかは、トヨタの中国合弁の利益を扱った記事で詳しく報じた。
7〜9月期の焦点
SMICとCATLの開示資料では、売上高を押し上げているのは中国国内の需要だ。SMICでは中国以外の顧客向けが減り、CATLでも海外の伸びは中国国内より小さい。東京エレクトロンでは2026年3月期に中国向けの売上高が減り、売上高に占める中国の比重が下がった。2026年4〜6月期は中国向けが前年同期比5.1%増えたが、比率は30.4%にとどまった。焦点は、東京エレクトロンの7〜9月期の中国向けの比率が、同社が通期で見込む30%台前半に沿うかどうかと、SMICの見通しである前四半期比2〜4%の増収のうち中国の顧客向けがどれだけを占めるかに移る。
※2026年10月13日、一次資料に基づき全面的に書き直しました。旧版の「中国A株の上場企業の純利益1.6兆元・7.5%増」は、北京証券取引所とB株を含む全市場の集計の値に改め、根拠のない円換算 (約34兆円) を外しました。「SMICが既存設備で7ナノの量産を達成」は、同社の開示資料で確かめられないため改めました。神行を「新型電池」とした記述も、2023年8月の発表であるため改めました。中国の技術資産を「安全資産」とした評価、昇騰 (アセンド) の性能、中国の電池の生産能力、チップレットに関する記述、日本企業の目標株価、東京エレクトロンの中国向けの需要が「底堅い」とした記述は、根拠を確認できないか開示資料と合わないため削除しました。出典欄にあったトヨタの決算説明会資料の引用も、同社の資料に同じ文を確認できなかったため外しました。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。
💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました