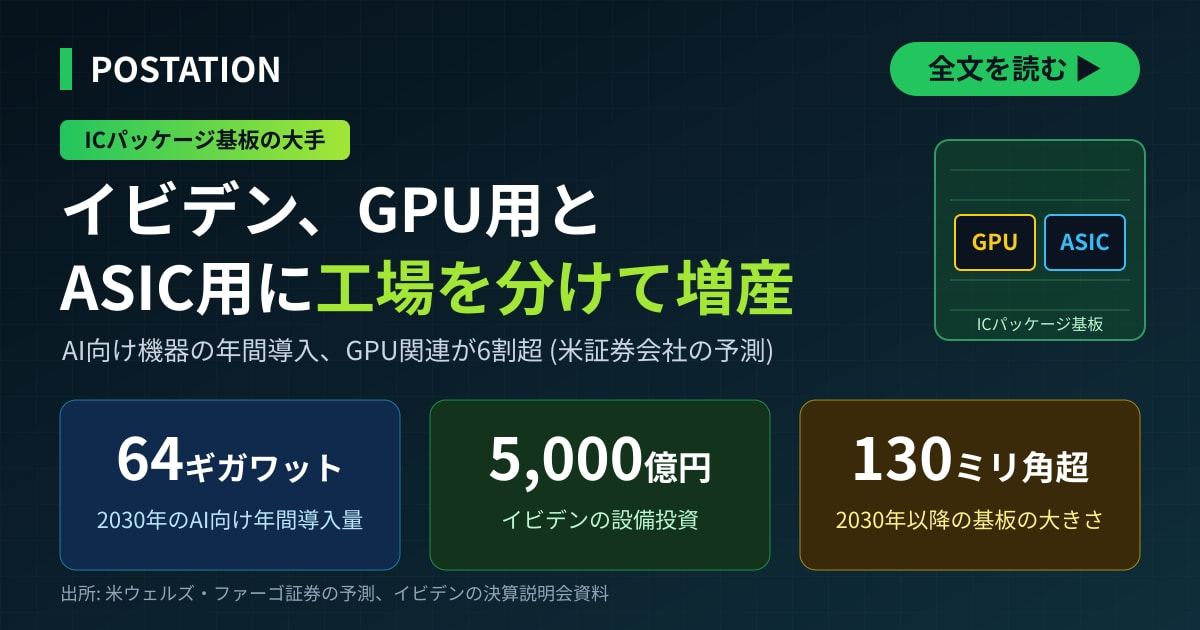
イビデンが2026年3月期の有価証券報告書で示したエヌビディア向けの売上高は約1,225億円で、電子事業の約半分を占めた。その増加額は電子事業全体の増収額を上回った。アドバンテストで販売額が最も大きい顧客もエヌビディアグループだった。
米半導体大手エヌビディアは2026年5月20日、2027年1月期第1四半期 (2026年2〜4月期) の決算を発表した。売上高は816億ドルで前年同期比85%増え、うちデータセンター向けが752億ドルを占めた。この需要で日本のどの会社の売上高が増えているかは、関連銘柄の名前を並べても分からない。手がかりは、売上高の10%以上を占める販売先の名称と金額を載せる、有価証券報告書の「主な相手先別の販売実績」である。2026年3月期のこの欄にエヌビディアの名前が載った日本企業に、ICパッケージ基板 (半導体チップを載せてプリント基板につなぐ部品) のイビデンと、半導体検査装置 (テスター) のアドバンテストがある。両社の数字を、エヌビディアの開示と突き合わせた。
エヌビディアの2〜4月期、データセンター向けは752億ドルで92%増
エヌビディアが米証券取引委員会 (SEC) に提出した決算資料と、コレット・クレス最高財務責任者の解説資料によると、2〜4月期の売上高は816億ドルで、前年同期の441億ドルから85%、前四半期から20%増えた。データセンター向けは752億ドルで92%増え、売上高全体の9割強を占めた。同社は伸びの理由に、改良版の「ブラックウェル・ウルトラ」の量産の立ち上がりと、ネットワーク製品の需要を挙げた。
従来の区分で見ると、データセンター向けのうちGPUなどの計算処理向け製品は604億ドルで77%増え、ネットワーク製品は前年同期の約3倍の148億ドルだった。ネットワーク製品はデータセンター向けの19.7%にあたり、伸び率は計算処理向けの2倍を超える。パソコンやゲーム機、ロボット、自動車向けをまとめた「エッジコンピューティング」(端末の近くでデータを処理する分野) は64億ドルで29%増えた。同社は、ワークステーション向けのブラックウェルが伸びた一方、メモリーや機器の値上がりで一般向けパソコンの需要が鈍ったとしている。
| 区分 | 2026年2〜4月期 | 前年同期比 |
|---|---|---|
| 売上高 | 816億ドル | +85% |
| データセンター | 752億ドル | +92% |
| うちGPUなど計算処理向け | 604億ドル | +77% |
| うちネットワーク製品 | 148億ドル | +199% |
| エッジコンピューティング | 64億ドル | +29% |
| 営業利益 | 535億ドル | +147% |
| 純利益 | 583億ドル | +211% |
同社はこの四半期から、市場別の売上高の区分を「データセンター」と「エッジコンピューティング」の2つに改めた。報告セグメントは「コンピュート&ネットワーキング」(745億ドル) と「グラフィックス」(71億ドル) のままである。データセンター向けは、大手クラウド事業者やネット大手 (ハイパースケーラー) 向けと、AI専業のクラウド事業者や製造業・一般企業など、それ以外の向け先に分けた。同社は5月の資料で、ハイパースケーラー向けを379億ドル、データセンター向けの約50%とした。ただし8月の5〜7月期の資料で、事業モデルが変わった顧客1社をハイパースケーラー向けに移し、2〜4月期の値を431億ドルに組み替えた。組み替え後はデータセンター向けの57.2%になる。
データセンター向けの旧世代品「ホッパー」は中国への出荷がなく、前年同期に46億ドルあった売上高がなくなった。同社は5〜7月期の売上高を910億ドル (上下2%) と見込み、中国向けのデータセンター用の計算処理向け製品の売上高は織り込んでいない。
純利益は3.1倍だが、159億ドルは保有株の評価益だった
純利益は583億ドルで、前年同期の188億ドルの3.1倍になった。ただし、保有株の評価益など159億ドルが含まれている。四半期報告書 (10-Q) によると、期末に保有する上場株の評価益134億ドルと、非上場株の評価益26億ドルが主な内訳で、ほかの損益を差し引いた純額が159億ドルになる。これは税引前利益699億ドルの22.8%にあたる。評価益などの特殊要因を除く調整後の純利益は455億ドルで、伸び率は139%と、会計上の純利益 (211%増) より小さい。同社は今回から、調整後の利益でも株式報酬を費用に含めた。本業のもうけを示す営業利益は535億ドルで147%増えた。
粗利益率は74.9%で、前年同期の60.5%から14.4ポイント上がった。前年同期は、性能を抑えた中国向けGPUの過剰在庫と購入契約に関わる費用45億ドルを計上し、粗利益率が下がっていた。前四半期の75.0%からはほぼ横ばいだった。同社は、ブラックウェルが引き続き売上高の大半を占めると述べた。営業キャッシュフローは503億ドル、設備投資などを差し引いたフリーキャッシュフローは486億ドルだった。
売上高の54%は顧客3社、部材などの調達契約は1,190億ドル
四半期報告書の注記によると、直接取引する顧客3社が、それぞれ売上高の21%、17%、16%を占めた。合わせて54%になる。前年同期に10%を超えていたのは2社で、16%と14%だった。同社はさらに、AIの開発と提供を手がける1社が、エヌビディアの顧客のクラウドを借りる形で、売上高のかなりの部分を間接的にもたらしたと推定している。社名は明らかにしていない。
製造委託や部材、生産能力を確保するための調達契約 (購入義務) は4月末に1,190億ドルあり、このうち950億ドルを2027年1月期の残りの期間に支払う予定だ。在庫は258億ドルで、前四半期末の214億ドルから20.5%増えた。うち原材料は38.1億ドルから66.5億ドルへ74.6%増えた。同社は、数四半期より先の需要まで見据えて在庫と生産能力を確保したと説明した。次世代の「ベラ・ルービン」は、2027年1月期の後半 (8〜10月期と11〜1月期) に出荷を始める見通しだ。この調達で発注を受ける側に、日本の部材・装置メーカーがある。
イビデンの電子事業の売上高、半分はエヌビディア向けだった
イビデンが2026年6月18日に提出した有価証券報告書の「主な相手先別の販売実績」で、エヌビディア向けは約1,225億円、連結売上高の29.4%だった。前期の約751億円 (20.3%) から63.1%増え、インテル (753億円、18.1%) を抜いて最大の販売先になった。前期に11.0%あったAMD向けは10%を下回り、記載がなくなった。連結財務諸表の注記では、エヌビディア向けの売上高は電子事業に区分されている。
| イビデン (億円) | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 電子事業の売上高 (社外向け) | 1,972 | 2,433 |
| うちエヌビディア向け | 750.8 | 1,224.7 |
| エヌビディア向けの比率 | 38.1% | 50.3% |
| 同 (エヌビディア向けを除く) | 1,221 | 1,208 |
| 電子事業のセグメント利益 | 268 | 452 |
電子事業の売上高は2,433億円で、前期の1,972億円から23.4%増えた。エヌビディア向けはその50.3%にあたる。電子事業の売上高は461億円増えたが、エヌビディア向けの増加額は474億円で、増収額を上回る。エヌビディア向けを除いた電子事業の売上高は1,221億円から1,208億円へ1.1%減った計算になる。この1年の電子事業の増収は、ほぼエヌビディア向けで説明がつく。なお、電子事業のセグメント利益 (営業利益に相当) も前期の268億円から452億円へ68.5%増えたが、利益を顧客別に分けた数字は有報にない。
イビデンはこの先もAI向けの需要が続くとみている。2026年4〜6月期の電子事業は売上高775億円、営業利益214億円で、GPUと高性能CPUの需要が堅調だった。8月には2027年3月期の電子事業の見通しを、5月時点の売上高3,300億円・営業利益750億円から、3,750億円・1,100億円へ引き上げた。営業利益の上積み350億円のうち265億円は売価と製品構成によるもので、同社は業界全体の供給不足で基板の平均価格が想定以上に上がったことを理由に挙げた。
設備投資は総額5,000億円を計画する。大野事業場に約2,800億円を投じてAI向けGPUの基板を、河間事業場に約2,200億円を投じてAI向けASIC (特定用途向け半導体) の基板を生産する。5月の資料ではいずれも2027年度から順次稼働としていたが、8月の説明では河間は2027年度末からの稼働とした。投資額は顧客が負担する契約を結び、一部は前払いで受け取るという。同社は5月の決算説明会で、ネットワークスイッチ向けの基板について、GPUを手がける大手の顧客からも受注があったと答えた。社名は挙げておらず、エヌビディアのネットワーク製品の伸びと結びつける数字は資料にない。
アドバンテストではエヌビディアが最大の顧客、前期の3倍超
アドバンテストが2026年6月26日に提出した有価証券報告書によると、売上高の10%以上を占める顧客は、前期のTSMCとサムスン電子から、エヌビディアグループと台湾積体電路製造 (TSMC) に代わった。エヌビディアグループ向けは約2,437億円で、連結売上高1兆1,286億円 (44.7%増) の21.6%にあたる。グループ会社のエヌビディア・インターナショナル1社向けだけで約2,283億円 (20.2%) あった。TSMC向けは1,249億円 (11.1%) だった。前期の売上高7,797億円の10%は780億円で、エヌビディア向けは1年で3.1倍超に増えた計算になる。
ただし、アドバンテストの増収をエヌビディア向けだけで説明できるわけではない。連結の増収額3,489億円に対し、エヌビディア向けの増加額は少なくとも1,658億円、多くても2,437億円で、増収額の48〜70%にあたる計算になる。前期のエヌビディア向けの額は記載がなく、幅でしか示せない。
増えたのは、GPUなど演算を担うロジック半導体を検査するテストシステムだ。決算説明会資料によると、2026年3月期のこの区分の売上高は7,674億円で、前期の4,404億円から74.3%増えた。四半期で見ると、エヌビディアの2〜4月期と重なる2026年1〜3月期は2,372億円で、前年同期の1,488億円から59.4%増えた。4〜6月期は2,596億円で、前年同期の1,913億円から35.7%増だった。地域別では台湾向けが前期の3,265億円から5,695億円に増えた。同社は、米国の複数のファブレス (工場を持たない半導体設計会社) が高性能なロジック半導体の品質保証を強め、関連するファウンドリー (受託製造会社) や後工程の受託会社向けの売上高が伸びたとしている。
同社の推計では、2025年のロジック半導体向けテスターの市場は約69億ドルで、自社のシェアは66%だった。同社は7月の決算説明会で、4〜6月期はGPU向けが高水準で推移したのに加えASIC向けも伸びたと述べ、2026年の同市場の見通しを4月時点の87億〜95億ドルから105億〜115億ドルへ引き上げた。2027年3月期の売上高見通しも1兆4,200億円から1兆7,140億円へ引き上げ、前期比51.9%増を見込む。質疑では、現在はGPU向けのテスター市場が最大だが、将来は顧客ごとに設計するASIC向けがGPUと同じか、それを大きく上回る規模になりうると答えた。
5〜7月期は見通しを5.7%上回り、調達契約は2,790億ドルへ
エヌビディアが8月26日に発表した5〜7月期の売上高は962億ドルで、前年同期の2.1倍だった。5月に示した見通し910億ドルを5.7%上回り、上下2%の幅の上限928億ドルも超えた。データセンター向けは890億ドルで前年同期の2.2倍になり、ブラックウェル・ウルトラが伸びた。調達契約は2〜4月期末の1,190億ドルから2,790億ドルへ2.3倍になり、増加分は主にメモリーの調達だと同社は述べた。在庫は316億ドルに増え、8〜10月期のベラ・ルービンの投入に備えるとしている。
エヌビディアの2〜4月期の85%増収は、イビデンとアドバンテストの有価証券報告書に、最大の顧客がエヌビディアに交代した形で表れた。イビデンの電子事業はエヌビディア向けの増加額が増収額を上回り、それ以外は微減だった。アドバンテストでは増収額の5〜7割がエヌビディア向けの増加にあたる。両社の業績は、エヌビディアの調達契約の積み上がり方と、GPUからASICへ需要が広がるかどうかに左右されやすい。ただし、エヌビディアの調達契約の額と両社の受注を直接結ぶ数字は資料にない。エヌビディアの事業の概要は企業データベースに、イビデンとアドバンテストの開示は銘柄ページに、日本の装置・材料各社がTSMCなどを主要な顧客として開示した金額は有報の主要な顧客の一覧にまとめている。
※2026年10月17日、一次資料に基づき全面的に書き直しました。旧版の「ブラックウェルは2026年後半から本格出荷」を、ブラックウェルはすでに売上高の大半を占め、2026年後半に出荷が始まるのは次世代のベラ・ルービンである、と改めました。「事業セグメントを再編」は、報告セグメントは変えずに市場別の区分を改めた、と直しました。主要クラウドの設備投資の平均伸び率 (約75%)、市場予想との比較、広帯域メモリー (HBM) 市場の倍増の見通し、日本企業の社名の列挙と「市場を独占」の記述は、出所を確かめられないため削除しました。純利益3倍超には保有株の評価益159億ドルが含まれることを書き加えました。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。




💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました