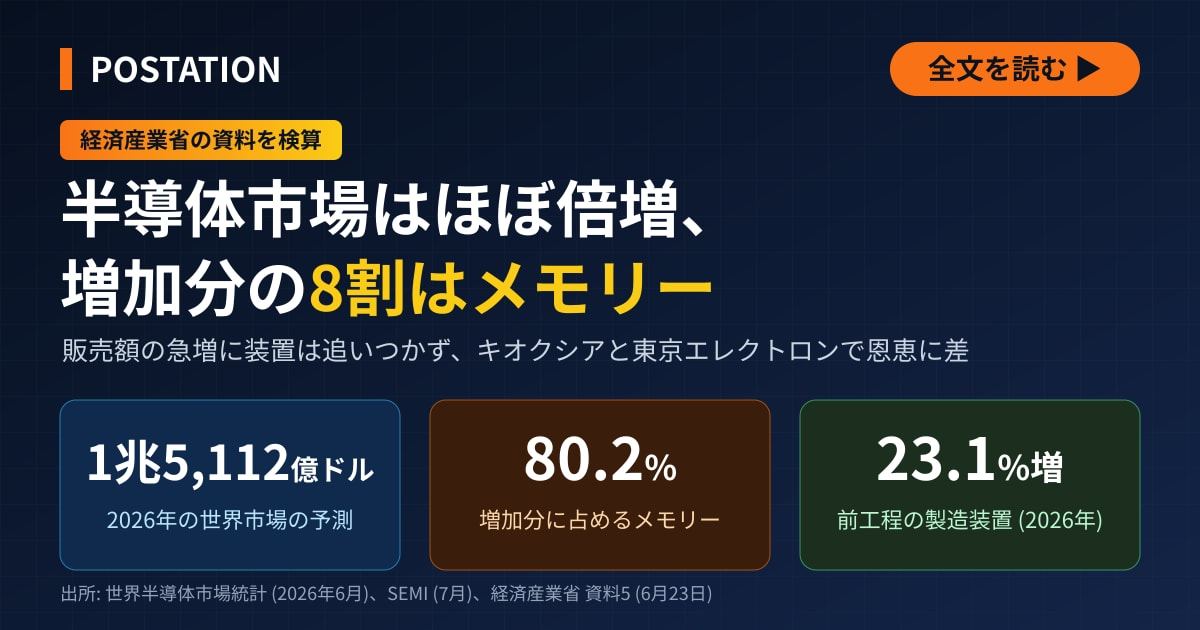
世界半導体市場統計の予測では、世界の半導体の販売額は2026年に1兆5,112億ドルとほぼ倍増し、増加分のうちメモリーが80.2%を占める。前工程の製造装置の市場は23%増の見通しにとどまり、日本企業の明暗を分ける。
経済産業省は6月23日の半導体・デジタル産業戦略検討会議に基礎資料集を出した。その3ページで、AIデータセンターへの投資が加速し、世界の半導体市場が2026年に1兆ドルを超えることが「想定より4年早く」視野に入るとした。資料の右図は世界半導体市場統計 (WSTS) の2026年春季予測に基づき、2026年の販売額は1兆5,112億ドル、前年比89.9%増となる。増加分の8割はメモリーが占め、ロジックは15.6%にとどまる。国際半導体製造装置材料協会 (SEMI) の予測では、同じ年に前工程の製造装置市場は23.1%しか伸びない。販売額が89.9%増える年に、装置への支出は2割強しか増えないことになる。日本の上場企業の明暗は、この差で分かれる。
2026年の市場予測は1年で2倍、1兆ドル超えを見込んだのは今春が初めて
WSTS は世界の半導体メーカー50社が販売額を毎月持ち寄る統計機関で、原則5月と11月の年2回、予測会議を開く。2026年の市場規模の予測は、2025年6月の春季予測では7,607億ドル (8.5%増) で、うちメモリーは2,148億ドルだった。2025年12月2日の秋季予測で9,755億ドル (26.3%増)、うちメモリー2,948億ドルに上がったが、1兆ドルには届かなかった。2026年6月2日の春季予測で1兆5,112億ドル (89.9%増) に跳ね上がり、WSTS は「前回予測に比べ5,300億ドル以上の大幅な上方修正」とした。前回予測との差は約5,360億ドルで、2025年6月の予測と比べると1年で2倍になった。経済産業省の基礎資料集も49ページで、同統計の数字をもとに2025年の7,960億ドルから2026年に1兆5,110億ドルへ増える見通しを示している。WSTS は同じ予測で、2027年を1兆9,136億ドル (26.6%増) と見込む。
WSTS は上方修正の理由に、2026年3月までの実績が前回の想定を大幅に上回り、その傾向が続く前提に立ったことを挙げた。8月には4〜6月期の実績を公表し、2026年上期の世界の販売額は7,020億ドルで、前年同期比102%増えた。メモリーは305%増、ロジックは45%増だった。4〜6月期の実績を入れて計算した2026年通年の値は1兆6,550億ドル (約108%増)、2027年は約2兆1,000億ドル (約29%増) になる。WSTS の注記によると、これらは前提を見直した新たな予測ではなく、春の予測のうち4〜6月期の部分を実績に置き換えて計算した値だ。
経済産業省の資料は、「想定より4年早く」が何年を基準にしているかを示していない。4年早いという表現から、2030年に1兆ドルという見方を基準にしているとみられる。資料は1兆ドル超を約225兆円としている。これは1兆5,112億ドルを、WSTS が2025年の為替の前提とした1ドル149.7円で換算した226.2兆円に近い。ハイパースケーラー5社の設備投資6,020億ドルを約90兆円とした数字も、同じ相場で90.1兆円になる。WSTS が2026年の前提とする1ドル157.1円で換算すると、1兆5,112億ドルは約237兆円、6,020億ドルは約95兆円になる。
経済産業省の「予測値」は前年秋の予測、年平均60.3%の起点も予測値
資料は2024年と2025年に「予測値」と「実績値」の2本の棒を並べ、半導体市場が2024年を境に予測を上回ったと示す。予測値の5,880億ドルと6,970億ドルは、それぞれ WSTS が前年秋に出した予測と一致する。WSTS は2023年11月28日の秋季予測で2024年を5,884億ドル、2024年12月3日の秋季予測で2025年を6,972億ドルと見込んでいた。実績はそれぞれ6,305億ドル (19.7%増) と7,956億ドル (26.2%増) で、予測を7.2%と14.1%上回った。差は2024年から2025年にかけて広がり、2024年を境に予測を上回ったとする資料の説明と合う。左図の設備投資も同様で、2024年は予測値2,200億ドルに対し実績2,240億ドル、2025年は予測値2,800億ドルに対して実績は4,040億ドルで、予測を44%上回った。
資料が示す2024〜2026年の年平均成長率60.3%は、どの値を起点にするかで変わる。年平均成長率は、ある年から別の年までの伸びを、毎年同じ率で伸びたとみなした値をいう。編集部の計算では、60.3%は2024年の予測値5,880億ドルを起点にした値で、実績の6,305億ドルを起点にすると54.8%になる。一方、左図の設備投資の63.9%は2024年の実績2,240億ドルを起点にした値で、予測値2,200億ドルを起点にすると65.4%になる。左右の図で起点がそろっていない。2020〜2024年の年平均成長率9.4%は、同統計の実績 (4,404億ドルから6,305億ドル) から計算した値と合う。どちらを起点にしても、2年続けて年5割を超える伸びになり、急加速に変わりはない。
ハイパースケーラー5社の設備投資、開示で足し直すと2024年は経済産業省の数字と一致
ハイパースケーラーは、巨大なデータセンターを自前で持ち、クラウドやAIのサービスを世界に売る大手をいう。経済産業省は米アマゾン・ドット・コム、米アルファベット (グーグルの親会社)、米メタ、米マイクロソフト、米オラクルの5社について、米調査会社クレジットサイツの推計と各社の公表情報から、2026年の設備投資額を6,020億ドルと見込んだ。5社は米証券取引委員会 (SEC) に年次報告書と四半期報告書を出している。編集部はその財務データから有形固定資産の取得による支出を四半期ごとに抜き出し、2通りの方法で合計した (単位は億ドル)。
| 集計の方法 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|
| 経済産業省の資料 | 2,240 | 4,040 | 6,020 (通年の予測) |
| 5社とも暦年で合計 | 2,391 | 4,115 | 3,299 (1〜6月の実績) |
| 3社は暦年、2社は決算年度 | 2,241 | 3,787 | — |
5社とも暦年で足すと、2024年は2,391億ドルで資料より151億ドル多い。マイクロソフトは6月、オラクルは5月が決算期末だ。この2社を決算年度、残る3社を暦年で足すと、2024年は2,241億ドルとなり、資料の2,240億ドルと一致する。同じ足し方で2020年は946億ドルで、資料の2020〜2024年の年平均成長率24.1%から逆算した944億ドルとほぼ重なる。2025年の4,040億ドルは、同じ足し方の3,787億ドルと暦年の4,115億ドルの間にある。クレジットサイツがどう集計したかは、資料に記載がない。
5社は2026年1〜6月に期末を迎えた2四半期の合計で、設備投資に3,299億ドルを投じた。内訳はアマゾン984億ドル、アルファベット806億ドル、マイクロソフト667億ドル、メタ491億ドル、オラクル351億ドル (12〜5月) で、合計は通年予測6,020億ドルの約55%にあたる。4〜6月期 (オラクルは3〜5月期) だけでも1,815億ドルで、単純に4倍すると約7,260億ドルになる。予測ではないが、5社の投資は経済産業省が6月に見込んだより速いペースで増えているとみられる。
増加分7,156億ドルの80%はメモリー、ロジックと合わせて96%
経済産業省は、AIデータセンターで必須となる先端ロジックとメモリーが全体の成長をけん引しているとしている。AIデータセンターのサーバーでは、計算を担うGPU (画像処理半導体) などのロジック半導体に加え、2種類のメモリーが大量に要る。1つはDRAMで、計算中のデータを一時的に保存するメモリーだ。AI向けには、薄いDRAMのチップを縦に積み重ねたHBM (広帯域メモリー) をGPUのすぐ横に置く。GPUへデータを送る速さが、処理の速さを左右するためだ。もう1つはNAND型フラッシュメモリーで、電源を切ってもデータが消えず、学習用のデータなどを保存するSSDに使われる。
WSTS の製品別の予測をみると、2026年の伸びはメモリーがロジックを大きく上回る。メモリーの販売額は2025年の2,300億ドルから8,039億ドルへ249.5%増える見通しだ。ロジックは2,995億ドルから4,114億ドルへ37.3%増える。市場全体の増加7,156億ドルのうち、メモリーが5,739億ドル (80.2%)、ロジックが約1,120億ドル (15.6%) で、両者で95.8%を占める。マイクロプロセッサーやアナログなど残りは299億ドルにすぎない。メモリーが販売額に占める比率は、2025年の28.9%から2026年に53.2%へ上がり、半分を超える。
WSTS は、AIサーバー向けのメモリーや、GPUを含むロジックが大きく伸びる一方、部品不足やインフレの影響を受けやすいスマートフォンなど、個人向けの電子機器は低調とみている。4〜6月期の実績を入れた8月の計算では、メモリーは302%増になる。メモリーの販売額の急増は、数量より値上がりによるところが大きい。編集部は日本の輸入統計と米国の生産指数を使った分析で、この点を確かめた。
キオクシアは値上がりで売上が急増、東京エレクトロンは装置の供給力が焦点
SEMI が7月14日に公表した予測では、ウエハーに回路を作り込む前工程の製造装置市場は、2025年の1,169億ドルから2026年に1,439億ドルへ23.1%増える。メモリー向けはDRAM向けが39.0%増の388億ドル、NAND向けが30.7%増の139億ドルで、両方を合わせると385億ドルから527億ドルへ36.7%増える。メモリーの販売額が249.5%増える年に、メモリー向けの製造装置への支出は4割弱の増加にとどまる。装置を導入して工場が稼働するまでには時間がかかるため、メモリーの出荷量はすぐには増えない。
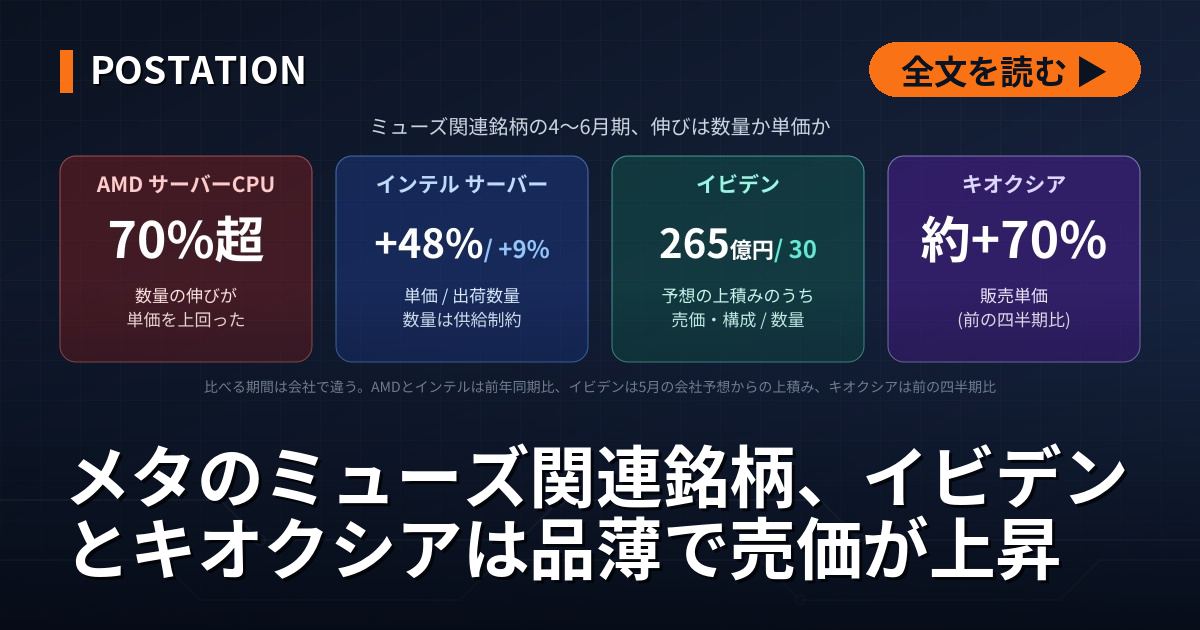
日本の上場企業で、メモリーの値上がりが業績に最も直結するのは、NAND型フラッシュメモリーを作るキオクシアホールディングスだ。7月31日に公表した2027年3月期第1四半期 (2026年4〜6月) の決算短信によると、SSD&ストレージの売上収益は1兆1,747億円で前年同期の5.4倍になり、全社の売上収益1兆7,671億円の66%を占めた。決算説明会の資料では、販売単価が前四半期比で約70%上がった一方、全社の出荷量の伸びは1桁台前半にとどまった。同社は単価の上昇について、生成AI向けを中心にデータセンターの顧客の需要が旺盛だったためと説明した。5月の決算説明会の質疑では、需要には値上がりと供給不足を見越した前倒しの購入も含まれるとの見方を示していた。供給が追いつけば、単価の上昇は鈍るとみられる。
製造装置大手の東京エレクトロンは、7月30日の決算説明会で、2026年の前工程の製造装置市場を1,500億ドル以上、2027年を1,900億ドル以上と見込み、両年とも20%以上伸びるとした。同社によると、1,500億ドル以上という見通しには、各社の生産能力や部材の供給も織り込んだ。同社は、3,000億ドル規模の市場に対応できる生産能力が今すぐにあるとは言えないとも述べた。2027年夏には宮城県の生産革新センターを完成させ、回路を削るエッチング装置の生産能力を約3倍にする計画だ。同社は2026年の前工程の製造装置市場の内訳を、DRAM向け400億ドル台前半、NAND向け100億ドル台半ば、ロジックとファウンドリー (半導体の受託生産) 向け800億ドル台半ばとみている。編集部の計算では、メモリー向けを合わせてもロジックとファウンドリー向けの6〜7割にとどまる。同社は、AIデータセンター向けが前工程の製造装置全体の50%に達する勢いだともいう。
東京エレクトロンの2027年3月期第1四半期の売上高は前年同期比33.3%増の7,324億円、営業利益は46.1%増だった。同社は上期の予想を売上高1兆6,200億円 (従来1兆5,700億円)、営業利益4,580億円 (従来4,310億円) に引き上げた。装置の需要は半導体の販売額ほど急には伸びないが、工場の増設に合わせて数年続くとみられる。両社の開示はキオクシア (285A)と東京エレクトロン (8035)の銘柄ページにまとめてある。
日本の半導体市場は27.6%増、世界に占める比率は3.8%に
WSTS の「日本市場」は、メーカーの国籍や工場の場所に関係なく、日本国内で電子機器メーカーや商社などに販売された半導体の金額をいう。2026年春季予測では、日本市場は2025年の447億ドル (4.3%減) から2026年に570億ドルへ27.6%増える。円ベースでは約8兆9,600億円で33.9%増だ。ただ、米州の112.0%増、アジア太平洋の87.4%増には遠く及ばない。世界に占める日本市場の比率は、2020年の8.3%から2024年 (467億ドル) に7.4%へ下がり、2026年には3.8%まで下がる見通しだ。
販売の伸びは米州とアジア太平洋に集まる。日本企業で今回の倍増の追い風を受けるのは、国内向けに半導体を売る企業より、メモリーや製造装置を海外に売る企業とみられる。経済産業省は6月にまとめた半導体・デジタル産業戦略の改訂版で、先端ロジックと先端メモリーを国内で製造する能力を確保するとともに、製造装置、部素材、後工程、原料を含むサプライチェーン全体で日本の強みを伸ばすとしている。
東京エレクトロンとキオクシア、メモリーの数量と装置の増産が次の焦点
経済産業省が6月に1兆ドル超えを見込んだ2026年の市場規模は、4〜6月期の実績を入れた WSTS の8月の計算では1兆6,550億ドルになる。5社の設備投資も、上期の実績で通年予測の55%に達した。ただ、増加分の8割はメモリーで、その多くは値上がりによる。キオクシアは主力のSSD&ストレージの売上収益が前年同期の5.4倍に膨らんだ。東京エレクトロンは、2026年と2027年のいずれも前工程の製造装置市場が20%以上伸びるとみる。今後は、メモリーの出荷数量がどこまで増えるかと、装置メーカーがどこまで増産できるかが、両社の業績を左右する。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。










💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました