米エポックAIの11月のAI向けデータセンター集計で、IT電力が250メガワットを超えるのは、収録96拠点のうち14拠点だった。首位はアマゾンが所有してアンソロピックが使う米インディアナ州の拠点で、1,037メガワットに上る。
14拠点のうち12拠点は米国にあり、残りはマレーシアのジョホール州にある。日本の拠点はエポックAIの集計に1つも入っていない。ただし集計に入っているのは世界で稼働するAI計算能力の約44%にとどまり、250MWを超える拠点が世界に14しかないわけではない。拠点の建設は速い。エポックAIが調べた米国のギガワット級の拠点は、着工から1〜3.6年で、冷却を含む施設全体の電力が1ギガワットに届く (見通しを含む)。その電力をまかなう大型ガスタービンの注文は、三菱重工業などに積み上がっている。本稿では、エポックAIの公開データ、シーメンス・エナジーの製品資料、三菱重工の決算説明資料を突き合わせ、拠点の規模と電源の関係を確かめる。
IT電力の首位はインディアナ州の拠点で1,037MW、上位3拠点はサンディエゴ市の消費電力を上回る
米調査機関のエポックAI (Epoch AI) は、衛星画像や許認可の書類、企業の開示資料をもとに、世界のAIデータセンターの電力を推定して公開している。11月11日に更新した集計では、拠点を「IT電力」の大きさで並べた。IT電力はサーバーやネットワーク機器などIT機器に供給できる電力の上限で、冷却設備の分は含まない。値は現時点で使える電力を表し、実際に使っている電力とも、計画がすべて完成した後の規模とも違う。エポックAIは値が推定だと明記しており、推定値の8割は実際の値の1.4分の1から1.4倍の間に収まるとしている。
公開データ (CSV) で数えると、収録された96拠点のうち、IT電力が250MWを超えるのは14拠点だった。エポックAIは米サンディエゴ市の平均の消費電力を約800MWとしており、これを上回るのは上位3拠点だけだ。首位のインディアナ州ニューカーライルの拠点に、テネシー州メンフィスの「コロッサス2」、オラクルが所有してオープンAIが利用するテキサス州アビリーンの拠点が続く。
| 順位 | 拠点 | 所在地 | 所有 | IT電力 (MW) |
|---|---|---|---|---|
| 1 | ニューカーライル | 米インディアナ州 | アマゾン | 1,037 |
| 2 | コロッサス2 | 米テネシー州 | スペースX | 946 |
| 3 | アビリーン (スターゲート) | 米テキサス州 | オラクル | 824 |
| 4 | フェアウォーター・アトランタ | 米ジョージア州 | マイクロソフト | 636 |
| 5 | ヌサジャヤ | マレーシア・ジョホール州 | デイワン | 473 |
| 6 | プロメテウス | 米オハイオ州 | メタ | 471 |
| 7 | ケンパス | マレーシア・ジョホール州 | デイワン | 421.7 |
| 8 | フェアウォーター・ウィスコンシン | 米ウィスコンシン州 | マイクロソフト | 369 |
| 9 | プライアー (北) | 米オクラホマ州 | グーグル | 368 |
| 10 | コロッサス1 | 米テネシー州 | スペースX | 340 |
| 11 | ニューオールバニー | 米オハイオ州 | グーグル | 333 |
| 12 | コロンバス | 米オハイオ州 | グーグル | 303 |
| 13 | マディソン・メガサイト | 米ミシシッピ州 | アマゾン | 284 |
| 14 | デントン | 米テキサス州 | コアウィーブ | 262 |
表1 IT電力が250MWを超える14拠点 (米エポックAIの公開データ、2026年11月11日更新・12日取得)。所有はエポックAIの記載に従い、同社が「SpaceXAI」と記すコロッサスの所有者はスペースXとした。デイワンの2拠点は所有者の記載がないため、運営会社を示した。
マレーシアの2拠点を運営するデイワン (DayOne) は、中国のデータセンター大手GDSホールディングスの海外事業会社が、2025年1月に社名を改めた会社である。コロッサスの所有者がスペースXになっているのは、米スペースXが2026年2月に米xAIを買収したためだ。エポックAIは、ニューカーライルとコロッサス1・2の3拠点の利用者に米アンソロピックを挙げ、確度が高いとしている。ミシシッピ州のアマゾンの拠点にも、推測としてアンソロピックの名を載せている。
本稿の図1で14拠点に続く6拠点は、250MWにわずかに届かない。15位はマレーシアのブリッジ・データセンターズの拠点で、16位はバージニア州の2拠点が同じ値で分け合う。18位はグーグルのアイオワ州とネブラスカ州の3拠点で、値はいずれも237MWだ。推定には1.4倍ほどの幅があるため、250MW前後の拠点は順位が入れ替わってもおかしくない。
エポックAIの集計が及ぶのは世界のAI計算能力の約44%、日本の拠点はゼロ
エポックAIの推定では、集計に入った拠点は世界で稼働するAI計算能力の44%にあたる。11月12日時点の値で、30〜78%の間に収まる確率を90%としている。収録するのは完成時のIT電力がおおむね100MW以上の施設で、2024年以降に稼働したものが中心だ。着工済みで、完成の見込みが高い計画も含む。米国外は基準を下げて集めているが、それでもすべてを把握できているわけではない。収録された96拠点のIT電力は合わせて15.1GWになる。拠点の数は米国が77、中国が5、マレーシアが4で、日本はなかった。
14拠点は、あくまでエポックAIが把握している範囲での数だ。同社は最大級の拠点を優先して探しており、2024〜2028年に計算能力でその時点の最大の記録を持つ施設の大半は捉えているとみている。日本の拠点が入っていないからといって、日本に大型の計画がないわけではない。
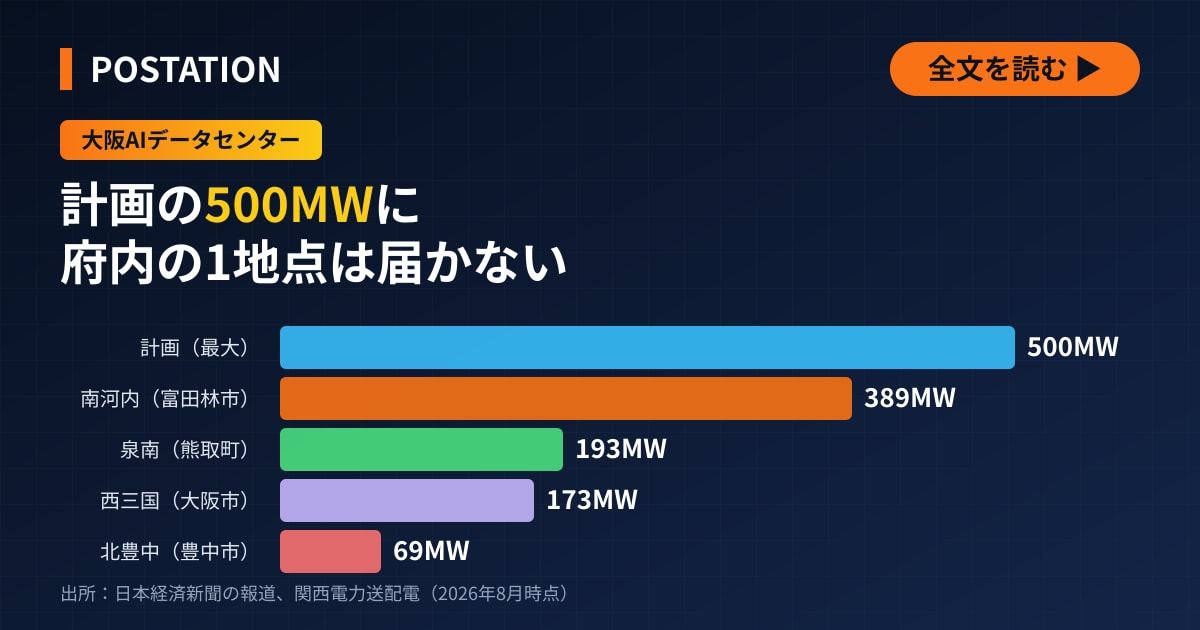
国内のデータセンターの計画で報じられた最大級のものは、NTT傘下のNTTデータグループが米アンソロピック向けに大阪府で検討している拠点だ。日本経済新聞の10月13日の報道によると、受電できる電力は最大500MW、建設費は最大約1兆円になる。早ければ2028年に一部が稼働するという。日経は最終調整に入ったと伝え、共同通信は翌14日に検討していると報じた。NTTデータグループとアンソロピックは、いずれも正式に発表していない。報じられた500MWは受電できる電力の上限で、エポックAIのIT電力とは定義が違う。計画の詳細はNTTとアンソロピックの大阪AIデータセンターの記事で扱った。
IT電力250MWの拠点は施設全体で約300〜350MW、産業用蒸気タービンの最大出力を上回る
IT電力に冷却などの電力を足すと、施設全体の電力になる。施設全体の電力をIT電力で割った値を電力使用効率 (PUE) という。エポックAIは、電力の使用が最大になるときのPUEを、グーグルやアマゾンなどの大手で約1.2、それ以外で1.4と想定している。この値で換算すると、IT電力250MWの拠点は施設全体で約300〜350MWを使う。14拠点のIT電力は合計7,068MWになる。大手の拠点には1.2、それ以外には1.4を掛けて足し合わせると、施設全体では約9GWになる (本稿の試算)。
IT電力250MWの拠点が施設全体で使う電力は、大型の産業用蒸気タービンの最大出力を上回る。比べる相手は、独シーメンス・エナジーの「SST-800」だ。データセンターがこのタービンで電力を得ているわけではない。同社の2024年版の製品資料によると、同社は出力2〜250MWの産業用蒸気タービンをそろえ、SST-800はSST-700、SST-900と並ぶ最大級の機種にあたる。SST-800は車室1つの機種で、車室を2つ組み合わせると出力は最大250MWになる。
蒸気タービンは、高温高圧の蒸気が羽根の間を通りながら膨張する力で軸を回す。蒸気が一方向に流れると、回転軸をその長さの方向に押す力 (スラスト) が生じる。SST-800は車室の中央から入れた蒸気を内側の車室で折り返し、反対向きに流す。同社の資料によると、蒸気を逆向きに流してスラストを調整し、軸受の負担を軽くしている。保守もしやすい。車室は水平に分割して開けることができ、軸受は単独で点検できる。入口の蒸気は圧力165バール (16.5メガパスカル)、温度565度まで対応する。
工場向けの機種であることは、タービンの途中から蒸気を取り出す仕組み (抽気) によく表れている。SST-800は、取り出す蒸気の圧力を一定に保つ調整抽気を最大2か所、圧力を調整しない抽気を最大7か所設けられる。製紙や化学の工場では、発電しながら生産に使う蒸気をタービンから取り出すためだ。同社の資料が挙げる用途にも、熱と電気を同時に供給するコージェネレーション (熱電併給) や、化学・製紙・鉱山・セメントなどの工場の自家発電、地域熱供給、バイオマス発電が並ぶ。
同社の資料には、納入例としてブラジルの製紙大手クラビンのパルプ工場が載っている。工場では蒸気タービン2台が電力と生産用の蒸気を供給している。資料は出力を「190MW」と記し、製紙・パルプ業界で世界最大級の蒸気タービンだと説明する。回転数は毎分3,600回転で、周波数60ヘルツの電力系統で2極の発電機を直結したときの値にあたる。運転時の入口の蒸気は、圧力100バール、温度498度だ。一方、シーメンスの2016年の発表を伝えた業界紙は、同工場の合計の出力を270MWとしている。190MWが1台分か2台分かは、資料からは分からない。ただ、工場全体で270MWであれば、190MWのタービンが2台並んでいることにはならない。
着工から施設全体の電力1GWまで1〜3.6年、最短はテネシー州のコロッサス2
エポックAIは、ギガワット級の拠点の建設にかかる期間も調べている。2025年11月に公表した分析は「ギガワット級データセンターの建設期間は2年以内になり得る」と題していた。期間は、衛星画像や地元の許認可の記録で確かめた整地や工事の開始から、施設全体の電力が初めて1GWに達するまでとした。完成までの期間ではない。
エポックAIが調べた米国の拠点のうち過去3年に着工したものでは、1GWに届くまでの期間は1〜3.6年だった。最も短いのはコロッサス2で、2025年2月末の着工から約1年で届く計算だった。ただし、分析の時点でこの約1年は、運営する米xAIの見通しだった。ニューカーライルは約1.9年、アビリーンは約2.1年で、いずれも分析の時点では見通しを含む。
この1GWは冷却などを含む施設全体の電力で、表1のIT電力とは定義が違う。表1のIT電力にPUEを掛け、施設全体の電力を求めた。コロッサス2は大手以外の1.4を当てると約1.32GW、大手並みの1.2でも約1.14GWになる。ニューカーライルは大手向けの1.2を掛けて約1.24GWとなり、2拠点とも1GWを超える。アビリーンは約0.99〜1.15GWで、1GW前後となる (いずれも本稿の試算)。施設全体の電力にそろえれば、エポックAIの2つの分析の数字はおおむね一致する。
拠点の拡張は続く。エポックAIによると、計画どおり完成した時点のIT電力が最も大きいのはウィスコンシン州のマイクロソフトの拠点で、2,263MW (2028年4〜6月期に完成予定) に達する。ニューカーライルも1,925MWまで増える計画だ。コロッサス2は2027年に1,531MWになる見込みだ。2028年にはニューメキシコ州のスターゲートの拠点が1,750MW、メタの「ハイペリオン」が1,632MWになる。
ガスタービンの注文は世界の生産能力を大きく上回り、三菱重工の契約残は37GWに
ギガワット級の拠点が早ければ1〜2年で建つ一方、発電設備の供給は追いついていない。英調査会社ウッドマッケンジーは2026年4月1日、世界のガスタービンの注文が2025年末時点で110GWあったと発表した。これに対し、世界の生産能力は60〜70GWにとどまるという。
三菱重工の開示にも、この需要は表れている。2026年3月期の有価証券報告書によると、エナジー部門の受注高は前期比50.1%増の3兆9,367億円だった。同社は増加の理由に、「データセンター等による電力需要の拡大」を受けたガスタービン複合発電設備 (GTCC) の受注増を挙げた。11月6日に公表した2026年4〜9月期の決算説明資料によると、大型ガスタービンの契約残 (受注して納入を終えていない分) は9月末時点で83台、出力にして37GWとなった。1年前は67台 (29GW) だった。4〜9月の受注は19台 (8GW) で、米州が11台、アジアが8台だった。同社は2027年3月期のエナジー部門の受注高見通しを、3兆5,500億円から4兆4,000億円に引き上げた。
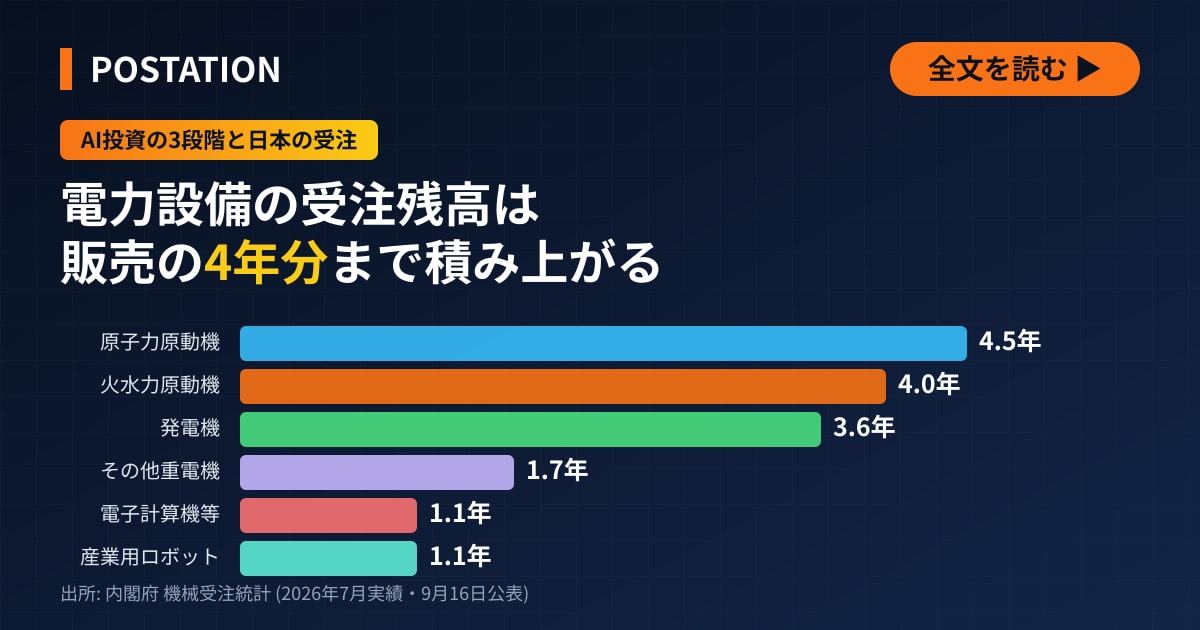
三菱重工は生産能力も増やす。決算説明資料は、工程の改善や自動化で生産にかかる期間を縮める取り組みの例に、GTCCの新設向けの生産能力の倍増を挙げる。高温部品などの生産能力の増強には5,000億円規模を投じる見込みだ。データセンター向け発電用エンジンの生産能力の増強にも1,000億円を充て、データセンター事業の北米展開を急ぐ。契約残の37GWを83台で割ると、1台あたり平均約450MWになる。IT電力250MW級の拠点が施設全体で使う電力を、1台で上回る計算だ。14拠点の施設全体の電力 (約9GW) は、契約残の約4分の1にあたる (いずれも本稿の試算)。ただし、三菱重工は受注をデータセンター向けとそれ以外に分けて開示していない。14拠点が同社の顧客だというわけでもない。受注残が売上高の何年分にあたるかは、三菱重工と日立の受注を扱った記事で詳しく取り上げた。
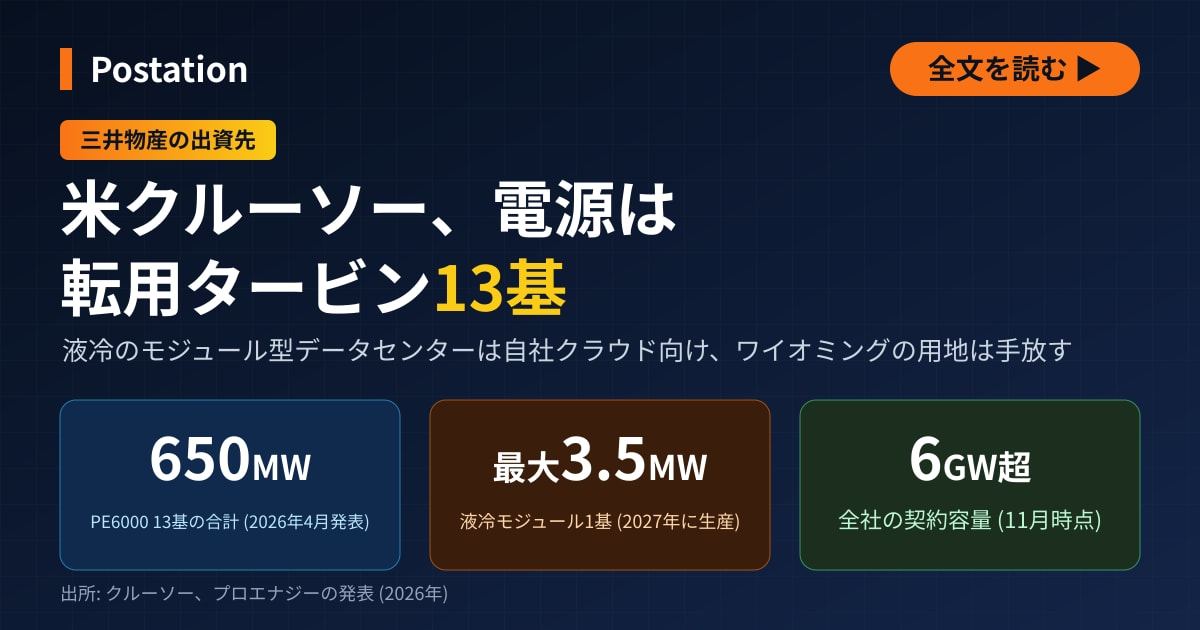
小型のガスタービンで電源を急いで用意する動きもある。三井物産が2022年に出資した米クルーソーは、航空機エンジンを転用した米プロエナジーのガスタービン発電機「PE6000」を13台調達する。出力は1台50MWで、合計650MWになる。プロエナジーが2026年4月16日に発表し、納入は2027年夏までとした。クルーソーは、大規模な計画に必要な電力を早く確保するためだと説明している。
クルーソーは11月、電力の計画まで済ませた米ワイオミング州南東部の用地を、米グーグルに売却すると明らかにした。用地の選定や行政の承認、電力の計画といった開発の準備を終えたと説明しているが、売却額は伝えられていない。グーグルはその前の週に、同州に170億ドルを投じる計画を発表した。この金額は用地の対価ではない。
エポックAIの集計では、追跡する96拠点のうちIT電力が250MWを超えるAIデータセンターは14拠点で、うち12拠点が米国にある。集計に入っているのは世界のAI計算能力の半分足らずだが、それでも14拠点の施設全体の電力は約9GWに上る。ギガワット級の拠点は着工から1〜3.6年、早ければ約1年で立ち上がる。発電設備の生産はこの速さに追いついておらず、三菱重工のガスタービンの契約残は37GWまで膨らんだ。同社は受注増の理由に「データセンター等」による電力需要の拡大を挙げている。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。
【訂正】2026年11月11日に公開した本記事の当初の版に、次の誤りがありました。①IT電力250MW超の拠点を「世界で14拠点のみ」としたのは誤りで、正しくは米エポックAIが追跡する96拠点のうちの14拠点でした。同社の集計に入っているのは、世界のAI計算能力の約44%です。②1ギガワット級の施設の建設に「5〜7年」かかるとしたのは誤りでした。エポックAIの分析では、着工から施設全体の電力が1ギガワットに達するまで1〜3.6年で、最も短いコロッサス2は約1年の見通しでした。③独シーメンス・エナジーの資料にあるクラビンの工場の例を、2基のうち1基あたりの出力が190MWとしたのは誤りでした。資料にあるのは「SST-800の容量は190MW」という記述だけで、シーメンスの2016年の発表を伝えた業界紙では、工場の合計の出力は270MWです。190MWは蒸気を取り出す条件での出力だとした説明も、根拠のない推測でした。また、SST-800の最大出力250MWが、車室を2つ組み合わせた場合の値であることを示していませんでした。④各拠点のIT電力を図の目盛りから読み取った概数で示したため、コロッサス1を約335MW (エポックAIの公表値は340MW) とするなど、公表値と違う値がありました。推定値を「実測値」と呼んだのも誤りでした。また、18位に237MWで3拠点が並ぶことを示していませんでした。⑤大阪の計画を、NTTが光電融合技術「IOWN」で離れた拠点を結ぶ分散型の取り組みと結び付けたのは誤りでした。報道によると、大阪の計画を担うのはNTTデータグループで、建設するのは1か所の大型拠点です。計画は報道で伝えられた段階で、IOWNを使うとも報じられていません。⑥このほか、根拠を確かめられなかった記述を削除しました。主なものは、単一の施設で5ギガワットの排熱が理論上可能とした記述、日本の送電網が地域ごとに分断されているとした記述、三菱重工が大型タービンで世界首位を争うとした記述などです。⑦また、クルーソーがガスタービンを調達した目的を「大型機の納入待ちの回避」とした記述を、同社の説明 (大規模な計画に必要な電力を早く確保するため) に改めました。ワイオミング州の用地の売却を、許認可付きの適地が希少である証拠とした記述も、根拠がないため改めました。おわびして訂正します。







💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました