世界のデータセンターの容量は2027年の1年間で51.2ギガワット増え、増加幅は2025年の3倍強になると米調査会社セミアナリシスが推計した。工場で組み立てる電源設備の注文が増え、富士電機は東南アジアで配電盤を増産する。
米国のデータセンター建設を巡る悲観論に、米調査会社セミアナリシスが数字で反論した。世界の大型データセンター40拠点だけでも、サーバーなどのIT機器に供給できる電力にして24.3ギガワット (1ギガワットは100万キロワット) 分が建設中だ。多くは建屋の工事が半ばを過ぎ、屋外の冷却設備や電気設備の据え付けも済んでいる。同社の推計では、1年間の容量の純増は2025年の15.6ギガワットから2027年には51.2ギガワットに膨らむ。2024年末までに世界で稼働していた容量に近い規模を、1年で新設する計算になる。
セミアナリシスによると、建設の速さは、現場の作業をどれだけ工場に移せるかで決まる。工場での組み立てを増やす流れに乗る日本企業の一つが富士電機だ。2026年度のデータセンター向け売上高を約1000億円と見込み、配電盤や無停電電源装置を一つの架台に組み込んだ受配電設備の生産能力を、マレーシアで4倍に引き上げる。セミアナリシスが挙げた先行指標と工法の変化を、富士電機の決算説明会資料や米オラクルの開示資料と照らし合わせた。
27年のAIデータセンター増設、悲観派は25ギガワット、セミアナリシスは51.2ギガワット
セミアナリシスが反論したきっかけは、米投資会社アルティメーター・キャピタルのブラッド・ガースナー氏の発言だった。ガースナー氏はポッドキャスト番組「オールイン」でセミアナリシスのデータを示し、「2027年に43ギガワット増えるという予測は強気すぎる」と述べた。43ギガワットはセミアナリシスの従来の推計とみられ、2026年10月時点の最新の推計は51.2ギガワットだ。ガースナー氏は実際に増えるのは約25ギガワットにとどまるとみており、最新の推計の半分程度にあたる。セミアナリシスは、データセンターを巡る悲観論が毎週のように出ると指摘する。自治体などによる建設の一時停止の影響も、一般に考えられているほど大きくないと以前から論じてきた。
反論の柱は、建設中の建物を1棟ずつ調べた独自の集計だ。大型40拠点で建設中の容量は24.3ギガワットで、世界で建設中の約58ギガワットの42%を占める (2026年10月時点)。拠点の数で見れば、建設中の数百か所のうち40か所にすぎない。容量が最も大きいのは米メタがルイジアナ州に建てる拠点で、米xAIのミシシッピ州の拠点、米スタック・インフラストラクチャーのニューメキシコ州の拠点が続く。
既に大規模に稼働しているデータセンターもある。米クルーソーがテキサス州アビリーンに持つ拠点は、稼働中が82万キロワット、建設中が67万キロワットだ。米アマゾン・ドット・コムのクラウド子会社アマゾン・ウェブ・サービスがインディアナ州ニューカーライルに持つ拠点は、稼働中が102万キロワット、建設中が6万キロワットだ。米投資ファンドのブラックストーン傘下のデータセンター運営会社がジョージア州フェイエットビルに持つ拠点は、稼働中が53万キロワット、建設中が51万キロワットだ (3拠点とも2026年7〜9月時点)。3拠点とも2021〜22年には農地や森林だった。セミアナリシスは、オープンAIやアンソロピックの最先端のAIモデルがこうした拠点で開発されたとしている。
1年間の容量の純増 (年末時点の稼働容量の前年末からの増加分、中国を除く) は、2023年5.8ギガワット、2024年9.8ギガワット、2025年15.6ギガワットと伸び、2026年は25ギガワット、2027年は51.2ギガワットになる見通しだ。2027年の51.2ギガワットのうち39.4ギガワットは稼働中か建設中の建物によるもので、残る11.9ギガワットは未着工の計画分だ。2026年は25ギガワットのうち24.6ギガワットと、ほぼ全量を稼働中か建設中の建物が占める。2027年の増設は2026年の2倍強になる。
制約が無いわけではない。作業員の不足や機器の納入の遅れといった問題があることは、セミアナリシスも認める。2026年4月には米オラクルのニューメキシコ州の拠点で、不可抗力を理由とする工事の遅れが生じた。セミアナリシスはこうした遅れを繰り返し指摘してきたが、それを織り込んでも2027年の増設は大きく膨らむとみる。
データセンター建設に先立つ賃貸契約、2026年1〜9月で1兆3600億ドル
セミアナリシスは建設の先行きを読むため、独自に2つの数字を調べている。1つ目は施設の賃貸契約だ。数十万キロワット級の施設は建設費が巨額になるため、開発会社は借り手が決まるまで事業費の5〜10%しか投じない。残りの資金を調達するには、完成前に借り手と賃貸契約を結んでおく必要がある。契約期間は通常15〜20年で、総額は1ギガワットあたり300億〜500億ドルになる。賃貸契約が固まると開発会社は融資を受け、資金のめどが立ってから着工する。このため契約の規模を見れば、数年先の建設規模を見通せる。
賃貸契約を電力容量で見ると、四半期ごとの契約量は2023年後半から2025年前半までほぼ横ばいだった。2024年は年間で7.9ギガワット、契約額は2360億ドルだった。セミアナリシスによると、横ばいになったのは米マイクロソフトが新規の賃貸契約を見送ったためだ。2023〜24年の契約は、大半がマイクロソフト1社によるものだった。セミアナリシスは2024年12月に、有料会員向けのリポートでこの動きを伝えていた。2026年の増設の伸びが比較的小さいのは、契約が伸び悩んだ時期の案件が同年に完成するためだという。
流れを変えたのはオラクルだった。2025年8〜10月に3拠点で計約4.5ギガワットの賃貸契約を結び、大型契約が相次ぐきっかけをつくった。現在はメタ、アマゾン、マイクロソフト、グーグル、エヌビディア、AMD、アンソロピック、オープンAIが100万キロワット級の施設を借りようと動き、新興のクラウド事業者も数十万キロワット規模の契約を結んでいる。2026年1〜9月の契約は計33.9ギガワット、金額は1兆3600億ドルに達した。セミアナリシスは、これらの契約が2027〜28年の大量建設の裏付けになるとみる。融資の動向も調べたうえで、これらの案件の建設資金は大半を調達済みだと分析している。
1ギガワットあたりの契約額を試算すると、2024年は約299億ドル、2026年1〜9月は約401億ドルで、セミアナリシスが示す300億〜500億ドルの範囲にほぼ収まる。オラクルが米証券取引委員会 (SEC) に出した四半期報告書 (2026年8月末時点) で確かめると、期間がまだ始まっていない賃貸契約の支払総額は2880億ドルで、ほぼすべてがデータセンター向けだった。これらの契約は2026年9〜11月期から2029年5月期にかけて順次始まり、期間は15〜19年だ。この額は、3か月前の年次報告書の2600億ドルから280億ドル増えた。4.5ギガワットに1ギガワットあたり300億〜500億ドルを掛けると1350億〜2250億ドルになる。実際の2880億ドルはこれを上回り、その後に結んだ契約も含んでいるとみられる。オラクル1社のまだ始まっていない賃貸契約の額だけで、セミアナリシスが集計した1〜9月の契約額の約21%に相当する。集計の時期と対象が異なるため比率は目安にとどまるが、両者の桁は合っている。
2つ目の数字は、米大手クラウド4社が自社で建てるデータセンターの着工だ。施設の計画容量の全量を着工した四半期に計上すると、着工は2024年1〜3月の1.5ギガワットから、2025年10〜12月に3.3ギガワット、2026年1〜3月に4.3ギガワット、4〜6月に6.4ギガワットへ増えた。セミアナリシスは、4社のうち2社が全体を押し上げているとするが、社名は明らかにしていない。
データセンターの工期短縮、電気設備を工場で組み立て
先行指標が示す需要は、すでに機器メーカーや工事会社の受注に表れている。セミアナリシスは、米バーティブ、スイスのABB、米スターリング・インフラストラクチャーの受注が急増すると早くから予測していたという。いまの課題は、抱えた受注をこなし、機器を納期どおりに納められるかどうかだ。データセンターの開発会社は、電力と人手の確保や許認可の手続きに苦しんでいる。
そこで各社は、建設現場での組み立て作業を減らす工夫を重ねてきた。グーグルの2023年の設計では、発電機を数台ずつのグループに分けてその間に電気室を設け、電気室と建屋を高所に渡したケーブルでつないでいた。2025年の設計では発電機を1列に並べ、電気設備を建屋の壁沿いに配置して短い配線でつなぎ、高所のケーブルをなくした。屋外で現場ごとに敷設していた配線は、工場であらかじめ組み立てた電気設備に置き換えた。
設計をさらに大きく変えた企業もある。メタはテント型の簡易な建屋を採用し、アマゾンは建屋を簡素にして工期を縮める独自の設計を取り入れた。同社はサーバー室そのものを工場で組み立てる取り組みも進めており、同社のデータセンターの工期は10か月を切ったという。通常7〜11か月かかる空調や電気、配管の設備工事では、現場で必要な作業員を最大63%減らせるという。
工場での組み立てを取り入れた開発会社も業績を伸ばしている。代表例はシンガポールのデイワンで、2023年初めに最初の契約を結んでから、賃貸契約を結んだ容量は累計約3ギガワットに達した。従来の開発会社の工期が18か月を超えるのに対し、デイワンは約9か月に縮めた。工期の短さが評価され、豪フィルマス、米オープンAI、米エヌビディアとの大型契約につながったという。セミアナリシスは2つのデータセンターの工期も比べている。米バージニア州北部にある従来型の大型データセンターは2024年8月に着工し、最初の区画の引き渡しは19か月後の2026年3月だった。インドネシア・バタム島のAIデータセンターは2026年7月に着工し、10月には屋根がかかった。着工から約8か月後の2027年3月に稼働できる見通しだ。
データセンターの電力、自前の発電設備で約75ギガワット分を確保
電力不足もおおむね解消に向かいつつあると、セミアナリシスはみる。同社は2024年3月から電力問題を取り上げ、送電網の余力は2027年末に尽きると指摘してきた。送電網への接続を待てないAI開発企業や大手クラウド事業者は、敷地内に自前の発電所を建てる道を選んだ。電力会社の送電網を通さずに電気をまかなえば、5〜10年かかる接続の順番待ちを避けられる。
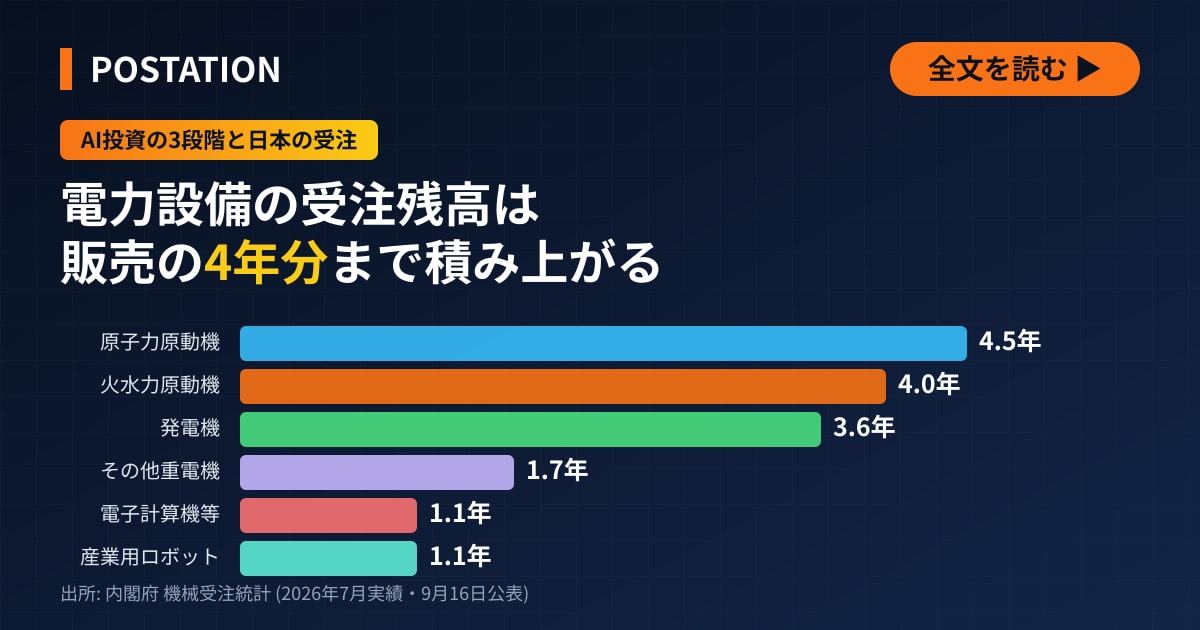
2026年8月24日時点で、米国とカナダのデータセンターが確保した自前の発電設備は合計約75ギガワットにのぼり、設備を納めるメーカーは22社に及ぶ。発電方式別ではガスタービンが最も多く、ガスエンジン発電機、蒸気タービン、燃料電池が続く。米GEベルノバなどタービン大手の生産が需要に追いつかなくなる一方、新興メーカーが参入し、燃料電池の採用、トラック用エンジンの転用、中古タービンの改修品といった手段も広がった。日本の重電メーカーの受注への影響は、三菱重工業と米GEベルノバの受注残を比べた記事と、AI投資が電力設備に波及した様子を三菱重工業と日立製作所の受注から読み解いた記事で取り上げた。
米国以外の増設は27年に倍の13.2ギガワット、大型拠点はマレーシアと豪州に
米国では人手が足りず、送電網への接続にも時間がかかる。建設地を海外に移せばこれらの制約を避けられ、国によっては許認可の手続きも軽くなる。このため建設地は米国以外にも広がっている。米国以外のデータセンターの容量の純増は、2026年の6.9ギガワットから2027年には13.2ギガワットに倍増する見通しだ。米国内の伸びがそれを上回るため、純増に占める米国以外の割合は2023年の38%から2027年には26%に下がる。2028年は米国内の制約が響き、35%に戻る見通しだ。
建設中の大型データセンター40拠点を国別にみると、米国が30拠点 (うちテキサス州が8拠点)、米国以外が10拠点で、その半分の5拠点がマレーシアにある (デイワンが3、米バンテージ・データ・センターズとグーグルが各1)。残りは豪州が2拠点 (米スタック・インフラストラクチャーと豪エアトランク)、インドネシア、タイ、インドが各1拠点だ。
富士電機、データセンター向け売上高は今年度約1000億円の見込み
データセンターの大型拠点が集まる東南アジアや豪州は、富士電機が配電盤を増産している地域でもある。富士電機が7月30日に開いた2026年4〜6月期の決算説明会の資料と、質疑応答の要旨で数字を確かめた。
| 2026年4〜6月期 | 金額 | 前年同期比・備考 |
|---|---|---|
| 連結受注高 | 4274億円 | 3362億円から911億円増 |
| 施設・電源の受注増加額 | 約600億円 | 前年同期比。大半がデータセンター向け |
| 連結売上高 | 2733億円 | 253億円増 (10%増) |
| 連結営業利益 | 250億円 | 69億円増 (38%増)、売上高営業利益率9.2% |
受注高の増加額911億円のうち、富士電機が「プラント・システム」と呼ぶ分野が730億円を占めた。部門別ではエネルギー部門の受注が約900億円増え、その約3分の2を施設・電源システムが占めた。富士電機によると、この約600億円は3分の2弱が国内、3分の1強が海外で、大半がデータセンター向けだという。国内では顧客と長年取り組んできた案件が具体化して受注につながったほか、海外企業が日本に開設するデータセンターの案件も受注した。一方で、施設・電源システムの売上高は前年同期比3%減った。前年同期に国内データセンター向けの大口案件を計上した反動だ。同事業の7〜9月期の売上高は、4〜6月期の2倍近くに増える見通しだという。富士電機は4〜9月期の連結業績予想を上方修正した。売上高は従来予想の5690億円から5940億円に、営業利益は440億円から580億円 (140億円増) に引き上げた。エネルギー部門の予想も、売上高を1910億円から2015億円 (105億円増) に、営業利益を270億円から300億円に引き上げた。データセンター向けと半導体工場向けの需要が伸びているためだ。2026年10月〜27年3月期の予想は、中東情勢を受けた部材価格の高騰や調達難の影響を見極めるため据え置いた。
富士電機は2026年度のデータセンター向け売上高を約1000億円と見込み、今後は海外向けが伸びるとみる。2030年度に倍増させるとの一部報道について、同社は今年度の約1000億円は報道の通りだと認めたが、倍増については肯定も否定もしなかった。受注と売上高がさらに上振れる可能性にも触れた。
海外の増産は東南アジアと豪州が中心だ。富士電機は4月28日、シンガポールに本社を置く配電盤子会社のマレーシア工場に、生産棟を新設すると発表した。2026年6月に着工し、10月に稼働する予定だ。新棟にはクレーンや試験設備を導入し、同子会社の生産能力を1.5倍に高める。富士電機は調査会社ストラクチャー・リサーチの予測として、データセンターの世界市場が2029年まで年平均15.1%伸びると説明している。特に増産するのは、配電盤や無停電電源装置、変圧器などを一つの架台に組み込んだ受配電設備と、それをコンテナに収めた屋外用の製品だ。2つを合わせた生産能力は4倍になる。工場で組み上げた状態で現地へ運ぶため、据え付け工事の期間を短縮できる。グーグルが現場の配線を、工場で組み立てた電気設備に置き換えたのと同じ発想だ。
豪州でも案件が増えており、同子会社は現地工場の生産能力も高めている。タイでは子会社の富士電機マニュファクチャリング (タイランド) が配電盤を増産している。国内でも神戸工場と筑波工場 (配電盤・電源装置)、千葉工場 (変圧器)、川崎工場 (開閉装置) で受変電設備の生産体制を強化している。神戸工場の増強分は2027年1〜3月期から業績に寄与する見通しだ。
北米の事業はまだ小さい。2026年7月に米国の製品安全規格の認証を取得し、数量は少ないものの受注も獲得した。北米の顧客からはアジアやインド向けの案件への対応を求められており、同地域での本格的な拡大は2029〜30年ごろと見込む。エヌビディアなどが進める800ボルトの直流給電への移行については、現時点で需要はほとんどなく、顧客1社から将来に向けた対応を求められている段階だという。パワー半導体では、データセンター向けは無停電電源装置や蓄電システム、空調機器に使う大容量品が主力だ。今後は炭化ケイ素を使う製品への移行で品ぞろえが変わるほか、サーバーラック向けの小容量品の需要も増えるとみる。
決算の推移は富士電機の銘柄ページにまとめてある。データセンターの電源の仕組みはAIインフラの解説で、国内外の拠点はデータセンターの一覧で確かめられる。
次のボトルネックはデータセンターより半導体か
セミアナリシスは、データセンターが供給過剰になるかどうかが焦点だとみる。データセンターや電力の不足は顕在化した問題の一部にすぎず、2027〜28年にはメモリーとロジック半導体が最も大きなボトルネックになりかねないという。建屋と電源が計画どおりに整えば、利用できる計算能力は大きく増える。同社は、AIの利用料金が下がる一方で性能は上がり、モデルの改良も進むため、AI開発企業などの売上高の伸びが加速するとみる。設備投資が過去最大の規模に膨らんで資金需要が増えるため、金利の上昇は避けられないとも指摘した。
2027年に51.2ギガワットの純増を実現できるかどうかは、現場の工事をどれだけ工場での組み立てに置き換えられるかにかかっている。富士電機がマレーシアに建てる新棟では、配電盤などを一つの架台にまとめて組み上げ、そのまま出荷する受配電設備を生産する。同社の増産計画は、こうした動きが日本企業に及んだ一例だ。今年度のデータセンター向け売上高の見込みも、大型拠点が集まる東南アジアでの増産も、背景にあるのは同じ需要だ。
投資家向けの個別銘柄の分析と技術面の精査のご相談は、編集部のお問い合わせ窓口までお寄せください。

💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました