キオクシアは2026年6月末に初めて実質無借金となった。同社の計算では、手元資金が有利子負債を1867億円上回った。メモリーの値上がりで利益が膨らみ、1年前に9122億円あった純有利子負債がなくなった。
AI需要の先行きに慎重な見方が広がるなか、半導体大手には手元資金が積み上がっている。野村証券は10月19日のリポートで、中国のDRAM大手、長鑫存儲技術 (CXMT) の新型DRAMによる供給増や、米オープンAIの成長鈍化といった悲観論は行き過ぎだとの見方を示した。野村が集計した半導体大手9社のネットキャッシュ (手元資金から有利子負債を引いた額) は、2024年3月末の270億ドルから2026年6月末には2820億ドルへ約10倍に増えた。米IT (情報技術) 大手など7社が社債や借り入れでデータセンター投資を賄うのとは対照的だ。9社のうち日本企業はキオクシアだけだ。同社は10月30日に7〜9月期の決算を発表する。
野村「メモリー不足は28年まで」、長鑫存儲の新型DRAMへの懸念は行き過ぎと分析
メモリー株の最初の懸念材料は中国企業の発表だった。中国メディアの第一財経などによると、長鑫存儲トップの曹堪宇氏は10月10日、上海で開かれた半導体の業界会合で「4F²」と呼ぶ方式のDRAMを披露した。年末までにこの方式によるサーバー向けDDR5規格のメモリーモジュールを投入する計画も明らかにした。Fは最小加工寸法 (回路線幅) を表し、4F²は記憶の単位であるセル1個をFの2乗の4倍の面積に収める方式を指す。この方式では、トランジスタを縦型にしてセルを密に並べ、メモリーセルの部分と制御回路を別々のウエハーに形成して貼り合わせる。同社は関連特許を300件以上持つとしている。主流の6F²方式から切り替えると、同じ面積に記憶できる量が3〜5割増えると中国メディアは伝えている。同社は速度や容量、歩留まり (良品率) を開示していない。台湾の調査会社トレンドフォースによると、2026年4〜6月期の世界のDRAM市場で長鑫存儲の売上高でみたシェアは9.5%だった。長鑫存儲は上海証券取引所の新興企業向け市場、科創板に上場している。
野村は長鑫存儲の投資判断を「買い」とし、4F²方式で供給が増えて値崩れするとの市場の懸念は行き過ぎだとみている。メモリー不足は少なくとも2028年まで続くと予想する。市場はAI需要の裾野の広さと、その恩恵が多くの企業に及ぶことをともに過小評価しているとの見方だ。野村の予想は、データセンターの建設が続き、メモリーの需要が伸びることを前提とする。画像処理半導体 (GPU) などAI向け計算資源の利用契約の打ち切りや縮小が相次いだり、資金のめどが立ったデータセンター計画が大きく遅れたりすれば、見通しは揺らぐという。
長鑫存儲の上場と設備投資の計画は長鑫存儲の上場の記事で、メモリー大手が顧客と結ぶ長期契約の広がりはマイクロンとキオクシアの長期契約で報じた。
AI2社の増収ペース鈍化、「会計処理・顧客離れ・季節要因」と野村証券
もう一つの懸念材料は、AI開発企業の売上高の伸びが鈍ったように見えることだ。オープンAIが投資家に示した9月時点の年換算の売上高 (直近の月の売上高を12倍した額) は約500億ドルで、これまで伝えられていた680億〜700億ドルを大きく下回った。米CNBCテレビによると、従来の数字は提携先を通じた販売を、提携先の取り分を差し引く前の総額で計上していた。今回の約500億ドルは、一部の販売を取り分を差し引いた純額で計上した数字だ。野村は、従来の数字は総額方式のアンソロピックと比べやすくするためのもので、差の大半は会計処理の違いによるとしている。CNBCテレビは、オープンAIの年換算の売上高が6月末から9月末までの3か月間で77%増え、法人向けは2倍強 (107%増) になったとも報じた。この77%は年換算の数字の増加率で、四半期の実際の売上高の増加率ではないと野村は注意を促す。
利用の減少も響いた。英紙フィナンシャル・タイムズ (FT) は、他社がアンソロピックのAIが返した答えを自社AIの学習に使う「蒸留」目的の利用が、アンソロピックの売上高の5〜7%を占めていたと報じた。アンソロピックは7〜9月にこうした利用を大幅に制限したと投資家に説明した。米IT専門メディアのジ・インフォメーションは、米メタが社員に対し、プログラミング支援AIをアンソロピックの「Claude Code」から自社開発の同種のAIに切り替えるよう促したと報じた。メタ社内で「Claude Code」を使う社員は約6万人から約3万人に半減したという。
季節要因もある。野村は、利用量に応じて料金を払う大口顧客の利用が、夏季休暇で一時的に減ったとみる。根拠として、米国の開発者がソフトウエア開発の共有サイト、ギットハブ上で行った作業の量が7〜9月に7.4%減ったことを挙げる。ただ、ギットハブが公表する国別の統計は2026年1〜3月分までで、野村が示した7〜9月の数字の出所は確認できなかった。
オープンAI・アンソロピックの売上高は前年の6倍、年間予想に届くには10〜12月期に61%増が必要
伸びが鈍化したように見えても、前年同期と比べると大きく伸びている。野村の推計では、2社合計の売上高は2026年1〜3月期が105億ドルと前年同期の約4.2倍、4〜6月期が183億ドルで約5.9倍、7〜9月期が273億ドルで約6.1倍だった。1〜3月期の内訳はオープンAIが57億ドル、アンソロピックが48億ドルだった。7〜9月期のオープンAIの売上高105億ドルは報じられておらず、2社合計273億ドルからFTが報じたアンソロピックの168億ドルを除いた野村の推計だ。
野村の推計では、4〜6月期にはアンソロピックの売上高が116億ドルとなり、オープンAIの67億ドルを上回った。米ブルームバーグ通信は4〜6月期のアンソロピックの売上高を115億ドル超と報じ、株式報酬などを除いた調整後の営業損益が黒字に転じたと伝えた。FTによると、7〜9月期のアンソロピックの売上高は168億ドルで、調整後の営業利益率は11%だった。
野村は10〜12月期に増収が再び加速するとみるが、市場予想に届くには大幅な上積みが要る。市場予想では、2社の2026年の合計売上高は約1000億ドルとなっている。この予想に届くには、10〜12月期に前期比61%増の439億ドルが必要だと野村は試算した。1〜3月期から7〜9月期までの合計は561億ドルで、439億ドルを足すと計1000億ドルとなる。9月時点の年換算の売上高の水準が10〜12月期も続けば、売上高は297億ドルと前年同期の約3.9倍にとどまる計算だ。次の注目点は米クラウド大手の決算だ。各社はAI開発企業に計算能力を提供する取引先であると同時に競争相手でもある。各社の業績は需要の広がりを映すと野村はみる。
米クラウド大手3社の営業利益率は36〜41%、「AI投資はもうからない」との見方に野村証券が反論
一部のAI開発企業や新興のクラウド企業が赤字で、設備増強を急ぐため巨額の資金を必要とすることから、「AI投資はもうからない」との見方が広がったと野村は指摘する。だが米クラウド大手3社のクラウド部門は、すでに高い利益率を上げている。各社が米証券取引委員会 (SEC) に提出した決算資料から2026年4〜6月期の営業利益率を算出すると、アマゾン・ドット・コムのクラウド部門であるアマゾン・ウェブ・サービス (AWS) が39.4% (営業利益166億2100万ドル、売上高422億3200万ドル)、マイクロソフトのクラウド部門が40.6%、アルファベット傘下のグーグルのクラウド部門が35.6%となる。いずれも野村の示した約39%、41%、36%とほぼ一致する。3社のクラウド部門では、売上高に対するEBITDA (利払い・税引き・償却前利益) の比率が約60%に達すると野村は試算した。
AI関連で赤字の企業があるのは、売上高が伸びる前にデータセンターや半導体の調達に巨額を投じるためだと野村は説明する。本業が黒字の企業でも、投資資金は外部から調達する必要がある。収益は先行投資でいったん悪化するが、有料サービスの売上高が増えて固定費に近い開発費をまかなえるようになると、大きく改善するという。アンソロピックは4〜6月期に調整後の営業損益が黒字に転じ、7〜9月期も黒字を確保した。野村はこれを、収益改善の局面に入った兆しとみる。
AI向け電力需要は28年に4000万キロワット、オープンAIとアンソロピック向けの容量は26年末で500万キロワット
AI需要の広がりは電力の推計からもうかがえる。野村の推計では、世界のデータセンターの電力需要 (年平均) は2025年の6000万キロワットから2028年に1億1500万キロワットに増え、このうちAI向けは1000万キロワット (全体の17%) から4000万キロワット (同35%) に拡大する見通しだ。28年時点のAI向け需要の主な内訳は、AIエージェント (人に代わって一連の作業をこなすAI) の利用が約1500万キロワット、AIの開発 (学習) が約1000万キロワット、動画・画像の生成サービスが約600万キロワット、SNSの投稿の表示順の決定や検索、広告が約500万キロワットだ。
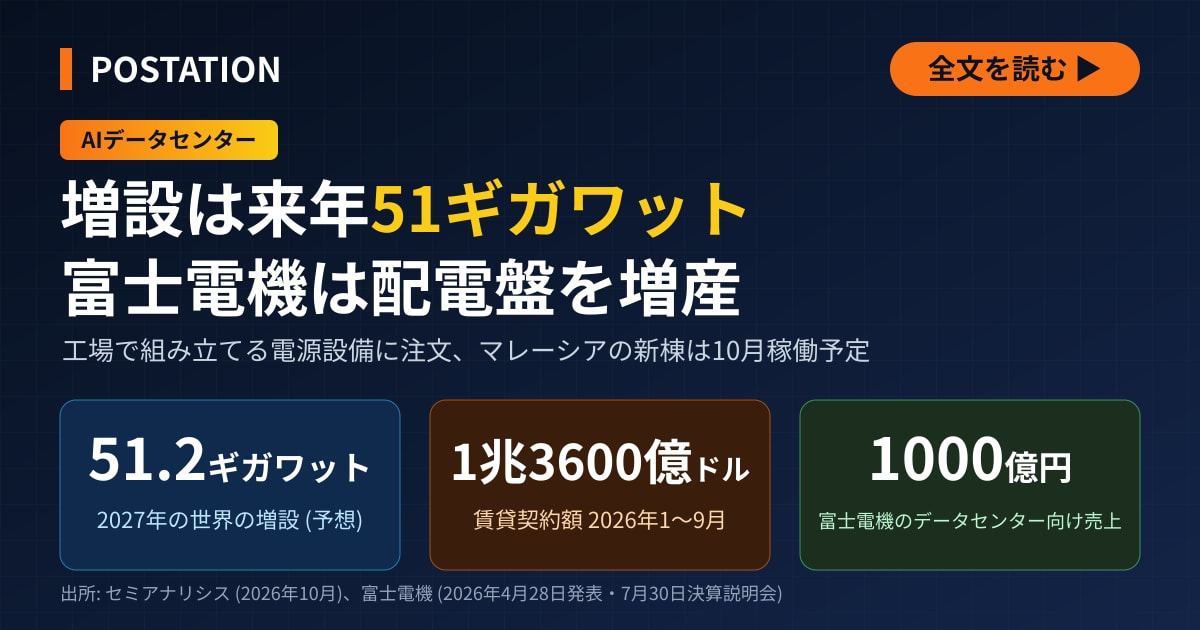
AIデータセンターの電力容量は、25年の2600万キロワットから28年に7400万キロワットへ増え、このうち米国勢 (マイクロソフト、グーグル、アマゾン、メタの米IT大手4社とオラクル、xAI) が4850万キロワットを占める見通しだ。野村は26年末の世界のAIデータセンターの電力容量を2900万キロワットと見積もる。このうちオープンAIとアンソロピック向けは約500万キロワットにとどまる。2社の決算だけではデータセンター需要の一部しか見えないと野村は指摘する。2027年に世界で増えるデータセンターの見通しはデータセンター増設の記事で報じた。
データセンター事業者の経営が行き詰まった場合の影響を、野村は米コアウィーブを例に試算した。同社が稼働させているデータセンターの電力容量は26年6月末で150万キロワット、借入金は簿価で351億ドル (額面で約356億ドル) だった。6月末の容量は、野村が事業者別に集計した26年末見通し約3400万キロワットの4.4%、借入金は26年1年分の世界のデータセンター投資額 (野村推計、2兆1200億ドル) の1.7%にあたる。野村の推計は電力需要 (年平均)、電力容量、事業者別の集計で対象が異なり、数値は一致しない。GPUやデータセンターは他社に転用できるため、事業者が破綻しても所有者が代われば稼働は続き、市場全体に混乱が広がる恐れは小さいと野村はみる。
半導体9社のネットキャッシュは2年余りで約10倍、キオクシアも6月末に実質無借金
野村が注目するのは、AI関連企業の間で財務の明暗がはっきり分かれてきたことだ。韓国サムスン電子、韓国SKハイニックス、米マイクロン・テクノロジー、米サンディスク、キオクシア、台湾積体電路製造 (TSMC)、米エヌビディア、米アドバンスト・マイクロ・デバイセズ (AMD)、米ブロードコムの半導体大手9社を合わせたネットキャッシュは、24年3月末の270億ドルから26年6月末に2820億ドルへ増えた。野村は28年末に約2兆ドルに膨らむとみる。一方、データセンターを運営する米マイクロソフト、米グーグル、米アマゾン・ドット・コム、米オラクル、米メタ、米コアウィーブ、オランダのネビウス・グループの7社は、有利子負債が増えると野村は予想する。試算は株主還元が26年並みと仮定し、新たな出資や買収、資金調達は見込んでいない。
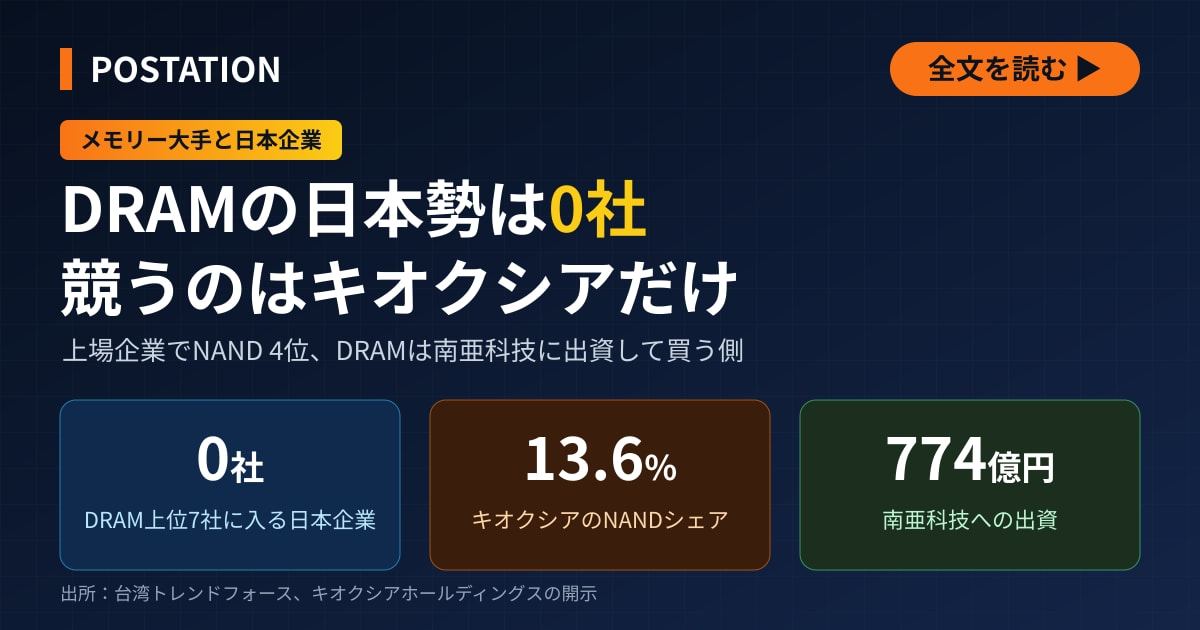
日本企業ではキオクシアの財務改善が際立つ。決算短信によると、2026年4〜6月期の売上高 (売上収益) は1兆7671億円と前年同期の5.2倍、調整後営業利益は1兆3262億円で、売上高営業利益率 (調整後) は75.0%に達した。営業キャッシュフローは8663億円で、同社が独自に定義するフリーキャッシュフロー (営業キャッシュフローから設備投資を差し引いた純現金収支) は8272億円だった。6月末の手元資金 (現金及び現金同等物) は7910億円、有利子負債 (社債と借入金) は3月末の1兆476億円から6346億円に減った。ドル建て社債を通貨スワップで固定した為替レートで円換算する同社の基準では、ネットキャッシュは1867億円になった。手元資金から有利子負債を単純に差し引くと約1565億円のネットキャッシュだが、リース負債 (2033億円) を加えると借入超過になる。同じ基準では、25年6月末に9122億円あった純有利子負債が1年で約1兆1000億円減った。2018年に米ベインキャピタルを中心とする日米韓連合が東芝メモリ (現キオクシア) を買収して以降、実質無借金になったのは初めてだ。
同社は手元資金を提携と株主還元に回している。3月には台湾の南亜科技 (ナンヤ・テクノロジー) の第三者割当増資を約774億円で引き受け、DRAMの長期供給契約を結んだ。8月には約8000億円の自社株買いを実施した。9月末も実質無借金を保てるかは、6月末のネットキャッシュと7〜9月期に稼ぐ現金の合計が、自社株買いの支出を上回るかどうかにかかる。同社は7〜9月期の売上高を前四半期比35.2%増の2兆3900億円、調整後営業利益を1兆9000億円と見込む。NAND型フラッシュメモリーの需要 (ビット換算) は26年に10%台後半伸び、27年には供給不足になるとみている。28年には出荷量の半分を主要顧客との長期供給契約にあてる目標を掲げる。
メモリー各社の投資拡大は、半導体製造装置メーカーの業績も押し上げている。東京エレクトロンの4〜6月期の装置本体の売上高5313億円のうち、DRAM向けは32%と前年同期の26%から6ポイント上昇した。KOKUSAI ELECTRICは売上高754億円のうちDRAM向けが33%と、前年同期の19%から14ポイント上がった。アドバンテストは4〜6月期、メモリー向け半導体試験装置 (テスター) の売上高が480億円と前年同期の335億円から43%増え、27年3月期は2270億円 (うちDRAM向け85%) を見込む。
半導体大手は顧客であるAI開発企業への出資にも動く。エヌビディアはアンソロピックに最大100億ドルの出資を表明し、オープンAIの資金調達にも応じた。サムスン電子、SKハイニックス、マイクロンは26年5月にアンソロピックが実施した650億ドルの増資 (シリーズH) に応じた。各社は出資額を明らかにしていない。
日本勢ではソフトバンクグループ (SBG) がオープンAIに6月末までに累計446億ドルを出資した。300億ドルの追加出資のうち100億ドルは4月に払い込み済みで、6月末の累計に含まれる。残る200億ドルを7月1日と10月1日に100億ドルずつ払い込む計画で、累計は646億ドル、出資比率は約13%になると8月に説明していた。SBGは4〜6月期の決算資料でオープンAIの売上高を開示していない。11月10日の決算発表で、SBGがオープンAIの業績をどこまで明らかにするかが焦点になる。
野村は、メモリー大手の稼ぐ力がまだ株価に十分織り込まれていないとみる。手元資金が潤沢な半導体各社は、設備投資、株主還元、AI開発企業への出資のいずれにも振り向けられる。大口顧客やデータセンター運営会社が借り換えに行き詰まり、計画の中止や設備投資の削減が相次げば、野村は見方を改めるという。
キオクシアの純有利子負債は1年で約1兆1000億円減った。10月30日の7〜9月期決算で売上高が会社見通しの2兆3900億円に届けば、メモリー不足が続くとする野村の予想を裏付ける。9月末も実質無借金を保てるかも焦点になる。
個別銘柄の投資家向け調査リポートや技術面の精査 (デューデリジェンス) のご相談は、編集部のお問い合わせ窓口までお寄せください。



💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました