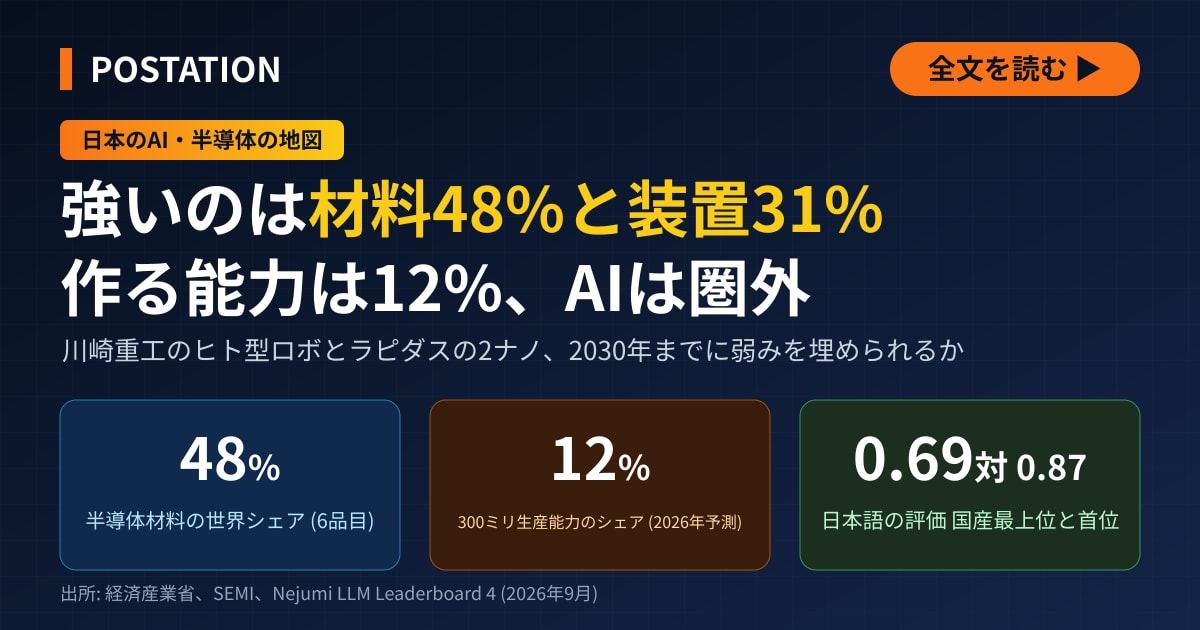
日本の半導体は材料の世界シェアが48%、製造装置が31%と高い一方、300ミリウエハーの生産能力は12%にとどまる。日本語の評価でも国産の最上位モデルは首位の8割だ。川崎重工とラピダスが2030年までにこの差を縮めようとしている。
羽田空港近くの川崎重工業の開発拠点では、身長190センチのヒト型ロボットを使い、仮想空間で学習させた動作を実機で再現できるかを確かめる試験が繰り返されている。橋本康彦社長は「開発スピードをもっと上げなあかん」と現場に注文をつけた。日本経済新聞は2026年10月20日、同社が国産のAI基盤を開発するノエトラ (東京・渋谷) の技術を使い、2030年までの実用化を目指すと報じた。2026年1〜6月には世界で2万2000台を超えるヒト型ロボットが出荷され、上位5社はいずれも中国企業だった。川崎重工のヒト型ロボットは量産前で、同社は出荷台数を公表していない。
この差は、ロボットだけの話ではない。日本のAIと半導体の競争力を、材料・装置、半導体の製造、計算基盤と電力、AIモデル、応用の5つに分けて数字で比べると、強弱がはっきり分かれる。強いのは材料と製造装置で、弱いのは半導体の製造、計算基盤と電力、AIモデルの3分野だ。川崎重工業は羽田の拠点でヒト型ロボットを、ラピダスは北海道千歳市で回路線幅2ナノ (ナノは10億分の1) メートルの半導体を開発している。どちらも強みのある材料・装置や生産技術をてこに、弱い分野を底上げする取り組みにあたる。分野ごとの数字は経済産業省 (経産省)、国際半導体製造装置材料協会 (SEMI)、電力広域的運営推進機関、国際ロボット連盟、米スタンフォード大学などの資料による。
川崎重工はヒト型ロボをノエトラの国産AI基盤で2030年までに実用化へ、競合のファナック・安川電機とも組む
川崎重工のヒト型ロボット「Kaleido」は2015年に開発が始まった。2025年12月の国際ロボット展で公開した第9世代は身長190センチ、体重99キロで、関節は全身で30か所ある。2026年5月には米サンノゼの新拠点で、東京大学発の松尾研究所と共同で開発した強化学習の制御プログラムを使い、シミュレーターで学習させた動作を実機で再現し、中身を含め22.7キロのかごを両手で持ち上げて机に置く実演をした。日経が報じた仮想空間での学習の試験は、この取り組みの延長線上にある。
ノエトラは2026年1月に「日本AI基盤モデル開発」の社名で設立され、6月に社名を改め、7月1日に事業を始めた。中核はソニーグループ・ソフトバンク・NEC・ホンダの4社で、参画する企業・団体は44にのぼる。川崎重工のほかファナック・安川電機・オムロン・富士通・プリファードネットワークスが名を連ねる (各社の出資額は非公開)。橋本社長は2026年10月6日の進捗報告会で「ノエトラにはわれわれもメンバーとして入っている」「国産の中で自由にAIを使え、お互いのノウハウを共有できる」と述べる一方、「ノエトラを使うからといってそれだけに制限されるわけではない。マイクロソフトもエヌビディアもそれぞれ強い領域と弱い領域がある」とも語った。
国は初年度から多額の資金を投じた。新エネルギー・産業技術総合開発機構 (NEDO) は2026年6月30日、「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」で、応募15件の中からノエトラ (開発枠) と産業技術総合研究所 (産総研、探究枠) を採択した。財務省の資料によると、2026年度の経済産業省予算には「フィジカルAI向けマルチモーダル基盤モデル開発」として3873億円が新規に計上されている。5年で約1兆円の国費、官民で約3兆円という規模は報道によるもので、NEDOの公募資料に金額の記載はない。ノエトラの工程表は、2026年度に日本語の理解、論理的な推論、指示に従う能力を備えた基盤モデル、2028年度に文章・画像・動画・音声を扱うモデル、2030年度に物理空間を認識する「実世界ネイティブAI」の3段階で、川崎重工の「2030年までの実用化」はこの最終段階と重なる。ノエトラは計算基盤として、エヌビディアの次世代GPU「ルービン」約2万7500基を備えた受電容量14万キロワットのデータセンターを2028年6月に稼働させる計画で、それまでは国内事業者の計算基盤を借りる。
競合との連携は、公表資料で2件確認できる。1つは2026年7月16日に富士通・ファナック・安川電機・川崎重工の4社で始めたフィジカルAIの社会実装に向けた事業検討で、4社はエヌビディアの技術を使い、複数のロボットを協調させる制御基盤を共通化して公開する。もう1つは7月2日に経産省・NEDOの生成AI開発支援「GENIAC」に採択された、川崎重工・大阪大学・ファナック・フィンガービジョン・安川電機の5者による「製造現場の視触覚データ」の収集で、ロボットメーカー3社がデータの仕様と収集基盤をそろえる。橋本社長は日本ロボット工業会の会長でもあり、競合3社が同じ形式のデータで学習させる体制づくりの背景には、業界団体の会長という立場もある。
川崎重工のロボット事業は、2025年度の売上高が929億円で連結売上高 (2兆3112億円) の4%にあたる。2026年度の計画は1150億円。同社は2027〜30年度に約5500億円を振り向ける成長投資の筆頭に「ロボット・フィジカルAI」を置いた。2026年7月には新株発行で約924億円、転換社債で約1010億円を調達し、転換社債のうち約305億円をフィジカルAIの研究開発と提携先への投融資にあてる。半導体工場向けのウエハー搬送ロボットには75億円を投じて2029年度までに生産能力を2倍にし、2035年に売上高1600億円規模を目指す。橋本社長は5月の決算説明会で「国内の事業者や政府関係から、国産でやりたいという話をいただいている」と語った。
応用の分野で日本が強いのは、産業用ロボットの設置台数だ。国際ロボット連盟 (IFR) によると、2024年の設置台数は世界54万2000台で、中国が約29万5000台 (54%) と突出し、日本が4万4500台で2位、以下、米国3万4200台、韓国3万600台、ドイツ約2万7000台と続く。国内の稼働台数は45万500台だ。日本ロボット工業会の会員企業の2025年の受注額は9258億円 (前年比27.8%増)、輸出は6945億円で、2026年4〜6月期の受注額は前年同期比40%増の3127億円だった。一方、ヒト型ロボットの出荷では、カウンターポイント・リサーチの集計で2026年1〜6月に智元機器人 (アジボット) が約9700台、宇樹科技 (ユニツリー) が7000台超、銀河通用 (ギャルボット) が1100台超、優必選科技 (UBテック) が約1000台、楽聚 (レジュ) が650台の順で、上位5社を中国企業が占めた。宇樹科技の小型ヒト型ロボット「G1」は身長約132センチで、最低価格は1万3500ドルだ。米国ではフィギュアAIが年産1万2000台の生産ラインの計画を公表している。中国政府は2025年3月の政府活動報告で「具身智能」(フィジカルAI) を未来産業の一つとして初めて明記し、2026年も盛り込んだ。日本政府の人工知能基本計画 (2026年7月14日改定) は「日本の勝ち筋はバーティカルAIとフィジカルAIの実装」とし、2040年度までの官民投資をフィジカルAIで10.5兆円、半導体で68兆円と想定する。世界2位の設置台数を前提にした目標だ。経産省の菊川人吾商務情報政策局長は2026年10月8日の講演で、2040年にAIロボティクス市場が約60兆円になり、日本はその3分の1 (約20兆円) を狙うと述べ、同年に製造などの現場で約260万人、介護で約57万人の働き手が不足するという試算を示した。
日本の半導体は材料48%・装置31%で世界首位級、生産能力は300ミリで12%
半導体の分野では、日本の強みと弱みが数字で最も鮮明に出る。経産省の「半導体・デジタル産業戦略」(2023年6月改定) によると、半導体製造装置の世界シェアは日本が31%で米国 (35%) に次ぐ2位、シリコンウエハー、感光材 (フォトレジスト)、研磨剤 (CMPスラリー)、フォトマスク、スパッタリング材 (ターゲット材)、接続用の金線 (ボンディングワイヤ) の主要6品目でみた半導体材料のシェアは48%で、台湾 (16%)、韓国 (13%) を大きく引き離す (いずれも2021年実績)。信越化学工業とSUMCOのウエハー、JSRや東京応化工業の感光材、東京エレクトロンの塗布現像装置、ディスコの切断装置、アドバンテストの検査装置がこの分野を担う。装置市場は拡大が続く。SEMIによると2025年の世界の装置販売額は1351億ドル (15%増) と2年連続で過去最高を更新し、2026年は1659億ドル、2028年には2295億ドルに達する見通しだ。日本半導体製造装置協会 (SEAJ) は2026年7月、日本製装置の販売額を2026年度6兆5502億円 (26%増)、2028年度7兆7718億円と予測し、国内向けは2028年度に大手の半導体受託製造会社の第2期投資や2ナノ品の量産体制の整備で初めて2兆円を超えるとみる。
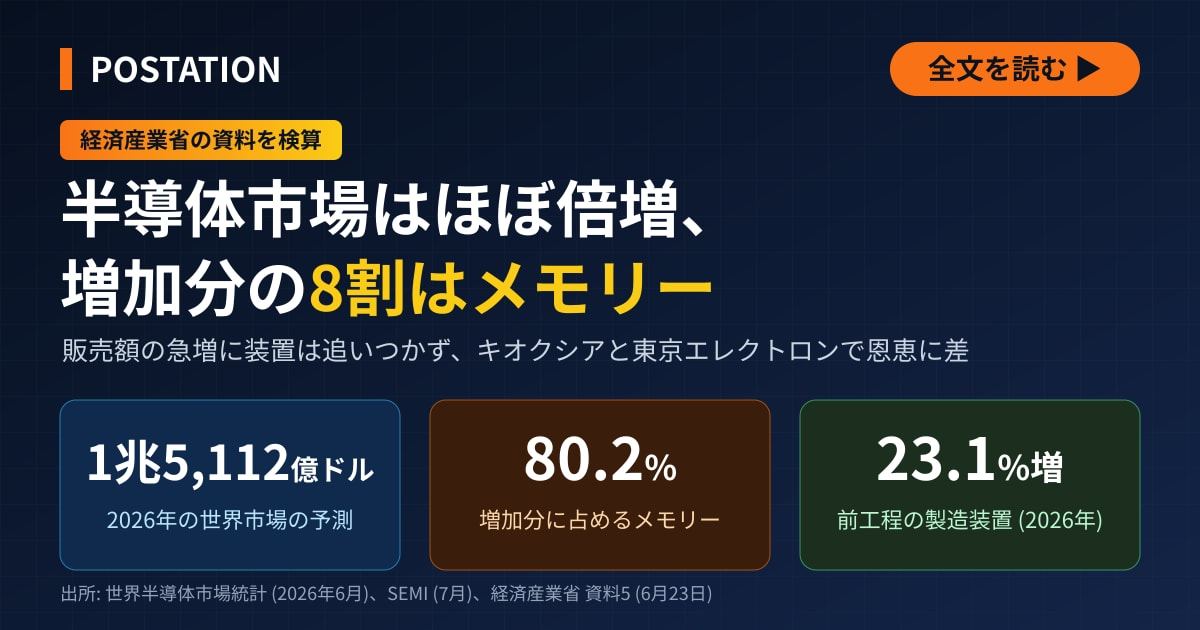
一方、日本で半導体を作る能力のシェアは、材料・装置に遠く及ばない。SEMIの見通しでは、300ミリウエハー工場の生産能力に占める日本の割合は2022年の13%から2026年に12%へ下がり、中国 (25%)、韓国 (23%)、台湾 (21%) に差をつけられる。日本企業の世界シェア (売上高ベース) は1988年の50.3%から2019年に10.0%まで下がった。経産省の資料は「将来的に日本シェアはほぼ0%に!?」との見出しを掲げる。同じ資料は、国内に回路線幅40ナノメートルより微細なロジック半導体を作る事業者がなく「世界からは10年遅れ、先端ロジック分野では後進国」だとし、今が「ラストチャンス」だと書く。世界半導体市場統計 (WSTS) の2026年春季予測では、世界市場が2026年に1兆5112億ドル (89.9%増) と初めて1兆ドルを超える一方、日本市場は571億ドルで世界の3.8%にとどまる。
弱点を補う投資は、海外勢の誘致から始まった。TSMCの熊本子会社JASMの第1工場 (22〜28ナノと12〜16ナノ、月5万5000枚、助成上限4760億円) は2024年12月に出荷を始めた。第2工場は当初6ナノと12ナノ、月4万8000枚、2027年10〜12月の出荷開始の計画で認定されていたが、経産省は2026年10月16日に計画の変更を認めた。新しい計画では主力製品を3ナノに変え、生産能力は月6000枚 (300ミリ換算)、生産開始は2028年12月までとし、助成上限は7320億円から6451億5000万円に減った。理由は「AIの急速な進展に伴う市場環境の変化」だ。キオクシアは岩手県北上市の第2製造棟 (K2) で2025年9月に第8世代のNAND型フラッシュメモリーの生産を始め、2026年7月には第10世代に移った。マイクロンは広島でAI向けの広帯域メモリー (HBM) の新棟を2026年7月に起工し、総投資約1兆5000億円に対し経産省が最大5360億円を支援する。市場投入は2028年の予定だ。国の半導体支援は2021〜23年度の補正予算で約3.9兆円 (GDP比0.71%) にのぼり、米国 (約7.1兆円・0.21%) やドイツ (2.5兆円・0.41%) を比率で上回る。各国の支援額は米国のCHIPS法が527億ドル、欧州連合の半導体法が430億ユーロ、中国の国家集積回路産業投資基金 (通称・大基金) の第3期が登録資本3440億元、韓国が33兆ウォンだ。政府が2024年11月に閣議決定した支援策は、2030年度までに10兆円以上の公的支援と10年で50兆円超の官民投資を掲げる。2026年度当初予算には1兆2390億円 (前年度の3.7倍) を計上し、うち約7800億円がラピダス向けだ。経産省は国内の半導体関連の売上高を2030年に15兆円超 (2020年は約5兆円) に伸ばす目標を持つ。予算の内訳は半導体10兆円枠の分析で詳しく扱った。
弱点は製造だけではない。電子情報技術産業協会 (JEITA) の半導体部会は2025年5月、設計力の強化と、工場を持たないファブレス企業と新興企業の育成を提言した。関東経済産業局の調べでは半導体の主要9社だけで今後10年に少なくとも4万人が不足する。強みの材料も原料は海外頼みで、フッ化水素の原料となる蛍石の輸入は中国が約79%を占める (2014〜22年)。装置の最大の輸出先は中国だ。中国の装置輸入に占める日本製の割合は2024年に30.4% (143億ドル) で、財務省の貿易統計によると、2025年の日本の装置輸出4兆5471億円のうち中国向けは1兆9108億円 (42%) を占めた。
ラピダスの2ナノは2027年度後半、TSMCの2ナノはすでに売上高の8%
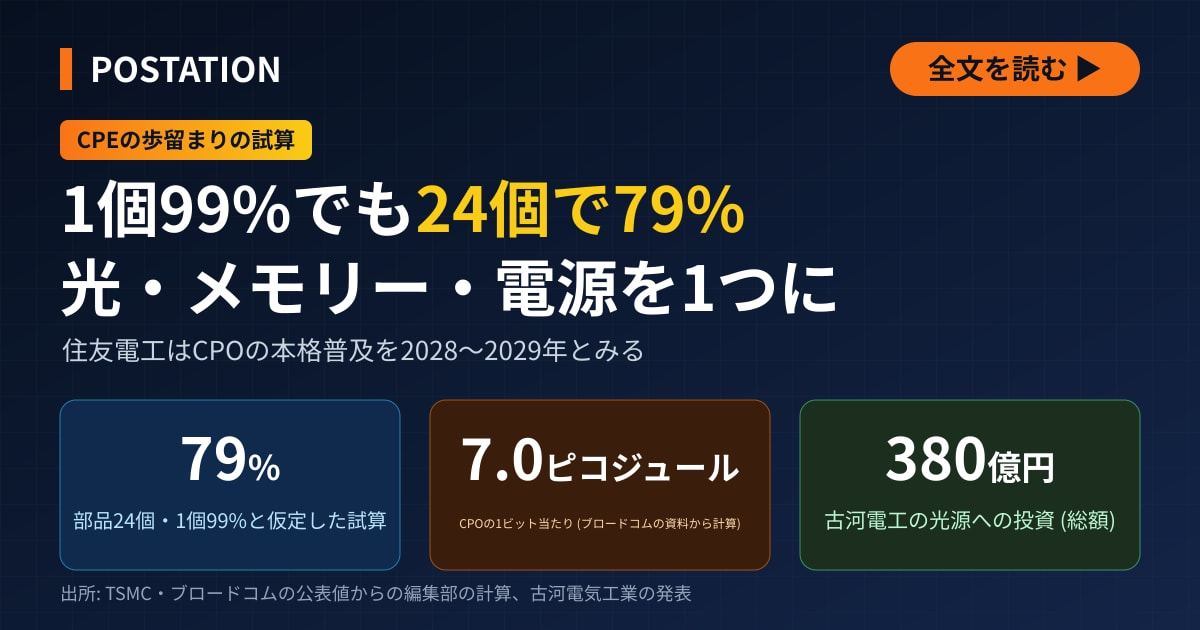
2ナノ世代の競争はすでに始まっている。TSMCの2026年7〜9月期決算 (10月15日) によると、ウエハー売上高に占める2ナノ (TSMCの呼称は「N2」) の比率は4〜6月期の3%から8%に上がり、3ナノ33%、5ナノ28%、7ナノ10%と合わせて7ナノ以下が79%を占めた。売上高467.2億ドル (前年同期比41.2%増) の8%は約37億ドル、円換算で四半期5000億円を超える。2ナノ事業は量産開始から1年たたずにこの規模に育った。トレンドフォースの集計では、2026年4〜6月期の半導体受託製造の売上高シェアはTSMCが72.5%、サムスン電子5.9%、中芯国際集成電路製造 (SMIC) 5.4%、聯華電子 (UMC) 3.9%、グローバルファウンドリーズ3.2%だ。サムスン電子は2025年12月に2ナノの自社スマホ用半導体「Exynos 2600」を発表し、インテルは回路線幅1.8ナノメートル相当の「18A」で作る「Panther Lake」を2026年1月に発売した。2ナノ世代だけの市場規模の予測は見当たらない。
経産省の実施計画 (2025年11月) は、ラピダスの工程について、2027年度後半 (2027年10月〜2028年3月) に2ナノの量産を始め、2〜3年ごとに1.4ナノ、1.0ナノへ進み、2029年度ごろに営業キャッシュフローを黒字化し、2031年度ごろに上場する、と定める。研究開発に約2.6兆円、量産投資に約1.6兆円を見込む。政府の委託費の上限は2022〜2026年度の累計で2兆3540億円、情報処理推進機構 (IPA) の出資は2026年2月の1000億円と6月の1500億円で計2500億円になり、民間32社の1676億円を含む増資で資本金と資本準備金の合計は4249億5000万円に達した。千歳の工場では2025年4月に試作ラインの立ち上げが始まり、7月に2ナノのGAA (ゲート・オール・アラウンド) と呼ぶ新構造のトランジスタが動いた。12月には先行評価用のプロセス設計キット (PDK) を顧客に提供した。ウエハーを1枚ずつ処理する枚葉式の装置200台以上を新しい搬送システムでつないだ短納期の製造を強みとし、2026年度は顧客向けPDKの提供と、欠陥密度を目標値まで下げることを掲げる。歩留まりの数値について、経産省は「競争上の地位を損なわないよう記載していない」と明記している。正社員は2026年4月末で1200人を超えた。
顧客の獲得はこれからだ。経産省の2026年7月の資料は「60社以上と性能・価格を協議中」とし、小池淳義社長は2月の会見で約10社に概算見積もりを出していると語った。2026年10月5日には設計会社17社との連携の枠組み「Rapidus CORE」を発表したが、量産受託の契約は1件も公表していない。小池社長は「2026年後半になれば顧客側から何かしら発表がある」「まだ1合目」と述べており、2026年末までに顧客名を公表できるかが最初の関門になる。富士通が次世代CPUの2ナノの演算部はTSMCに委託し、ラピダスには1.4ナノ世代から委託する計画は、別稿で扱った。
ラピダスが2ナノの世界シェアをどれだけ取るかは、量産規模が非公表のため見通せない。分かっているのは3つだ。TSMCは2ナノだけで四半期37億ドルを売り上げる段階に入った。国は委託と出資で2兆6000億円を用意した。国内で先端ロジック半導体を作る計画の拠点は、JASM第2工場 (3ナノ・2028年12月まで) とラピダス (2ナノ・2027年度後半) の2つにとどまる。日本の強みである材料と装置の売り先に国内の先端工場が加われば、SEAJが見込む2028年度の国内向け2兆円超は実現に近づく。
国内のデータセンターの稼働は2028〜30年に集中、送電網への全量の接続は2037年以降
計算基盤と電力は、AIの開発と利用の両方を制約する。電力広域的運営推進機関 (広域機関) が2026年1月21日に公表した需要想定では、新増設のデータセンターの最大需要電力は2026年度の64万キロワットから2030年度に328万キロワット、2035年度に661万キロワット (1ギガワットは100万キロワット) に増える。半導体工場の101万キロワットを合わせた762万キロワットは、2035年度の全国の最大需要電力 (1億6460万キロワット) の約4.6%にあたる。データセンターの需要電力量は2035年度に494億キロワット時で、全国の需要電力量 (8461億キロワット時) の6%弱だ。広域機関は、事業者が計画を見直したため、データセンターの需要は2033年度までは前回の想定を下回り、2034年度以降は上回ると説明する。
計画は増えたが、稼働しているものはまだ少ない。2026年に入って稼働したのは、KDDIが旧シャープ堺工場跡に開設した液冷方式のデータセンター (1月22日) と、東急不動産と北海道電力が石狩に建てた受電1万5000キロワットの第1棟 (3月竣工) などだ。ソフトバンクは苫小牧に受電30万キロワット超の拠点を2026年度に開き、堺では受電15万キロワット (将来25万キロワット超) の計算基盤を2026年中に稼働させる。JERAは2026年10月1日、米デルなどと千葉火力発電所の構内に最大40万キロワットのデータセンターを建てる覚書を結んだ。投資額は150億ドル (約2.3兆円) 以上で、送電網を介さず発電所から直接電力を供給し、2028年ごろの運用開始を目指す。NTTデータは千葉県白井市にサーバー向け電力容量約20万キロワットの6棟を計画するが、第1棟の稼働は受電が整う2030年以降だ。NTTデータがアンソロピック向けに大阪で受電最大50万キロワット・最大1兆円の拠点を協議していると日本経済新聞が10月13日に報じたが、両社の正式発表はない (別稿)。関西電力とサイラスワンの受電90万キロワット・1兆円以上、大和ハウス工業とエアトランクの印西市のサーバー向け電力容量60万キロワットの計画も、全体の完成は2030年前後になる。海外勢ではマイクロソフトが2026年4月に4年で100億ドルの対日投資を発表し、アマゾン・ウェブ・サービスは2023〜27年に2兆2600億円を投じる。さくらインターネットは石狩で2027年末までにGPU約8000基をそろえる計画で、2026年2月にエヌビディアの最新世代「ブラックウェル」約1100基を稼働させた。産総研のABCI 3.0 (H200 6128基、事業費約350億円) は2025年1月に一般提供を始めた。ソフトバンクはGB200 NVL72を使う基盤を2025年12月にブラックウェル1224基で稼働させ、4000基超に拡張する。ただし、GPUの稼働に実際に使える国内の電力は2025年末で約30万キロワットという民間推計があり、計画の受電容量との差については国内AIデータ拠点の計画4.9ギガワットの検証で扱った。
電力面のボトルネックは送電網への接続だ。東京電力パワーグリッド (東電PG) の債券投資家向け資料によると、管内のデータセンターの送電網への接続申し込みは2024年8月の約950万キロワットから2025年8月に約1520万キロワットへ増えた。このうち供給を始められるのは2025年に70万キロワット、2030年に475万キロワットの見込みで、全量の供給は2037年以降になる。資源エネルギー庁の資料では、千葉県印西・白井だけで約40件・約250万キロワットが接続を待ち、必要な送電設備の工事費は2000億円を超える。データセンター用途の特別高圧の申し込み264件のうち144件が計画を変更し、このうち104件は稼働時期を遅らせた。接続までに約10年かかる例もある。
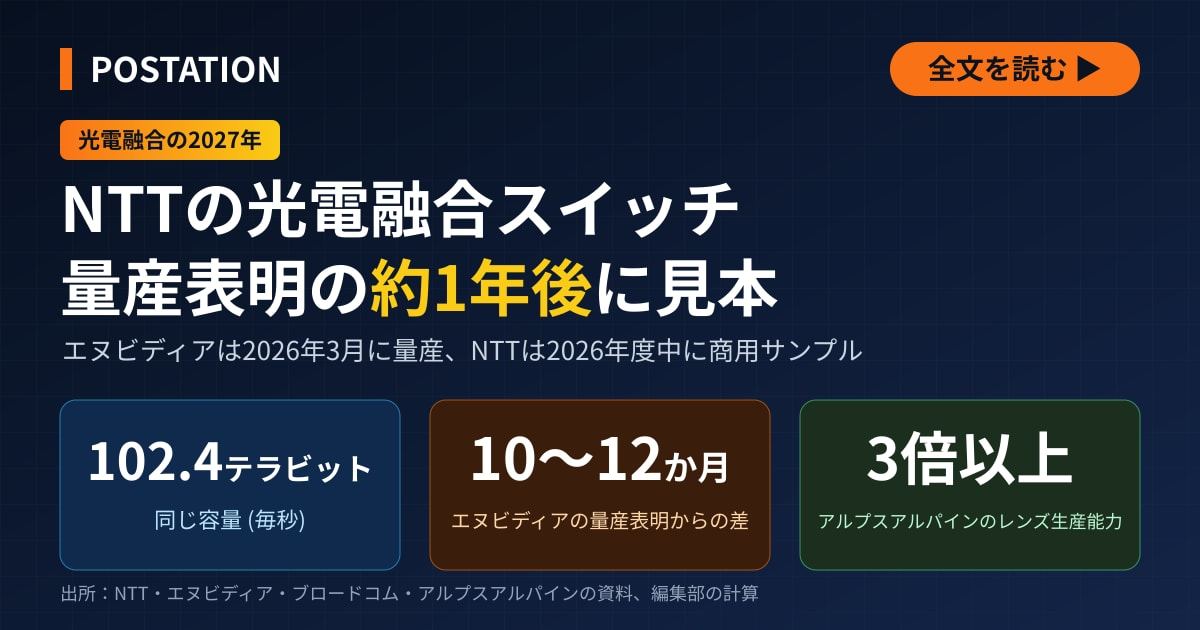
対策は4つある。第1は制度で、経産省と総務省のワット・ビット連携官民懇談会は2025年6月の「取りまとめ1.0」で、接続ルールの見直し、10年程度で100万キロワット級の供給ができる集積拠点を複数つくること、地方分散の3本柱を示した。国内のデータセンターの立地は関東64%・関西24%に偏っている。経産省は2026年4月24日にデータセンター集積型のGX戦略地域の有望地域として北海道・秋田・宮城・栃木・茨城・富山・香川・福岡・鹿児島の9道県を挙げ、9月11日に栃木県矢板市を選んだ。2026年10月1日からは、受電3万キロワット以上の大口需要家に工事費負担金の早期納付などを求めるルールが導入された。第2は電源で、東京電力の柏崎刈羽原子力発電所6号機が2026年4月16日に14年ぶりの営業運転に入り、JERAのように発電所の敷地内にデータセンターを建てて送電網を使わない方式も出てきた。第3は送電で、電力8社は全国30か所で変電所を新増設し、東電PGは9か所に2029年までに約4700億円を投じる。北海道と本州を結ぶ200万キロワットの海底直流送電線は概算1.5兆〜1.8兆円・工期6〜10年の計画だが、広域機関は実施案の提出期限を2026年12月25日に1年延ばし、整備計画の決定は2026年度末がめどになった。第4は需要側の省電力で、液冷の採用や、NTTが2026年度末に商用サンプルを提供する光電融合の部品 (光電融合の業界地図) がある。国際エネルギー機関 (IEA) によると、世界のデータセンターの電力消費量は2024年の4150億キロワット時 (世界の1.5%) から2030年に約9450億キロワット時に増える。2024年の内訳は米国45%、中国25%、欧州15%だ。日本は2024年の約190億キロワット時から2030年に約340億キロワット時に増える (IEAの数字を基に編集部が試算)。
日本語の評価でも首位と0.18ポイントの差、主要AIモデルの数は米国50・中国30に対し日本は圏外
5分野のうち差が最も大きいのがAIモデルだ。日本語の処理能力を測る指標「Nejumi LLM Leaderboard 4」(以下 Nejumi、2026年9月1日時点の集計) では、総合スコアの首位は米アンソロピックの「Claude Opus 5」の0.872で、中国アリババ集団の通義千問 (Qwen) の最新版「Qwen3.8」が0.860、米オープンAIの「GPT-5.6」が0.850、米グーグルの「Gemini 3.1 Pro」が0.843と続く。国産モデルの最上位は東京科学大学と産総研の「GPT-OSS-Swallow-120B」の0.691で、首位との差は0.18ポイント、首位の8割の水準だ。次いで国立情報学研究所の「llm-jp-4-33b-thinking」の0.676が続く。2026年3月時点では上位50に国産モデルは1つも入っていなかった。日本経済新聞は2026年3月、日本企業の主要10モデルのうち6つが米国のモデルではなく、中国のディープシークやアリババ集団のモデルを基に改良したものだと報じた。米スタンフォード大学の「AI Index 2026」が2025年の主要AIモデルとして挙げたモデルの数は米国50、中国30、韓国5、カナダ・フランス・英国が各1で、日本は一覧に含まれていない。AIへの民間投資の累計 (2013〜2024年、AI Index 2025) は米国4710億ドル、中国1190億ドル、英国280億ドルに対し日本は60億ドルで、米国の78分の1だ。
それでも国産モデルの開発は続いている。国立情報学研究所は約12兆トークンをゼロから学習させた「LLM-jp-4」を2026年4月に公開し、8月に330億パラメーター版、9月に改良版を出した。ソフトバンク子会社のSBイントゥイションズは30兆トークン以上で学習した「Sarashina3」の法人向け提供を6月30日に始めた。NTTの「tsuzumi 2」は300億パラメーターで、GPU1基で動く。プリファードネットワークスは「PLaMo 3.0 Prime」を6月22日に公開した。楽天は約7000億パラメーターの「Rakuten AI 3.0」を3月17日に公開したが、中国ディープシークの「V3」を基にしたものだとの指摘がある。デジタル庁は政府のAI基盤「源内」で使う国産モデルとして15件の応募から「tsuzumi 2」、イライザの700億パラメーター版、「Sarashina2 mini」、NECの「cotomi v3」、富士通の「Takane」(320億パラメーター)、「PLaMo 2.0 Prime」など7モデルを選び、2026年5月から全府省庁の約18万人を対象に実証実験を始めた。GENIACは第1期10件、第2期20件、第3期24件、第4期16件 (2026年6月) と、4期にわたって計算資源を提供してきた。ノエトラ向けの3873億円は、これとは桁違いの規模だ。
特許の出願では日本が上位にある。世界知的所有権機関 (WIPO) の2026年7月の集計によると、生成AIの特許ファミリー (同じ発明の各国への出願をまとめた単位) は2025年に3万7800件を超えた。国・地域別で日本は中国、米国に次ぐ3位で、伸び率は主要国で最も高い。出願人別の首位はソフトバンクグループの約3000件だった。利用面でも差は縮まった。総務省の2026年版情報通信白書によると、生成AIを使ったことがある人の割合は日本58.8%で、米国75.6%、ドイツ75.6%、中国93.6%との差は残る。20歳以上に限ると52.2%で、前年の26.7%から1年で倍になった。業務で生成AIを使う企業の割合は日本86.4% (前年55.2%) で、米国90.9%、ドイツ91.6%、中国98.1%に近づいた。
地図にすると、焦点は強みの材料・装置を製造・計算基盤・AIモデルに広げられるかどうかだ
5つの分野を並べると、日本の位置は次の通りだ。
| 分野 | 数字 | 評価 |
|---|---|---|
| 材料・装置 | 材料の世界シェア48%、装置31% | 強み |
| 半導体の製造 | 300ミリ生産能力12%、先端ロジックは空白 | 弱み |
| 計算基盤と電力 | 接続申し込み1520万キロワット、全量供給は2037年以降 | 弱み |
| AIモデル | 国産最上位0.691、首位0.872 | 弱み |
| 応用 (ロボット) | 設置台数で世界2位、ヒト型は量産前 | 中間 |
強みは材料・装置に集中し、弱みは製造、計算基盤、AIモデルの3分野にまたがる。川崎重工のヒト型ロボットとラピダスの2ナノ品は、この地図では同じ側に位置する。どちらも日本が強い「ものづくり」の側から、弱い分野を補う試みだ。ラピダスは、国内に拠点のない先端ロジック半導体の製造を始め、材料・装置メーカーの新しい顧客になろうとしている。川崎重工は、世界2位のロボット設置台数と、競合3社と仕様をそろえて集めるデータを前提に、国産のAI基盤でヒト型ロボットを動かそうとしている。どちらもAIモデルの分野で正面から米中と競う道は選んでいない。ノエトラが最初に作るのは日本語の推論モデルだが、その先の目標は物理空間を認識するロボット用のモデルであり、汎用の対話モデルで首位を取ることではない。
節目となる時期は2030年までの5年間に集中する。ラピダスの量産開始が2027年度後半、JASM第2工場の3ナノ品の生産開始が2028年12月までに、マイクロンが広島で作るHBMの市場投入が2028年、ノエトラが自前で持つ計算基盤の稼働が2028年6月、JERAの千葉の拠点の運用開始が2028年ごろ、ノエトラの実世界ネイティブAIと川崎重工のヒト型ロボットの実用化が2030年だ。進捗を測る目安は5つある。ラピダスが2026年末までに顧客を公表できるか、川崎重工のロボット事業の売上高が2026年度計画の1150億円に届くか、ノエトラが2026年度の推論モデルを公開するか、Nejumiで国産モデルの最高点が0.7を超えるか、東電PGが供給開始の見込み (2030年に475万キロワット) を前倒しするかどうかだ。
この5分野の比較は、これから働く場を選ぶ人の判断の手がかりにもなる。材料と装置には品目ごとに世界首位の企業がある。半導体の主要9社だけで今後10年に4万人が足りない。半導体の製造では千歳と熊本に新しい工場ができ、AIモデルでは国費3873億円の基盤モデル開発が始まった。応用では競合3社が共通のデータでロボットに学習させる取り組みが始まった。日本のAI・半導体は材料・装置では世界首位級だが、製造、計算基盤、AIモデルでは後れを取っている。その差が2030年までにどれだけ縮まるかは、川崎重工のヒト型ロボットとラピダスの2ナノ品で最初に分かる。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。
💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました