エヌビディアは2027年1月期に200億ドル近いCPUの売上高を見込む。AMDのデータセンター部門の売上高 (2025年) を2割上回る規模だ。イビデンは8月、ハイエンドCPU向けなどの基板が伸びるとして利益予想を引き上げた。
米エヌビディアはGPU (画像処理半導体) で知られるが、2026年3月にAIエージェント向けのCPU (中央演算処理装置) 「Vera」を発表し、CPUを単体の製品として前面に出した。同社は決算説明会で、2027年1月期のCPUの売上高が200億ドル近くになるとの見通しを示した。迎え撃つ米AMDは、2030年のサーバーCPU市場の予想を5月と8月の2回にわたって引き上げた。一方、日本の基板大手イビデンの資料によると、サーバー向けの高性能CPUの個数は2030年までに2割ほどしか増えない。金額と個数の伸びの差を埋めるのは1個あたりの単価の上昇で、その一因がCPUを載せるパッケージの大型化だ。大型化の恩恵は、イビデンの基板と味の素の絶縁材料の決算に表れている。
エヌビディアのVeraは88コア、計算部分は1枚のダイでメモリーと入出力は別のダイ
エヌビディアは2026年3月16日、CPU「Vera」を発表した。AIが外部のソフトを呼び出し、コードを書いて実行する「エージェント型AI」では、処理の段取りやデータの受け渡し、結果の確認といった作業が増える。同社は、こうした作業は従来型のCPUが得意とする分野だと説明する。
報道発表と技術ブログによると、Veraは自社設計のコアを88個持ち、1つのコアで2つの処理を同時に実行でき、扱える処理は合計176になる。メモリーには低消費電力型のLPDDR5Xを使い、はんだ付けではなく着脱できるモジュールの形で載せた。この方式で低消費電力型のメモリーをデータセンターに持ち込むのは初めてだという。容量は最大1.5テラバイトで前の世代の3倍、帯域は最大で毎秒1.2テラバイトある。1コアあたりでは最大で毎秒14ギガバイトと、従来のデータセンター向けCPUの約3倍になる。メモリーの消費電力は従来型のDDRメモリーの半分未満としている。
AMDのサーバー向けCPU「EPYC」は、複数の小さなダイ (半導体チップの本体) を1つのパッケージにまとめるチップレット方式をとる。技術ブログによると、Veraは計算を担う部分を1枚のダイにまとめ、メモリーと入出力は隣に置いた小さなダイが受け持つ。どのコアから見ても、キャッシュやメモリーまでの距離がほぼ同じになるよう設計したという。複数のダイを1つのパッケージに載せる点では、AMDのCPUと変わらない。
GPUや別のCPUとの接続には自社の接続技術「NVLink-C2C」を使い、帯域は最大で毎秒1.8テラバイトと、PCIe第6世代の7倍としている。技術ブログによると、Veraを256個載せた液冷のラックでは、2万2,500を超える独立した処理環境 (サンドボックス) を同時に動かせる。インテルやAMDの従来型 (x86) のサーバーラックと比べて、動かせる環境の数は4倍超、電力あたりの性能は2倍だという。いずれも同社の公表値である。量産は始まっており、サーバー各社などを通じた供給は2026年後半からとしている。採用を予定する顧客には米メタや米オラクルのクラウド部門、米コアウィーブが名を連ねる。
エヌビディアが見込むCPUの売上高は約200億ドル、AMDのデータセンター部門の1年分を超える
エヌビディアの2027年1月期第1四半期 (2026年2〜4月) の売上高は816億ドル、うちデータセンター部門は752億ドルだった。5月20日の決算説明会で、コレット・クレス最高財務責任者は「今年は合計で200億ドル近いCPUの売上高の見通しが立っている」と述べた。ジェンスン・フアン最高経営責任者は質疑で、この額は単体で売るCPUの分だと答えた。ところがクレス氏は5月22日、米ヤフー・ファイナンスの取材に対し、200億ドルには単体のCPUに加え、GPUと組み合わせて売る「Vera Rubin」や前の世代の組み合わせ製品に載せるCPUも含むと説明した。8月の説明会でも「サーバー向けCPUの合計で約200億ドル」と述べている。2人の説明は一致しておらず、本稿はクレス氏の説明に沿って「CPUの売上高の合計」として扱う。同社はVeraについて「これまで手がけたことのない2,000億ドルの新しい市場を開く」とも述べている。2,000億ドルはCPUの市場規模として示した数字だ。
8月26日に発表した第2四半期 (5〜7月) の売上高は962億ドルで、データセンター部門は前年同期比117%増の890億ドルだった。決算説明会でクレス氏は2027年1月期のCPUの売上高約200億ドルの見通しを維持し、2028年1月期には2倍を超えるとの見方を示した。四半期報告書 (10-Q) は、次世代のVera Rubinの量産出荷を第3四半期 (8〜10月) に始めたと記しており、クレス氏も説明会で8月に始めたと述べた。
200億ドルという規模は、AMDの開示と並べると分かりやすい。AMDの2025年のデータセンター部門の売上高は166億ドルだった。この部門にはサーバー向けCPUのEPYCに加え、AI向けのGPUも入っている。エヌビディアのCPUの売上高の見通しは、AMDのデータセンター部門の1年分の1.2倍にあたる。ただし200億ドルは決算説明会と取材で示した見通しで、GPUと組み合わせた製品に含まれるCPUの分も入る。エヌビディアは決算資料でCPUの売上高を区分して開示していない。
AMDはサーバーCPU市場の見通しを3か月で1.8倍に引き上げた
AMDのデータセンター部門の売上高は、2026年1〜3月期が58億ドル (前年同期比57%増)、4〜6月期が67億ドルだった。4〜6月期は前年同期の32億ドルから107%増え、同部門の営業利益は21億ドルと、前年同期の1億5,500万ドルの赤字から黒字に転じた。決算説明会では、クラウド向けと企業向けのEPYCの売上高がそれぞれ前年同期から70%超増えたと説明している。
市場の見通しも動いた。AMDは5月5日の決算説明会で、サーバーCPUの市場が年35%超のペースで伸び、2030年に1,200億ドルを超えるとの見方を示した。8月4日には、年50%超で伸びて2030年に約2,200億ドルになるとの見方に引き上げた。3か月で1.83倍である。規模が最も大きく伸びも最も速い分野としてAIエージェント向けのサンドボックスを挙げ、2027年通年のサーバー事業の売上高は70%超伸びるとした。
2つの見通しから逆算すると、何が変わったのかが分かる。2025年を基準の年、期間を5年と置くと、2,200億ドルを1.5の5乗で割って約290億ドル、1,200億ドルを1.35の5乗で割って約268億ドルになる。成長率はどちらも下限の値なので、2025年の市場規模はこれより小さい。AMDは基準の年と規模を示していないが、2つの見通しが前提にする足元の市場規模はほぼ同じで、引き上げたのは成長率だった。この前提に立つと、足元の市場は300億ドルに満たず、AMDはそれが5年で7倍を超えるとみていると読める。
製品の面では、2024年10月に発表した第5世代EPYCは最大192コアだった。2026年7月23日に発表した第6世代は最大256コアで同時に512の処理を扱え、メモリーは最大16チャネル、周辺機器との接続はPCIe第6世代に対応する。5月21日には、第6世代を台湾積体電路製造 (TSMC) の2ナノメートル世代で量産し始めたと発表している。エヌビディアが低消費電力型のメモリーで帯域と省電力を両立させようとするのに対し、AMDはサーバー用メモリーのチャネルの数と、1つのパッケージに載せるコアの数を増やしている。
CPUの個数は2割増にとどまり、業界全体の基板の需要面積は2倍を超える
AMDが見込む金額の伸びに比べ、個数の伸びは小さい。イビデンが5月12日の決算説明会で示した推定 (外部の調査会社のデータに基づく) によると、サーバー向けのハイエンドCPUの個数は2024年から2030年にかけて2割ほどしか増えない。資料に数値の記載はなく、グラフから読み取ると約2,700万個から約3,200万個への増加である。同じ資料で、AI向けのGPUとASIC (特定用途向けの半導体) の個数は大きく増える見通しになっている。AMDの見通しとイビデンの推定は対象の範囲が同じではないが、CPUの市場が金額で年50%超伸びるなら、その多くは1個あたりの単価の上昇で生まれる計算になる。コアの数が増えれば、1個の単価も上がりやすい。
CPUを含む先端パッケージの基板の大きさについては、味の素が2025年度の決算説明資料で推定を示している。2023年までの高性能計算用は約70ミリ角で、絶縁層はコア基板の上下に9層ずつだった。2026年のAI用は約100ミリ角で11層ずつ、2031年以降は約120ミリ角で13層ずつになるという。面積は約70ミリ角から約100ミリ角で2.04倍、約120ミリ角で2.94倍になる。層の数も2026年には18層から22層へ1.22倍になる。絶縁材料の使用量が面積と層の数に比例すると仮定すれば、2023年までの基板から2026年のAI用の基板で、1枚あたりの使用量は約2.5倍になる計算だ。この計算は本稿の概算で、味の素は1枚あたりの使用量を示していない。
イビデンも同じ傾向を数字で示している。セミアディティブ工法 (配線を必要な部分だけめっきで形づくる方式) でつくる基板の業界全体の需要を面積で測り、2024年を100とすると、2025年は119となり、2026年は140、2027年は180、2028年は220になると見込む。AIサーバー向け基板の生産の負荷は、2024年を1として2026年に1.8倍、2028年に2.5倍になるとしている。CPUの個数が2030年までに2割ほどしか増えないのに対し、GPU向けなども含む業界全体の基板の需要面積は2028年までに2.2倍になる見込みだ。
イビデンの電子事業は4〜6月に営業利益率27.6%、ハイエンドCPUの需要増を上方修正の理由に挙げた
イビデンの電子事業は、半導体パッケージ用の基板を製造・販売している。決算短信のセグメント情報から、売上高と営業利益、利益率を並べる。
| 期間 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2025年3月期 | 1,972億円 | 268億円 | 13.6% |
| 2026年3月期 | 2,433億円 | 452億円 | 18.6% |
| 2026年4〜6月 | 775億円 | 214億円 | 27.6% |
| 2027年3月期 (予想) | 3,750億円 | 1,100億円 | 29.3% |
2026年3月期の電子事業の売上高は2,433億円で前期の1,972億円から23.4%増え、営業利益は452億円で前期の268億円から68.5%増えた。連結営業利益620億円の72.9%を電子事業が稼いだ。2026年4〜6月の電子事業は売上高775億円 (前年同期比37.7%増)、営業利益214億円 (同52.4%増) で、連結営業利益269億円に占める割合は79.5%に上がった。営業利益率は2025年3月期の13.6%から、2026年4〜6月には2倍の27.6%になった。
同社は8月4日、2027年3月期の業績予想を上方修正した。電子事業は売上高を5月の予想の3,300億円から3,750億円へ、営業利益を750億円から1,100億円へ引き上げた。連結では売上高5,500億円、営業利益1,270億円を見込む。同社は決算説明資料で、GPUとハイエンドCPUの需要が堅調に推移し、大野事業場の新しい生産棟の安定生産もあって販売数量が期初の計画を上回ったと説明した。続く質疑でも、5月の見通しと比べてGPUだけでなく、AIサーバー向けのスイッチICとハイエンドCPUの需要が増えたと答えた。既存の生産能力をこれらに振り向け、製品の構成を改善して平均売価を押し上げるという。
利益を押し上げているのは数量より価格である。同社は質疑で、売価と製品構成による265億円の利益増は主に売価の上昇によるもので、業界全体の供給不足から基板の平均価格が想定以上に上がっていると説明した。すべての顧客から大型・高多層の基板の引き合いがあり、業界の供給能力を大きく上回る需要が続くとみている。次の生産能力の増強の判断時期が「遅くとも今年度中」に早まったとする質問に対しては、優先順位は無く、あらゆる可能性を視野に入れて検討していると答えた。イビデンは取引先の社名を開示しておらず、エヌビディアやAMDのCPU向けにどれだけ出荷しているかは決算資料からは分からない。
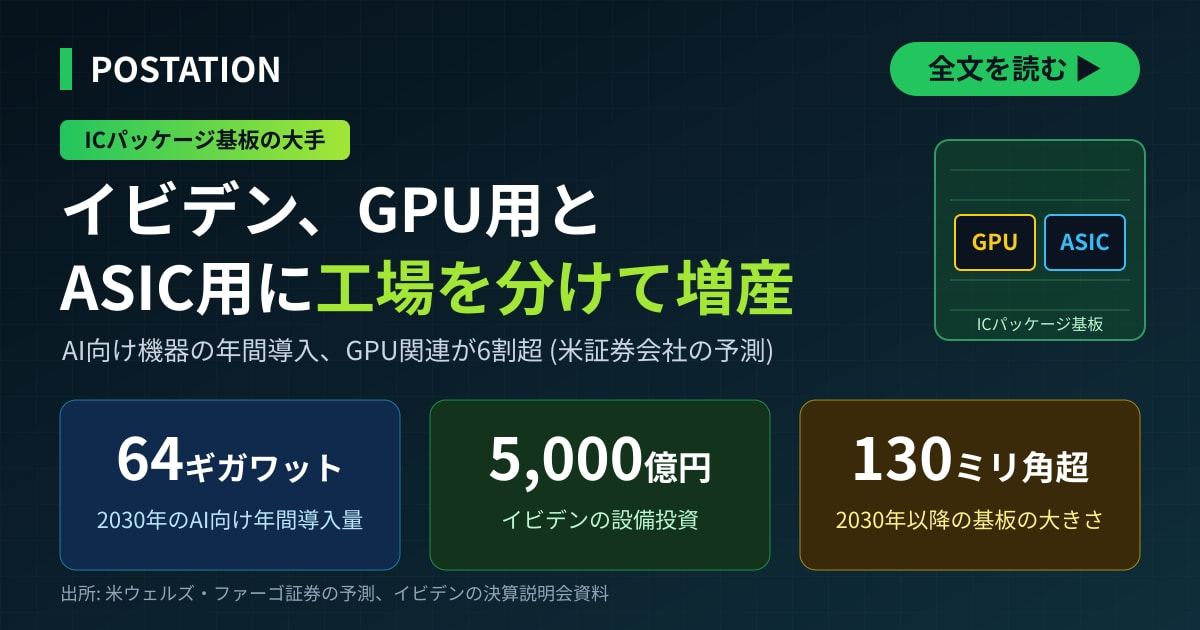
供給の制約は材料にもある。基板材料のガラスクロス (ガラス繊維の織物) の供給元は日本と台湾の2社だったが、3社目と4社目も量産で使えるめどが立ち、来年度には日本の供給元が生産能力を増やす計画だという。同社は2026〜2028年度に電子事業へ総額約5,000億円を投じる。河間事業場の新しい生産棟に約2,200億円 (AI向けASIC用の基板)、大野事業場の新しい生産棟の残り半分に約2,800億円 (AI向けGPU用の基板) を充て、いずれも2027年度から順次稼働する。投資の総額は、2026年3月期の電子事業の売上高の約2倍にあたる。
味の素の電子材料は事業利益率54%、ABFの数量の7割がサーバーとネットワーク向け
味の素は、基板の配線の層と層の間を絶縁するフィルム「味の素ビルドアップフィルム (ABF)」を供給している。ABFを中心とするファンクショナルマテリアルズ (電子材料等) の2026年3月期の売上高は1,007億円で、前期の765億円から31.6%増えた。事業利益は546億円 (前期402億円) で、事業利益率は54.2%と前期の52.5%から上がった。全社の売上高1兆5,837億円に占める割合は6.4%にすぎないが、全社の事業利益1,811億円の30.1%を稼いでいる。
伸びは2027年3月期に入って加速した。4〜6月の売上高は331億円で前年同期の215億円から54.0%増え、事業利益は191億円で同108億円から76.9%増えた。事業利益率は57.7%になる。通期では売上高1,206億円 (19.8%増)、事業利益655億円を予想している。
用途の内訳も変わった。味の素の資料によると、ABFの数量に占めるサーバー・ネットワーク (ハイエンド) 向けは2017年度の40%から2025年度に70%へ上がり、2030年度には75〜85%になる見通しだ。パソコン向けは45%から20%に下がった。CPUの個数よりパッケージの面積が伸びれば、ABFの使用量はそれだけ増える。同社は2023年以降に総額250億円の増産投資を進めている。これとは別に、子会社の味の素ファインテクノが岐阜県可児市で3つ目の工場の用地を取得する予定で、2032年度の稼働を目指す。
次の確認点はエヌビディアの11月の決算とイビデンの上半期決算
金額と個数の差を埋める単価の上昇とパッケージの大型化は、イビデンの電子事業の利益率 (4〜6月に27.6%) と、ABFの数量に占めるサーバー・ネットワーク向けの比率 (7割) に表れている。
次に確かめる材料は3つある。エヌビディアが11月の第3四半期決算でCPUの売上高の見通しを維持するか。イビデンが10月下旬以降に発表する上半期決算で、電子事業が修正後の上半期予想 (売上高1,680億円、営業利益475億円) に届くか。そして味の素の電子材料の上半期の売上高の伸びが、4〜6月の54%増を保つかである。関連する話題はAI半導体の広帯域メモリーと先端パッケージ、イビデンの基板の制約を扱った記事と、AIサーバーを支える日本の上流材料を扱った記事にまとめている。
※2026年10月4日、一次資料に基づき全面的に書き直しました。旧版の「AMD側の世界サーバーCPU市場は2023年実績約700億ドル、2026年予想約950億ドル、2030年1,400億ドル超」はAMDの開示に該当する数字がなく、AMDが5月と8月に示した2030年に1,200億ドル超・約2,200億ドルに改めました。エヌビディアの「GPU単体市場約1,000億ドル」は出所を確認できず削除し、「2,000億ドル超」を「AI工場全体の市場」とした記述は、同社がVera CPUの新しい市場として示した数字に改めました。AMDの見通しの修正時期を「2026年3月」としたのは誤りで、5月と8月の決算説明会でした。Veraを「単一のダイのモノリシック構造」とした記述は、計算部分が1枚のダイでメモリーと入出力が別のダイという同社の説明に改めました。出所を確認できなかった経営トップの発言、台湾の製造シェア、中国による技術者の引き抜き、基板の歩留まり低下で世界のAIサーバーの出荷が止まるといった記述は削除しました。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。



💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました