米インテルの10〜12月期の売上高見通しは中央値で市場予想を約16億ドル下回った。パソコン向けCPUはメモリー高騰で需要が減り、サーバー用CPUは基板不足で供給が追いつかない。この不足を追い風にイビデンとキオクシアは増収となった。
インテルは10月30日に提出した四半期報告書で、半導体パッケージ基板の供給を確保する契約を新たに2件結んだと明らかにした。必要な資金は総額で約53億〜61億ドルと見積もる。このうち約33億ドルは2027年末までに支払う見込みだ。デビッド・ジンスナー最高財務責任者(CFO)は決算説明会で、リップブー・タン最高経営責任者(CEO)が日本で多くの基板メーカーと会い、必要な量の割り当てを受けられるよう働きかけたと語った。インテルを大口顧客とするイビデンは10月29日、約1510億円を投じてCPU用基板の生産能力を増やすと発表した。
インテルの10〜12月期見通し、パソコン不振と部品不足を織り込む
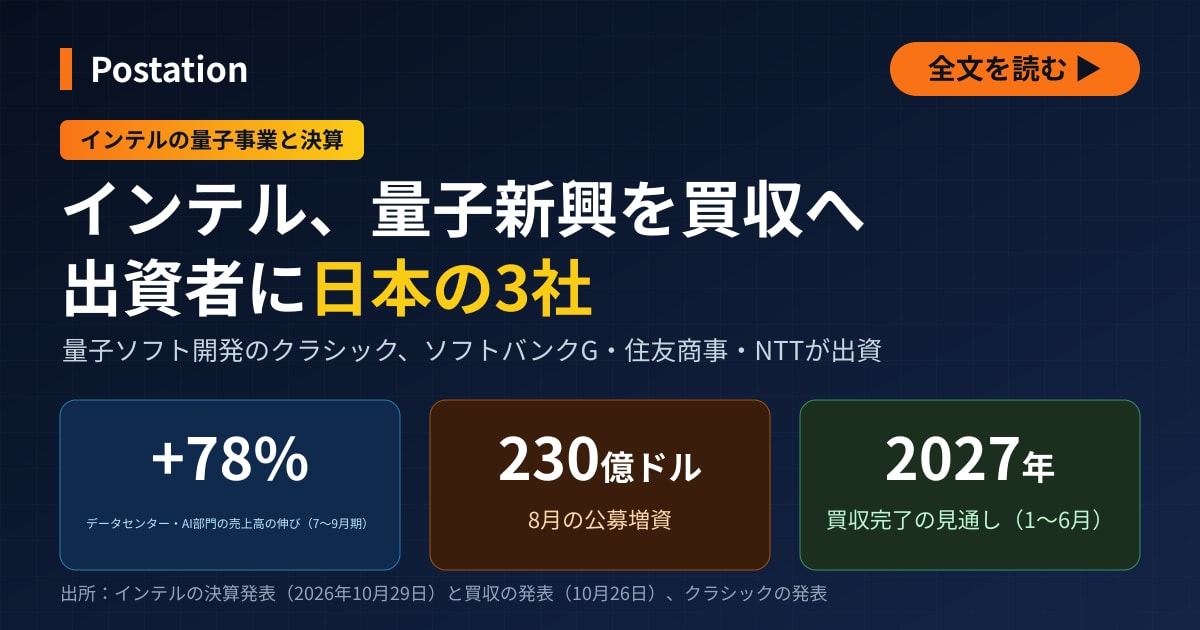
インテルは米国時間10月29日に7〜9月期決算を発表した。10〜12月期の売上高は150億〜160億ドルを見込む。中央値の155億ドルは、金融情報会社LSEGがまとめた市場予想の平均(170億7000万ドル)に届かない。同社は見通しの前提として、メモリー価格の高騰によるパソコン向けの落ち込みと、サーバー用CPUに使う基板やウエハーの不足、イスラエルの工場の事故を挙げた。調整後の粗利益率は38.0%を見込む。決算の詳しい内容は、インテルのクラシック買収を扱った記事で伝えた。
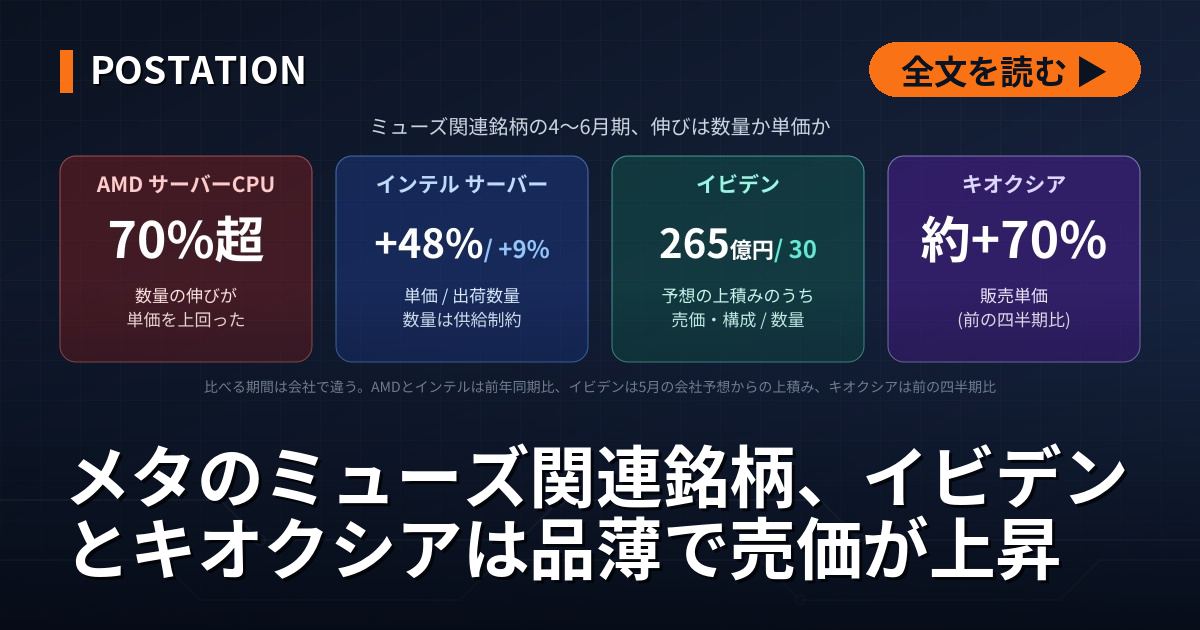
7〜9月期の売上高は165億ドルだった。データセンター・AI部門の売上高は前年同期比78%増の約73億ドルと伸びた。ただ、四半期報告書によると、サーバー向けの増収は大半が単価の上昇による。サーバー向けの売上高は前年同期より25億ドル増えた。平均単価は54%上がったが、出荷数量の伸びは10%にとどまった。単価の上昇は主に高価格品の比率が高まったためで、値上げの寄与は小さかった。
ジンスナー氏は2027年を「投資の年」と位置づけ、フリーキャッシュフロー(純現金収支)は黒字にならない公算が大きいと述べた。設備投資は2026年が計画どおりの200億ドルで、2027年は大幅に増やす。半導体受託生産(ファウンドリー)部門は7〜9月期も18億5300万ドルの営業赤字で、赤字幅は4〜6月期から2億3600万ドル縮んだ。
メモリー高騰でキオクシアは増収、インテルのパソコン向け部門は20%超の減収へ
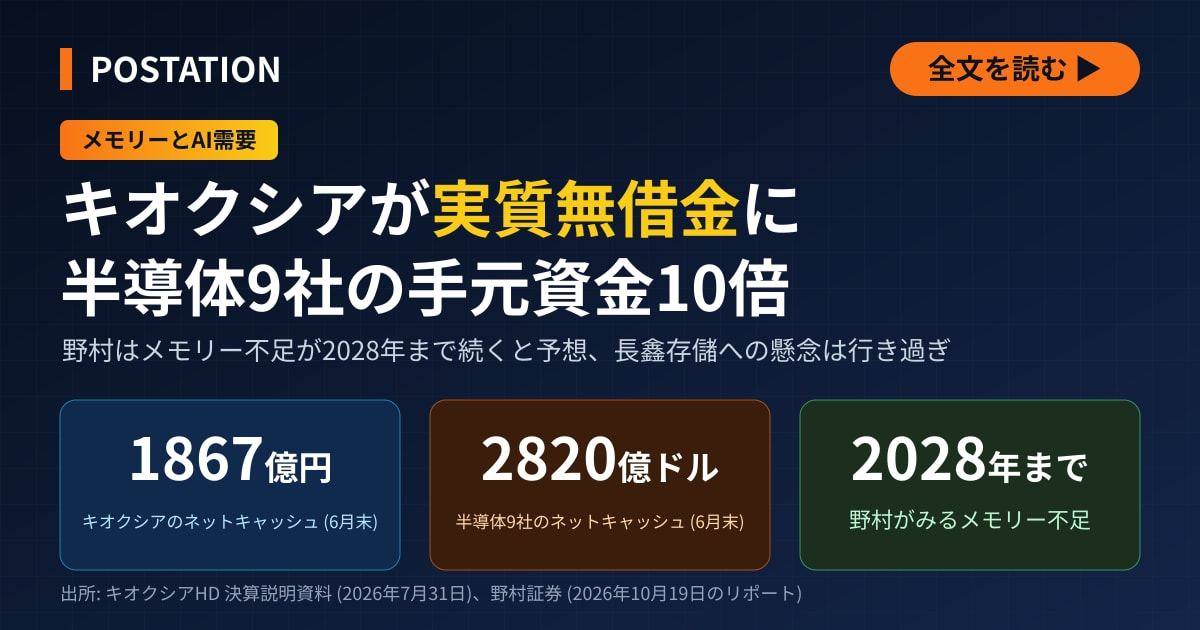
キオクシアホールディングスの7〜9月期の売上高にあたる売上収益は2兆4800億円と、前四半期比で4割増えた。生成AIを中心にデータセンター向けの需要が強く、平均販売単価が大きく上がった。4〜9月期の売上収益は4兆2472億円と、前年同期の5倍強になった。一方、同社はスマートフォン向けとパソコン向けの需要は鈍っているとみている。10〜12月期の売上収益は2兆5000億円と、前四半期比0.8%増にとどまる見通しだ。
メモリーの品薄は続いている。米マイクロン・テクノロジーは10月9日に提出した年次報告書で、需要が供給を上回り、顧客や市場ごとに供給量を割り振ってきたと明らかにした。既存の工場はほぼフル稼働で、米アイダホ州に建設中の新工場のウエハー生産は2027年半ばに始まる見通しだ。
インテルではパソコン向け部門の売上高が7〜9月期に81億ドルと、前四半期比9%減った。ロイター通信によると、市場予想の89億8000万ドルにも届かなかった。ジンスナー氏は、同部門の売上高が10〜12月期にさらに20%を超えて減るとの見通しを示した。同社は世界のパソコン出荷台数が2026年に約12%減るとみている。7〜12月に限れば減少率は20%を超えるという。2027年も約10%の減少を計画の前提にする。
タン氏は不振の理由として、メモリー価格の上昇と企業のIT予算の引き締めを挙げた。パソコンメーカーが販売の鈍化に合わせて在庫の圧縮を急いでいるとも述べた。四半期報告書によると、同部門のうちノートパソコン向けとデスクトップ向けを合わせた売上高は69億ドルと、前年同期を下回った。出荷数量は需要の減少と競争の激しさから14%減り、平均単価は9%上がった。単価の上昇は主に値上げによるもので、値上げには部材高を補う狙いもあった。高価格品の比率の上昇も寄与した。
国内のパソコン出荷も大きく減っている。電子情報技術産業協会(JEITA)によると、9月の国内出荷台数は83万1000台と前年同月比42.5%減った。JEITAは、前年にウィンドウズ10のサポート終了を前に買い替えが集中した反動を理由に挙げ、メモリーには触れていない。
インテルのサーバー用CPUは基板とウエハーが不足、2027年1〜6月が最も厳しく
インテルは四半期報告書で、基板やメモリーなどの部品が業界全体で不足し、サーバー用CPUの需要に応えきれなかったと説明した。同社は一部のサーバー用CPUで、基板に埋め込んだ小さなシリコン片で複数のチップをつなぐ独自の実装技術「EMIB」を使っている。タン氏は決算説明会で、EMIBに使う高性能の基板が足りず、増産の妨げになっていると述べた。サーバー用CPU「Xeon 6」などを作る製造技術「Intel 3」についても、歩留まりと製造期間は改善しているが、社内にさらなる改善を求めていると話した。
ジンスナー氏は、2027年1〜6月はウエハーと基板の供給が特に厳しいとの見方を示した。同社は基板の生産枠を40%増やすが、多くは2027年7〜12月にならないと効果が出ない。同氏は、業界のサーバー用CPUの出荷数量が2026年、2027年ともに30%を超えて伸びると予想し、供給が追いつけば伸びはさらに大きくなるとした。業界の供給不足は2027年いっぱい続き、2028年にかかるとみている。10〜12月期のデータセンター・AI部門の売上高は、前四半期比で10%台半ば増える見通しだ。
イスラエル工場の事故、インテルの10〜12月期売上高を約3億ドル押し下げる見込み
10月14日午後、イスラエル南部キルヤット・ガトにあるインテルの工場で爆発があり、作業員2人が死亡、1人が重体となった。イスラエルのニュースサイト、タイムズ・オブ・イスラエルによると、警察はガスボンベが爆発したとみている。攻撃の疑いはないという。インテルは声明で2人の死を悼んだ。
タン氏は説明会で、事故のため工場の操業停止が長引き、10〜12月期は10ナノメートル世代のサーバー用製品の出荷に影響が出ると述べた。ジンスナー氏は、10〜12月期の見通しに事故の影響として売上高で約3億ドル、粗利益率で2ポイントの押し下げ要因を織り込んだと説明した。現時点の試算だという。四半期報告書は、工場の操業が約2週間止まり、10月末までに再開する見通しだとしている。ジンスナー氏は、2027年1〜3月期も売上高に約3億ドルの影響が出る見込みだが、粗利益率への影響は大半が10〜12月期に出るとの見方を示した。四半期報告書は、生産の減少などで製造費用と粗利益への悪影響が2027年1〜6月まで続くとしている。
アマゾン、AI向けの設備投資が営業キャッシュフローを上回る
米アマゾン・ドット・コムの7〜9月期決算は、売上高が2019億ドルと前年同期比12%増えた。LSEGがまとめた市場予想(2023億ドル)にはわずかに届かなかった。クラウド事業のアマゾン・ウェブ・サービス(AWS)の売上高は39.3%増の460億ドルで、同社によると約5年ぶりの高い伸びだった。AWSの営業利益は178億ドルと、前年同期の114億ドルから増えた。
一方、フリーキャッシュフローは2026年9月までの1年間で424億ドルの赤字となった。1年前の同じ期間は148億ドルの黒字だった。営業キャッシュフローは29%増の1683億ドルだった。しかし設備投資は売却収入や補助金を差し引いた純額で948億ドル増の2107億ドルに膨らみ、営業キャッシュフローを上回った。同社によると、増えた投資の大半はAI向けだ。
7〜9月期だけでも設備投資は759億ドルに上り、設備の売却収入などを差し引く前の購入額は773億ドルだった。2026年通年では約2200億ドルを見込み、大半をAWSに充てる。アンディ・ジャシーCEOは決算説明会で、2027年は設備投資をさらに大きく増やすと述べた。AWSの受注残高は5780億ドルに達した。自社開発のAI半導体「トレーニアム」は、2027年後半に外販を始める計画だ。
ブライアン・オルサブスキーCFOによると、AI事業の利益率は既存事業の立ち上げ期と比べれば高いが、今の既存事業よりは低い。AI事業が急速に伸びるほど、会社全体の利益率は下がるという。同氏は部品価格の上昇も利益率を下げる要因に挙げた。ジャシー氏は、メモリーなど部品の費用がかさむなかでも、AI事業の利益率は改善していると話した。
アマゾンは今年、大型セール「プライムデー」を主要国で4〜6月期に前倒しして開いた。前年は7〜9月期に開いており、同社によると、このずれがなければ全社の売上高の伸び率は約4ポイント高かった。広告事業の売上高は11%増の196億ドルで、為替の影響を除くと12%増えた。北米部門の売上高は6%増の1129億ドルだった。アマゾンは10〜12月期の売上高を2400億〜2470億ドルと見込む。中央値の2435億ドルは、LSEGの市場予想(2445億ドル)をやや下回る。
決算を受けてインテルとアマゾンの株価は大きく下落し、米パソコン大手のデルやHPの株も売られた。
イビデンはEMIB用の基板を増産、稼働は2029年度後半
イビデンの有価証券報告書によると、2026年3月期のインテル向けの売上高は753億1900万円で、連結売上高の18.1%を占めた。最大の顧客は米エヌビディアで、同社向けの売上高は1224億7000万円と全体の29.4%を占めた。
イビデンの4〜9月期の連結売上高は2625億4600万円と前年同期比34.3%増えた。電子事業の売上高は52.0%増の1725億4000万円だった。営業利益は96.7%増の500億2800万円とほぼ倍になった。生成AI用と汎用のサーバー向けで基板の需要が堅調だったうえ、2025年度に量産を始めた大野工場の生産が安定した。円安も追い風になった。同社は2027年3月期の電子事業の売上高見通しを、8月時点の3750億円から3850億円に引き上げた。営業利益の見通しも1100億円から1140億円に上方修正した。
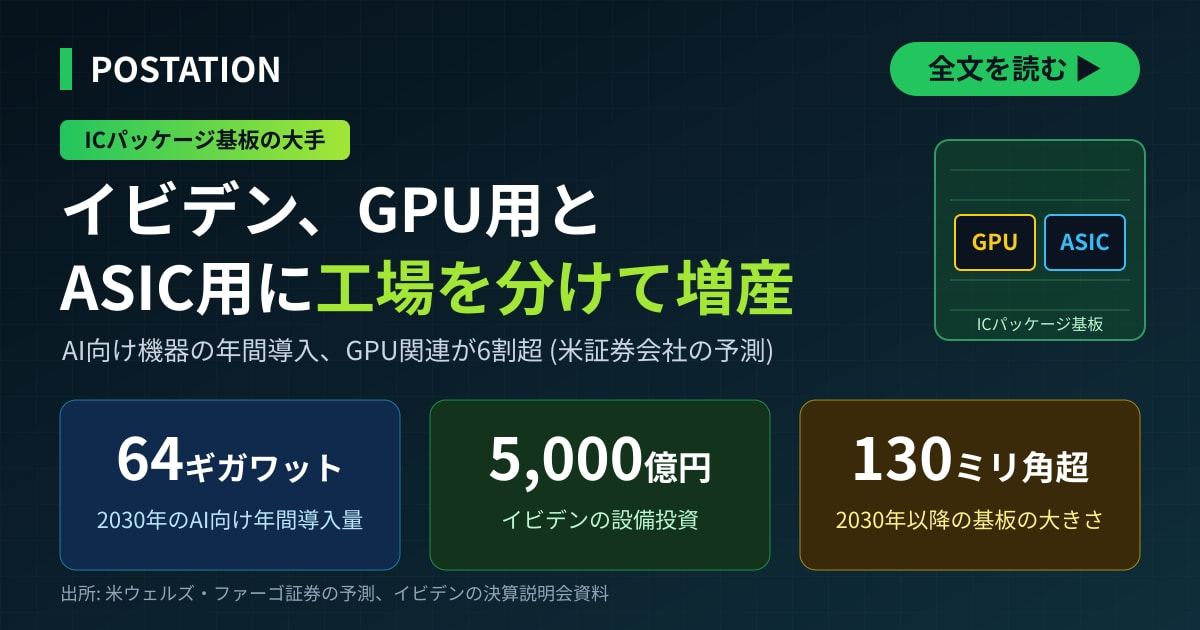
イビデンが10月29日に決めた約1510億円の追加投資は、岐阜県大垣市の河間事業場などが対象だ。同社は、AIの用途が学習から推論、さらに自律的に仕事をこなすAIエージェントへと広がり、CPU用基板の需要が増えると説明している。30日の決算説明会では、投資は顧客の要請に応じたものだと述べた。EMIB向けにした理由は「お客様自身にとって非常に強みのある商品であるため」と答えた。イビデンは顧客名を明らかにしていないが、EMIBはインテルの技術だ。
イビデンは説明会資料で、基板の大型化と多層化が進み、需要が業界の生産能力を大きく上回るとの見通しを示した。汎用サーバーのCPU用基板の市場は、2026年から2030年に1.3倍の伸びにとどまる。ただ1枚の生産に要る能力が1.9倍に増えるため、面積ベースの需要は2.5倍になると見込む。AI向けのGPUと専用チップの基板では、需要が5.4倍に膨らむという。市場が1.8倍に伸び、1枚に要る能力も3.0倍になるためだ。業界全体の需要は2030年に2026年の3.5倍に増える見通しだ。イビデンは同じ2030年までに国内の生産能力を2倍に増やす計画だ。
インテルは基板を確保する2件の契約の相手を明らかにしていない。同社はこれまでも部品を確保する長期契約で代金を前払いしており、2026年1〜9月の前払いは12億ドルだった。今回の契約で近く現金の支出が増えるとの見通しも四半期報告書に記した。イビデンの2026年3月期のインテル向け売上高を1ドル=150円で換算すると約5億ドルだ。契約に要る資金はその10倍を超える。相手がイビデンとは限らないが、金額の大きさからみて、代金の前払いにとどまらず、基板メーカーの増産を資金面で支える契約の可能性がある。基板の不足と値上がりの見通しは、ABF基板の需給を扱った記事に詳しい。
イビデンの増産分の設備は2029年度後半に稼働する予定で、業績への寄与は2030年度以降になる見通しだ。新棟を建てる場合は、投資を決めてから稼働まで最低でも4年かかるという。イビデンは、生産能力が「圧倒的に不足」しているうえ、最先端の基板に代わる技術もないため、顧客の側で需要を抑えるしかないとの見方を示した。CPU用でも競合が他社の既存工場を買い取って能力を増やしているが、各社の能力を合わせても需要に追いつかないとした。インテルも、業界の供給不足は2028年にかかるとみている。
投資家向けの個別銘柄の分析リポートや技術調査のご相談は、編集部のお問い合わせ窓口までお寄せください。


💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました