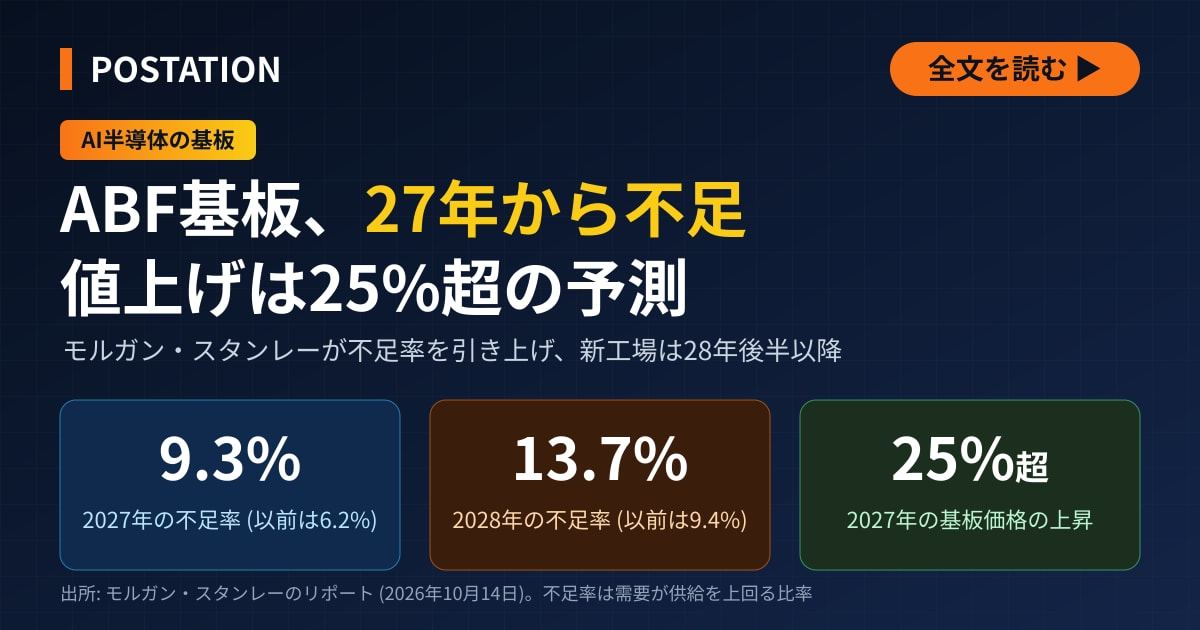
モルガン・スタンレーは10月14日、AI半導体のABF基板の需要が2027年に供給を9.3%上回ると予想し、従来の6.2%から引き上げた。値上がりはイビデンの業績を押し上げ、基板の多層化はABFをつくる味の素の販売を伸ばす。
ABF基板は、半導体のチップとサーバーのプリント基板をつなぐパッケージ基板の一種だ。銅の配線を何層にも重ね、層と層の間を、味の素が開発した絶縁フィルム「味の素ビルドアップフィルム (ABF)」で隔てる。画像処理半導体 (GPU) やAI向けの専用半導体は、チップが大きく端子も多いため、この基板なしには組み立てられない。
本記事は、モルガン・スタンレーのリポートの要旨を、それを伝えた報道や台湾の基板各社の開示、イビデンと味の素の決算資料と照らし合わせてまとめた。味の素の名前はリポートには出てこないが、基板の材料の供給元として取り上げる。
モルガン・スタンレーはABF基板の不足率の予想を2027年9.3%、28年13.7%に引き上げ
リポートは日本時間14日午後5時に配信された。台湾・中国などのハードウエア企業を担当するアナリストがまとめたもので、題は「ABF Substrates: More Capex, More Tightness」(投資は増えるが、需給の逼迫は強まる) だ。各社の増産の発表が相次いでも強気の見方は変えず、AI向けの需要と基板の複雑化で2027年から供給不足が続くとした。
需要が供給を上回る比率 (不足率) は、2027年を9.3%、28年を13.7%と予想した。従来予想は27年が6.2%、28年が9.4%で、いずれも3ポイント以上の引き上げとなる。この従来予想は、同社が7月上旬に台湾の基板メーカーの目標株価を引き上げた際のリポートで示したものとみられる (当サイトの推定)。26年は需給がほぼ均衡し、その後は大きく引き締まるとみる。この不足率は市場全体の1年間の数字で、最先端の基板に限った需給とは異なる。
香港の金融情報サイト「智通財経」も14日に同じリポートの内容を報じており、ここまでの数字はすべて同じだ。同じ報道によると、リポートはABF基板の市場規模が26年の95億ドルから30年に209億ドルに拡大すると予想している。
供給不足を見込むのはモルガン・スタンレーだけではない。台湾の経済日報によると、ゴールドマン・サックスは7月、2027年の不足率を34%と見積もった。両社の見積もりは大きく異なるが、27年に不足が広がるとみる点は同じだ。
需要の上方修正の中心はASIC、基板の大型化と多層化でつくれる数が減る
モルガン・スタンレーが需要の見通しを最も大きく引き上げたのは、ASIC (専用半導体) だ。グーグルやアマゾン・ドット・コムなどが自社のAI処理のために設計する半導体を指す。同社は、中国のAI半導体を含むASICの出荷見通しを、2027年は460万個から640万個に、28年は620万個から870万個に引き上げた。智通財経によると、引き上げたのは「その他のASIC」の区分だ。30年の見通しも1,170万個から約1,340万個に上方修正した。
供給の見通しが変わらないとすると、需要の見通しは従来より27年で約2.9%、28年で約3.9%上振れした計算になる (当サイトが不足率から逆算)。ASICの出荷見通しを約4割上方修正したのに需要全体が数%しか増えないのは、ASICが需要に占める比率がまだ小さいか、供給の見通しも同時に引き上げたためとみられる (当サイトの見方)。
不足率を押し上げるもう1つの要因は、チップ1個あたりの基板が大きくなり、層も増えることだ。モルガン・スタンレーは、このため工場が実際につくれる基板の数がさらに減るとみる。イビデンの5月の決算説明会資料によると、AI向けなど最先端の基板は2025年の80ミリメートル角から、26年に90ミリメートル角、28年に110ミリメートル角、30年以降は130ミリメートル角以上に大きくなる見通しだ。基板の中心になる板の片面に重ねる配線の層も、25年の9層から28年に12層、30年以降は14層に増える。
基板が大きくなると、製造に使う同じ大きさのパネル1枚から取れる数が減る。仮にパネルを500ミリメートル角とすると、80ミリメートル角の基板は36枚取れるが、110ミリメートル角では16枚にとどまる。基板1枚の面積は約1.9倍だが、取れる枚数は半分以下に減る。層を1つ増やすたびに、ABFを貼り、レーザーで穴をあけ、銅をめっきする工程を繰り返すため、パネル1枚の製造にかかる時間も延びる。
チップを基板に載せる後工程の全体像は、半導体の後工程の解説にまとめている。
各社の新工場の多くは2028年後半以降、27年の基板価格は25%超の上昇予想
増産投資は相次いでいる。台湾の景碩科技 (キンサス) は2026年1月に約235億台湾ドル、7月に約196億台湾ドルの設備投資の予算を承認した。10月には桃園市の土地を60億台湾ドルで取得した。同じく台湾の南亜電路板は8月、大型で多層の基板をつくる自動化工場に468億台湾ドルを投じると決めた。基板で台湾最大手の欣興電子 (ユニマイクロン) は、26年の設備投資の予算を2月に254億台湾ドルから340億台湾ドルへ、7月には537億台湾ドルへと2度引き上げた。9月には新竹県の工場の用地と建物を100億8,888万台湾ドルで取得した。
韓国のサムスン電機は9月、AIサーバー向けの基板に計6兆7,800億ウォンを投じると決めた。内訳は世宗市の工場が4兆2,700億ウォン、ベトナムの工場が2兆5,100億ウォンだ。韓国の報道によると、世宗の新しいラインは28年9月に量産に入る予定だ。
それでも、モルガン・スタンレーは、各社が発表した新しい設備の多くが本格的に動き出すのは2028年後半から30年にかけてとみる。同社が数えた投資には、台湾・韓国勢のほかイビデンやオーストリアのAT&Sも入っている。台湾の工商時報も16日、新工場の多くは28年末から30年以降に量産に入ると伝えた。
モルガン・スタンレーは、その間の需給の逼迫で基板の価格が2027年に25%超上がり、28年も上昇が続いて基板メーカーの利益率が改善すると予想した。欣興は7月の決算説明会で、4〜6月期の売上高総利益率 (粗利益率) が1〜3月期から6.8ポイント上がり、上昇分の半分以上は値上げによると説明した。9月の売上高は、欣興が186億5,100万台湾ドルで前年同月比64.67%増えた。南亜電路板は55億8,600万台湾ドルで57.82%増、景碩は51億8,100万台湾ドルで44.47%増だった (台湾証券取引所の集計。いずれもABF基板以外を含む全社の売上高)。
モルガン・スタンレーは欣興を南亜電路板より高く評価する。2027年の生産能力は、光復第2工場が加わる欣興が10〜15%伸びるのに対し、南亜電路板は5〜10%にとどまると予想するためだ。両社の業績予想と目標株価を引き上げ、投資判断はどちらも3段階で最上位の「オーバーウエート」を維持した。
智通財経が伝えたリポートの投資額を、当サイトが各社の開示と照らし合わせた。モルガン・スタンレーは、今年発表された業界の設備投資を合計約143億ドルと見積もった。主な内訳はサムスン電機が約50億ドル、イビデンが32億ドル、AT&Sが20億ドル、欣興が17億ドル、南亜電路板が15億ドルだ。AT&Sを除く4社の開示額を、米連邦準備理事会 (FRB) が公表した10月9日の為替相場でドルに換算すると、リポートの内訳とほぼ一致した。
| 会社 | 各社の開示額 | ドル換算 | モルガン・スタンレーの内訳 |
|---|---|---|---|
| サムスン電機 | 6兆7,800億ウォン | 50.5億ドル | 約50億ドル |
| イビデン | 約5,000億円 | 31.6億ドル | 32億ドル |
| 欣興電子 | 537億台湾ドル | 16.8億ドル | 17億ドル |
| 南亜電路板 | 468億台湾ドル | 14.7億ドル | 15億ドル |
出所: 各社の開示と報道 (欣興は2026年の設備投資の予算、南亜電路板は8月6日の決議、サムスン電機は9月28日の投資決定を伝えた韓国の報道、イビデンは2月3日の適時開示)。為替は1ドル=1,342.13ウォン、158.34円、31.94台湾ドル (2026年10月9日、FRB)。イビデンの32億ドルを円に直すと約5,067億円。
イビデンは値上がりで業績予想を上方修正、河間の新設備は28年度から業績に寄与
イビデンの約5,000億円は、2026年2月に開示した2026〜28年度の3年間の増産投資だ。岐阜県大垣市の河間事業場などに約2,200億円、同県大野町の大野事業場などに約2,800億円を投じる。いずれも金額には、海外を含む既存の工場の分も入っている。5月の説明会資料では、河間をAI向けASIC用、大野をAI向けGPU用の基板の拠点と位置づけた。同社の電子事業の設備投資は、26年3月期の580億6,600万円から27年3月期に2,000億円へ増える計画だ。
稼働はいずれも27年度 (28年3月期) からの計画だ。6月の有価証券報告書によると、両事業場の設備の新設は29年6月に完了する予定だ。8月の決算説明会の質疑応答では、河間事業場は27年度末から順次動き、28年度から業績に寄与すると説明した。5月の質疑応答では、28年度までは今の計画以上に生産能力を増やすのは難しいとも答えている。
イビデンによると、最先端の基板ではすでに需給が引き締まっており、値上がりが同社の業績を押し上げている。電子事業 (ICパッケージ基板など) は、2026年3月期の売上高が前期比23.4%増の2,433億1,600万円、営業利益が68.5%増の452億4,800万円だった。26年4〜6月期は売上高が775億2,200万円 (前年同期比37.7%増)、営業利益が213億7,500万円 (52.4%増) で、営業利益率は27.6%に達した。同社は8月、27年3月期の電子事業の予想を売上高3,750億円 (前期比54.1%増)、営業利益1,100億円 (前期の2.4倍) に上方修正した。従来予想は売上高3,300億円、営業利益750億円だった。8月の決算説明会の質疑応答では、売価が上がった理由を「業界全体の供給不足を背景に、基板自体の平均価格が想定以上に上昇」と説明した。説明会資料では「需要が業界の供給能力を上回る状況は継続」とした。
最大の顧客は米エヌビディアだ。有価証券報告書によると、2026年3月期の連結売上高のうちエヌビディア向けは1,224億7,000万円と29.4%を占め、米インテル向けの753億1,900万円 (18.1%) を上回った。前期はインテル向けが20.8%、エヌビディア向けが20.3%、米AMD向けが11.0%だった。
イビデンは顧客の情報などから、同社が手がける最先端の基板の需要を総面積で推定している。2024年を100とすると、25年は119 (実績)、26年は140、27年は180、28年は220になる見通しだ。詳しくは、イビデンの企業ページと銘柄ページにまとめている。
モルガン・スタンレーは、AI関連の投資対象を「演算」「ネットワーク」「メモリー」の3分野に分け、演算を最も高く評価した。3分野に共通して欠かせない部材として基板と銅張積層板 (CCL) を挙げ、関連銘柄にイビデン、欣興、南亜電路板、サムスン電機などを選んだ。機器1台あたりの部材の増加、構造の複雑化、電力の3つが、3分野のすべてでボトルネックになるとみるためだ。日本企業ではほかに、電子部品の村田製作所、後工程のアドバンテスト、東京エレクトロン、荏原製作所、キヤノン、光部品の古河電気工業とフジクラ、メモリーのキオクシアを挙げた。
演算の分野では、エヌビディアとTSMCに加え、ASICの設計を請け負う米ブロードコムや台湾の聯発科技 (メディアテック) などを挙げた。出荷数量が伸び、GPUとASICの両方で市場が広がるため、最大の投資機会とみる。ネットワークの分野では、互いにつなぐAI半導体の数が増えるほど通信部品の需要が伸びるとみて、光部品や電気部品、接続技術の関連銘柄に注目する。
材料のABFは味の素が「シェア95%超」、層の増加と各社の増産で使う量が増える
基板の生産能力が足りないなかで、材料のABFを供給する味の素は、どの基板メーカーが増産しても恩恵を受ける。味の素は5月の決算説明会で、パッケージ基板の面積と層数が増えれば「ABFの使用量は飛躍的に増加する」と述べ、6月の事業説明会ではABFのシェアを「95%超」とした。同社は、AI向けの基板が2026年の約100ミリメートル角・片面11層から、31年以降は約120ミリメートル角・片面13層になると推定する。イビデンの見通しとは数字が少し違うが、大型化と多層化が続くという方向は同じだ。
イビデンの見通しをもとに当サイトが試算すると、基板が25年の80ミリメートル角・片面9層から28年に110ミリメートル角・片面12層になれば、面積は約1.9倍、層数は約1.3倍になる。ABFの使用量が面積と層数に比例すると仮定すれば、チップ1個分の基板に使うABFは約2.5倍に増える。この比例の関係は、イビデンも味の素も示していない。ただ、ABFはパネル全体に貼る。基板工場が処理できるパネルの枚数が上限になっている間は、基板が大きくなってもABFの総量は増えない。総量を押し上げるのは層の増加と各社の増産だ (当サイトの見方)。
味の素のABFを含む電子材料などの事業 (ファンクショナルマテリアルズ) は、2026年3月期の売上高が前期の765億円から1,007億円に、事業利益が402億円から546億円に伸びた。事業利益は35.8%増え、利益率は54.2%に達した。26年4〜6月期は売上高が331億円 (前年同期は215億円)、事業利益が191億円 (同108億円) と大きく伸びた。同社は8月、この事業の27年3月期の予想を売上高1,206億円、事業利益655億円に引き上げた。従来予想は1,116億円、605億円だった。26年3月期のABFの販売数量のうち、サーバー・ネットワーク向けが70%を占め、パソコン向けは20%だった。
味の素は2023〜30年に250億円を投じる計画で、群馬工場でABFの原料となるワニスを増産した。さらに岐阜県可児市に3つ目の拠点を設けて2032年度の稼働を目指す。同社は、サプライチェーン全体で供給に懸念はないと説明している。会社の説明どおりなら、足りないのはABFそのものより、ABFを重ねて基板に仕上げる工場の生産能力ということになる。味の素の株価や業績は銘柄ページにまとめている。
HBMの価格は27年に121%上昇と予想、エヌビディアの次世代GPU「Rubin」は立ち上がりが計画より遅いとみる
モルガン・スタンレーは同じ時期に、メモリーの取引先への聞き取り調査をまとめた別のリポートも出した。HBM (広帯域メモリー) の平均価格は2027年に前年比121%上がると予想する。HBMはDRAMのチップを縦に積み重ね、GPUの隣に置いて大量のデータを速く受け渡すメモリーだ。台湾の調査会社トレンドフォースも9月29日に、同じ121%の上昇を予想していた。モルガン・スタンレーは、HBM4の価格を1ギガビットあたり3〜5ドル、次のHBM4eは5ドル超とみる。
一方、同社は、エヌビディアの次世代GPU「Rubin」の量産の立ち上がりが計画より遅いとみる。Rubinを72個載せたラック「VR200 NVL72」の26年の出荷は1万台に届かず、当初の目標とされた約1万5,000台を下回る見込みだ。Rubinが主力になるのは27年上期より後と予想する。エヌビディアは8月の決算発表で、CPU「Vera」と組み合わせた「Vera Rubin」の量産を始めたと説明した。立ち上がりはこれまでで最も速く、8〜10月期のデータセンター部門の売上高の約2割を占める見通しだという。部材などの調達契約は2,790億ドルと前四半期の1,190億ドルから増えた。同社によると、主な中身はメモリーと製造設備だ。
HBM4は歩留まりの低さも制約になっている。モルガン・スタンレーは、8段積みは12段積みより歩留まりが約5ポイント高く、27年に主流になるとみる。トレンドフォースも、27年は8段積みが有力な候補とみている。同社は、8段積みが主流になってGPU1個あたりのHBMの容量が減れば、AIが推論の途中で一時保存するデータ (KVキャッシュ) がCPU側のメモリーに移るとみる。サーバー向けのRDIMMやSOCAMMの需要が増えるという。
ラック全体の部材費に占めるメモリーの比率は、構成によって大きく変わる。モルガン・スタンレーの推計では、メモリーの比率はGB300 NVL72で15%、Rubin Ultra NVL72で19%になる。VR200 NVL72は、CPU側のメモリー (LPDDR5X) を54TB積む構成で29%、28TBに減らした構成で21%だ。エヌビディアの製品仕様では、HBM4はどちらの構成も20.7TBで同じだ。27年に投入予定のRubin Ultra NVL72を8台つなぐ「NVL576」の想定では、部材費に占めるネットワークの比率が10%から20%に倍増する。
モルガン・スタンレーはメモリー株について銘柄選別が必要だとし、汎用品の市況はシリコンサイクルの終盤にあるとみる。注目する銘柄として、メモリーの国産化を担う中国のCXMT、旧世代のDDR4などをつくる台湾の華邦電子 (ウィンボンド) と旺宏電子 (マクロニクス) を挙げた。SKハイニックス、サムスン電子、キオクシアの大手3社は、短期売買の対象とした。短期的な話題として「Astra GPT-6」の名前も挙げている。メモリー各社の違いはメモリー各社の比較にまとめている。
DRAM価格は10〜12月期に10〜15%上昇、データセンター向けSSDは23〜28%上昇と予想
モルガン・スタンレーは、2026年10〜12月期のDRAMの大口取引価格の予想を、前期比10〜15%の上昇に引き上げた。従来予想は3〜8%だった。トレンドフォースが9月30日に公表した汎用DRAMの予想も10〜15%で同じだ。なお韓国の報道によると、3〜8%はトレンドフォースが以前示したパソコン向けDRAMの予想と同じ数字だ。米クラウド大手は27年向けのサーバー用メモリーRDIMMを追加で発注したとされる。同社は、韓国勢がサーバー向けとHBMに生産を移すため、パソコン向けDRAMの生産が前年比20%超減る可能性があるとみる。
同社は旧世代のDDR4も品薄になるとみる。メーカーが生産を終えるため、DDR4の供給は27年に約20%減る見込みだ。新しいDDR5のモジュールは、すでにDDR4より約10%安く取引されているという。DRAMの設備投資は26年に980億ドル (前年比82%増)、27年に1,500億〜1,600億ドル (約60%増) に膨らむとみる。ただ、容量で数えた供給がはっきり増えるのは27年下期からの見通しだ。82%増から当サイトが逆算した25年の設備投資は約538億ドルで、トレンドフォースが25年11月に見込んだ537億ドルとほぼ一致する。
同社はNAND型フラッシュメモリーについても、10〜12月期の価格予想を前期比0〜5%上昇から15〜20%上昇に引き上げた。データセンター向けSSDは23〜28%上がり、パソコン向けSSDの上昇率を大きく上回るとみる。いずれもトレンドフォースの予想と同じ水準だ。米クラウド大手の数社は、KVキャッシュの保存先を、TLC方式のSSDとHDDの組み合わせから、QLC方式のSSDに切り替えているとされる。同じ容量ならQLCの費用はTLCの約3分の1という。これに対しキオクシアは6月の投資家向け説明会で、エヌビディアが用意したKVキャッシュの保存先にはTLCが最適だと説明し、QLCは大容量の保存向けと位置づけた。一方、データセンター向けSSDが品薄のなかで、消費者向けのNANDは在庫が積み上がり、メーカーは余った分をセット販売しているとされる。
| 品目 (2026年10〜12月期の価格、前期比) | 従来予想 | 新しい予想 |
|---|---|---|
| DRAMの大口取引価格 | 3〜8% | 10〜15% |
| うちパソコン向け | — | 13〜18% |
| うちサーバー向け | — | 10〜15% |
| うちスマートフォン向け | — | 0〜5% |
| NAND型フラッシュメモリー | 0〜5% | 15〜20% |
| うちデータセンター向けSSD | — | 23〜28% |
出所: モルガン・スタンレーのメモリーの聞き取り調査 (2026年10月)。「—」は従来予想の記載なし。
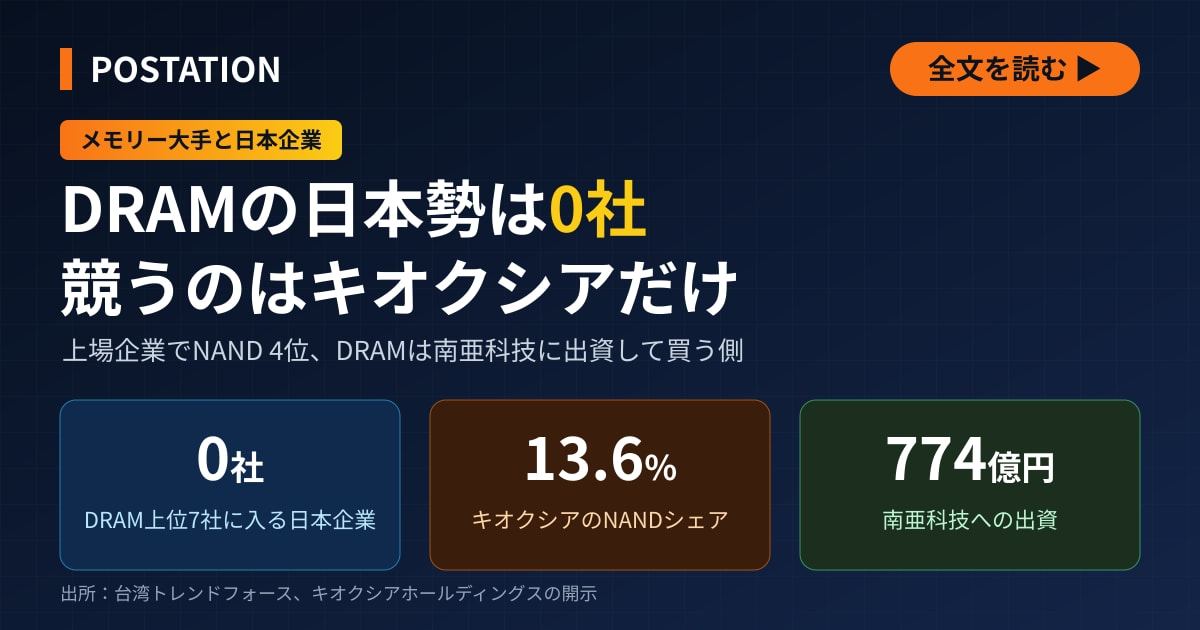
メモリーの値上がりは、すでにキオクシアの業績を押し上げている。2026年4〜6月期の売上収益は1兆7,671億円と前年同期の5.2倍になり、営業利益は1兆2,700億円だった。同社は増収の理由を「生成AI用途を中心としたデータセンター向け顧客の需要が旺盛で、平均販売単価が大幅に上昇」と説明した。7〜9月期は売上収益2兆3,900億円 (前期比35.2%増)、営業利益1兆8,900億円を見込む。容量245.76TBのQLC製品「LC9」は、すでに量産出荷が始まっている。詳しくはキオクシアの企業ページとキオクシアの銘柄ページにまとめている。
基板の不足は新工場が本格的に動くまで続く見通し、イビデンには値上がり、味の素には数量が追い風
モルガン・スタンレーの2本のリポートを並べると、値上がりはメモリーで先に進み、基板では2027年に本格化するという見方になる。同社は各社の新工場の多くが28年後半から30年にかけて動くとみており、その見方に立てば基板の不足はそれまで続く。日本企業では、イビデンが基板の値上がりで27年3月期の業績予想をすでに引き上げた。増産の設備は27年度 (28年3月期) から順次動き、河間事業場は28年度から業績に寄与する予定だ。味の素は、どの基板メーカーが増産しても材料を供給する立場にあり、基板の多層化と各社の増産に応じて販売数量が伸びる余地がある。基板の不足はイビデンには販売価格の上昇として、多層化と各社の増産は味の素には販売数量の伸びとして効いてくる。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。


💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました