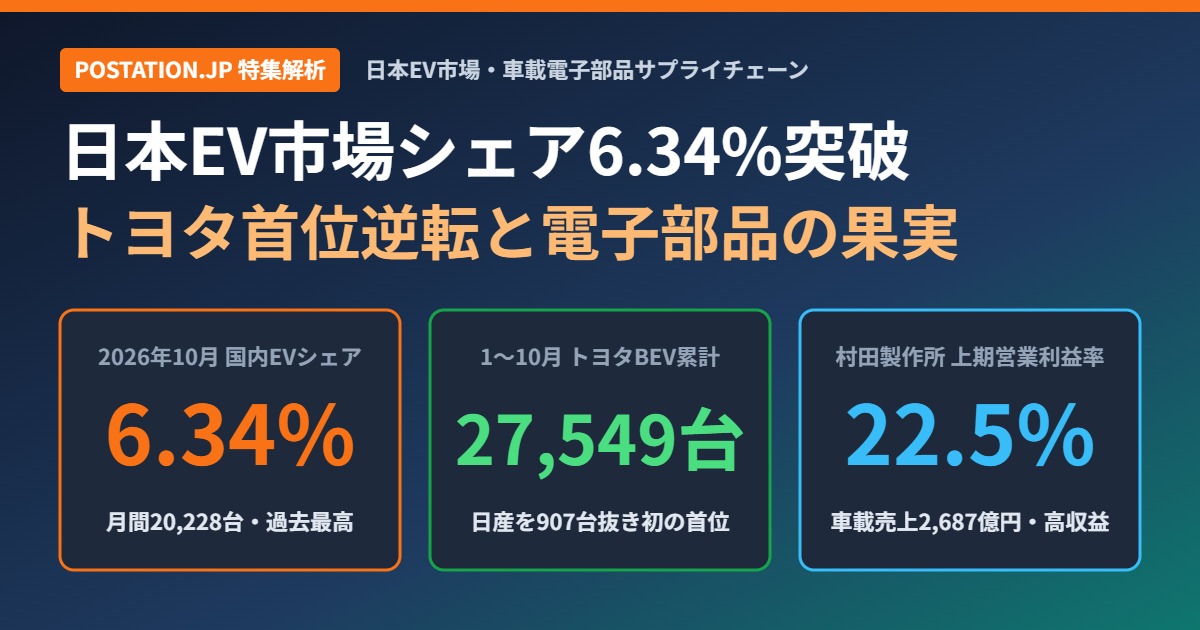
2026年10月の日本EV市場は月間シェアが過去最高の6.34%に達し、1〜10月のBEV累計販売でトヨタ自動車が27,549台を記録して日産自動車を抜き初の首位に浮上した。その裏では車載電子部品を担う村田製作所が4〜9月期に営業利益率22.5%を叩き出している。
日本EV市場は2026年10月にシェア6.34%へ急伸しトヨタ自動車が累計首位に浮上した
日本自動車販売協会連合会(JADA)と全国軽自動車協会連合会(JMVA)が2026年11月に公表した統計データによると、2026年10月の日本国内におけるプラグイン車合計(EV:電気自動車[BEV]とプラグインハイブリッド車[PHEV]の合算)の販売台数は前年同月比128.26%増の20,228台に達した。乗用車全体の販売台数(318,813台、前年同月比2.9%減)に占めるEVシェアは6.34%となり、前年同月の2.70%から3.64ポイント上昇して初めて6%台を突破した。2026年9月に記録した月間20,734台(前年同月比65.32%増、うちBEV 16,074台・PHEV 4,660台、シェア5.75%)に続き、2カ月連続で月間2万台の大台を維持している。
内訳をみると、バッテリーのみを動力とするBEVが前年同月比149.98%増(約2.5倍)の14,644台(乗用車シェア4.59%)、エンジンと外部充電を併用するPHEVが同85.89%増の5,584台(同1.75%)となった。2026年1〜10月の10カ月累計では、BEV単体の販売台数が前年同期比約2.3倍の111,876台に達し、日本の自動車統計史上初めて10万台の大台を超えた。2025年通年のBEV販売台数(60,677台)をすでに51,199台上回っており、PHEV(1〜10月累計39,376台)を含めた1〜10月のEV累計販売台数も151,252台と、これまで過去最多だった2023年通年の140,678台を10月時点で10,574台塗り替えた。
この市場拡大の最大の転換点は、国内メーカー別の販売順位が入れ替わったことにある。2026年1〜10月のメーカー別BEV累計販売台数で、トヨタ自動車が27,549台に到達し、2010年の初代「リーフ」発売以来15年間にわたり国内首位を守ってきた日産自動車の26,642台を907台上回って初めて首位に立った。両社の累計台数を時系列で検算すると、逆転劇の急激さが鮮明になる。2026年1〜9月累計の時点では、日産自動車が24,452台、トヨタ自動車が23,441台であり、日産自動車が1,011台のリードを保っていた。しかし10月単月でトヨタ自動車が前年同月比3.7倍の4,108台のBEVを登録した一方、日産自動車の10月単月BEV登録は同141.99%増(約2.4倍)の2,190台にとどまった。10月単月でトヨタ自動車が1,918台の差(4,108 - 2,190 = 1,918台)をつけた結果、9月までの1,011台の劣勢を一気に覆し、差し引き907台の優位(1,918 - 1,011 = 907台、累計23,441 + 4,108 = 27,549台 対 24,452 + 2,190 = 26,642台)を築いた計算になる。
トヨタ自動車の急伸を牽引したのは、改良型「bZ4X」の本格納車だ。JADAの乗用車ブランド通称名別順位によると、2026年10月の「bZ4X」販売台数は3,142台(登録車全体で22位)に達し、トヨタ自動車および高級車ブランド「レクサス」(「RZ」や「UX300e」など計966台)を合わせたBEV合計4,108台のうち76.48%を単独で稼ぎ出した。さらにトヨタ自動車は「プリウス」「ハリアー」「RAV4」「クラウンスポーツ」などのPHEVでも10月単月で前年同月比171.3%増の4,401台を販売しており、BEVとPHEVを合わせた10月のプラグイン車合計では前年同月比210.21%増の8,509台を記録し、国内EV市場全体(20,228台)の42.07%を1社で占めた。
国内メーカーのBEV単月2位には、本田技研工業(ホンダ)が前年同月比121.30%増の2,525台で入った。2026年5月に投入した小型登録車BEV「Super-ONE」が10月単月で2,208台(登録車30位)を売り上げ、軽乗用BEV「N-ONE e:」の316台および商用軽バン「N-VAN e:」等と合わせて日産自動車の単月台数を335台上回った。3位の日産自動車(2,190台)は、全面改良した新型「リーフ」が1,227台(登録車38位)、軽BEV「サクラ」が878台、「アリア」等が推計85台という構成だった。輸入車の10月EV販売は前年同月比67.49%増の5,276台(うちBEV 4,815台、PHEV 461台)で、輸入乗用車全体に占めるEV比率は16.65%と国内平均の約2.6倍に達している。米テスラが堅調に推移する一方、中国BYDは登録乗用車(「ATTO 3」「DOLPHIN」「SEAL」等)が前年同月の317台から175台へ減少したものの、新投入した軽スーパーハイトワゴンEV「RACCO」が607台を記録し、合計782台(9月は登録車378台・RACCO 442台の計820台)を確保した。韓国Hyundai(ヒョンデ)の10月販売は71台にとどまっている。こうした日本のEV市場の最新動向は、2024年から2025年にかけて続いた一時的な踊り場を完全に抜け出し、国産大手が主導する第2の成長局面に入ったことを示している。
1,100億円のCEV補助金と販促費が中国BYDとの実質価格を逆転させた
2026年春以降の日本市場でEV販売が急増した背景には、政府の補助金制度の設計変更と、完成車メーカー各社による戦略的なマーケティング資金の投下がある。経済産業省は2026年度予算で、車両購入を支援するクリーンエネルギー自動車導入促進補助金(CEV補助金)に1,100億円、急速充電器などの充電インフラ整備に365億円の計1,465億円を計上した。このCEV補助金は、単なる購入支援にとどまらず、電池の供給網の強靭化やサイバーセキュリティ対応、V2X(Vehicle to Everything:車両から住宅や電力網へ給電する機能)の有無、さらには全国整備網の充実度や車体用鋼材(グリーンスチール)の脱炭素度を評価して車種ごとに支給上限額に最大115万円もの格差を設ける産業政策として機能している。
さらに、次世代自動車振興センターが令和7年度補正予算分のCEV補助金申請受付を2026年12月下旬に終了する見通しを示し、経済産業省が2027年1月登録分からの補助額引き下げ(例えば日産自動車の新型「リーフ」では2026年内登録の129万円から2027年1月以降は100万円へと29万円の減額)を予告したことで、2026年9月から11月にかけて強烈な駆け込み需要が発生した。トヨタ自動車やホンダは、この12月末の期限に合わせたディーラー販促キャンペーン、残価設定型クレジットの低金利優遇(実質年率1.9%〜2.9%)、家庭用V2H充放電設備工事費のキャッシュバックに多額のマーケティング予算を集中投下している。
ここで押さえるべき幕裏の事実は、CEV補助金の査定格差によって、中国メーカーの低価格戦略が日本市場の店頭における「実質購入価格」で完全に逆転している点だ。主要車種の車両本体価格(税込)、CEV補助金支給額、および補助金を差し引いた実質負担額を検算すると、制度がもたらす価格競争力の変化がはっきりと浮かび上がる。
| 車種・グレード | メーカー・区分 | 車両本体価格 | 2026年CEV補助金 | 補助金控除後の実質価格 | バッテリー容量 | WLTC航続距離 | WLTC目標電費 |
|---|---|---|---|---|---|---|---|
| bZ4X G (FWD) | トヨタ・登録車 | 480.00万円 | 130.0万円 | 350.00万円 | 71.40kWh | 559km | 7.83km/kWh |
| Super-ONE | ホンダ・登録車 | 339.02万円 | 130.0万円 | 209.02万円 | 29.60kWh | 274km | 9.26km/kWh |
| リーフ B5 S | 日産・登録車 | 399.00万円 | 129.0万円 | 270.00万円 | 52.00kWh | 400km | 7.69km/kWh |
| N-ONE e: G | ホンダ・軽自動車 | 269.94万円 | 58.0万円 | 211.94万円 | 29.60kWh | 295km | 9.97km/kWh |
| サクラ S | 日産・軽自動車 | 244.86万円 | 58.0万円 | 186.86万円 | 20.00kWh | 180km | 9.00km/kWh |
| RACCO 200 | BYD・軽自動車 | 214.50万円 | 15.0万円 | 199.50万円 | 22.40kWh | 210km | 9.38km/kWh |
| RACCO 300Plus | BYD・軽自動車 | 239.80万円 | 15.0万円 | 224.80万円 | 35.84kWh | 320km | 8.93km/kWh |
第1の検算として、軽EVセグメントにおける日産「サクラ S」と中国BYD「RACCO 200」の価格構造を比較する。車両本体価格(定価)ベースでは、BYD「RACCO 200」が214万5,000円であり、日産「サクラ S」の244万8,600円よりも30万3,600円安い(244.86 - 214.50 = 30.36万円)。しかし、2026年のCEV補助金では、日産「サクラ」およびホンダ「N-ONE e:」が軽EV上限に近い58万円を獲得しているのに対し、BYD「RACCO」は全グレード共通で15万円の支給にとどまる。この43万円の補助金格差(58 - 15 = 43万円)を反映して実質負担額を計算すると、日産「サクラ S」は186万8,600円(244.86 - 58.00 = 186.86万円)となり、BYD「RACCO 200」の199万5,000円(214.50 - 15.00 = 199.50万円)を12万6,400円下回る(30.36万円の定価劣勢 - 43.00万円の補助金優勢 = -12.64万円の逆転)。
さらに上位グレードであるBYD「RACCO 300Plus」(車両本体239万8,000円、補助金15万円、実質224万8,000円)と、ホンダの小型登録車「Super-ONE」(車両本体339万200円)を比較すると、より劇的な逆転現象が起きている。「Super-ONE」は全長3,580mm・全幅1,575mmの登録車(小型乗用車)規格を採用し、V2H(Vehicle to Home:車両から住宅への給電)およびV2L(外部機器への給電)に標準対応することで、登録車上限である130万円のCEV補助金を獲得した。その結果、「Super-ONE」の車両本体価格は「RACCO 300Plus」より99万2,200円高いにもかかわらず、補助金控除後の実質価格は209万200円(339.02 - 130.00 = 209.02万円)となり、軽自動車である「RACCO 300Plus」の実質価格(224万8,000円)よりも15万7,800円安く購入できる(224.80 - 209.02 = 15.78万円)。軽EVのホンダ「N-ONE e: G」(実質211万9,400円)と比べても、登録車の「Super-ONE」の方が実質価格で2万9,200円安い。ホンダが「Super-ONE」で10月単月2,208台という爆発的な販売を記録した最大の要因は、登録車枠の130万円補助金をフルに引き出して実質209万円という価格帯を実現した商品企画とマーケティングの勝利にある。
トヨタ自動車の「bZ4X」でも同じ構造が働いている。「bZ4X」のエントリーグレードである「G(FWD)」は車両本体価格を480万円(税抜436万3,636円)に設定し、130万円のCEV補助金に加えてエコカー減税(重量税免除で約3万円)とグリーン化特例(自動車税軽減で約1万8,500円)を合算した計134万8,500円の公的優遇を引き出した。これにより実質負担額は約350万円(東京都などの自治体独自補助を併用すれば300万円前後)まで下がり、ハイブリッド車(HV)の上位モデルと変わらない価格帯に到達した。トヨタ自動車が2026年11月5日に発表した2027年3月期第2四半期累計(2026年4〜9月)連結決算では、営業収益が前年同期比9.5%増の26兆9,624億円、営業利益が同9.2%増の2兆1,911億円(営業利益率8.13%)に達し、通期営業利益見通しを3兆4,000億円から3兆9,000億円へと5,000億円上方修正した。上期に245万台を販売したハイブリッド車の圧倒的なキャッシュフローを原資に、EVの戦略的な価格引き下げとディーラー販売奨励金を吸収できる財務体力が、国内首位奪取の裏付けとなっている。
航続距離320kmのLFP電池と電費9.97km/kWhのモーター制御で日中の設計思想が分かれる
販売ランキングの背後にある各車種の技術仕様と性能ランキングを解析すると、日本メーカーと中国・米国メーカーの間で明確な設計思想の違いが浮かび上がる。世界のEV技術トレンドではバッテリー容量の大型化と電圧の800V化が主流となっているが、道路幅や駐車場の制約が大きく、自宅での6kW普通充電が中心となる日本市場では、「バッテリー容量の拡大で航続距離を稼ぐ中国式アプローチ」と「徹底した軽量化とインバーター制御で電費(1kWhあたりの走行距離)を極限まで高める日本式アプローチ」が正面から衝突している。
主要コンパクト・軽EVのカタログ性能(WLTCモード)と実走テストの数値を突き合わせると、物理的なトレードオフが数値で証明される。WLTCモードの一充電走行距離ランキングでは、軽EVセグメントで中国BYDの「RACCO 300Plus / 300Premium」が320kmで首位に立ち、2位にホンダ「N-ONE e:」の295km、3位に小型登録車のホンダ「Super-ONE」の274km、4位にBYD「RACCO 200」の210km、5位に日産「サクラ」および三菱「eKクロスEV」の180kmが続く。
しかし、これをバッテリー総電力量1kWhあたりの走行距離である「目標電費(km/kWh)」の性能ランキングに組み替えると、順位は大きく入れ替わる。首位はホンダ「N-ONE e:」の9.97km/kWh(295km ÷ 29.6kWh)であり、以下、BYD「RACCO 200」が9.38km/kWh(210km ÷ 22.40kWh)、ホンダ「Super-ONE」が9.26km/kWh(274km ÷ 29.6kWh、交流電力消費率114Wh/km)、日産「サクラ」が9.00km/kWh(180km ÷ 20.0kWh)、そして航続距離首位のBYD「RACCO 300Plus」は8.93km/kWh(320km ÷ 35.84kWh、CLTC基準電費では8.06km/kWh)へと後退する。
なぜこのような逆転が起きるのか。BYDの「RACCO 300Plus」は、全高1,800mmの両側電動スライドドアを備えたスーパーハイトワゴン車体を採用し、床下に総電力量35.84kWhという軽自動車規格としては異例の大容量リン酸鉄リチウムイオン電池(LFPバッテリー:コバルトやニッケルを使わず安全性と低コストに優れる一方、重量エネルギー密度が三元系リチウムイオン電池より低い電池)を搭載している。そのため車両重量が1,220kg(300Premiumは1,230kg)に達し、日産「サクラ」やホンダ「Super-ONE」の車両重量(ともに1,090kg)と比べて130〜140kgも重い。つまり「RACCO 300Plus」の320kmという航続距離は、電力変換効率や空力性能の高さではなく、日産「サクラ」(20.0kWh)の1.792倍にのぼる電池搭載量によって力技で達成されている。
さらに、高速道路における実走電費データを検証すると、車体形状とモーター出力特性がもたらす物理的な壁がよりシビアに現れる。外気温23〜26℃の東名高速道路300km区間で行われた巡航速度別の実測検証データによると、ホンダ「Super-ONE」(最高出力70kW/95ps、最大トルク162Nm、タイヤ幅185mm、総電圧358V、型式MCF7交流同期電動機)と日産「サクラ」(最高出力47kW/64ps、最大トルク195Nm、タイヤ幅165mm)の巡航速度別電費は以下の通り推移した。
- 時速80km巡航時: ホンダ「Super-ONE」の実測電費は8.59km/kWh(実用航続距離254.2km、WLTC達成率93%)に対し、日産「サクラ」は10.01km/kWh(実用航続距離200.2km)を記録し、「サクラ」が電費で1.42km/kWh上回った。
- 時速100km巡航時: 「Super-ONE」の実測電費は6.57km/kWh(実用航続距離194.4km、WLTC達成率71%)へ低下し、「サクラ」の7.71km/kWh(実用航続距離154.3km)に対して1.14km/kWhの差をつけられた。
- 時速120km巡航時: 空気抵抗が速度の2乗に比例して増大する領域では、「Super-ONE」が5.10km/kWh(実用航続距離150.9km、WLTC達成率55%)、「サクラ」が5.85km/kWh(実用航続距離116.9km)となった。
- 高速300km総合結果: 全区間の総合電費は「Super-ONE」が6.47km/kWh(満充電からの実質航続距離191.4km、WLTC比70%)、「サクラ」が7.51km/kWh(実質航続距離150.2km、WLTC比83%)となった。
同じ車両重量1,090kgでありながら、高速域の電費効率で「サクラ」が全速度域を通じて約1km/kWh優位に立った理由は、全幅1,575mm・185/55R15タイヤを履く「Super-ONE」の前面投影面積および転がり抵抗の大きさと、最高出力70kWの高出力モーター(MCF7)の鉄損・銅損にある。その一方で、バッテリー容量を20.0kWhから29.6kWhへと1.48倍に拡大したことで、「Super-ONE」は高速道路の総合実用航続距離を150.2kmから191.4kmへと41.2km(1.27倍)伸ばし、都市間高速移動の実用ラインである約200kmを確保した。この実測データは、バッテリーの大型化に伴う重量増と走行抵抗の増加を抑え込みながら実用航続距離を伸ばすためには、モーター・インバーター・減速機を統合した駆動システムと、高電圧を精密に制御する電子部品の効率改善が不可欠であることを物語っている。
村田製作所とデンソーの4〜9月期決算が示す車載電子部品サプライチェーンの利益偏在
完成車メーカーが補助金と販促費を駆使してシェア争いを繰り広げる水面下で、EV1台あたりの収益を最も効率よく吸収しているのは誰か。2026年10月下旬から11月上旬にかけて出揃った日本の主要自動車部品・電子部品メーカーの2027年3月期第2四半期累計(2026年4〜9月期)連結決算を一次資料から突き合わせると、メガサプライヤー(Tier1:一次下請け)の利益率が圧迫される一方、車載電子部品やパワー半導体を握るサプライヤー(Tier2〜Tier1.5)の利益率が急拡大するという、サプライチェーン内部の鮮明な利益偏在が浮かび上がる。
まず、トヨタグループの電動化システムの中核を担うデンソーが2026年10月29日に発表した2026年4〜9月期連結決算(IFRS)をみる。売上収益は電動化製品(インバーター、モータージェネレーター、バッテリー監視システム)およびADAS(先進運転支援システム)関連製品の販売拡大によって前年同期比7.0%増の3兆8,435億円と過去最高水準に伸びた。ところが、営業利益は前年同期比19.5%減の1,701億円(税引前利益は同17.6%減の2,015億円、親会社の所有者に帰属する中間利益は同8.8%減の1,198億円)へと大幅な減益に陥った。売上収益営業利益率は前年同期の5.9%から4.43%(1,701 ÷ 38,435 = 4.425\%)へと約1.5ポイント低下している。
デンソーとアイシン、トヨタ自動車が出資する電動駆動装置「eAxle(イーアクスル:モーター、インバーター、減速機を一体化した駆動ユニット)」の開発・販売会社であるBluE Nexus(ブルーイーネクサス)などを通じて、トヨタ「bZ4X」やレクサス向けの駆動ユニット出荷は急増している。しかしTier1であるデンソーの段階では、銅や磁性材料などの部材費高騰、次世代SDV(ソフトウェア定義車両)および世界の自動車メーカーが競うAI統合アーキテクチャに向けた巨額の研究開発費先行負担、さらには完成車メーカーからの厳しいコスト低減要請が重なり、増収効果が利益に直結しにくい構造となっている。
これと対照的な高収益を叩き出したのが、車載用受動部品(コンデンサーやインダクターなど、電力を蓄えたりノイズを除去したりする部品)の世界首位の村田製作所と、同大手のTDK、そしてパワー半導体のロームだ。各社の2026年4〜9月期決算の数値を一覧で比較する。
| 企業名 | 供給網の階層・主力車載製品 | 2026年4〜9月期 売上高(前年同期比) | 2026年4〜9月期 営業利益(前年同期比) | 上期営業利益率 | 2027年3月期 通期営業利益予想(修正幅) |
|---|---|---|---|---|---|
| トヨタ自動車 | 完成車(OEM:bZ4X・PHEV・HV) | 26兆9,624億円(+9.5%) | 2兆1,911億円(+9.2%) | 8.13% | 3兆9,000億円(+5,000億円上方修正) |
| デンソー | Tier1(インバーター・eAxle・熱管理) | 3兆8,435億円(+7.0%) | 1,701億円(▲19.5%) | 4.43% | 5,500億円前後(部材高・開発費増) |
| 村田製作所 | 車載電子部品(高耐圧MLCC・EMI除去) | 1兆907億円(+20.8%) | 2,459億円(+48.9%) | 22.54% | 5,200億円(+900億円上方修正) |
| TDK | 車載受動部品・磁気センサー・電池 | 1兆5,605億円(+31.9%) | 2,081億円(+41.0%) | 13.34% | 3,650億円(+700億円上方修正) |
| ローム | パワー半導体(SiCウエハー・モジュール) | 2,300億円規模(増収) | 174億円(+128.5%) | 約7.5% | 500億円(+200億円上方修正) |
村田製作所が2026年10月30日に発表した2026年4〜9月期連結決算(IFRS)では、売上収益が前年同期比20.8%増の1兆907億6,400万円、営業利益が同48.9%増の2,459億700万円、親会社の所有者に帰属する中間利益が同40.6%増の1,861億5,200万円に達した。特筆すべきは全社の売上収益営業利益率が22.54%(2,459.07 ÷ 10,907.64 = 22.544\%)という極めて高い水準にあることだ。ここに第2の検算を入れる。村田製作所の用途別売上収益の開示データを検証すると、電動化と自動運転(ADAS)向けの「モビリティ」分野の4〜9月期売上収益は、前年同期比14.6%増の2,687億5,100万円を記録した。全社売上収益(1兆907億6,400万円)に対するモビリティ分野の売上構成比を算出すると、24.64%(2,687.51億円 ÷ 10,907.64億円 = 24.638\%)と約4分の1を占める。さらに、車載向け高耐圧積層セラミックコンデンサー(MLCC)やインダクターを統括する「コンポーネント事業」単体のセグメント営業利益は、前年同期比62.1%増の2,555億7,800万円に達している。高周波モジュール等を含むデバイス・モジュール事業が48億4,800万円の営業損失を計上したため、村田製作所全体の営業利益(2,459億700万円)の103.93%(2,555.78億円 ÷ 2,459.07億円 = 103.932\%)をコンポーネント事業単独で稼ぎ出している計算になる。
村田製作所はこの好業績を受け、2027年3月期通期の連結売上収益予想を従来の2兆1,100億円から2兆2,600億円(1,500億円増)へ、通期営業利益予想を4,300億円から5,200億円(900億円増)へと大幅に上方修正した。上期の営業利益実績(2,459億円)ですでにデンソーの上期営業利益(1,701億円)を758億円も上回っており、売上規模がデンソーの28.38%(1兆907億円対3兆8,435億円)にすぎない電子部品メーカーが、営業利益の実額でメガTier1を1.45倍凌駕するという逆転現象が起きている。
同日に決算を発表したTDKも同様の躍進を見せている。TDKの2026年4〜9月期連結決算(IFRS)は、売上高が前年同期比31.9%増の1兆5,605億7,900万円、営業利益が同41.0%増の2,081億5,600万円(営業利益率13.34%)となり、こちらも上期営業利益の実額でデンソーを380億円上回った。TDKは通期売上高予想を2兆5,800億円から3兆500億円へ、通期営業利益予想を2,950億円から3,650億円(前期比34.0%増)へと700億円引き上げている。データセンター向けHDDヘッドや小型二次電池の拡大に加え、EVの車載充電器(オンボードチャージャー:OBC)やDC-DCコンバーター(高電圧バッテリーの電力を12V補機系へ降圧する変換器)に不可欠な大型パワーインダクター、アルミ電解コンデンサー、フィルムコンデンサー、およびモーターの回転角を精密に検知するTMR(トンネル磁気抵抗)角度センサーが、日米欧中のEV生産増に伴って高い稼働率を維持している。
さらに、EVの電費性能を左右するSiC(炭化ケイ素:シリコンより絶縁破壊電界強度が約10倍高く、高耐圧・低損失で高温動作が可能な化合物半導体)パワー半導体を手がけるロームも、2026年11月5日発表の2026年4〜9月期連結決算(日本基準)で連結営業利益が前年同期比128.5%増の174億円へと急回復し、通期売上高予想を5,100億円から5,500億円へ400億円、通期営業利益予想を従来の300億円から500億円へと200億円(66.7%増)上方修正した。ここで見逃せない幕裏の事実は、ロームが2026年11月6日付の上期決算説明会資料で、これまで宮崎第2工場(旧ソーラーフロンティア国富工場)での大口径8インチSiCウエハー量産投資と減価償却費が重荷となっていた「SiCパワー半導体事業の黒字化達成時期」を、従来の2028年度(FY2028)から2027年度(FY2027)へと1年前倒しすると明言した点だ。前期に実施した固定資産減損処理による償却負担の減少に加え、800V系eAxle向け第4世代トレンチ構造SiC-MOSFETの歩留まり改善とAIサーバー電源向け需要の急増が工場稼働率を押し上げ、損益分岐点を突破する道筋が固まった。
800VのSiCインバーターと車載MLCCの物理的ボトルネックが日本企業の参入障壁を守る
なぜ完成車やTier1の利益率が4〜8%にとどまるなかで、村田製作所のような電子部品メーカーが22.5%もの営業利益率を維持し、中国のBYDや米国のテスラを含む世界中のEVメーカーから代替不可能な供給元として選ばれ続けるのか。その理由は、本稿の立体構造モデルで示した次世代EVの駆動ユニット「3-in-1 eAxle」と車載電力変換回路の内部における物理的なボトルネックにある。
第1の技術的急所は、1台あたりのMLCC(積層セラミックコンデンサー)搭載個数の爆発的な増加と「高耐圧・高温保証」の壁だ。従来のガソリン車(内燃機関車)1台に搭載されるMLCCは約3,000個だったが、高度なADASと高出力インバーターを備えた最新のBEVでは1台あたり約10,000〜12,000個へと3.3〜4倍に跳ね上がる。特にeAxle内部のインバーター周辺やオンボードチャージャー(OBC)では、400Vから800Vという高電圧の直流電力を毎秒数万回(数十kHz)という高周波でスイッチング(オン・オフ切り替え)して三相交流電力に変換する。この際、ロームなどが製造するSiCパワー半導体を使うとスイッチング速度(電圧変化率 dV/dt)が従来のシリコン製IGBT(絶縁ゲートバイポーラトランジスター)より数倍速くなるため、回路内の寄生インダクタンスによって激しいサージ電圧(瞬間的な異常高電圧)や電磁ノイズ(EMI)、そして接合部温度で150℃〜175℃に達する高熱が発生する。
この150℃の高温環境と630V〜1,000Vの高電圧に耐えながら、電流の脈動(リップル)を平滑化しノイズを吸収するスナバ回路や共振回路用の車載グレード(AEC-Q200規格準拠)MLCCは、チタン酸バリウムやジルコン酸カルシウム系の微粉末をナノメートル単位で均一に分散させ、数百層から千層以上の誘電体グリーンシートとニッケル内部電極を狂いなく積層・焼成する極限の材料技術を要する。スマートフォン向けの低耐圧・汎用MLCCであれば中国や台湾、韓国のメーカーも量産できるが、150℃・高電圧下で1個でも絶縁破壊(ショート)を起こせば車両火災や走行不能に直結するパワートレイン用・安全制御用の高信頼性MLCCでは、村田製作所とTDK、太陽誘電の日本勢が世界シェアの約7割を握り、強い価格決定権を保持している。村田製作所のコンポーネント事業が前年同期比62.1%増の2,555億円という営業利益を計上できたのは、EV1台あたりの搭載金額(コンテンツ・パー・ビークル)の上昇と、他社が追随できない高耐圧・金属端子付きMLCCの歩留まりの高さによるものだ。
第2の技術的急所は、インバーターやバッテリー管理システム(BMS)を統合制御する車載半導体と、駆動用バッテリーの高機能部材における日本企業の寡占構造だ。eAxleのモーター回転数とSiC-MOSFETのゲート駆動をナノ秒単位で演算する車載マイコン(MCU)では、ルネサスエレクトロニクスが28ナノメートルプロセス採用の「RH850」シリーズ等で世界の主要OEM・Tier1の標準プラットフォームを押さえている。また、中国BYDやCATL(寧徳時代新能源科技)は車載電池セルの生産量で世界を席巻しているが、その電池内部で正極と負極の接触による熱暴走(発火)を防ぎつつリチウムイオンだけを透過させる湿式セパレーター(絶縁微多孔膜)や高耐熱アラミドコーティング材では、東レや旭化成、住友化学といった日本の素材メーカーが依然として中核技術を握る。さらに三元系(NCM/NCA)正極材では住友金属鉱山や日亜化学工業、モーターの毎分15,000〜20,000回転という超高速回転を支える電食防止セラミックベアリング(軸受)やオイルシールでは日本精工(NSK)、ジェイテクト、NOKが不可欠な部材を供給している。
米中間の地政学的な供給網分断も、日本の電子部品・部材メーカーに有利に働いている。米国政府はインフレ抑制法(IRA)の外国懸念事業体(FEOC)規定および通商法301条に基づく対中関税措置によって、中国製のEV完成車(関税率100%)や車載バッテリー(同25%)、さらには中国製コネクテッドカー用通信モジュール・自動運転用SoCの米国内への流入を厳しく制限している。一方、欧州連合(EU)も2024年10月末から中国製BEVに対する最大35.3%の追加相殺関税(既存の10%と合わせ最大45.3%)を発動した。この結果、日米欧の完成車メーカーは「非中国系で高い品質保証と供給能力を持つ車載電子部品・半導体・電池材料サプライヤー」からの調達枠を奪い合う構図となり、村田製作所、TDK、ローム、ルネサスエレクトロニクス、デンソーといった日本企業の工場稼働率を世界規模で押し上げている。
日本国内のEV市場は、2026年10月に月間シェア6.34%・累計15万台突破という新たな段階に入り、トヨタ自動車が累計27,549台で日産自動車を逆転して首位に立つとともに、1,100億円のCEV補助金が中国BYDに対する実質価格の逆転防壁として機能している。そして完成車メーカーの激しい販売競争の裏側では、EVの心臓部であるeAxleや電力制御回路に1台1万個の単位で組み込まれる村田製作所やTDKの受動部品、ロームのSiC半導体が、営業利益率13〜22%超という果実を確実に回収している。日本の自動車産業の競争力は、完成車の販売台数シェアだけでなく、世界中のどのEVが売れようとも必ず利益が還流する車載電子部品と高機能部材の供給網にこそ宿っている。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。












💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました