野村証券は11月2日付のリポートで、米IT大手4社合計のフリーキャッシュフロー(FCF)が2028年に底を打つと推計した。データセンターへの投資が先行し、設備が稼働して収入が増えるのは後になるため、FCFが一時的に落ち込むとみる。
4社はアルファベット、メタ・プラットフォームズ、アマゾン・ドット・コム、マイクロソフトだ。FCFは、営業活動で得た現金(営業キャッシュフロー)から設備投資を差し引いた額で、企業が配当や借入金の返済に自由に使えるお金にあたる。野村証券は、FCFの落ち込みを収益力の低下とはみていない。クラウド事業はすでに大きな利益を上げているからだ。資金の集め方を工夫すれば、投資を減らさずに済むともみている。
編集部は野村証券の数字を各社の開示資料と照合した。米IT大手4社とオラクルについては、直近四半期の決算資料と四半期報告書を確かめた。米マイクロンと韓国SKハイニックスは開示資料で、アドバンテストと東京エレクトロンは決算説明会資料で確かめた。大半の数字は各社の開示資料と一致した。ただ、野村証券が示したAWSの受注残は6月末の値だった。オラクルの資金計画の数字の一部は、会社の資料になく、報道をもとにしたものだった。
データセンター投資で米IT大手のFCFは約7割減、野村は2028年が底と推計
FCFの落ち込みは、4社が開示した数字にすでに表れている。各社の定義でFCFを合計すると、2025年は約2055億ドルだった。直近12か月では約625億ドルと、約7割減った。7〜9月期は合計で約260億ドルのマイナスだった。アマゾンは直近12か月で見ても、FCFが約424億ドルのマイナスだ。
4社の2026年の設備投資は、各社の見通しを足すと約7200億〜7400億ドルになる。マイクロソフトは6月期決算のため、同社の見通しは編集部が暦年ベースに直した。アルファベットとアマゾンは、2027年に設備投資をさらに大幅に増やすと説明している。4社合計のFCFと設備投資の額は、いずれも編集部が計算した。
野村証券は、4社のFCFがいったん落ち込んでから大きく回復するとみており、この動きを「Jカーブ」と呼ぶ。まず設備投資が膨らみ、FCFが落ち込む。やがて設備が稼働して売上高が増え、設備投資の伸びが鈍ると、FCFは回復に向かう。野村証券の推計では、4社合計の営業利益は2035年まで毎年増える。一方でFCFは2028年に底を打つ。営業利益の伸び率は2029年の47%が最も高く、FCFはその翌年にプラスに転じる。
利益と現金の動きがずれるのは減価償却のため、野村の試算では5年目に投資を回収
利益と現金の動きがずれるのは、設備の代金をいったん資産に計上し、何年かに分けて少しずつ費用に計上するためだ。これを減価償却という。自社でデータセンターを建てたりGPUを買ったりすると、代金は先に現金で支払う。一方、損益計算書では耐用年数に応じて、数年から十数年に分けて費用として計上する。
野村証券はモデルケースで試算し、投資額を100とした。設備は2年目から6年かけて償却する。毎年の減価償却費は約17だ。投資額は、純利益に減価償却費を加えた営業キャッシュフローで回収していく。現金の出入りを累計すると、投資から5年目にプラスに転じる。
実際の企業は毎年投資を積み増すため、回収はさらに遅れる。同じ試算で、投資を毎年増やして8年目以降は同額とすると、現金収支は累計で6年目に底を打つ。プラスに転じるのは10年目だ。過去の投資による現金収入は年々増え、7年目にはその年の投資額を上回る。投資額が横ばいになる8年目以降は、その差がさらに広がる。
クラウド3社は売上高の伸びが加速、受注残はマイクロソフトが最大の6770億ドル
野村証券は、投資を続けられる理由として、クラウド事業の高い収益力を挙げる。アマゾンのAWS、アルファベットのGoogle Cloud、マイクロソフトのAzureの3事業について、2026年7〜9月期の数字を編集部が表にまとめた。
| 事業 | 売上高 | 前年同期比 | 営業利益率 | 受注残 (9月末) |
|---|---|---|---|---|
| AWS | 459億8400万ドル | 39.3%増 | 38.7% | 約5780億ドル |
| Google Cloud | 307億900万ドル | 102.6%増 | 36.2% | 5608億ドル |
| Azure | 331億6500万ドル | 48%増 | 非開示 | 6770億ドル |
出所: 各社の決算発表と四半期報告書。AWSの欄の受注残はアマゾン全体の値で、大半がAWSの分。Azureの欄の受注残はマイクロソフトの法人向け事業全体の値
3社の売上高の伸びは、2023年にいったん大きく鈍った。顧客企業がクラウドの費用を削った時期だ。AWSは4〜6月期と7〜9月期に、いずれも12%増にとどまった。Google Cloudは7〜9月期に22%増、Azureは4〜6月期に26%増に鈍化した。2025年7〜9月期には、AWSの売上高の伸び率が20%まで持ち直した。Google Cloudは34%増、Azureは40%増だった。その後の1年で、3社とも伸びが加速した。
ただ、Google Cloudの伸び率 (野村証券は103%増としている) は、前年同期と単純には比較できない。Google Cloudの売上高には、以前から業務用ソフトのWorkspaceも含まれている。アルファベットは2026年4〜6月期から、自社開発のAI向け半導体TPUを組み込んだシステムの販売額も加えた。前年の値は組み替えておらず、TPUの販売額も開示していない。伸び率は、TPUの販売額を含める前の1〜3月期には63%だった。TPUの販売額を含めた4〜6月期は82%に高まり、7〜9月期はさらに上がった。マイクロソフトも2027年6月期からAzureの売上高の集計範囲を変えたが、前年の値を新しい範囲で組み替えている。このため48%増は、同じ基準で比べた伸び率だ。組み替えた後の過去の伸び率は、従来の基準で計算した値と0〜1ポイントしか違わない。
受注残は、顧客と契約を結んだものの、まだ売上高に計上していない金額を指す。受注残が最も大きいのはマイクロソフトの法人向け事業で、6770億ドルに上る。同社はこのうち約30%を12か月以内に売上高に計上する見込みだ。アルファベットも、Google Cloudの受注残の55%強を24か月以内に計上する見込みだ。野村証券が示したAWSの受注残約4960億ドルは、6月末時点の数字だ。アマゾンの四半期報告書によると、9月末には約5780億ドルに増えた。受注残の定義は3社で異なるため単純には比べられないが、いずれも規模は大きい。
野村証券は、需要に供給が追いついていないとみる。マイクロソフトのエイミー・フッド最高財務責任者(CFO)は決算説明会で「顧客の需要は、供給できる量を上回り続けている」と述べた。アルファベットのアナト・アシュケナージCFOも、計算能力が足りないため他社の設備を使い始めたと説明している。野村証券は、4社が投資を緩めない理由も挙げる。AIエージェントが広がり、検索や広告、ネット通販、ソフトウエア、クラウドのあり方が変わりつつあるという。人の指示を受けて作業をこなすAIが広がる中で投資を控えれば、顧客やデータ、市場シェアを他社に奪われるという見方だ。
オラクルは2880億ドルのリース契約と顧客の前受金で投資を続ける
野村証券は、FCFの落ち込みへの対応として4つの選択肢を示した。1つ目は投資を加速する案、2つ目は設備投資を凍結する案だ。3つ目は、合弁会社やオペレーティング・リースを使い、設備の建設を外部に委託する案だ。4つ目は、契約済みの将来の収入を投資家に売り、前倒しで現金化する案だ。オペレーティング・リースは設備を買わずに借りる契約で、最初にまとまった現金を払わずに済む。
模式図では、2032年ごろを境に、投資を加速する案と合弁・リースの案のFCFが、残る2つの案を上回る。野村証券は、投資を凍結すれば目先のFCFは増えるが、AIの需要を他社に奪われ、長い目で見ればFCFは少なくなるとみる。
これらの選択肢を実際に組み合わせているのがオラクルだ。野村証券は、同社の投資と資金調達の計画を項目ごとに4つの選択肢と照らし合わせた。編集部がオラクルの開示や報道で確かめた内容と並べると、次の表のようになる。オラクルは5月期決算で、2027年5月期は2026年6月〜2027年5月を指す。
| 項目 | オラクルの開示・発言と報道 | 野村の分類 |
|---|---|---|
| 投資の時期 | 設備投資は2027年5月期と2028年5月期が山、2029年5月期から減る | 加速、長期では凍結 |
| FCF | 2028年5月期の下期 (2027年12月〜) にプラスに転じ、2029年5月期は300億ドル以上 | 加速 (Jカーブ) |
| 長期リース | データセンターなどのリースのうち、まだ始まっていない分。将来の支払額は2880億ドル、期間は15〜19年 | 合弁・リース |
| 前受金 | 6〜8月期に113億6300万ドル | 将来の収入を前倒しで現金化する案に近い |
| 顧客のGPU | 顧客がGPUを買い、オラクルが設置して運用する | 4つの選択肢のどれにも当てはまらない |
| ベンダーファイナンス | 機器メーカーが代金の一部を融資する | 借り入れに近い |
| 株式と借り入れ | 2030年5月期までの新たな資金調達は、株式と借り入れで計200億ドルが上限 (借り換えを除く) | 株式による資金調達 |
| 負債の目標 | リース負債を含む純有利子負債を、2029年5月期までに調整後EBITDA(利払い・税引き・償却前利益)の3.5倍未満に抑える | 格付けを意識 |
| 特別目的会社 | ニューメキシコ州のデータセンター計画に銀行団が約180億ドルを融資、米投資会社ブルー・アウルが30億ドルを出資 (報道) | 合弁・リース |
出所: オラクルの四半期報告書、投資家説明会 (10月28日) の資料、野村証券のリポート。特別目的会社の項目はブルームバーグ通信などの報道で、オラクルの提出書類には記載がない
野村証券のリポートには、オラクルの2027年5月期の設備投資が総額で900億〜950億ドルとある。このうち現金で払う分は700億ドル以下だという。これらの数字はオラクルの提出書類にも10月の投資家説明会の資料にもなく、9月の決算説明会での発言として報じられたものだ。6〜8月期は、営業キャッシュフローの約半分を前受金が占めた。FCFは約54億ドルの赤字だった。直近4四半期のFCFの合計は、編集部の計算で約287億ドルの赤字だ。
オラクルは10月28日の投資家説明会で、データセンターの土地と建物は自社で買わないと説明した。開発会社が建てた施設を長期で借りる形だ。米国の会計基準では、施設の引き渡しを受けてリースが始まるまで、その支払額は貸借対照表に載らず、注記で開示される。まだ始まっていないリースの将来の支払額は、6〜8月期に280億ドル増えた。野村証券は、2880億ドルの大半をオペレーティング・リースとみる。リースが始まると、オペレーティング・リースも負債として貸借対照表に計上される。ニューメキシコ州で特別目的会社を使う計画では、オラクルが借り入れの費用を払い、電力の確保にも責任を負うと報じられている。野村証券は、この計画がメタの大型データセンター「ハイペリオン」の資金調達に似ているとみる。ただ、オラクルはメタより深く関わっており、保証に近いという。
オラクルは顧客の資金も投資に充てる。6〜8月期に受け取った約114億ドルの前受金は、顧客が代金を先に払ったもので、オラクルが将来の収入を投資家に売ったわけではない。さらに、顧客がGPUを自ら買い、オラクルが設置と運用を引き受ける契約もある。同社によると、2026年5月期第4四半期に発表した大型のAI契約のうち、顧客が代金を前払いする分と、機器を自ら用意する分は合わせて750億ドルだった。野村証券はこの方式を4つの選択肢のどれにも当てはめていないが、将来の収入の2割を手元に残して8割を投資家に売るのと同じ効果があるとみる。オラクルは投資家説明会で、機器メーカーが代金の7割を融資する場合の試算も示した。対象は1ギガワット分の設備にかかる最初の2年間の支出だ。融資を受けると、この支出は約370億ドルから約180億ドルに減るという。
オラクルは株式と社債でも資金を集めた。6〜8月期には、市場の株価に応じて随時、新株を発行し、予定した200億ドルを全額調達した。これとは別に、オラクルは2030年5月期までの新たな資金調達の上限を200億ドルとしていた。オラクルは、野村証券のリポートと同じ11月2日に、この上限いっぱいの200億ドルを調達すると決めた。内訳は普通株100億ドルと社債100億ドルだ。社債は5本に分け、利率は7.000〜8.650%とした。満期は2029〜2046年で、受け渡しは11月4日だ。米ムーディーズ・インベスターズ・サービスは、今回の社債の格付けを「Baa2」とする見込みだ。格付けの見通しは「ネガティブ(弱含み)」だ。
野村証券は、各社がオラクルのように開発会社や顧客、機器メーカー、投資家の資金を使えば、投資を続けられるとみる。その分、将来支払うリース料や借入金の返済負担は膨らむ。
データセンター向けHBMは顧客が資金を拠出して供給を確保、アドバンテストは需要超過とみる
野村証券は、米IT大手のFCFがマイナスになっても、米エヌビディアのGPUや米マイクロンのDRAMとHBMの需要が落ち込むとは限らないとみる。HBMはDRAMを縦に積み重ねてGPUのすぐ横に置くメモリーで、AIの計算に欠かせない。資金の出し手が変わっても、データセンターの建設が続く限り、部品の注文は途切れないという見方だ。
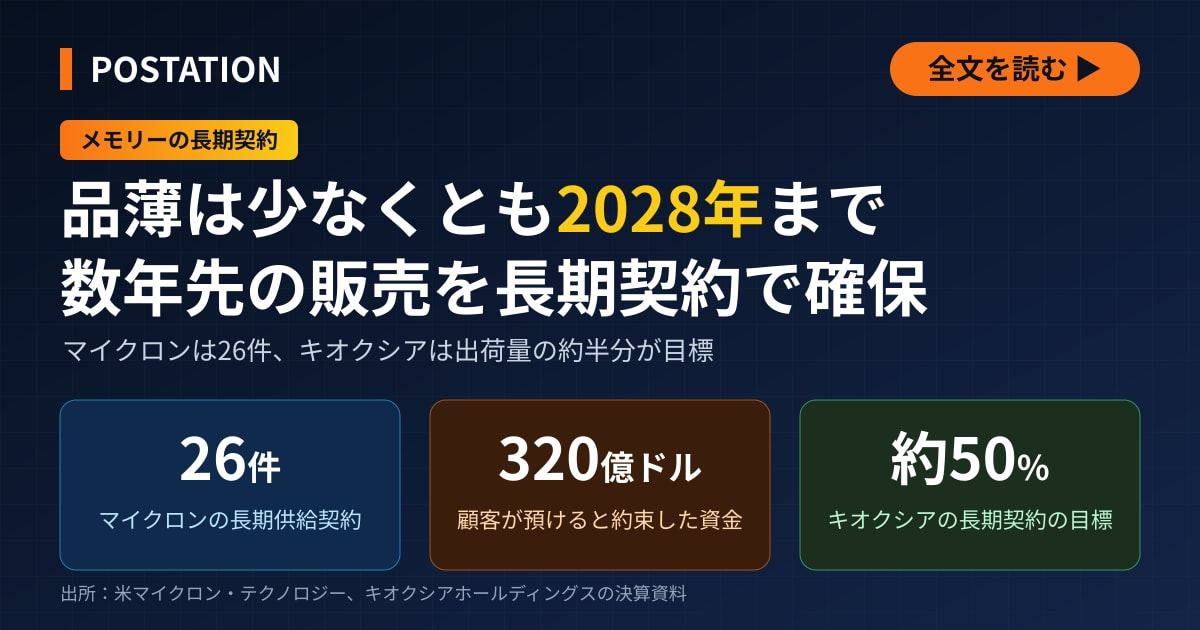
メモリー各社も、この見方を裏付ける内容を開示している。マイクロンは、2027年に供給するHBMの大半について顧客との契約がまとまり、価格は前年を大きく上回ったと説明した。同社は顧客と26件の長期供給契約を結び、顧客は計320億ドルの資金を拠出する。その大半は預かり金で、マイクロンは2026年8月期に127億5000万ドルを現金で受け取った。同社は2029〜2031年に、預かり金のほぼ全額を顧客に返還する。預かり金は会計上、財務活動によるキャッシュフローに入るため、マイクロンのFCFには影響しない。一方、オラクルの前受金は営業キャッシュフローに入る。ただ、顧客が資金を拠出して供給を確保する点は共通する。SKハイニックスも主要顧客14社と長期契約を結んだと発表した。これにより、2027〜2028年の生産能力の50%超について販売先を確保したという。
日本の装置メーカーも、この需要を取り込んでいる。アドバンテストは10月28日、2027年3月期の業績予想を上方修正した。連結営業利益は9670億円を見込み、従来予想の8460億円から引き上げた。4〜9月期の連結営業利益は前年同期比96.5%増の4568億円だった。AIエージェント向けのCPUを検査するテスターの需要が伸びたことが、上方修正の最大の要因だという。同社は2027年も最終顧客の需要が供給を上回ると予想する。4〜9月期には顧客からの前受金も442億円増えた。
一方、メモリー不足はアドバンテストにとって利益を圧迫する要因にもなっている。同社はテスターの部材にDRAMを多く使っており、下期はその値上がりで利益率が下がるとみている。メモリー各社がDRAMをHBMやサーバー向けに優先的に供給しているため、アドバンテストの部材の調達にも影響が及んでいる。
東京エレクトロンは10月30日の決算説明会で、半導体の前工程に使う製造装置の市場について見通しを示した。2026年は前年比約30%増の約1600億ドルになるという。2027年も前年比約30%増の2100億ドル以上になるとみている。7〜9月期の新規装置の売上高のうちDRAM向けが34%を占め、顧客からは納期の前倒しや追加発注の要請が続いているとした。同社の業績は別の記事で詳しく伝えた。
ただ、野村証券は、FCFの落ち込みよりも、データセンターやGPUの供給が需要を上回ることのほうが真のリスクだと指摘する。見るべき指標として、クラウドの売上高と受注残の伸び、GPUの利用料、データセンターの稼働率、メモリーの長期供給契約、各社の設備投資の見通しを挙げている。いま建てているデータセンターが資本コストを上回る収益を何年も上げ続けられるかどうかは、利用料や稼働率次第だという。各社が投資を抑えられるか、AIの需要が続くかにもかかっているとみる。
顧客が資金を拠出して供給を確保する取引は、データセンターから部品、検査装置まで広がっている。オラクルとアドバンテストの前受金、マイクロンの預かり金がその例だ。
投資家向けの個別銘柄レポートと技術デューデリジェンスのご相談は、編集部のお問い合わせ窓口までお寄せください。







💬 この記事へのコメント 0
まだコメントはありません
最初のコメントを投稿してみましょう!⚠️ エラーが発生しました